
अमेरिकी समीक्षा
उस पलटाव की एक झलक जो शायद हो सकता है
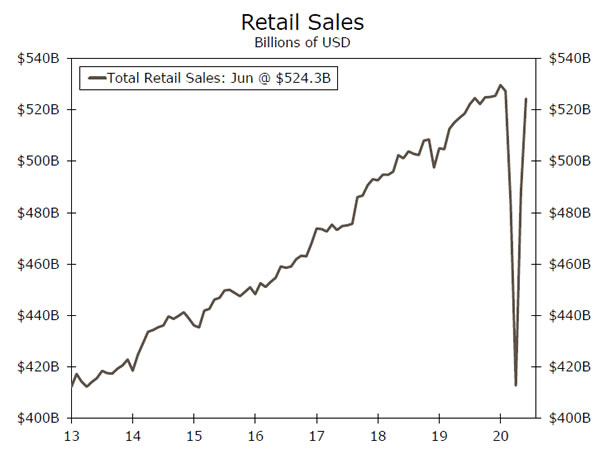
- वित्तीय बाज़ारों में इस सप्ताह ध्यान आकर्षित करने के लिए दो विपरीत विषयों में प्रतिस्पर्धा हुई। पहला यह है कि अधिकांश भाग के लिए, आर्थिक डेटा आश्चर्यजनक रूप से ऊपर की ओर बढ़ना जारी रखता है और अभी भी उस मायावी वी-आकार की वसूली की संभावनाओं से इंकार नहीं करता है। खुदरा बिक्री के स्तर को दर्शाने वाला दाईं ओर का चार्ट एक बेहतरीन उदाहरण प्रस्तुत करता है: यह लगभग V के उतना ही करीब है जितना आपको मिलता है।
- लेकिन जिस चीज ने हमें शुरुआत में इस झंझट में डाला, उसके कारण सुधार में बाधा आने का खतरा है। कोरोनोवायरस संक्रमण लगातार बढ़ रहा है और यहां तक कि गुरुवार को उत्तर में 78K के एक दिन के रिकॉर्ड तक पहुंच गया, क्योंकि अधिकारियों और व्यवसायों को प्रसार को रोकने में मदद करने के लिए निवासियों और ग्राहकों को मास्क पहनने की आवश्यकता बढ़ रही है।
ठीक उसी समय जब लघु व्यवसाय का विश्वास वापस आ रहा था
जून में एनएफआईबी लघु व्यवसाय आशावाद सूचकांक 6.2 अंक उछलकर 100.6 पर पहुंच गया, क्योंकि कारोबार फिर से खुलने से उम्मीदें और नियुक्तियां बढ़ीं। लघु व्यवसाय आशावाद में वापसी सुखद है, लेकिन हमें डर है कि यह थोड़ा समयपूर्व हो सकता है। नए सीओवीआईडी -19 मामलों में निरंतर वृद्धि को प्रतिबिंबित करने के लिए सर्वेक्षण संभवतः बहुत जल्दी आया था, जिसके कारण अब शटडाउन का एक नया दौर शुरू हो गया है।
संयुक्त राज्य अमेरिका में गुरुवार को दर्ज किए गए नए मामलों में दैनिक वृद्धि रिकॉर्ड 78,389 थी। हालाँकि वृद्धि का एक हिस्सा बढ़े हुए परीक्षण का परिणाम हो सकता है, सकारात्मकता दर 8.5% थी, जो जून में पहले 4.3% थी। इसलिए यह आंशिक रूप से परीक्षण में वृद्धि है, लेकिन परीक्षण कराने वाले लगभग दोगुने लोग सकारात्मक निदान के साथ आ रहे हैं।
आईपी के लिए तीव्र बदलाव कभी संभव नहीं था
जून में जैसे ही देश की अधिकांश फ़ैक्टरियाँ फिर से खुलीं, विनिर्माण उत्पादन में 7.2% की वृद्धि हुई। ऑटो और पार्ट्स उत्पादन में एक और महत्वपूर्ण उछाल (105% तक) दर्ज किया गया, क्योंकि उपभोक्ता डीलर लॉट में लौटने लगे। हालाँकि, मई की तुलना में ऑटो क्षेत्र से परे रिबाउंड अधिक व्यापक रूप से बढ़ा, जून में हर प्रमुख विनिर्माण उद्योग में उत्पादन बढ़ा। इसके बावजूद, जनवरी से अब भी विनिर्माण उत्पादन 11% कम है।
कुल मिलाकर औद्योगिक उत्पादन (आईपी) में मामूली 5.4% की वृद्धि हुई, क्योंकि कम तेल की कीमतों का ऊर्जा निष्कर्षण पर असर जारी है। खनन, जो आईपी का लगभग 15% है, 2.9% गिर गया। हालाँकि, गिरावट की दर मई की तुलना में कम है, क्योंकि अर्थव्यवस्था के फिर से खुलने से तेल की मांग और इसलिए कीमतें थोड़ी बढ़ गई हैं।
खुदरा बिक्री में वी-आकार की रिकवरी
जून की खुदरा बिक्री रिपोर्ट उम्मीद से कहीं बेहतर रही। जून में 7.5% की वृद्धि ने उम्मीदों को आसानी से पार कर लिया और खुदरा बिक्री के समग्र स्तर को मंदी से पहले के चरम के करीब पहुंचा दिया। कपड़े की दुकानों (+105.1%), ऑटो बिक्री (+8.2%) और रेस्तरां (+20.0%) ने अधिकांश लाभ अर्जित किया। खेल के सामान की दुकानों ने जून में 26.5% की वृद्धि की और इस श्रेणी को ऐसे स्तर पर पहुँचाया जो मंदी से पहले के शिखर से 20% अधिक है।
जून की रिपोर्ट में कुल खुदरा बिक्री अपने प्री-वायरस शिखर से केवल 1.0% कम है, और नियंत्रण समूह अपने चरम से 1.4% ऊपर है। यदि यह वायरस का पलटवार नहीं होता, तो खुदरा बिक्री पूरी तरह से ठीक होने की ओर अग्रसर होती।
यह रिपोर्ट इस सप्ताह होने वाली रिकवरी का सबसे अच्छा उदाहरण हो सकती है। इसका मतलब यह नहीं है कि बिक्री में गिरावट तय है, लेकिन यह कहना उचित है कि यह पलटाव क्षणभंगुर हो सकता है क्योंकि देश विकास के मामले में फिर से तेजी लाने के लिए संघर्ष कर रहा है जो नए बंद करने के लिए मजबूर कर सकता है। आने वाले महीने खुदरा परिदृश्य के लिए इतने आसान नहीं हो सकते हैं। जबकि मई और जून के आंकड़ों को निम्न-आधार प्रभावों के साथ-साथ देश के कई हिस्सों में घर पर रहने के आदेशों में धीरे-धीरे ढील से लाभ हुआ, जुलाई में वैसी हवा नहीं होगी। खर्च में भारी कटौती से जो "आसान लाभ" संभव हुआ था, उसका एहसास पहले ही हो चुका है। व्यापक शटडाउन के साथ सामान्य स्थिति में वापस जाना कई कारणों से संभव नहीं है, लेकिन फिर से खोलने की प्रक्रिया को धीमी गति से चलाने से न केवल उपभोक्ता खर्च में बल्कि अर्थव्यवस्था के अन्य हिस्सों में भी कम मजबूत उछाल आएगा।
यूएस आउटलुक
मौजूदा होम बिक्री • बुधवार
हालाँकि मई में देश का अधिकांश भाग अभी भी लॉकडाउन में था, हमें जून में मौजूदा घरेलू बिक्री में ठोस उछाल की उम्मीद है। लंबित घरेलू बिक्री, जो मौजूदा बिक्री से एक या दो महीने आगे है, मई में 44% बढ़ गई। इसके अलावा, घर खरीद के लिए बंधक आवेदन पिछले महीने 11 वर्षों में अपने उच्चतम स्तर पर पहुंच गए। नए घरों की बिक्री, जो शुक्रवार को जारी की जाएगी, के भी जून में कुछ हद तक बढ़ने की उम्मीद है।
इस वसंत में घर पर रहने के आदेश जारी होने के बाद दबी हुई मांग के कारण, हमें उम्मीद है कि आने वाले महीनों में बिक्री में और अधिक वृद्धि होगी। जैसा कि कहा गया है, रिकॉर्ड-कम ब्याज दरें और एक नौकरी बाजार जो पुराने श्रमिकों पर कम गंभीर रहा है, जो खरीदार होने की अधिक संभावना रखते हैं, सुझाव देते हैं कि आवास बाजार को अर्थव्यवस्था में एक सापेक्ष उज्ज्वल स्थान बना रहना चाहिए।
पिछला: 3.91M वेल्स फ़ार्गो: 4.83M आम सहमति: 4.75M
प्रारंभिक बेरोजगार दावे • गुरुवार
11 जुलाई को समाप्त सप्ताह में शुरुआती बेरोज़गारी दावों में थोड़ा बदलाव आया, लेकिन 1.30 मिलियन के आश्चर्यजनक उच्च स्तर पर बने रहे। महामारी बेरोजगारी सहायता कार्यक्रम के तहत शुरुआती दावों में गिरावट अधिक उत्साहजनक थी, जिसमें स्व-रोज़गार श्रमिकों, स्वतंत्र ठेकेदारों और गिग श्रमिकों को शामिल किया गया है। 4 जुलाई को समाप्त सप्ताह के लिए, नियमित राज्य बेरोजगारी कार्यक्रमों के तहत लाभ प्राप्त करने वाले श्रमिकों की कुल संख्या 422K गिर गई, लेकिन 17.3 मिलियन पर, श्रम बाजार में व्यापक कमजोरी को रेखांकित करती है।
अगले सप्ताह के दावों के आंकड़े समय पर संकेत देंगे कि श्रम बाजार की रिकवरी किस हद तक लड़खड़ा सकती है। जैसे-जैसे अधिक राज्य और इलाके कुछ व्यवसायों को फिर से खोलने या उनकी क्षमता बढ़ाने पर पीछे हट गए हैं, छँटनी में बढ़ोतरी हो सकती है।
पिछला: 1.30M सहमति: 1.28M
अग्रणी आर्थिक सूचकांक • शुक्रवार
रूटिंग अनुरोधों, टीएसए यात्री स्क्रीनिंग और ओपन टेबल आरक्षण पर दैनिक रिपोर्ट के साथ इन दिनों अग्रणी आर्थिक सूचकांक (एलईआई) थोड़ा पुराना लग सकता है। जैसा कि कहा गया है, यह इस बात पर एक संक्षिप्त नज़र डालना जारी रखता है कि व्यवसाय, परिवार और वित्तीय बाज़ार सहभागी भविष्य पर किस प्रकार नज़र रख रहे हैं। मई में, एलईआई में 2.8% की वृद्धि ने पुष्टि की कि आर्थिक गतिविधि में सुधार शुरू हो गया है। हमें जून में एक और बढ़त देखने की उम्मीद है। जून में विनिर्माताओं के लिए नए ऑर्डरों में उछाल आया, साथ ही अर्थव्यवस्था के प्रति उपभोक्ताओं की उम्मीदें भी बढ़ीं। इस बीच, स्टॉक की कीमतें चढ़ती रहीं और शुरुआती दावे कम हो गए।
जबकि कई पारंपरिक भविष्योन्मुखी संकेतक जून के दौरान गतिविधियों में तेजी आने की ओर इशारा करते हैं, हमें मामलों की वृद्धि में फिर से तेजी, कुछ पुन: उद्घाटन के उलट होने और उपभोक्ताओं के थोड़ा घर में रहने के बाद निकट अवधि में अधिक मध्यम प्रगति देखने की उम्मीद है। हाल के सप्ताहों में और अधिक।
पिछला: 2.8% वेल्स फ़ार्गो: 2.1% आम सहमति: 2.4%
वैश्विक समीक्षा
केंद्रीय बैंक होल्ड पर; चीन का डेटा कुछ हद तक मिश्रित है
- यूरोपीय सेंट्रल बैंक और बैंक ऑफ कनाडा दोनों की इस सप्ताह बैठक हुई। जैसा कि अपेक्षित था, कोई बड़ा नीतिगत परिवर्तन नहीं किया गया और दोनों केंद्रीय बैंक फिलहाल ब्याज दरों को कम रखने और परिसंपत्ति खरीद को यथावत रखने के लिए प्रतिबद्ध हैं।
- चीन के जीडीपी डेटा ने उम्मीदों को मात दी है, जिससे संकेत मिलता है कि दुनिया की दूसरी सबसे बड़ी अर्थव्यवस्था में सुधार गति पकड़ रहा है। जबकि Q2 हेडलाइन जीडीपी प्रिंट तारकीय था, जून की खुदरा बिक्री आम सहमति की उम्मीदों से चूक गई और जैसे-जैसे हम साल की दूसरी छमाही में आगे बढ़ रहे हैं, रिकवरी की ताकत पर सवाल उठ रहे हैं।
ईसीबी नीति को स्थिर रखता है
यूरोपीय सेंट्रल बैंक (ईसीबी) की गुरुवार को बैठक हुई, लेकिन नीति निर्माताओं ने मौद्रिक नीति में किसी बड़े बदलाव की घोषणा नहीं की। इसके बजाय, ईसीबी नीति निर्माताओं ने ब्याज दरों को अपरिवर्तित रखने का विकल्प चुना। ईसीबी अध्यक्ष क्रिस्टीन लेगार्ड ने संकेत दिया कि नीति निर्माता मौद्रिक नीति को बाधित नहीं होने देंगे, क्योंकि केंद्रीय बैंक सीओवीआईडी- 19 संकट के मद्देनजर यूरोजोन अर्थव्यवस्था का समर्थन करना चाहता है। ईसीबी के बयान में यह भी उल्लेख किया गया है कि ईसीबी का महामारी आपातकालीन खरीद कार्यक्रम (पीईपीपी) कम से कम जून 2021 तक बना रहेगा और यह कम से कम 2022 के अंत तक किसी भी परिपक्व प्रतिभूतियों का पुनर्निवेश करना जारी रखेगा। जहां तक मात्रात्मक सहजता कार्यक्रम की बात है, लेगार्ड ने स्पष्ट रूप से उल्लेख किया गया है कि केंद्रीय बैंक €1,350B के शुरुआती लक्ष्य की कुल संपत्ति खरीदेगा और हर महीने संपत्ति खरीदने की गति €20B पर स्थिर रहेगी। संभवतः सभी यूरोज़ोन देशों में संभावित समन्वित राजकोषीय प्रतिक्रिया पर लेगार्ड की टिप्पणियाँ अधिक महत्वपूर्ण थीं। उन्होंने ईयू रिकवरी फंड के महत्व पर जोर देना जारी रखा। हमारा मानना है कि अतिरिक्त ईयू राजकोषीय प्रोत्साहन की औपचारिक मंजूरी की दिशा में प्रगति होगी।
बैंक ऑफ़ कनाडा की ओर से कोई परिवर्तन नहीं
ईसीबी के समान, बैंक ऑफ कनाडा (बीओसी) ने इस सप्ताह अपनी बैठक में कोई महत्वपूर्ण बदलाव नहीं करने का फैसला किया। घरेलू अर्थव्यवस्था में सीओवीआईडी -19 के कारण मंदी के बीच, बीओसी ने अपनी रातोंरात दर में 0.25% की कटौती की और संकेत दिया कि वह फिलहाल दरों को इस स्तर पर रखने की योजना बना रही है। वास्तव में, बीओसी ने सुझाव दिया कि दरों में बढ़ोतरी पर कम से कम 2023 तक विचार नहीं किया जाएगा या जब तक बेरोजगारी पूर्व-महामारी के स्तर पर वापस नहीं आ जाती और मुद्रास्फीति केंद्रीय बैंक के 2% लक्ष्य पर वापस नहीं आ जाती। बैंक ऑफ कनाडा ने भी एक मात्रात्मक सहजता कार्यक्रम शुरू किया है, जो उसके इतिहास में पहला है, और प्रति सप्ताह C$5B सरकारी बांड खरीदने के लिए प्रतिबद्ध है। इसके अलावा, बीओसी ने अग्रिम मार्गदर्शन दिया कि संपत्ति की खरीद तब तक जारी रहेगी जब तक कि आर्थिक सुधार "अच्छी तरह से नहीं चल रहा है।" हमारे नवीनतम पूर्वानुमानों के अनुसार, हमें उम्मीद है कि कनाडाई अर्थव्यवस्था इस वर्ष लगभग 8% सिकुड़ेगी, इसलिए COVID-19 के आर्थिक प्रभावों से निपटने के प्रयास में परिसंपत्ति खरीद और कम ब्याज दरें निश्चित रूप से आवश्यक हैं।
चीन की जीडीपी उम्मीदों से बेहतर है, लेकिन जोखिम बरकरार है
गुरुवार देर रात, चीन ने दूसरी तिमाही का जीडीपी डेटा जारी किया, जिसमें प्रमुख आंकड़े आम सहमति के अनुमानों को मात दे रहे थे, और आशावाद प्रदान कर रहे थे कि चीन में आर्थिक सुधार चल रहा है। दूसरी तिमाही में सकल घरेलू उत्पाद में तिमाही-दर-तिमाही 2% की वृद्धि हुई, जो हमारे 11.5% के पूर्वानुमान से अधिक है, जबकि औद्योगिक उत्पादन और अचल संपत्ति निवेश जैसे कुछ अन्य संकेतक भी उम्मीद से अधिक मजबूत हुए। चीन के डेटा रिलीज़ ज्यादातर सकारात्मक थे, हालांकि जून में खुदरा बिक्री थोड़ी कम थी और यह धीमी गति का संकेत हो सकता है। जून की खुदरा बिक्री उम्मीदों से कम रही और 2% की वृद्धि की आम सहमति की अपेक्षा के मुकाबले साल-दर-साल 9.5% कम हो गई। सर्वसम्मति से चूक के बावजूद, हम चीनी अर्थव्यवस्था के दृष्टिकोण पर रचनात्मक बने हुए हैं। फिलहाल, हमारा अनुमान है कि इस वर्ष अर्थव्यवस्था का विस्तार लगभग 1.8% होगा; हालाँकि, हम पुनर्प्राप्ति की ताकत का आकलन करने के लिए आने वाले हफ्तों में अतिरिक्त डेटा रिलीज़ पर ध्यान केंद्रित करेंगे। इसके अलावा, संयुक्त राज्य अमेरिका के साथ तनाव सुधार में भूमिका निभा सकता है, और हम किसी भी नई वृद्धि पर ध्यान देंगे।
वैश्विक आउटलुक
दक्षिण कोरिया सकल घरेलू उत्पाद • बुधवार
दक्षिण कोरिया अपना Q2 जीडीपी डेटा जारी करने वाले पहले देशों में से एक है। हमें उम्मीद है कि आर्थिक संकुचन काफी गंभीर होगा। दूसरी तिमाही के अधिकांश समय में, कोरिया में COVID-19 के प्रसार को रोकने के लिए सख्त लॉकडाउन और सामाजिक दूरी के उपाय लागू थे। समय के साथ, अधिकांशतः लॉकडाउन हटा दिए गए हैं और पूरे देश में गतिशीलता वायरस-पूर्व स्तर पर वापस आ गई है। हालाँकि, कोरिया की अर्थव्यवस्था निर्यातकों पर अत्यधिक निर्भर है, और वैश्विक अर्थव्यवस्था की मंद प्रकृति को देखते हुए, कोरियाई वस्तुओं और सेवाओं की मांग में गिरावट की संभावना है। इस सप्ताह, हमने निर्यात पर निर्भर एक अन्य एशियाई देश सिंगापुर को अपनी दूसरी तिमाही के सकल घरेलू उत्पाद में ऐतिहासिक संकुचन का अनुभव करते देखा। हालांकि कोरिया का डेटा सिंगापुर से थोड़ा बेहतर हो सकता है, लेकिन हमें काफी तेज गिरावट की उम्मीद है, जिससे कोरिया की अर्थव्यवस्था में वार्षिक संकुचन होना चाहिए। हमें उम्मीद है कि तीसरी तिमाही में वैश्विक सुधार शुरू हो जाएगा, जिससे अर्थव्यवस्था को आगे बढ़ने में मदद मिलेगी।
पिछला: -1.3% (तिमाही-दर-तिमाही) आम सहमति: -2.3%
यूरोजोन पीएमआई • शुक्रवार
पिछले लगभग एक महीने में, ऐसे संकेत मिले हैं कि यूरोज़ोन के पीछे कोविड-19 मंदी का सबसे बुरा असर हो सकता है। हमें अगले सप्ताह विनिर्माण और सेवा पीएमआई रिलीज के साथ इस बात का और सबूत मिलेगा कि रिकवरी कैसे हो रही है। पीएमआई डेटा अप्रैल में अपने निचले स्तर से काफी ऊपर पहुंच गया है; हालाँकि, वे 50 के स्तर से नीचे बने हुए हैं जो दर्शाता है कि वे अभी भी संकुचन क्षेत्र में हैं। जैसे-जैसे लॉकडाउन के उपाय धीरे-धीरे हटाए जा रहे हैं और सीओवीआईडी -19 का प्रसार जारी है, हमारा मानना है कि यूरोजोन अर्थव्यवस्था में सुधार जारी रहेगा और भावना डेटा में और सुधार हो सकता है। इसके अलावा, हमारा मानना है कि अतिरिक्त राजकोषीय प्रोत्साहन पूरे यूरोज़ोन में तैनात किए जाने की संभावना है, जो आगे चलकर आर्थिक सुधार का समर्थन करेगा। डेटा में सुधार होने के कारण हम यूरोज़ोन पर कम निराशावादी हो गए हैं और अब मानते हैं कि अर्थव्यवस्था इस वर्ष 7.5% से थोड़ी अधिक सिकुड़ने वाली है।
पिछला: 47.4 (विनिर्माण); 48.3 (सेवा) सहमति: 50.0; 51.0
रूस की मौद्रिक नीति • शुक्रवार
अगले सप्ताह के अंत में रूस के केंद्रीय बैंक की मौद्रिक नीति निर्धारित करने के लिए बैठक होगी। पूरी संभावना है कि रूसी नीति निर्माता अपनी मुख्य नीति दर में एक और कटौती के साथ आगे बढ़ेंगे, यह सवाल कितना बड़ा है। आम सहमति के अनुमान से 25 बीपीएस दर में कटौती की उम्मीद है; हालाँकि, जोखिम अधिक सहजता की ओर झुके हुए हैं। सीपीआई मुद्रास्फीति ऊंची हो गई है, लेकिन केंद्रीय बैंक के 4.00% लक्ष्य से काफी नीचे है, जबकि तेल की कीमतें नरम बनी हुई हैं और मुद्रा फिलहाल स्थिर हो गई है। हमारे विचार में, हमारा मानना है कि केंद्रीय बैंक के पास मुद्रा में कोई बड़ा व्यवधान पैदा किए बिना अधिक आक्रामक तरीके से कटौती करने के लिए पर्याप्त नीतिगत गुंजाइश है। अगले सप्ताह की बैठक को देखते हुए, हमारा यह भी मानना है कि यह संभव है कि केंद्रीय बैंक शेष वर्ष के लिए अपने सहजता चक्र पर कायम रहेगा और ब्याज दरों में कटौती जारी रखेगा। जब तक मुद्रास्फीति सार्थक रूप से नहीं बढ़ती और स्थानीय अर्थव्यवस्था में सुधार के संकेत नहीं दिखते, तब तक कोविड के बाद की मौद्रिक नीति काफी आसान रहने की संभावना है।
पिछला: 4.50% आम सहमति: 4.25%
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
केंद्रीय बैंक फिलहाल होल्ड पर हैं
जैसा कि हमने पृष्ठ 4 पर अधिक विस्तार से चर्चा की, इस सप्ताह यूरोपीय सेंट्रल बैंक (ईसीबी) और बैंक ऑफ कनाडा (बीओसी) में नीतिगत बैठकें हुईं। किसी को आश्चर्य नहीं हुआ, दोनों केंद्रीय बैंकों ने अपने-अपने नीतिगत रुख में कोई ठोस बदलाव नहीं किया। जैसा कि कहा गया है, दोनों केंद्रीय बैंकों ने संकेत दिया कि यदि जरूरत पड़ी तो वे और आवास उपलब्ध कराने के लिए तैयार हैं। अगली नीति बैठक 9 सितंबर को बीओसी में और 10 सितंबर को ईसीबी में निर्धारित है।
फेडरल ओपन मार्केट कमेटी (एफओएमसी) की बैठक 29 जुलाई को होगी, और हम उम्मीद करते हैं कि समिति फेड फंड दर के लिए अपनी लक्ष्य सीमा 0.00% से 0.25% पर बनाए रखेगी। उन्होंने कहा, एफओएमसी संभावित रूप से कुछ अन्य उत्तेजक उपाय अपना सकता है। हम अपनी अगली "फेड फ्लैशलाइट रिपोर्ट" में एफओएमसी के सामने आने वाले विभिन्न नीति विकल्पों पर चर्चा करेंगे, जिसे हम अगले सप्ताह प्रकाशित करने का इरादा रखते हैं।
बैंक ऑफ इंग्लैंड (बीओई) 6 अगस्त को अपनी अगली नीति बैठक आयोजित करेगा। मौद्रिक नीति समिति ने मार्च में अपनी बैंक दर में 0.10% की कटौती की (शीर्ष चार्ट), और वर्तमान सेटिंग शायद उतनी ही कम है जितनी एमपीसी लेने को तैयार है। यह। हालाँकि, एमपीसी के पास अन्य उपकरण भी उपलब्ध हैं। विशेष रूप से, BoE, कई अन्य केंद्रीय बैंकों की तरह, परिसंपत्तियों की खरीद को मात्रात्मक रूप से आसान बनाने में लगा हुआ है। मार्च से पहले, BoE के पास अपनी बैलेंस शीट (मध्य चार्ट) पर £375 बिलियन की संपत्ति थी, जिसमें ज्यादातर यूके सरकार के बांड थे। पिछले कुछ महीनों में, एमपीसी ने परिसंपत्ति होल्डिंग्स की लक्ष्य राशि को £745 बिलियन तक बढ़ा दिया है, और बीओई उस लक्ष्य तक पहुंचने की राह पर है।
महामारी से ब्रिटेन की अर्थव्यवस्था बुरी तरह प्रभावित हुई है। पहली तिमाही में अर्थव्यवस्था में 2.2% की गिरावट आई (वार्षिक नहीं), और हमारा अनुमान है कि वास्तविक सकल घरेलू उत्पाद में दूसरी तिमाही में लगभग 15% की गिरावट आई है। यह अनुमान इस सप्ताह जारी किए गए आंकड़ों के आलोक में उचित प्रतीत होता है, जिसमें दिखाया गया है कि अप्रैल में 2% की गिरावट के बाद मई में जीडीपी केवल 1.8% बढ़ी (निचला चार्ट)।
अर्थव्यवस्था में मौजूदा कमजोरी और ब्रेक्सिट से जुड़ी अनिश्चितताओं को देखते हुए, जो इस साल के अंत में विकास को रोक सकती है, हम उम्मीद करते हैं कि बीओई इस साल की चौथी तिमाही में अपनी परिसंपत्ति होल्डिंग्स के लक्ष्य को 100 बिलियन पाउंड और बढ़ा दे।
क्रेडिट मार्केट इनसाइट्स
विलंब: चूक का संकेत
सीओवीआईडी-19 संकट के दौरान आवास बाजार एक उज्ज्वल स्थान बना हुआ है, लेकिन हाल ही में जारी किए गए विलंब डेटा संभावित गिरावट का पहला संकेत दर्शाते हैं। कोरलॉजिक लोन परफॉर्मेंस इनसाइट्स रिपोर्ट के अनुसार, अप्रैल में समग्र बंधक अपराध दर बढ़कर 6.1% हो गई, जो 2016 के बाद से उच्चतम दर है। मार्च से 2.5 प्रतिशत अंक (पीपी) की बढ़त ने ढाई साल की लकीर तोड़ दी गिरावट का.
सबसे बड़ी वृद्धि प्रारंभिक चरण की चूक में हुई। वर्तमान देय से 30 दिन पहले तक गए बंधकों का हिस्सा अप्रैल में बढ़कर 3.4% हो गया। परिप्रेक्ष्य के लिए, यह 20 से अधिक वर्षों में सबसे अधिक रीडिंग है, जो नवंबर-2 में पिछले 2008% शिखर को पार कर गई है। 30-59 दिन पहले देय बंधकों का हिस्सा एक साल पहले की तुलना में 2.5 पीपी बढ़ गया। हालाँकि चीज़ें बिगड़ती हुई दिखाई दे रही हैं, अपराध के अधिक गंभीर उपाय कम बने हुए हैं। 90 दिन या उससे अधिक समय के बकाया बंधकों का हिस्सा 2000 के बाद से अपने सबसे निचले स्तर पर रहा, और फौजदारी के कुछ चरण में बंधकों का हिस्सा 20 से अधिक वर्षों में सबसे कम था।
रिकॉर्ड नौकरी छूटने के बावजूद, हाल के महीनों में बेरोजगारी लाभ में वृद्धि के कारण घरों में काफी हद तक समृद्धि आई है। जुलाई के अंत में समाप्त होने वाले कुछ लाभों के साथ, परिवारों पर बंधक भुगतान को पूरा करने का दबाव पड़ सकता है, जिससे संभावित रूप से अपराधों में और वृद्धि हो सकती है। हालाँकि, बंधक दरों में गिरावट जारी है - 30 साल की निश्चित दर इस सप्ताह रिकॉर्ड निचले स्तर पर गिर गई - यह दर्शाता है कि खरीद और पुनर्वित्त की मांग में वृद्धि जारी रह सकती है। हम आने वाले महीनों में अपराधों की निगरानी करेंगे।
सप्ताह का विषय
2020 का चुनाव: एक ग्रीष्मकालीन अपडेट
2020 का अमेरिकी राष्ट्रपति चुनाव 3 नवंबर को निर्धारित है, और क्षितिज पर कुछ महत्वपूर्ण तारीखें हैं जो संकेत देती हैं कि अभियान सीजन का केंद्र जल्द ही हमारे सामने होगा। वर्तमान में, जो बिडेन के पास राष्ट्रीय चुनावों (शीर्ष चार्ट) में एक बड़ी बढ़त है, जो जुलाई 2016 के मध्य में हिलेरी क्लिंटन की बढ़त से लगभग तीन गुना अधिक है। कांग्रेस के स्तर पर मतदान डेमोक्रेट के लिए भी उतना ही मजबूत दिखता है। लेकिन हम वास्तव में सर्वेक्षणों पर कितना भरोसा कर सकते हैं? क्या 2016 में चुनाव बेतहाशा बंद नहीं हुए थे?
कुछ हद तक, 2016 में डोनाल्ड ट्रम्प का आश्चर्यजनक चुनाव मतदान के मुद्दों का परिणाम था। लेकिन ग्राहकों से बात करते हुए, हम यह मानने लगे हैं कि कुछ वित्तीय बाज़ार सहभागी मतदान त्रुटियों द्वारा निभाई गई भूमिका को अधिक महत्व देते हैं। राष्ट्रीय स्तर पर, रियल क्लियर पॉलिटिक्स (आरसीपी) मतदान औसत वास्तव में पिछले कुछ चुनावों की तुलना में 2016 में अधिक सटीक था।
तो क्या हुआ? एक प्रमुख कारक यह था कि पिछले कुछ हफ्तों में डोनाल्ड ट्रम्प ने बढ़त बना ली (निचला चार्ट)। एग्ज़िट पोल अतिरिक्त सबूत देते हैं कि राष्ट्रपति ट्रम्प ने देर से निर्णय लेने वाले मतदाताओं के बीच अच्छा प्रदर्शन किया। इसके अतिरिक्त, राज्य स्तर पर अधिक मतदान मुद्दे थे, विशेष रूप से विस्कॉन्सिन और मिशिगन में, जहां 1980 के दशक के बाद से किसी रिपब्लिकन राष्ट्रपति पद के उम्मीदवार के लिए चुनाव नहीं हुआ था। जिन चार राज्यों में ट्रम्प ने सबसे कम अंतर से जीत हासिल की, उनमें आरसीपी मतदान औसत ने ट्रम्प के समर्थन को औसतन 3.7 प्रतिशत अंक कम करके आंका। लेकिन फिलहाल उन राज्यों में बिडेन की बढ़त फ्लोरिडा में +5.2 से लेकर मिशिगन में +7.5 तक है।
यदि आज चुनाव होते, तो हमें संदेह है कि जो बिडेन को वोट टैली में एक स्वस्थ पसंदीदा माना जाएगा। लेकिन चुनाव परिवर्तनशील होते हैं, जिनमें सामान्य समय में भी उतार-चढ़ाव और परिवर्तन बिंदु होते हैं। 2020 में, एक ऐतिहासिक महामारी फैलने और नवंबर में दुनिया कैसी दिखेगी, इसके बारे में महत्वपूर्ण अनिश्चितता के साथ, हमारा मानना है कि चुनावी परिदृश्य में बदलावों के प्रति चौकस रहना और भी महत्वपूर्ण है।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


