
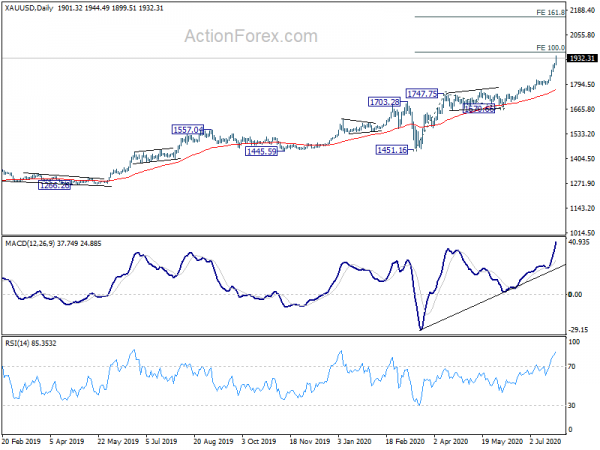
सोने में तेजी का रुख और तेज हो गया और आखिरकार आज इसने नया रिकॉर्ड स्तर बना लिया। यह ऐसे समय में आया है जब विश्व स्तर पर कोरोनोवायरस संक्रमण की दूसरी लहर के प्रमाण बढ़ रहे हैं। इसके अलावा, अमेरिका-चीन संबंध दशकों से सबसे निचले स्तर पर पहुंच गए हैं। डॉलर हालिया बिकवाली का विस्तार कर रहा है और व्यापार कर रहा है और आज तक का सबसे खराब प्रदर्शन कनाडा के बाद है। येन सबसे मजबूत है, उसके बाद न्यूजीलैंड डॉलर और फिर यूरो है। ग्रीनबैक काफ़ी कमज़ोर दिख रहा है और सप्ताह के अंत में फेड द्वारा इसे बचाए जाने की संभावना नहीं है।
तकनीकी रूप से, ध्यान इस बात पर होगा कि क्या यूरो पिछले सप्ताह की मजबूत तेजी को बरकरार रख सकता है, या यह अंततः जोखिम से बचने के कारण अभिभूत हो जाएगा। फिलहाल, EUR/JPY में और बढ़ोतरी अभी भी पक्ष में है और 124.43 का ब्रेक 114.42 से पूरा रिबाउंड फिर से शुरू हो जाएगा। लेकिन 121.96 समर्थन का टूटना 124.43 द्वारा अस्वीकृति का संकेत देगा और 119.31/120.27 समर्थन क्षेत्र की ओर अल्पकालिक समेकन पैटर्न का विस्तार करने के लिए गहरी गिरावट लाएगा। 1.0701 मामूली समर्थन बरकरार रहने के साथ EUR/CHF में आगे की वृद्धि भी पक्ष में है। 1.0797 के ब्रेक को कम से कम 1.0915 अल्पकालिक शीर्ष पर एक परीक्षण का लक्ष्य रखना चाहिए। लेकिन 1.0701 को तोड़ने से इसके बजाय 1.0602 समर्थन पर एक परीक्षण आएगा।
एशिया में फिलहाल निक्केई -0.24% नीचे है। हांगकांग एचएसआई -0.36% नीचे है। चीन का शंघाई एसएसई -0.36% नीचे है। सिंगापुर स्ट्रेट टाइम्स -0.25% नीचे है। जापान 10-वर्षीय JGB उपज 0.0046 बढ़कर 0.021 पर है।
सोना नई रिकॉर्ड ऊंचाई पर पहुंचा, अगला प्रमुख लक्ष्य 2020
एक और सप्ताह शुरू होते ही सोने की तेजी का रुख और तेज हो गया और 1944.349 की नई रिकॉर्ड ऊंचाई पर पहुंच गया। 1920.70 में बनाया गया 2011 का पिछला रिकॉर्ड अब निकाला गया है। निकट अवधि के दृष्टिकोण से, अगला लक्ष्य 100% प्रक्षेपण 1451.16 से 1747.75 होगा, जो 1670.66 से बढ़कर 1967.25 हो जाएगा। नकारात्मक पक्ष में, 1887.16 के मामूली समर्थन का टूटना पहले कुछ समेकन लाएगा।
हालाँकि, वास्तविक परीक्षण 261.8 पर 1046.37 से 1375.17 से 1160.17 के 2020.96% प्रक्षेपण के मध्यम अवधि के लक्ष्य पर होगा।
BoJ: वित्त वर्ष 2022 में भी अर्थव्यवस्था के महामारी-पूर्व स्तर तक पहुंचने की संभावना नहीं है
BoJ की 14-15 जुलाई की बैठक की राय के सारांश में दोहराया गया कि अर्थव्यवस्था में H2 से "धीरे-धीरे सुधार होने की संभावना है", लेकिन गति "केवल मध्यम" होने की उम्मीद है क्योंकि कोरोनोवायरस प्रभाव बना हुआ है। अर्थव्यवस्था के "वित्त वर्ष 2022 में भी" महामारी-पूर्व स्तर पर लौटने की "संभावना नहीं" है, क्योंकि महामारी के प्रभावों से उबरने के लिए "संरचनात्मक परिवर्तन" में समय लगेगा।
इसके अलावा, ऐसा लगता है कि कोविड-19 का आर्थिक झटका "काफी हद तक नकारात्मक मांग के झटके के लिए जिम्मेदार" है। ऐसे संकेत हैं कि अल्पकालिक मुद्रास्फीति की उम्मीदों में गिरावट का असर मध्यम से दीर्घकालिक पर पड़ रहा है। "कुछ समय के लिए कीमतों पर नीचे की ओर दबाव पड़ने की संभावना है"।
एक राय में कहा गया है कि "आगे के मार्गदर्शन को संशोधित करके इसे और अधिक शक्तिशाली बनाना उचित है जो अपस्फीति को बढ़ने नहीं देता है और कीमतों से संबंधित ठोस स्थितियों के तहत अतिरिक्त सहजता उपायों की ओर ले जाता है।" एक ने कहा कि बीओजे को "पारेषण चैनलों और नीतिगत उपायों के प्रभावों की जांच करनी चाहिए, जबकि जोखिमों पर ध्यान देना चाहिए कि कीमतों और विकास की उम्मीदों में और गिरावट आएगी और ऐसी स्थिति लंबे समय तक बनी रहेगी"।
आरबीए केंट: महामारी नीति प्रतिक्रियाएं केंद्रीय बैंकिंग की आजीविका का प्रतिनिधित्व करती हैं
आरबीए के सहायक गवर्नर क्रिस केंट ने एक भाषण में कहा कि ऑस्ट्रेलियाई अधिकारियों ने कोरोनोवायरस महामारी के गंभीर प्रभाव के जवाब में "राजकोषीय, मौद्रिक और विवेकपूर्ण नीतियों सहित अभूतपूर्व समर्थन" प्रदान किया है। आरबीए का ध्यान "उधार लेने की लागत कम रखने और ऋण की आपूर्ति बनाए रखने में मदद करने" पर केंद्रित है।
उन्होंने वर्णन किया कि आरबीए के उपायों को "केंद्रीय बैंकिंग की 'रोटी और मक्खन' का प्रतिनिधित्व करने वाला माना जा सकता है - जो काफी जरूरत के समय मांग को पूरा करने के लिए तरलता प्रदान करता है, जिससे महत्वपूर्ण बाजारों को स्थिर करने के लिए कार्य किया जाता है।"
परिचालन ने "अच्छी तरह से काम किया है" और "बाजार की धारणा और समायोजनात्मक वित्तीय स्थितियों में उल्लेखनीय सुधार में योगदान दिया है।" साथ ही, एक सवाल के जवाब में केंट ने कहा कि नकारात्मक दरें फिलहाल कोई विकल्प नहीं हैं और नए मौद्रिक नीति उपाय फिलहाल विचाराधीन नहीं हैं।
फेड अपनी पीठ थपथपाएगा जबकि फोकस दूसरी तिमाही के सकल घरेलू उत्पाद पर है
एफओएमसी दर निर्णय इस सप्ताह का मुख्य आकर्षण है लेकिन फेड द्वारा अपनी मौद्रिक नीतियों में कोई बदलाव करने की उम्मीद नहीं है। नए बयान में कुछ प्रकार के अग्रगामी मार्गदर्शन को शामिल किया जा सकता है, जो औपचारिक रूप से अध्यक्ष जेरोम पॉवेल की टिप्पणी को प्रतिबिंबित करता है कि वह "दरें बढ़ाने के बारे में सोचने के बारे में भी नहीं सोच रहे थे"। फिर भी, वास्तविक महत्वपूर्ण बैठक सितंबर में होगी, क्योंकि फेड अंततः मौद्रिक नीति समीक्षा के परिणामों को प्रकट कर सकता है और नए पूर्वानुमान प्रकाशित कर सकता है।
डेटा के मोर्चे पर, अमेरिका और यूरोज़ोन (फ्रांस और जर्मनी सहित) की दूसरी तिमाही की जीडीपी सबसे अधिक ध्यान आकर्षित करेगी। अमेरिका के लिए, टिकाऊ वस्तुओं के ऑर्डर, उपभोक्ता विश्वास, व्यापार संतुलन, बेरोजगार दावे और पीसीई पर नजर रखी जाएगी। चीन पीएमआई के साथ जर्मनी आईएफओ, यूरोजोन सीपीआई, कनाडा जीडीपी, ऑस्ट्रेलिया सीपीआई पर भी नजर रखी जाएगी। यहाँ सप्ताह के लिए कुछ मुख्य अंश दिए गए हैं:
- सोमवार: बीओजे की राय का सारांश, सभी उद्योग सूचकांक; यूरोज़ोन एम3; जर्मनी इफो व्यापार माहौल; अमेरिका के टिकाऊ सामान के ऑर्डर।
- मंगलवार: जापान कॉर्पोरेट सेवा मूल्य सूचकांक; यूके सीबीआई ने बिक्री, एसएंडपी केस शिलर मूल्य सूचकांक, उपभोक्ता विश्वास का एहसास किया।
- बुधवार: ऑस्ट्रेलिया सीपीआई; स्विस आर्थिक अपेक्षाएँ; यूके एम4 मुद्रा आपूर्ति, बंधक अनुमोदन; अमेरिकी माल व्यापार संतुलन, थोक सूची, लंबित गृह बिक्री, एफओएमसी दर निर्णय।
- गुरुवार: न्यूज़ीलैंड भवन निर्माण परमिट; ऑस्ट्रेलिया में भवन निर्माण की मंजूरी, आयात कीमतें; स्विस KOF आर्थिक बैरोमीटर; जर्मनी सीपीआई, बेरोजगारी, जीडीपी; ईसीबी मासिक बुलेटिन, यूरोज़ोन बेरोजगारी दर; अमेरिकी जीडीपी, बेरोजगार दावे।
- शुक्रवार: यूके जीएफके उपभोक्ता विश्वास; जापान में बेरोजगारी दर, औद्योगिक उत्पादन, उपभोक्ता विश्वास, आवास प्रारंभ; चीन पीएमआई; ऑस्ट्रेलिया पीपीआई, निजी क्षेत्र ऋण; फ़्रांस सकल घरेलू उत्पाद, उपभोक्ता व्यय; जर्मनी खुदरा बिक्री, स्विस खुदरा बिक्री; यूरोजोन सीपीआई, जीडीपी; कनाडा जीडीपी, आईपीपीआई और आरएमपीआई; अमेरिकी व्यक्तिगत आय और व्यय, रोजगार लागत; शिकागो पीएमआई.
यूएसडी / जेपीवाई दैनिक आउटलुक
दैनिक पिवोट्स: (एसएक्सयुएक्सएक्स) 1; (पी) 105.58; (R106.24) 1; अधिक…
USD/JPY में गिरावट आज भी जारी है और अब तक 105.44 के निचले स्तर पर पहुंच गई है। 61.8 से 101.18 के 111.71% रिट्रेसमेंट के लिए 105.20 पर इंट्राडे पूर्वाग्रह नीचे की ओर बना हुआ है। वहां ब्रेक 100 से 111.71 पर 105.98 से 109.85 के 104.12% प्रक्षेपण का लक्ष्य रखेगा। सकारात्मक पक्ष पर, 106.13 से ऊपर का मामूली प्रतिरोध पहले इंट्राडे पूर्वाग्रह को तटस्थ कर देगा। लेकिन एक और गिरावट लाने के लिए रिकवरी को 106.63 समर्थन प्रतिरोध तक सीमित किया जाना चाहिए।
बड़ी तस्वीर में, USD / JPY अभी भी लंबे समय तक गिरने वाले चैनल में बना हुआ है जो कि 118.65 (दिसंबर 2016) में वापस शुरू हुआ था। इसलिए, ट्रेंड रिवर्सल का कोई स्पष्ट संकेत अभी तक नहीं है। डाउन ट्रेंड अभी भी 101.18 कम के माध्यम से विस्तार कर सकता है। हालाँकि, 112.22 के निरंतर टूटने से डाउन ट्रेंड के पूरा होने और 118.65 और इससे अधिक के लिए आउटलुक तेजी को पूरा करने की पुष्टि होनी चाहिए।
आर्थिक संकेतक अपडेट
| GMT | CCY | कार्यक्रम | वास्तविक | पूर्वानुमान | पूर्व | संशोधित |
|---|---|---|---|---|---|---|
| 23:50 | JPY | राय के बीओजे सारांश | ||||
| 4:30 | JPY | सभी उद्योग गतिविधि सूचकांक एम/एम मई | -3.50% | -3.50% | -6.40% | |
| 8:00 | ईयूआर | जर्मनी आईएफओ बिजनेस क्लाइमेट जुलाई | 89.3 | 86.2 | ||
| 8:00 | ईयूआर | जर्मनी आईएफओ उम्मीदें जुलाई | 93.4 | 91.4 | ||
| 8:00 | ईयूआर | जर्मनी आईएफओ वर्तमान मूल्यांकन जुलाई | 85 | 81.3 | ||
| 8:00 | ईयूआर | यूरोज़ोन एम3 मुद्रा आपूर्ति वर्ष/वर्ष जून | 9.30% तक | 8.90% तक | ||
| 12:30 | USD | टिकाऊ सामान ऑर्डर जून | 6.50% तक | 15.70% तक | ||
| 12:30 | USD | टिकाऊ सामान के ऑर्डर पूर्व परिवहन जून | 3.50% तक | 3.70% तक |




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


