
अमेरिकी समीक्षा
गोली की गूंज दुनिया भर में सुनाई दी
- इस सप्ताह अमेरिका में कोविड का पहला टीकाकरण शुरू हुआ और दूसरा टीका भी जल्द ही शुरू होने वाला है। लेकिन, वायरस के फिर से उभरने और गतिशीलता प्रतिबंधों में वृद्धि से यह पता चलता है कि राजकोषीय सहायता आर्थिक सुधार सुनिश्चित करने में कैसे मदद करेगी।
- पिछले सप्ताह सितम्बर के बाद से सबसे अधिक संख्या में व्यक्तियों ने बेरोजगारी के लिए प्रारंभिक दावा दायर किया।
- नवंबर में खुदरा बिक्री उम्मीदों से कम रही और टिकाऊ वस्तुओं की खपत में आसन्न गिरावट का संकेत है, जिसका विनिर्माण क्षेत्र में सुधार पर भी प्रभाव पड़ेगा।
- आवास क्षेत्र एक उज्ज्वल क्षेत्र बना हुआ है, जहां पिछले महीने 1.2% की वृद्धि हुई।
गोली की गूंज दुनिया भर में सुनाई दी
अमेरिका में पहला कोविड टीकाकरण सोमवार को शुरू हुआ, कुछ ही दिनों पहले फाइजर-बायोएनटेक वैक्सीन को FDA आपातकालीन प्राधिकरण मिला था। गुरुवार को, एक दूसरे टीके, मॉडर्ना कोविड वैक्सीन को FDA के चिकित्सा सलाहकारों द्वारा अनुमोदन के लिए अनुशंसित किया गया था। FDA आपातकालीन प्राधिकरण आसन्न है।
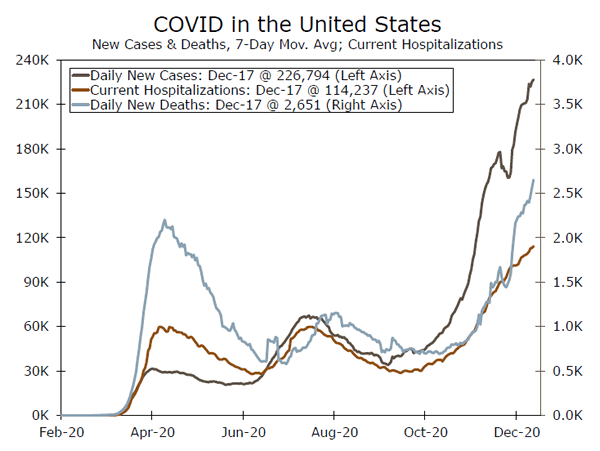
दूसरे टीके की खबर संयुक्त राज्य अमेरिका में महामारी के अब तक के सबसे घातक दिन के बाद आई है, क्योंकि वायरस पूरे देश में फैल रहा है। वायरस के फिर से उभरने से वायरस के प्रसार को रोकने के लिए अधिक गतिशीलता प्रतिबंध लग रहे हैं, जिसके परिणामस्वरूप व्यवसाय बंद हो रहे हैं और परिणामस्वरूप श्रमिकों को काम से निकाला जा रहा है, जो सहायता के लिए फिर से बेरोजगारी लाभ की ओर रुख कर रहे हैं। पिछले सप्ताह, 885K अतिरिक्त श्रमिकों ने बेरोजगारी बीमा के लिए प्रारंभिक दावा दायर किया, जो लगातार दूसरी साप्ताहिक वृद्धि और सितंबर की शुरुआत के बाद से उच्चतम रीडिंग को दर्शाता है। दावों में वृद्धि गैर-कृषि पेरोल सर्वेक्षण सप्ताह के दौरान हुई, जो दिसंबर के रोजगार के लिए नकारात्मक प्रिंट की संभावना को बढ़ाता है।
कुल 20.6 मिलियन व्यक्ति किसी न किसी तरह का बेरोज़गारी बीमा प्राप्त करना जारी रखते हैं, जबकि 14 मिलियन लोग अस्थायी कार्यक्रम (जैसे PUA या PEUC) से सहायता पर निर्भर हैं। इन अस्थायी बढ़े हुए लाभों की 26 दिसंबर की समाप्ति के साथ, सभी की निगाहें कांग्रेस पर टिकी हुई हैं कि क्या कोई अतिरिक्त COVID-राहत पैकेज पारित होगा। अब हम देखते हैं कि यह अधिक संभावना है कि राहत विधेयक कानून बन जाएगा और इसमें अन्य बातों के अलावा, बढ़े हुए लाभों का विस्तार शामिल होगा। COVID-राहत के बारे में अधिक जानकारी के लिए पेज 8 पर सप्ताह का विषय देखें।
माल की खपत में आसन्न वायु पॉकेट
इस सप्ताह के आर्थिक आंकड़ों ने वस्तुओं की खपत के लिए आने वाले संभावित उतार-चढ़ाव का पूर्वाभास करा दिया है, जो अप्रैल में लॉकडाउन हटने के बाद से बहुत बढ़ गया है। नवंबर में खुदरा बिक्री में अपेक्षा से अधिक 1.1% की गिरावट आई। बिक्री में गिरावट, आंशिक रूप से वायरस के बारे में नई चिंता को दर्शाती है क्योंकि गैर-स्टोर खुदरा विक्रेता (ऑनलाइन बिक्री), किराना स्टोर और निर्माण सामग्री स्टोर- खुदरा विक्रेता जो संकट की शुरुआत में लाभान्वित हुए थे- महीने के दौरान बिक्री में वृद्धि की रिपोर्ट करने वाले केवल तीन खुदरा विक्रेता थे। खुदरा आंकड़े चौथी तिमाही में टिकाऊ वस्तुओं की खपत में कुछ गिरावट का जोखिम दर्शाते हैं, लेकिन हमारी छुट्टियों की बिक्री (HS) में 9% साल-दर-साल वृद्धि का पूर्वानुमान कमोबेश बरकरार है। चूंकि HS में कुछ ऐसी श्रेणियां शामिल नहीं हैं जो संघर्ष कर रही हैं, जैसे कि गैस स्टेशन, ऑटो और रेस्तरां, इसलिए नवंबर HS में गिरावट केवल 0.3% थी। हमें दिसंबर में भी मामूली गिरावट देखने को मिलेगी, लेकिन चूंकि HS पहले से ही इतने उच्च स्तर के खर्च से बाहर आ रहे हैं, इसलिए साल-दर-साल बड़ी वृद्धि अभी भी कार्ड में है।
उपभोक्ता व्यय के पक्ष में माल व्यय की संरचना ने विनिर्माण को लाभ पहुंचाया है, जो नवंबर में 0.8% बढ़ा है। लेकिन, कुल विनिर्माण उत्पादन वायरस से पहले के शिखर से 5% कम है और माल व्यय में प्रत्याशित मंदी औद्योगिक उत्पादन में गिरावट का संकेत देती है, विशेष रूप से उन श्रेणियों में जो हाल ही में बेहतर प्रदर्शन कर रही हैं, जैसे उपभोक्ता सामान और सूचना प्रसंस्करण उपकरण। इसलिए, देश और दुनिया के अपने पैरों पर वापस आने का मतलब यह भी होगा कि खर्च में सेवा अर्थव्यवस्था की ओर बदलाव होगा, जिसका मतलब है टिकाऊ वस्तुओं की खरीद के लिए कम वॉलेट-शेयर। उस बिंदु पर, उपकरणों पर व्यावसायिक खर्च सुस्ती को दूर करने और विनिर्माण उत्पादन के लिए विकास का इंजन बनने के लिए होगा।
यूएस आउटलुक
मौजूदा गृह बिक्री • मंगलवार
आवास बाजार में तेजी का सिलसिला अक्टूबर में भी जारी रहा, क्योंकि मौजूदा घरों की बिक्री उम्मीदों से कहीं अधिक रही और यह 6.85 मिलियन यूनिट वार्षिक दर पर पहुंच गई, जो 2006 के बाद सबसे अधिक है। इन्वेंट्री घटकर 1.42 मिलियन रह गई, जो पिछले साल के स्तर से 19.8% कम है, और महीने की आपूर्ति घटकर 2.5 महीने रह गई, जो रिकॉर्ड स्तर पर सबसे कम है। कम आपूर्ति और मजबूत मांग के कारण घरों की कीमतें आसमान छू रही हैं। औसत एकल-परिवार घर की कीमत एक साल पहले की तुलना में 16% बढ़कर $317,700 हो गई।
हालांकि हमें उम्मीद है कि बिक्री की यह मजबूत गति जारी रहेगी, लेकिन सुधार की दर जल्द ही धीमी हो सकती है। लंबित गृह बिक्री, जो मौजूदा बिक्री से एक या दो महीने आगे है, सितंबर में 2.0% गिर गई। इसी तरह, बंधक खरीद आवेदन इस गर्मी में पहुंची ऊंची ऊंचाइयों से वापस नीचे आने लगे हैं। हम नवंबर की मौजूदा गृह बिक्री में मामूली गिरावट की उम्मीद करते हैं, जो 6.78 मिलियन यूनिट वार्षिक दर पर होगी। हालांकि, इस थोड़े निचले स्तर पर भी, आवास क्षेत्र 2020 के आर्थिक सुधार का एक उज्ज्वल स्थान बना हुआ है।
पिछला: 6.85 मिलियन वेल्स फ़ार्गो: 6.78 मिलियन सर्वसम्मति: 6.70 मिलियन (SAAR)
व्यक्तिगत आय एवं व्यय • बुधवार
नवंबर ऐसा महीना प्रतीत होता है जिसमें कोविड मामलों में वृद्धि ने आर्थिक गतिविधियों को प्रभावित करना शुरू कर दिया। नवंबर में खुदरा बिक्री में 1.1% की गिरावट आई, जो अप्रैल के बाद सबसे बड़ी गिरावट थी, और गैर-कृषि पेरोल में केवल 245,000 की वृद्धि हुई। इसके बाद, नवंबर में व्यक्तिगत आय और व्यय दोनों में संभवतः मामूली गिरावट आई।
2020 की कोविड मंदी ऐतिहासिक रूप से अनोखी रही है क्योंकि वास्तविक डिस्पोजेबल आय वृद्धि और वास्तविक व्यक्तिगत खपत वर्ष की शुरुआत में पूरी तरह से अलग हो गई (बाएं चार्ट)। सरकारी प्रतिबंधों और व्यवहारिक परिवर्तनों ने खपत में ऐतिहासिक गिरावट को बढ़ावा दिया, जबकि राजकोषीय सहायता ने लाखों प्रभावित श्रमिकों के लिए आय का पुल प्रदान किया। लेकिन, जैसा कि यह राजकोषीय सहायता लगातार कम होती जा रही है, और फरवरी की तुलना में लगभग 10 मिलियन कम नियोजित श्रमिकों के बावजूद नौकरी में वृद्धि धीमी हो गई है, कांग्रेस की ओर से कोविड राहत का एक और दौर गर्म मौसम और वसंत के अंत में वैक्सीन के व्यापक वितरण के लिए महत्वपूर्ण पुल हो सकता है।
पिछला: -0.7% वेल्स फ़ार्गो: -0.2% आम सहमति: -0.3% (व्यक्तिगत आय, महीने-दर-महीने)
टिकाऊ माल आदेश • बुधवार
कोविड मामलों में तेजी के बावजूद फैक्ट्री सेक्टर की रिकवरी के बीच टिकाऊ वस्तुओं के ऑर्डर में लगातार बढ़ोतरी हो रही है। नवंबर में गैर-रक्षा पूंजीगत वस्तुओं के ऑर्डर में 0.8% की वृद्धि हुई, जो अब महामारी से पहले के स्तर से काफी ऊपर है। 2020 में कोर ऑर्डर और शिपमेंट में गिरावट पिछली दो मंदी के दौरान आई गिरावट से काफी कम थी, और उछाल तेज रहा है (दाएं तरफ चार्ट)। निवेश योजनाएं बढ़ रही हैं, और महामारी से एक साल पहले उपकरणों पर खर्च के चरम पर होने के बाद से पूंजीगत व्यय के लिए कुछ दबी हुई मांग हो सकती है।
हम नवंबर में टिकाऊ वस्तुओं के लिए एक और लाभ की उम्मीद करते हैं, हालांकि यह एक छोटी सी वृद्धि होगी। कोर कैपिटल गुड्स शिपमेंट वर्तमान तिमाही के उपकरण खर्च के लिए हमारे पूर्वानुमान में एक महत्वपूर्ण इनपुट है। हमने अपने नवीनतम अपडेट में Q4-2020 के लिए अपने उपकरण खर्च के पूर्वानुमान को संशोधित किया है, और अब हम Q1.7 में साल-दर-साल 4% की वृद्धि के साथ वास्तविक उपकरण खर्च की उम्मीद करते हैं।
पिछला: 1.3% वेल्स फ़ार्गो: 0.7% आम सहमति: 0.6% (महीना-ओवर-महीना)
वैश्विक समीक्षा
यूरोजोन में लॉकडाउन से चौथी तिमाही की वृद्धि पर असर पड़ने की संभावना
- यूरोजोन के विनिर्माण पीएमआई में दिसंबर में अप्रत्याशित रूप से वृद्धि हुई, जबकि सेवा पीएमआई में अपेक्षा से अधिक उछाल आया। सर्वेक्षण डेटा में उछाल के बावजूद, यूरोजोन अर्थव्यवस्था के लिए निकट-अवधि का दृष्टिकोण नकारात्मक बना हुआ है, जिसे नए सिरे से कोविड प्रसार और संबंधित लॉकडाउन उपायों को देखते हुए देखा जा सकता है।
- नॉर्जेस बैंक ने इस सप्ताह अपनी मौद्रिक नीति बैठक में अपनी बेंचमार्क दर को शून्य पर बनाए रखा, लेकिन साथ में दिए गए बयान का लहजा कुछ हद तक आक्रामक था। केंद्रीय बैंक ने अपने अनुमानित दर पथ को हटा दिया, अब 2022 की शुरुआत में दर वृद्धि का अनुमान है। इस बीच, बैंक ऑफ इंग्लैंड ने भी इस सप्ताह बैठक की, जिसमें अपनी नीति दर को 0.10% पर अपरिवर्तित रखा।
यूरोजोन पीएमआई में दिसंबर में आश्चर्यजनक वृद्धि
दिसंबर में यूरोजोन सर्वेक्षण डेटा में सुधार हुआ। विनिर्माण PMI 1.7 अंक बढ़कर 55.5 पर पहुंच गया, जो 31 महीने का उच्चतम स्तर है, जबकि सेवा क्षेत्र PMI 5.6 अंक बढ़कर 47.3 पर पहुंच गया - दोनों ही बाजार की अपेक्षाओं से अधिक हैं। सर्वेक्षण ने संकेत दिया कि दिसंबर में वस्तुओं के लिए नए ऑर्डर अधिक तेज़ी से बढ़े, जबकि कुल मिलाकर रोजगार 10 महीनों में सबसे धीमी गति से गिरा, जो श्रम बाजार में स्थिरता के कुछ संकेत देता है। रोजगार में धीमी गिरावट आंशिक रूप से आने वाले वर्ष के बारे में आशावाद के कारण थी। आने वाले 12 महीनों में उत्पादन के बारे में व्यावसायिक उम्मीदें अप्रैल 2018 के बाद से उच्चतम स्तर पर पहुंच गईं, और भविष्य की संभावनाओं के बारे में भावना में भी सुधार हुआ। राष्ट्रीय स्तर पर, जर्मनी के विनिर्माण और सेवा PMI क्रमशः 58.6 और 47.7 पर पहुंच गए, जबकि फ्रांस के PMI में भी वृद्धि हुई।
इस सकारात्मक खबर के विपरीत, नीदरलैंड और जर्मनी - क्षेत्र की सबसे बड़ी अर्थव्यवस्था - ने इस सप्ताह सख्त लॉकडाउन की घोषणा की क्योंकि कोविड के मामले नए रिकॉर्ड ऊंचाई पर पहुंच गए हैं। बुधवार तक, जर्मनी में सभी गैर-जरूरी दुकानें कम से कम 10 जनवरी तक बंद रहेंगी, जबकि स्कूलों और नर्सरी में बच्चों को अन्य सामाजिक दूरी उपायों के साथ घर पर रहने के लिए प्रोत्साहित किया जाता है। दिसंबर के उत्साहजनक पीएमआई सर्वेक्षणों के बावजूद, कुछ यूरोज़ोन देशों में सख्त लॉकडाउन पूरी तरह से परिलक्षित नहीं हुए, और निकट-अवधि का दृष्टिकोण चुनौतीपूर्ण बना हुआ है। नए सिरे से कोविड प्रसार और संबंधित प्रतिबंधों से Q4 GDP में नए सिरे से गिरावट आनी चाहिए।
नॉर्जेस बैंक का आक्रामक बयान
इस सप्ताह अपनी नीति बैठक में, नॉर्जेस बैंक ने अपनी नीति दर को शून्य पर स्थिर रखने का विकल्प चुना, जैसा कि व्यापक रूप से अपेक्षित था, लेकिन साथ में दिया गया बयान कुछ हद तक आक्रामक था। नीति निर्माताओं ने स्वीकार किया कि कोविड मामलों में वृद्धि और इसके परिणामस्वरूप सख्त रोकथाम उपायों ने गतिविधि पर भार डाला है, लेकिन संकेत दिया कि वैक्सीन के मोर्चे पर सकारात्मक समाचारों के कारण 2021 में तेजी से सुधार की संभावनाएं हैं। नीति दर पथ को अपेक्षा से अधिक उठाया गया था, अब 2021 में वर्तमान स्तर पर दर दिखाई दे रही है, लेकिन 2022 की पहली छमाही से धीरे-धीरे वृद्धि हो रही है। आज की नीति बैठक के बाद, अब हम 2022 की शुरुआत में पहली दर वृद्धि की ओर झुके हुए जोखिम देखते हैं। इस सप्ताह के बयान में अद्यतन आर्थिक पूर्वानुमान भी शामिल थे। केंद्रीय बैंक ने Q4-2020 और Q1-2021 के लिए अपने मुख्य भूमि जीडीपी विकास अनुमानों को थोड़ा कम कर दिया, जबकि 2021 के शेष के अनुमानों को संशोधित कर बढ़ा दिया गया। मुद्रास्फीति के लिए, अंतर्निहित मुद्रास्फीति कुछ हद तक कम रही है।
ब्रेक्सिट संक्रमण की समयसीमा से पहले BoE ने रोक लगा दी
बैंक ऑफ इंग्लैंड (BoE) ने भी इस सप्ताह बैठक की, जिसमें बैंक दर को 0.10% पर रखा गया तथा कुल परिसंपत्ति खरीद लक्ष्य को £895B पर रखा गया। इस सप्ताह की बैठक ब्रेक्सिट व्यापार सौदे के लिए 31 दिसंबर की समयसीमा से ठीक पहले हुई है। BoE ने कहा कि कोई सौदा न होने की स्थिति में, वह परिसंपत्ति खरीद की गति बढ़ा सकता है। हमारा आधार मामला BoE के लिए हमारे पूर्वानुमान क्षितिज पर मौद्रिक नीति को स्थिर रखने के लिए बना हुआ है, तथा यह कि अंतिम समय में सौदा किया जाएगा, हालांकि सौदे के बाद पाउंड में कोई भी मजबूती अल्पकालिक होनी चाहिए।
वैश्विक आउटलुक
स्वीडन आर्थिक प्रवृत्ति • मंगलवार
स्वीडिश सरकार द्वारा कोविड की दूसरी लहर को नियंत्रण में रखने के लिए कुछ हद तक सख्त लॉकडाउन का विकल्प चुनने के बावजूद, स्वीडिश अर्थव्यवस्था में सुधार होता दिख रहा है। नवंबर में अधिकांशतः आत्मविश्वास संकेतक उत्साहजनक रहे, आर्थिक प्रवृत्ति सर्वेक्षण 1.5 अंक बढ़कर 97.5 पर पहुंच गया। यह सुधार आंशिक रूप से विनिर्माण क्षेत्र से मजबूत संकेतों के कारण हुआ। विनिर्माण उद्योग के लिए आत्मविश्वास संकेतक 4.2 अंक बढ़कर 110.6 हो गया; हालांकि, व्यक्तिगत वित्त और समग्र अर्थव्यवस्था दोनों के संदर्भ में अधिक नकारात्मक अपेक्षाओं के कारण उपभोक्ता आत्मविश्वास संकेतक 0.9 अंक गिरकर 88.3 पर आ गया। अगले सप्ताह दिसंबर के आत्मविश्वास सर्वेक्षणों की रिलीज़ से इस बारे में अतिरिक्त जानकारी मिलनी चाहिए कि कोविड प्रकोप के बीच उपभोक्ता स्वीडिश अर्थव्यवस्था को कैसे देखते हैं। नवंबर के लिए खुदरा बिक्री भी जारी की जाएगी, जो स्थानीय प्रतिबंधों और वायरस की दूसरी लहर से समग्र जीडीपी विकास पर पड़ने वाले प्रभाव के बारे में कुछ अतिरिक्त जानकारी देगी।
पिछला: 97.5
कनाडा मासिक जीडीपी • बुधवार
कनाडा में कोविड मामलों में उछाल के बावजूद कनाडा की अर्थव्यवस्था अभी भी अच्छी राह पर है। तीसरी तिमाही के सकल घरेलू उत्पाद में तिमाही-दर-तिमाही (वार्षिक) 3% की उछाल आई, जो आम सहमति की अपेक्षाओं से थोड़ा कम है, लेकिन रिपोर्ट के विवरण मजबूत थे। उपभोक्ता खर्च तिमाही-दर-तिमाही 40.5% बढ़ा और व्यावसायिक निवेश 62.8% की गति से बढ़ा। मासिक आधार पर, सितंबर की सकल घरेलू उत्पाद में महीने-दर-महीने 82.4% की वृद्धि हुई, जो 0.8% की अपेक्षा से कम है।
अगले सप्ताह, अक्टूबर के जीडीपी संकेतक के जारी होने के साथ ही हमें चौथी तिमाही में कनाडा की अर्थव्यवस्था की स्थिति के बारे में नवीनतम जानकारी मिलेगी। हालांकि आने वाले महीनों में विकास की गति धीमी रहने की संभावना है, लेकिन ऐसा प्रतीत होता है कि चौथी तिमाही में अर्थव्यवस्था ने अच्छी गति बनाए रखी है।
पिछला: 0.8% (माह-दर-महीना)
टर्की दर निर्णय • गुरुवार
नवंबर की शुरुआत में, राष्ट्रपति एर्दोगन ने मुद्रा को स्थिर करने में विफल रहने के कारण केंद्रीय बैंक के प्रमुख को हटा दिया और पूर्व वित्त मंत्री नासी अगबल को तुर्की के नए केंद्रीय बैंक गवर्नर के रूप में नियुक्त किया। तकनीकी प्रतिस्थापन के साथ, बाजार सहभागियों को अधिक रूढ़िवादी नीति निर्माण ढांचे की उच्च उम्मीदें थीं, और अगबल ने महत्वपूर्ण ब्याज दर वृद्धि के साथ इसे पूरा किया। नवंबर की अपनी नीति बैठक में, केंद्रीय बैंक ने अपनी एक सप्ताह की रेपो दर 475 बीपीएस बढ़ाकर 15.00% कर दी, और कहा कि सभी फंडिंग मुख्य नीति दर के माध्यम से प्रदान की जाएगी। नवंबर की महत्वपूर्ण दर वृद्धि के बाद, हम अगले सप्ताह की नीति बैठक में नीति दर के 15.00% पर स्थिर रहने की उम्मीद करते हैं।
राष्ट्रपति एर्दोगन अपरंपरागत मौद्रिक नीतियों पर टिप्पणी करना जारी रखते हैं और तुर्की में बुनियादी बातें कमज़ोर बनी हुई हैं, नवंबर में तुर्की की सीपीआई मुद्रास्फीति अभी भी साल-दर-साल 14.03% पर उच्च स्तर पर है। आगे चलकर, बाजारों में केंद्रीय बैंक की स्वतंत्रता पर सवाल उठने की संभावना बनी रहेगी।
पिछला: 15.00% वेल्स फ़ार्गो: 15.00% आम सहमति: 16.50%
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
फेड द्वारा परिसंपत्तियां खरीदना जारी रखना
FOMC ने वर्ष की अपनी अंतिम नीति बैठक 16 दिसंबर को पूरी की और, जैसा कि व्यापक रूप से अपेक्षित था, अपनी मुख्य नीति दर (शीर्ष चार्ट) के लिए अपनी वर्तमान लक्ष्य सीमा में कोई बदलाव नहीं किया। न ही समिति ने ट्रेजरी प्रतिभूतियों ($80 बिलियन प्रति माह) या बंधक-समर्थित प्रतिभूतियों ($40 बिलियन) की अपनी मासिक खरीद दर में कोई बदलाव किया। हालाँकि, FOMC ने परिसंपत्तियों की खरीद जारी रखने की अवधि के बारे में अपने दृष्टिकोण में थोड़ा बदलाव किया।
इससे पहले, FOMC ने कहा था कि वह "आने वाले महीनों में" अपनी परिसंपत्ति खरीद जारी रखेगा। इस सप्ताह जारी किए गए बयान में, FOMC ने कहा कि परिसंपत्ति खरीद तब तक जारी रहेगी जब तक कि समिति के अधिकतम रोजगार और मूल्य स्थिरता लक्ष्यों की दिशा में पर्याप्त प्रगति नहीं हो जाती। "पर्याप्त प्रगति" का अर्थ अस्पष्ट है, और यह शब्द उस समय अवधि के बारे में बहुत कम स्पष्टता प्रदान करता है जिसके दौरान फेड अपनी परिसंपत्ति खरीद जारी रखेगा। लेकिन, संभवतः FOMC संकेत दे रहा है कि खरीद "आने वाले महीनों" से अधिक समय तक जारी रहेगी।
इस संबंध में, बैठक के समापन पर जारी किया गया आर्थिक अनुमानों का सारांश ज्ञानवर्धक था। 2021 समिति सदस्यों के बीच 17 के अंत में बेरोजगारी दर का औसत पूर्वानुमान 5.0% (मध्य चार्ट) था। इसके अलावा, अगले साल के अंत में PCE मुद्रास्फीति दर का औसत पूर्वानुमान 1.8% था। समझदार पर्यवेक्षक इस बात पर बहस कर सकते हैं कि क्या "अधिकतम" रोजगार की दिशा में "पर्याप्त प्रगति" हुई है, अगर बेरोजगारी अगले साल के अंत में 5.0% की मौजूदा दर से घटकर 6.7% हो गई है। इसी तरह, Q1.2-3 में PCE मुद्रास्फीति 2020% थी। क्या "पर्याप्त प्रगति" हुई है अगर 2 के अंत में मुद्रास्फीति 2021% से नीचे रहती है?
नतीजा यह है कि हमारा मानना है कि फेड 2021 के अंत तक ट्रेजरी सिक्योरिटीज और एमबीएस दोनों को उनकी मौजूदा दरों पर खरीदना जारी रखेगा। 10 साल की ट्रेजरी सिक्योरिटी पर यील्ड गर्मियों के निचले स्तर 40% से लगभग 0.50 बीपीएस बढ़ गई है, और अर्थव्यवस्था में सुधार जारी रहने के साथ ही यह और भी बढ़ सकती है। हालांकि, फेड की खरीदारी संभवतः निकट भविष्य में लंबी अवधि की ब्याज दरों में किसी भी तेज वृद्धि को रोक देगी (नीचे चार्ट)।
क्रेडिट मार्केट इनसाइट्स
घरों तक अभी भी धन पहुंच रहा है
फेड के तिमाही वित्तीय खातों में पिछले सप्ताह जारी आंकड़ों के अनुसार, तीसरी तिमाही में अमेरिकी परिवारों की कुल संपत्ति में 3.8 ट्रिलियन डॉलर की वृद्धि हुई। यह वृद्धि मुख्य रूप से बढ़ते शेयर बाजार के कारण हुई, जिसमें प्रत्यक्ष और अप्रत्यक्ष रूप से रखे गए कॉर्पोरेट इक्विटी का मूल्य 2.8 ट्रिलियन डॉलर बढ़ा। परिवारों द्वारा रखे गए रियल एस्टेट के मूल्य में लगभग 450 बिलियन डॉलर की वृद्धि और साथ ही उच्च बचत दर ने भी घरेलू क्षेत्र के बेहतर वित्तीय स्वास्थ्य में योगदान दिया। जबकि यह समग्र चित्र धन स्पेक्ट्रम के निचले छोर पर परिवारों के संघर्षों को छुपाता है, फिर भी घरेलू बैलेंस शीट की लचीलापन एक उत्साहजनक संकेत है क्योंकि हम अमेरिकी अर्थव्यवस्था के लिए एक कठिन सर्दी की ओर बढ़ रहे हैं।
गैर-वित्तीय व्यवसायों में, पिछली दो तिमाहियों में जबरदस्त वृद्धि के बाद बकाया ऋण में 0.9% वार्षिक दर से गिरावट आई है। इस गिरावट का अधिकांश हिस्सा गैर-बंधक डिपॉजिटरी ऋणों से आया है, जो पहली तिमाही में तेजी से बढ़े थे जब व्यवसायों ने आसन्न आर्थिक तूफान की आशंका में मौजूदा ऋण लाइनों का उपयोग किया था। इसी तरह की घटना, रिकॉर्ड कम ब्याज दरों के साथ, बॉन्ड जारी करने में भी तेजी लाने में मदद की। कॉरपोरेट बॉन्ड ऋण, जो गैर-वित्तीय कॉरपोरेट ऋण का बड़ा हिस्सा है, 11.6 के अंत से लगभग $680 बिलियन की वृद्धि के बाद पिछले साल की इसी अवधि से 2019% ऊपर है। छोटे, गैर-कॉर्पोरेट व्यवसायों के बीच ऋण भी एक स्वस्थ गति से बढ़ा है, जो पिछले साल की तुलना में 9% बढ़कर $6.6 ट्रिलियन हो गया है।
सप्ताह का विषय
ग्यारहवें घंटे में कोविड राहत अभियान
कांग्रेस अभी भी संघीय सरकार के लिए धन और कोविड-राहत योजना दोनों को सुलझाने के लिए काम कर रही है। सरकारी फंडिंग के मामले में, एक सर्वव्यापी विधेयक जो चालू वित्त वर्ष (30 सितंबर) के अंत तक संघीय सरकार को धन मुहैया कराता है, वह अधिक से अधिक संभावित प्रतीत होता है। लेकिन, अगर सरकार को 30 सितंबर तक धन मुहैया कराया जाता है, तो छुट्टियों से पहले के ये कुछ दिन वित्तीय वर्ष की अंतिम "कठोर" बजट समयसीमा को चिह्नित कर सकते हैं। इसने, बदले में, कोविड राहत पर समाधान खोजने के लिए एक और प्रयास को बढ़ावा दिया है।
हाल ही में हुई नकारात्मकताएं इस महीने भर से चल रही प्रोत्साहन गाथा में सबसे अधिक फलदायी रही हैं और हमारा मानना है कि कोविड-राहत बिल के कानून बनने की संभावना अब अधिक है। विवरण अनिश्चित हैं, लेकिन हमें संदेह है कि पैकेज कुछ इस तरह का होगा: छोटे व्यवसायों की सहायता के लिए कुछ सौ बिलियन डॉलर, प्रत्यक्ष घरेलू चेक के लिए लगभग 150 बिलियन डॉलर, बेरोजगारी लाभ में कुछ सौ बिलियन डॉलर, महामारी बेरोजगारी सहायता (PUA) और महामारी आपातकालीन बेरोजगारी मुआवजा (PEUC) कार्यक्रमों का विस्तार करके और सभी लाभों को लगभग $300 प्रति सप्ताह बढ़ाकर खर्च किया जाएगा, और स्कूलों, पारगमन एजेंसियों, वैक्सीन वितरण और अन्य विविध मदों के लिए कुछ सौ बिलियन डॉलर। ऐसा लगता है कि दो सबसे कठिन मदों, प्रत्यक्ष राज्य और स्थानीय सहायता और कोविड देयता ढाल, को भविष्य की बहस के लिए टाल दिया गया है।
तो, आगे क्या होगा? कांग्रेस कुछ और समय खरीदने के लिए एक और निरंतर प्रस्ताव पारित कर सकती है, शायद 18 दिसंबर की फंडिंग की समयसीमा को अगले सप्ताह के मध्य तक बढ़ा सकती है। अगर ऐसा नहीं होता है, तो आज रात आधी रात से संघीय सरकार का एक छोटा आंशिक बंद हो सकता है। जबकि एक सर्वव्यापी विधेयक जो सरकार को वित्तीय वर्ष के अंत तक निधि देता है, पहले से ही हमारे आधारभूत पूर्वानुमान में शामिल है, एक कोविड-राहत विधेयक को जोड़ने से हमारे दृष्टिकोण में उल्टा जोखिम बढ़ जाएगा। गुणात्मक रूप से, $700 बिलियन-$900 बिलियन के बीच का राजकोषीय पैकेज अगले कुछ महीनों में आर्थिक विकास के लिए अपेक्षाकृत कमज़ोर अवधि को सुचारू करने में एक लंबा रास्ता तय करेगा।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


