
अमेरिकी समीक्षा
आगे बढ रहे हैं
- इस सप्ताह के अधिकांश आर्थिक आंकड़े उम्मीदों के अनुरूप या उससे ऊपर आए, जिससे इस बात को लेकर चिंता बढ़ गई कि फेड अपने द्वारा लागू किए गए असाधारण प्रोत्साहन को कैसे समाप्त करेगा।
- आईएसएम विनिर्माण सर्वेक्षण 2.1 अंक बढ़कर 60.8 पर पहुंच गया, नए ऑर्डर श्रृंखला 3.7 अंक बढ़कर 64.8 पर पहुंच गई और भुगतान की गई कीमत श्रृंखला 86.0 पर पहुंच गई, जो 2008 के बाद से सबसे अधिक है।
- आईएसएम सेवा सर्वेक्षण उम्मीदों से कम रहा, 3.4 अंक गिरकर अब भी बिल्कुल सही 55.3 पर आ गया। महीने के दौरान नए ऑर्डर और रोज़गार दोनों में गिरावट आई, जबकि ऑर्डर बैकलॉग लंबा हो गया और प्रमुख इनपुट के लिए उच्च कीमतों का भुगतान करने वाली कंपनियों की संख्या 7.6 अंक बढ़कर 71.8 हो गई।
- फरवरी में गैर-कृषि रोजगार में 379,000 की वृद्धि हुई, और पिछले दो महीनों के लिए शुद्ध संशोधन 38,000 नौकरियों से अधिक है। बेरोजगारी दर 0.1 प्रतिशत अंक गिरकर 6.2% हो गई।
वैश्विक समीक्षा
वित्तीय बाजार में उथल-पुथल और संपत्ति के बुलबुले की चेतावनी; यूरोज़ोन डेटा कमज़ोर
- इस सप्ताह बढ़ी हुई सरकारी बांड पैदावार ने वैश्विक वित्तीय बाजारों को बाधित करना जारी रखा। शेयर बाज़ार लुढ़क गए और विदेशी मुद्राएँ दबाव में आ गईं। विदेशी केंद्रीय बैंक हाल ही में बांड पैदावार को नियंत्रित करने के अपने प्रयास में अधिक मुखर और सक्रिय हो गए हैं।
- वित्तीय बाज़ारों में बिकवाली में योगदान चीन के वित्तीय नियामक की ओर से प्रचलित परिसंपत्ति बुलबुले के संबंध में एक चेतावनी थी। चीनी पीएमआई डेटा फरवरी में फिर से फिसल गया, क्योंकि बीजिंग के बाहर स्थानीय लॉकडाउन लागू है। फिलहाल हमें चीन की अर्थव्यवस्था के लिए कोई बड़ा ख़तरा नहीं दिख रहा है.
- यूरोज़ोन खुदरा बिक्री डेटा आम सहमति की उम्मीदों से बड़े अंतर से चूक गया। हम कमजोर डेटा के तर्क के रूप में नए COVID-संबंधी प्रतिबंधों की ओर इशारा कर सकते हैं; हालाँकि, नरम डेटा इस वर्ष की शुरुआत में यूरोज़ोन में विकास की संभावनाओं को और जटिल बना देता है।
अमेरिकी समीक्षा
निर्माताओं के कदम में कुछ वसंत है
जबकि गैर-कृषि रोजगार डेटा अवकाश और आतिथ्य वेतन में उतार-चढ़ाव के कारण प्रभावित हो रहा है, अर्थव्यवस्था के माल वाले हिस्से में मजबूत गति दिखाई दे रही है। आईएसएम विनिर्माण सर्वेक्षण 2.1 अंक बढ़कर 60.8 पर पहुंच गया, जो प्रमुख 50 ब्रेक-ईवन स्तर से लगातार नौवीं बार ऊपर है। आईएसएम विनिर्माण में ताकत की चौड़ाई का एक माप है। फरवरी की 60.8 रीडिंग इस रिकवरी में सबसे अधिक है, जिसका मतलब है कि पिछले मार्च और अप्रैल में अर्थव्यवस्था बंद होने के बाद से किसी भी अन्य समय की तुलना में अधिक निर्माता आज स्थितियों में सुधार देख रहे हैं। उत्पादन सूचकांक 2.5 अंक बढ़ गया, और अधिक अग्रणी नई ऑर्डर श्रृंखला 3.7 अंक चढ़कर 64.8 पर पहुंच गई।
इस वर्ष के दौरान विनिर्माण को गति मिलती रहनी चाहिए। व्यवसाय गंभीर रूप से समाप्त हो चुके भंडार को फिर से बनाने के लिए संघर्ष कर रहे हैं। ग्राहक सूची घटक 0.6 अंक गिरकर असाधारण रूप से निम्न 32.5 पर आ गया। आपूर्तिकर्ता डिलीवरी सूचकांक 3.8 अंक बढ़कर असाधारण रूप से उच्च 72.0 पर पहुंच गया, जो आपूर्ति श्रृंखला में तनाव को दर्शाता है। देश भर में ट्रक ड्राइवरों की भारी कमी है, जो ड्राइवर आवश्यकताओं में कुछ बदलावों को दर्शाता है। उपकरणों की भी कमी है, विशेषकर प्रमुख बंदरगाहों के आसपास। कम इन्वेंट्री के बीच मांग में पुनरुद्धार और लगातार आपूर्ति-श्रृंखला चुनौतियों के कारण भुगतान श्रृंखला में कीमतें आसमान छूने का एक बड़ा कारण है। हमें डर है कि इस वर्ष ये मूल्य दबाव और अधिक लगातार बने रहेंगे।
इस सप्ताह तेल की कीमतें भी लॉकडाउन के बाद के उच्चतम स्तर पर पहुंच गईं, वेस्ट टेक्सास इंटरमीडिएट क्रूड आज सुबह लगभग 65 डॉलर प्रति बैरल पर बोला गया। पिछले सप्ताह दुनिया के प्रमुख तेल उत्पादकों की बैठक में उत्पादन में कोई बदलाव नहीं हुआ, जिससे कीमतों में थोड़ी और मजबूती आनी चाहिए। कच्चे तेल का भंडार कम किया जा रहा है, जिससे इस वर्ष के अंत में उत्पादन में वृद्धि के लिए मंच तैयार होना चाहिए। मासिक मुद्रास्फीति के आंकड़ों में गैसोलीन की बढ़ती कीमतें तेजी से स्पष्ट होनी चाहिए।
मोटर वाहन की बिक्री उम्मीदों से थोड़ी कम रही, बिक्री घटकर 15.7 मिलियन-यूनिट रह गई, जो जनवरी की 16.6 मिलियन-यूनिट की गति से काफी कम थी। वर्ष की शुरुआत में मौसमी समायोजन मुश्किल हो सकता है। हल्के वाहन बिक्री के आंकड़े निर्माताओं द्वारा डीलरों को भेजे गए शिपमेंट को दर्शाते हैं। टेक्सास और दक्षिण के कुछ हिस्सों में फरवरी के कठोर सर्दियों के मौसम ने डेटा को प्रभावित किया हो सकता है। पाइपलाइन में अधिक प्रोत्साहन और रोजगार में बढ़ोतरी के साथ, हमें उम्मीद है कि आने वाले महीनों में मोटर वाहन की बिक्री फिर से बढ़ेगी।
स्रोत: आपूर्ति प्रबंधन संस्थान और वेल्स फ़ार्गो सिक्योरिटीज़
निजी क्षेत्र के रोजगार में उछाल
फरवरी में गैर-कृषि रोजगार उम्मीद से अधिक बढ़ गया, वेतन रोल में 379,000 नौकरियों की वृद्धि हुई। निजी पेरोल में 465,000 नौकरियाँ और भी अधिक बढ़ गईं। जनवरी के आंकड़ों को उच्चतर संशोधित किया गया और अब 166,000 नौकरियों की वृद्धि दिखाई गई है, जो पिछली रिपोर्ट 49,000-नौकरियों की वृद्धि से अधिक है। हालाँकि, दिसंबर के आंकड़ों को कम संशोधित किया गया था। पिछले दो महीनों के लिए शुद्ध संशोधन 38,000 से अधिक नौकरियाँ हैं।
नौकरी के लाभ काफी व्यापक आधार वाले थे। निर्माताओं ने फरवरी में 21,000 नौकरियाँ जोड़ीं, जो आईएसएम डेटा में बताई गई जानकारी के अनुरूप है। निर्माण वेतन में 61,000 नौकरियाँ कम हो गईं और संभवतः फरवरी की शुरुआत में देश के मध्य भाग में पड़ने वाले कठोर सर्दियों के मौसम से प्रभावित हुए। जबकि बिजली की कटौती महीने के कुछ समय बाद हुई, टेक्सास में निर्माण कार्य - जो गृह निर्माण के लिए शीर्ष राज्य है - संभवतः कुछ हद तक रुका हुआ था। सेवा प्रदान करने वाले क्षेत्रों में रोजगार में 513,000 नौकरियों की वृद्धि हुई, जिसमें अवकाश और आतिथ्य क्षेत्र में आधे से अधिक वृद्धि हुई। न्यूयॉर्क, कैलिफ़ोर्निया और कुछ अन्य बड़े राज्य, जो देश के बाकी हिस्सों की तुलना में बहुत अधिक समय से बंद थे, अंततः फिर से खुल रहे हैं। महीने के दौरान राज्य और स्थानीय सरकार के वेतन में 83,000 नौकरियों की गिरावट आई, जो संभवतः सार्वजनिक स्कूलों और विश्वविद्यालयों को फिर से खोलने की धीमी गति को दर्शाता है।
बेरोजगारी दर 0.1 प्रतिशत अंक गिरकर 6.2% हो गई, जो उम्मीद से बेहतर थी। माह के दौरान संवर्धित बेरोजगारी दर में भी गिरावट आई। हालाँकि, काम के कुल घंटों में 0.5% की गिरावट आई, जो जनवरी की अधिकांश वृद्धि के उलट है। उस गिरावट के पीछे संभवतः कठोर सर्दी का मौसम है। हमें मार्च में रिबाउंड देखना चाहिए।
यूएस आउटलुक
एनएफआईबी लघु व्यवसाय आशावाद • मंगलवार
एनएफआईबी लघु व्यवसाय आशावाद सूचकांक ने वर्ष की शुरुआत गलत स्तर पर की। जनवरी में सूचकांक 0.9 अंक गिरकर 95 पर पहुंच गया, जो लगातार तीसरी गिरावट है। घटती आशावाद की हालिया श्रृंखला को सीओवीआईडी संक्रमण की शीतकालीन लहर द्वारा समझाया गया है जिसके कारण 2020 के अंत में आर्थिक जुड़ाव में गिरावट आई है। छोटे व्यवसाय के मालिक राजनीतिक रूप से अधिक सक्रिय होते हैं, इसलिए देश की कैपिटल में अशांति ने भी भूमिका निभाई हो सकती है भूमिका। सर्वेक्षण के 10 घटकों में से चार जनवरी में गिर गए, और चार अन्य अपरिवर्तित रहे। अगले छह महीनों में आर्थिक स्थिति में सुधार की उम्मीद करने वाले छोटे व्यवसाय मालिकों की हिस्सेदारी सात प्रतिशत अंक गिरकर -23% हो गई, जो नवंबर 2013 के बाद सबसे निचला स्तर है।
हम महीने-दर-महीने आधार पर एनएफआईबी का पूर्वानुमान नहीं लगाते हैं, लेकिन आने वाले महीनों में छोटे व्यवसाय के आत्मविश्वास में सुधार होने की संभावना है। असामान्य रूप से कठोर सर्दी ने टेक्सास और मध्य अमेरिका के अन्य हिस्सों में आर्थिक गतिविधियों को काफी हद तक बाधित कर दिया, जिसका असर फरवरी के नतीजों पर पड़ सकता है। उन्होंने कहा, हाल के सप्ताहों में नए सीओवीआईडी मामलों और अस्पताल में भर्ती होने की संख्या कम हो रही है, जबकि टीकाकरण की गति में तेजी जारी है। कैलिफ़ोर्निया और न्यूयॉर्क जैसे कई राज्यों ने हाल ही में अपनी अर्थव्यवस्था के कुछ हिस्सों को फिर से खोलने की योजना की घोषणा की है, और टेक्सास ने हाल ही में व्यवसायों पर अधिकांश प्रतिबंध हटा दिए हैं। एनएफआईबी सर्वेक्षण में लगभग 37% पूर्ण-सेवा रेस्तरां, खुदरा दुकानें, हेयर सैलून और ड्राई क्लीनर जैसे उच्च-संपर्क व्यवसाय हैं, इसलिए सीओवीआईडी मामलों में गिरावट और अधिक ढीली पाबंदियां आत्मविश्वास को बढ़ावा देने के लिए खड़ी हैं।
- पिछला: 95.0
- आम सहमति: 96.3
सीपीआई • बुधवार
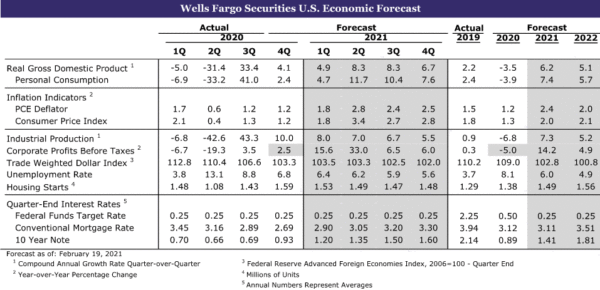
हमें उम्मीद है कि बाजार का ध्यान अगले सप्ताह उपभोक्ता मूल्य सूचकांक (सीपीआई) की फरवरी की रीडिंग पर केंद्रित होगा। जनवरी के दौरान, हेडलाइन सीपीआई महीने के दौरान 0.3% और वर्ष के दौरान 1.4% बढ़ी। ऊर्जा की बढ़ती कीमतों से मासिक वृद्धि कुछ हद तक कम हो गई, गैसोलीन की कीमतों में 7.4% की बढ़ोतरी हुई। वस्तुओं की कीमतें 0.1% बढ़ीं, जबकि सेवा सूचकांक लगातार दूसरे महीने सपाट रहा। अन्यत्र, मुद्रास्फीति का दबाव काफी हद तक नियंत्रित रहा। मुख्य सूचकांक, जिसमें अस्थिर खाद्य और ऊर्जा की कीमतें शामिल नहीं हैं, जनवरी में अनिवार्य रूप से अपरिवर्तित था।
हमें उम्मीद है कि फरवरी में हेडलाइन सीपीआई 0.4% आगे बढ़ेगी, यह पूर्वानुमान आम सहमति के अनुमान के अनुरूप है। ऊर्जा की कीमतों में वृद्धि जारी है, हालांकि फरवरी के आर्कटिक विस्फोट के प्रभाव को समग्र सूचकांक तक पहुंचने में एक या दो महीने लग सकते हैं, जिसने देश के कई हिस्सों में ऊर्जा की कीमतों को आसमान छू लिया है। मुख्य कीमतें बढ़ने की संभावना है, लेकिन केवल मामूली रूप से। हम कोर सीपीआई में 0.2% की वृद्धि की उम्मीद कर रहे हैं। इस बात को ध्यान में रखते हुए कि घर की बढ़ती कीमतों को सूचकांक में दिखने में आमतौर पर कई महीने लग जाते हैं, हम फरवरी के लिए आश्रय मूल्य मुद्रास्फीति की एक और नरम रीडिंग की उम्मीद करते हैं। मालिकों का समतुल्य किराया सबसे बड़ा सीपीआई घटक है, जिसका अर्थ है कि फिलहाल समग्र मुद्रास्फीति पर अंकुश लगाने के लिए आश्रय मूल्य में धीमी वृद्धि जारी रहनी चाहिए।
कुल मिलाकर, 2021 में अब तक मुख्य मुद्रास्फीति की शुरुआत धीमी रही है। उन्होंने कहा, हमें उम्मीद है कि वर्ष के दौरान मूल्य वृद्धि में तेजी आएगी। कमोडिटी की कीमतों में उछाल और आपूर्ति श्रृंखला की बाधाओं के साथ-साथ वस्तुओं की कीमतों में बढ़ोतरी जारी रहनी चाहिए। वर्ष के दौरान सेवाओं की मुद्रास्फीति बढ़ने की संभावना है क्योंकि अधिकांश सेवा अर्थव्यवस्था फिर से खुल जाएगी। व्यवसाय और उपभोक्ता मुद्रास्फीति की उम्मीदें हाल के महीनों में अधिक बढ़ी हैं, जो कीमतों में बढ़ोतरी के लिए मंच तैयार करती है क्योंकि इस वसंत और गर्मियों में उपभोक्ता खर्च बढ़ जाता है। यहां तक कि अगले कुछ महीनों में मुद्रास्फीति में अस्थायी उछाल के साथ भी, हमें निरंतर उच्च वृद्धि की उम्मीद नहीं है, जो मौद्रिक नीति को कम उदार बनने के लिए मजबूर करेगी।
- पिछला: 0.3%; वेल्स फ़ार्गो: 0.4%
- आम सहमति: 0.4%
अंतर्राष्ट्रीय समीक्षा
अंतर्राष्ट्रीय बॉन्ड प्रतिफल में लगातार बढ़ोतरी जारी है
इस सप्ताह जो विषय अभी भी वैश्विक वित्तीय बाजारों को प्रभावित कर रहा है, वह सरकारी बांड पैदावार में वृद्धि है। जबकि फोकस अभी भी अमेरिकी ट्रेजरी पैदावार पर है, अंतरराष्ट्रीय सॉवरेन बांड पैदावार ऊंची बनी हुई है। उच्च वैश्विक बांड प्रतिफल ने विदेशी केंद्रीय बैंकों का ध्यान खींचा है। इसी सप्ताह, ईसीबी ने कहा कि वह "पैदावारियों की बारीकी से निगरानी कर रहा है" और सुझाव दिया कि पैदावार में निरंतर वृद्धि से यूरोपीय आर्थिक सुधार को बाधित करने की क्षमता है। जर्मन 10-वर्षीय पैदावार, आमतौर पर यूरोपीय दरों के लिए एक बेंचमार्क, वर्ष के दौरान उल्लेखनीय रूप से बढ़ी है। अभी भी नकारात्मक होते हुए भी, जर्मन 10-वर्षीय पैदावार -0.30% से बढ़कर -0.55% हो गई है। यूरोप के बाहर, रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया (आरबीए) ने बांड पैदावार को नियंत्रित करने के प्रयास में अपने परिसंपत्ति खरीद कार्यक्रम का विस्तार किया। आरबीए नीति निर्माताओं ने तीन-वर्षीय बांडों पर अपनी लक्ष्य दर का बचाव करने के प्रयास में वक्र के छोटे छोर पर अधिक बांड खरीदने का विकल्प भी चुना। पैदावार में वृद्धि के परिणामस्वरूप अंतर्राष्ट्रीय वित्तीय बाजारों में नए सिरे से अस्थिरता पैदा हो गई है। इस सप्ताह अंतर्राष्ट्रीय शेयर बाज़ारों में एक और गिरावट आई, जबकि उभरते बाज़ारों की संपत्तियाँ दबाव में बनी हुई हैं। सप्ताह के दौरान विदेशी मुद्राओं में भी गिरावट आई क्योंकि उच्च ट्रेजरी पैदावार ने जी10 और उभरते बाजार मुद्राओं के मुकाबले अमेरिकी डॉलर को समर्थन दिया।
इस सप्ताह वित्तीय बाजारों में बिकवाली में चीन के वित्तीय नियामक की चेतावनी भी योगदान दे रही थी कि वैश्विक परिसंपत्ति बाजारों के साथ-साथ स्थानीय संपत्ति बाजारों में भी परिसंपत्ति बुलबुले मौजूद हैं। चीन ने इस साल संपत्ति के बुलबुले के संबंध में कई चेतावनियां दी हैं और स्थानीय वित्तीय बाजारों में अत्यधिक अटकलों को रोकने के लिए कुछ कार्रवाई की है। चेतावनी की तत्काल प्रतिक्रिया चीनी इक्विटी में गिरावट थी, जो तेजी से अंतरराष्ट्रीय वित्तीय बाजारों में फैल गई। इसके अलावा, चीनी विनिर्माण और गैर-विनिर्माण पीएमआई सप्ताह की शुरुआत में जारी किए गए थे। पीएमआई डेटा फिर से नरम हुआ, हालांकि विस्तार क्षेत्र में बना हुआ है। हम पीएमआई में गिरावट का श्रेय बीजिंग के बाहर छोटे प्रांतों में सीओवीआईडी के नए सिरे से फैलने को दे सकते हैं। फिलहाल, हम इस बात से ज्यादा चिंतित नहीं हैं कि छोटे लॉकडाउन 2021 में चीन की अर्थव्यवस्था को बाधित करेंगे और उम्मीद करते हैं कि इस साल अर्थव्यवस्था 9% से अधिक बढ़ जाएगी। उस बिंदु पर, नेशनल पीपुल्स कांग्रेस (एनपीसी) ने इस सप्ताह अपनी पंचवर्षीय योजना जारी की, जिसमें इस वर्ष 6% से अधिक की सकल घरेलू उत्पाद की वृद्धि दर का लक्ष्य रखा गया है, जो एक रूढ़िवादी लक्ष्य है। योजना में निरंतर राजकोषीय समर्थन के माध्यम से अर्थव्यवस्था को समर्थन देने के इरादे शामिल हैं; हालाँकि, एनपीसी ने यह भी कहा कि देश को समय के साथ उत्तोलन कम करने की आवश्यकता होगी। उत्तोलन में कमी के परिणामस्वरूप भविष्य की विकास दर धीमी हो सकती है क्योंकि अर्थव्यवस्था वर्षों से विस्तार योजनाओं के वित्तपोषण के लिए उधार पर निर्भर रही है।
यूरोजोन खुदरा बिक्री के लिए बहुत बड़ी चूक
इस सप्ताह, यूरोज़ोन के लिए जनवरी के खुदरा बिक्री डेटा जारी किए गए। सभी मोर्चों पर परिणाम निराशाजनक रहे। साल-दर-साल आधार पर, जनवरी में यूरोज़ोन की खुदरा बिक्री में 6.4% की गिरावट आई, जो 1.2% की गिरावट के आम सहमति के पूर्वानुमान से काफी कम है। महीने-दर-महीने आधार पर, डेटा उतना ही खराब था। महीने-दर-महीने खुदरा बिक्री में 5.9% की गिरावट आई, जबकि अनुमान केवल 1.4% की गिरावट का था। कम खुदरा बिक्री डेटा संभवतः 2020 के अंत में पूरे क्षेत्र में लगाए गए नए सिरे से लगाए गए COVID-संबंधी प्रतिबंधों का एक उत्पाद था। सर्दियों के महीनों में, यूरोज़ोन ने COVID मामलों में नए सिरे से वृद्धि का अनुभव किया और कम से कम अप्रैल तक सख्त लॉकडाउन लगा दिया। लॉकडाउन स्पष्ट रूप से उपभोक्ता खर्च पैटर्न पर एक कठोर प्रभाव डाल रहा है और संभवतः 2021 के शुरुआती हिस्सों में यूरोजोन जीडीपी पर महत्वपूर्ण असर डालेगा। वास्तव में, खुदरा बिक्री के आंकड़े इतने खराब थे, हम संभवतः अपने Q1-2021 जीडीपी पूर्वानुमान को संशोधित करने पर विचार कर सकते हैं। परिणामस्वरूप कम. फिलहाल, हमारा अनुमान है कि पहली तिमाही में मामूली आर्थिक गिरावट होगी; हालाँकि, इस सप्ताह के डेटा रिलीज़ के बाद उस पूर्वानुमान के जोखिम निश्चित रूप से नीचे की ओर झुके हुए हैं। यूरोज़ोन की अर्थव्यवस्था मंदी में है और यूरो की ताकत जैसे बाहरी विकास और वैश्विक बांड पैदावार में वृद्धि ने आर्थिक दृष्टिकोण को जटिल बना दिया है, यह संभव है कि यूरोपीय सेंट्रल बैंक (ईसीबी) आर्थिक गतिविधि को बढ़ावा देने के प्रयास में अधिक सक्रिय हो जाए। ईसीबी नीति निर्माता हाल के सप्ताहों में थोड़े अधिक मुखर रहे हैं, और यह आश्चर्य की बात नहीं होगी यदि नीति निकट भविष्य में सीओवीआईडी से संबंधित प्रतिबंधों को दूर करने के प्रयास में अधिक उदार हो जाए।
अंतरराष्ट्रीय दृष्टिकोण
बैंक ऑफ कनाडा • बुधवार
अगले सप्ताह, बैंक ऑफ कनाडा (बीओसी) अपनी मौद्रिक नीति रुख का आकलन करने के लिए बैठक करेगा। हमारे विचार में, यह संभावना नहीं है कि बैंक ऑफ कनाडा के नीति निर्माता मौद्रिक नीति में कोई उल्लेखनीय बदलाव करेंगे, खासकर जब यह नीति दरों या परिसंपत्ति खरीद से संबंधित हो। हमें मजबूत कैनेडियन डॉलर, तेल की बढ़ती कीमतों और वैश्विक सरकारी बांड पैदावार में हालिया उछाल पर नीति निर्माताओं के विचार सुनने में दिलचस्पी होगी। पिछले कुछ महीनों में, बैंक ऑफ कनाडा ने उल्लेख किया है कि एक मजबूत मुद्रा धीमी आर्थिक सुधार में योगदान दे सकती है; हालाँकि, तेल की कीमतें बढ़ने के साथ, शायद मजबूत मुद्रा का प्रभाव उतना महत्वपूर्ण नहीं होगा। इसके अलावा, हम इस बात पर ध्यान केंद्रित करेंगे कि क्या बीओसी नीति निर्माता इस पर टिप्पणी करते हैं कि बांड पैदावार में वृद्धि आर्थिक सुधार को कैसे प्रभावित करेगी और क्या गवर्नर मैकलेम पैदावार को कम करने के लिए कोई प्रयास करते हैं। अंततः, बीओसी नीति निर्माताओं ने कुछ समय पहले परिसंपत्ति खरीद को कम करने के विचार के साथ छेड़खानी की, क्योंकि कनाडाई अर्थव्यवस्था में सुधार के संकेत दिखाई दे रहे थे। हालांकि हमें नहीं लगता कि अगले सप्ताह बांड खरीद कम हो जाएगी, हम यह देखने के लिए उत्सुक होंगे कि क्या गवर्नर मैकलेम सुझाव देते हैं कि निकट भविष्य में मात्रात्मक सहजता को वापस बढ़ाया जा सकता है।
- पिछला: 0.25%; वेल्स फ़ार्गो: 0.25%
- आम सहमति: 0.25%
यूरोपीय सेंट्रल बैंक • गुरुवार
पिछले कुछ हफ्तों में, यूरोपीय सेंट्रल बैंक (ईसीबी) के नीति निर्माता स्थानीय और वैश्विक स्तर पर आर्थिक विकास के संबंध में अधिक मुखर रहे हैं। हाल के सप्ताहों में, ईसीबी अध्यक्ष क्रिस्टीन लेगार्ड ने आसान मौद्रिक नीति, विनिमय दर के विकास के साथ-साथ वैश्विक बांड पैदावार में तेज वृद्धि की संभावना पर टिप्पणी की है। हमारे विचार में, ईसीबी इस समय मौद्रिक नीति में बदलाव नहीं करेगा; हालाँकि, हमारा मानना है कि ऐसी संभावना है कि यह संकेत देना शुरू कर सकता है कि आसान मौद्रिक नीति एक वास्तविक संभावना है। इस सप्ताह, खुदरा बिक्री डेटा उम्मीदों से बड़े अंतर से चूक गया क्योंकि सीओवीआईडी से संबंधित प्रतिबंधों ने उपभोक्ता खर्च पैटर्न को प्रभावित किया। अपेक्षा से अधिक नरम खुदरा बिक्री ने 2021 के शुरुआती हिस्सों में आर्थिक दृष्टिकोण को और जटिल बना दिया है। दबाव में आर्थिक गतिविधियों के साथ-साथ एक मजबूत यूरो और उच्च बांड पैदावार के साथ, यूरोजोन का आर्थिक दृष्टिकोण बिगड़ सकता है। उस अर्थ में, ईसीबी नीति निर्माताओं को जल्द ही कार्रवाई करने के लिए मजबूर होना पड़ सकता है। अगले सप्ताह की बैठक में, हम पूरे क्षेत्र में आर्थिक गतिविधियों को बढ़ावा देने के लिए परिसंपत्ति खरीद या अन्य लक्षित कार्रवाइयों को बढ़ाने की योजना के संबंध में क्रिस्टीन लेगार्ड के किसी भी संकेत पर ध्यान केंद्रित करेंगे।
- पिछला: -0.50%; वेल्स फ़ार्गो: -0.50%
- आम सहमति: -0.50%
सेंट्रल बैंक ऑफ पेरू • गुरुवार
राष्ट्रीय लॉकडाउन ने पेरू में आर्थिक गतिविधियों पर असर डाला और पिछले साल सकल घरेलू उत्पाद में 11% की गिरावट आई। पेरू का आर्थिक संकुचन लैटिन अमेरिका के भीतर सबसे महत्वपूर्ण गिरावट और उभरते बाजारों के भीतर सबसे तेज संकुचन में से एक था। कमोडिटी की कीमतें बढ़ने से, विशेष रूप से तांबे की, पेरू की अर्थव्यवस्था को 2021 में कुछ राहत मिल सकती है। हालांकि, हम उम्मीद करते हैं कि सेंट्रल बैंक ऑफ पेरू फिलहाल नीतिगत दरों को मौजूदा स्तर पर बनाए रखेगा, खासकर फरवरी में सीपीआई मुद्रास्फीति केवल 2.4% के साथ। इसके अलावा, हमारा मानना है कि स्थानीय अर्थव्यवस्था नए सिरे से व्यवधानों का अनुभव कर सकती है क्योंकि यह अप्रैल में होने वाले राष्ट्रपति चुनावों से संबंधित है। पेरू की राजनीति हाल ही में खराब हो गई है, पिछले 12 महीनों में कई राष्ट्रपतियों पर या तो महाभियोग चलाया गया या इस्तीफा दे दिया गया, जिससे लीमा में विरोध प्रदर्शन शुरू हो गए। सरकारी अधिकारी भी चिंतित दिख रहे हैं, क्योंकि उन्होंने हाल ही में चुनाव से जुड़ी अपेक्षित अस्थिरता से पहले परिसंपत्ति बफ़र्स बनाने के प्रयास में $ 5 बिलियन ऋण जारी करने के लिए अंतरराष्ट्रीय पूंजी बाजारों का उपयोग किया था। निकट भविष्य में पेरू के लिए संभावित अस्थिरता के साथ, हम उम्मीद करते हैं कि केंद्रीय बैंक कम से कम 2021 के अंत तक नीति को यथासंभव उदार बनाए रखेगा।
- पिछला: 0.25%
- आम सहमति: 0.25%
ब्याज दर घड़ी
एफओएमसी से कोई बड़े बदलाव की उम्मीद नहीं है
फेडरल ओपन मार्केट कमेटी (FOMC) 16-17 मार्च को अपनी अगली नीति बैठक आयोजित करेगी। जैसा कि प्रथागत है, फेडरल रिजर्व ने इस सप्ताह उस बैठक से पहले अपनी तथाकथित बेज बुक प्रकाशित की। बेज बुक व्यक्तिगत फेडरल रिजर्व जिलों की स्थितियों पर रिपोर्ट करती है और यह उन सामग्रियों में से एक है जिसका उपयोग फेड नीति निर्माता अपनी बैठक की तैयारी के दौरान करते हैं।
बेज बुक के वर्तमान संस्करण में बताया गया है कि "ज्यादातर फेडरल रिजर्व जिलों में जनवरी से मध्य फरवरी तक आर्थिक गतिविधि में मामूली वृद्धि हुई है।" इसके अलावा, "रिपोर्टिंग अवधि में रोजगार के स्तर में वृद्धि हुई, हालांकि धीरे-धीरे," और "गैर-श्रम इनपुट लागत में मामूली वृद्धि हुई।" हालाँकि कुछ खुदरा विक्रेता और निर्माता ऊंची कीमतों के माध्यम से लागत में वृद्धि का भार उपभोक्ताओं पर डालने में सक्षम थे, लेकिन कई अन्य कंपनियाँ ऐसा करने में असमर्थ थीं।
संक्षेप में, बेज बुक ने यह विश्वास करने का कोई अनिवार्य कारण नहीं दिया कि FOMC अपनी आगामी बैठक में कोई बड़ा नीतिगत परिवर्तन करेगा, न ही किसी आसन्न नीति परिवर्तन का संकेत देगा। वर्तमान में आर्थिक विकास की गति को "मामूली" बताया गया है, पेरोल "धीरे-धीरे" बढ़ रहा है और मुद्रास्फीति का दबाव काफी हद तक सौम्य बना हुआ है। ये वे शब्द नहीं हैं जिनका उपयोग आम तौर पर ऐसी अर्थव्यवस्था का वर्णन करने के लिए किया जाता है जो अत्यधिक गरमी के कगार पर थी और जिसे मौद्रिक संयम की सख्त जरूरत थी। इसलिए, हम चाहते हैं कि एफओएमसी संघीय निधि सीमा के लिए अपनी 0.00% से 0.25% लक्ष्य सीमा को बनाए रखे और $80 बिलियन ट्रेजरी प्रतिभूतियों और $40 बिलियन बंधक-समर्थित प्रतिभूतियों की अपनी मासिक खरीद दर को जारी रखे। इसके अलावा, हमारा पूर्वानुमान है कि फेड इस वर्ष के अंत तक प्रतिभूतियों की खरीद की अपनी वर्तमान दर को जारी रखेगा, और यह कम से कम 2022 के अंत तक दरों को यथावत रखेगा।
जैसा कि कहा गया है, एफओएमसी उस ब्याज दर में कुछ तकनीकी बदलाव कर सकता है जो वह वाणिज्यिक बैंकों द्वारा फेड में रखे गए रात्रिकालीन अतिरिक्त भंडार (आईओईआर) पर भुगतान करता है। एफओएमसी बैठक के समापन पर अपने तिमाही व्यापक आर्थिक पूर्वानुमान भी जारी करने वाला है, जिसे पढ़ने में कुछ दिलचस्प हो सकता है। हम अपने "एफओएमसी ब्लैकआउट पीरियड के लिए मार्च फ्लैशलाइट" में इन मुद्दों पर चर्चा करते हैं, जिसे हम अगले सप्ताह की शुरुआत में प्रकाशित करने की योजना बना रहे हैं। यह रिपोर्ट हमारी वेबसाइट पर उपलब्ध होगी.
सप्ताह का विषय
हम कैसा महसूस कर रहे हैं?
S&P 500 गुरुवार को 1.3% बिका। इस तरह का कदम ऊपरी तौर पर निराशावादी प्रतीत होता है, और अगर इसे जारी रखा गया तो निश्चित रूप से उपभोक्ताओं और व्यापार मालिकों के विश्वास पर असर पड़ सकता है। हालाँकि, गुरुवार के कदम को मोटे तौर पर चेयर पॉवेल की टिप्पणियों का परिणाम माना गया, जिसमें सुझाव दिया गया था कि फेड दीर्घकालिक बांड पैदावार में हालिया वृद्धि को सहन करने के लिए तैयार है। जबकि उच्च ब्याज दरें निश्चित रूप से निवेशकों के कंपनियों के भविष्य के नकदी प्रवाह के मूल्यांकन को प्रभावित कर सकती हैं, वे नाममात्र विकास की उम्मीदों या आर्थिक आशावाद में सुधार को भी प्रतिबिंबित कर सकती हैं। हमारा एनिमल स्पिरिट्स इंडेक्स (एएसआई) आर्थिक भावना का व्यापक माप प्रदान करने के लिए एक गतिशील कारक मॉडल में विभिन्न क्षेत्रों के पांच संकेतकों को जोड़कर इनमें से कुछ परस्पर विरोधी संकेतों को पार्स करने का प्रयास करता है।
फरवरी में, सूचकांक में ठोस बढ़त दर्ज की गई, इस महीने सभी अंतर्निहित घटकों में सुधार हुआ। फरवरी की वृद्धि ने पिछले दो महीनों की गिरावट को पीछे छोड़ दिया, लेकिन सूचकांक शून्य से नीचे बना हुआ है, जो आम तौर पर निराशावाद को इंगित करता है। यह समझ में आता है कि भावना दबाव में रहती है। वहाँ अभी भी एक महामारी चल रही है और अब तक आर्थिक सुधार ठीक-ठाक हो चुका है। हालाँकि, आगे देखते हुए, अर्थव्यवस्था के बारे में आशावादी न होना कठिन है, और इस महीने का व्यापक सुधार आगे चलकर एएसआई के और अधिक लाभ के लिए मंच तैयार करता है।
घटकों के बीच, फरवरी में आर्थिक नीति अनिश्चितता सूचकांक में गिरावट जारी रही, क्योंकि वाशिंगटन में एकल-पक्षीय नियंत्रण और अधिक सीओवीआईडी राहत पर स्पष्ट फोकस ने सूचकांक को अपने साल पहले के स्तर से नीचे धकेल दिया। विकास और मुद्रास्फीति की उम्मीदों में उछाल के साथ-साथ अधिक संघीय प्रोत्साहन की बढ़ती संभावना ने फरवरी के दौरान 10-वर्षीय ट्रेजरी उपज को लगभग 40 बीपीएस तक बढ़ाने में मदद की। तीन महीने की ट्रेजरी उपज शून्य के करीब होने से, दोनों के बीच का अंतर काफी बढ़ गया है। जैसा कि ऊपर उल्लेख किया गया है, बढ़ती पैदावार ने हाल ही में शेयरों पर दबाव डाला है, लेकिन फरवरी में एसएंडपी 500 2.6% बढ़ गया, जो जनवरी की गिरावट की तुलना में अधिक है। इसी तरह, VIX में हाल ही में वृद्धि हुई है, लेकिन फरवरी में यह औसतन कम था और जनवरी के अंत में स्पाइक आने के बाद से यह 30 तक नहीं पहुंचा है। ये वित्तीय संकेतक पिछले वर्ष में प्राथमिक सकारात्मक योगदानकर्ता रहे हैं, क्योंकि बाजार कुछ महामारी से संबंधित व्यवधानों को देखने में सक्षम रहे हैं।
हालाँकि, सार्वजनिक स्वास्थ्य की स्थिति में सुधार के साथ, उपभोक्ताओं को सूचकांक को आगे बढ़ाने के लिए प्रेरित किया जा सकता है। एएसआई के समान, कॉन्फ्रेंस बोर्ड का उपभोक्ता विश्वास सूचकांक भी टूटने में सक्षम नहीं है क्योंकि सीओवीआईडी मामलों में वृद्धि ने सामान्य स्थिति में वापसी की किसी भी उम्मीद को कम कर दिया है। फरवरी में सूचकांक में मामूली सुधार हुआ, लेकिन वैक्सीन रोलआउट की बढ़ती गति, घरों में अधिक जांच और श्रम बाजार में सुधार की गति के साथ मिलकर, उपभोक्ता भावना में और सुधार के लिए रनवे प्रदान करना चाहिए। निश्चित रूप से ऐसे जोखिम हैं जो इस तेजी से बढ़ते आशावादी दृष्टिकोण को खतरे में डालते हैं, लेकिन यदि आर्थिक सुधार हमारे पूर्वानुमान के अनुरूप बढ़ता है, तो हमें आने वाले महीनों में एएसआई में लगातार सुधार देखना चाहिए।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


