
उम्मीद है कि फेडरल रिजर्व अगले सप्ताह बैठक में कटौती के बारे में अधिक संकेत देगा, लेकिन वह समयसीमा का खुलासा नहीं कर पाएगा। डेल्टा संस्करण के बारे में घबराहट के बीच, यदि फेड प्रगति और आगे के खतरों दोनों का हवाला देता है, तो बाजार को झटका लग सकता है। इस बीच, यूएस और यूरोजोन जीडीपी रीडिंग बाजार के मूड को और खराब कर सकती हैं क्योंकि संभावना है कि वे दूसरी तिमाही में ठोस उछाल की पुष्टि करेंगे, भले ही आउटलुक के बारे में अनिश्चितता बढ़ रही हो। यदि यह सब निवेशकों के लिए पचाने के लिए पर्याप्त नहीं था, तो ऑस्ट्रेलिया, कनाडा और अमेरिका से मुद्रास्फीति के आंकड़े माइक्रोस्कोप के तहत आएंगे।
फेड की खोज "पर्याप्त आगे की प्रगति" के लिए
यह कहने की आवश्यकता नहीं है कि 27-28 जुलाई की एफओएमसी बैठक अगले सप्ताह का मुख्य आकर्षण होगी क्योंकि यह फेड के लिए अगस्त में जैक्सन होल संगोष्ठी या सितंबर की नीति बैठक में किसी भी संभावित कटौती की घोषणा को प्रसारित करने का आखिरी मौका होगा। लेकिन जब जुलाई की बैठक की बात आती है, तो यह हमेशा मुश्किल होने वाला था क्योंकि नीति निर्माता स्पष्ट रूप से कटौती पर अपना मन बनाने से पहले अधिक डेटा देखना चाहते हैं, लेकिन साथ ही, उन्हें कम से कम गेंद को आगे बढ़ाने की जरूरत है उनकी परिसंपत्ति खरीद में किसी भी कमी के समय और गति के बारे में कुछ प्रारंभिक चर्चा करने पर।
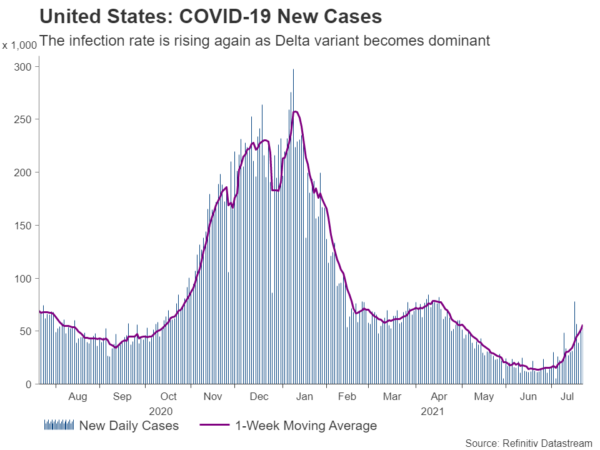
मामले को और भी अधिक जटिल बनाने वाली बात यह है कि कोविड-19 के अत्यधिक संक्रामक डेल्टा संस्करण के कारण वायरस के मामलों में वृद्धि हुई है, जो अब संयुक्त राज्य अमेरिका में प्रमुख तनाव बन गया है। डेल्टा संस्करण से विकास के प्रभाव के बारे में सावधानी FOMC के भीतर इस विभाजन को बढ़ा सकती है कि QE में प्रति माह $120 बिलियन को कितनी जल्दी कम करने की आवश्यकता है। हालाँकि, उन विवरणों का शायद मिनटों तक खुलासा नहीं किया जाएगा और हम बुधवार को आने वाले टेपर निर्णय के बारे में केवल यह प्राप्त कर सकते हैं कि फेड "पर्याप्त आगे की प्रगति" हासिल करने के कितना करीब है।
व्यस्त डेटा सप्ताह में पीसीई मुद्रास्फीति प्रमुख रहेगी
यदि फेड को स्क्रिप्ट पर कायम रहना चाहिए और केवल कमी के सूक्ष्म संकेत प्रदान करना चाहिए, तो अमेरिकी डॉलर और ट्रेजरी की पैदावार कुछ नकारात्मक दबाव में आ सकती है। लेकिन अमेरिकी अर्थव्यवस्था के लिए संकेतकों की एक श्रृंखला से ग्रीनबैक के लिए समर्थन मिलना चाहिए।
नए घरों की बिक्री सप्ताह में सोमवार को शुरू होगी और मंगलवार और गुरुवार को आवासों की संख्या अधिक होगी। अमेरिका का आवास बाजार दबी हुई मांग और महामारी के कारण शहरों से बाहर बड़े उपनगरीय घरों में जाने की प्रवृत्ति के कारण फलफूल रहा है। हालाँकि, आवास निर्माण न केवल लकड़ी जैसी सामग्री की कमी के कारण प्रभावित हुआ है, बल्कि श्रम की भी कमी के कारण प्रभावित हुआ है। इसलिए इस समय इस क्षेत्र पर करीब से नजर रखी जा रही है कि ये मुद्दे कितने समय तक बने रहेंगे ताकि इस बड़े सवाल पर सुराग मिल सके कि उच्च मुद्रास्फीति अस्थायी है या नहीं।
अन्य उल्लेखनीय रिलीज़ मंगलवार के टिकाऊ सामान ऑर्डर और उपभोक्ता विश्वास सूचकांक हैं। लेकिन अधिक बाजार गतिशील डेटा गुरुवार को अग्रिम जीडीपी रिपोर्ट और शुक्रवार को पीसीई मुद्रास्फीति होने की संभावना है। उम्मीद है कि अमेरिकी अर्थव्यवस्था जून तक तीन महीनों में 8% की आश्चर्यजनक वार्षिक दर से विस्तारित होगी, जो महामारी से पहले के सकल घरेलू उत्पाद के शिखर को पार कर जाएगी।
लेकिन निवेशक यह देखने के लिए भी उत्सुक होंगे कि जून के लिए शुक्रवार की व्यक्तिगत आय और खपत के आंकड़ों को देखकर तिमाही के अंत में विकास दर कितनी मजबूत रही। और अंत में, मुख्य पीसीई मूल्य सूचकांक सप्ताह के अंत में बाजार को हिला सकता है, क्योंकि फेड की पसंदीदा मुद्रास्फीति मीट्रिक में महीने-दर-महीने चिंताजनक 0.7% की वृद्धि होने का अनुमान है।
क्या सीपीआई डेटा ऑस्ट्रेलियाई और पागलों का दर्द कम कर देगा?
अगले सप्ताह ऑस्ट्रेलिया और कनाडा में भी मुद्रास्फीति की जांच की जाएगी, लेकिन रिज़र्व बैंक ऑफ ऑस्ट्रेलिया और न ही बैंक ऑफ कनाडा के लिए किसी भी तरह से नीतिगत दृष्टिकोण को आकार देने के मामले में यह जरूरी नहीं है। ऑस्ट्रेलिया का उपभोक्ता मूल्य सूचकांक पहली तिमाही में साल-दर-साल केवल 1.1% रहा, लेकिन दूसरी तिमाही में आरबीए के 3% के ऊपरी लक्ष्य बैंड से काफी ऊपर पहुंच सकता है। हालांकि यह निश्चित रूप से नीति निर्माताओं के लिए अपने क्यूई कार्यक्रम को जल्द से जल्द बंद करने के लिए एक मजबूत मामला बनाने में मदद करेगा, तथ्य यह है कि ऑस्ट्रेलिया के कई हिस्सों को हाल ही में नए लॉकडाउन के तहत रखा गया है, इसका मतलब है कि आरबीए किसी भी अस्थायी स्पाइक्स को नजरअंदाज करने की पहले से कहीं अधिक संभावना है। मुद्रा स्फ़ीति।
सबसे अच्छा, बुधवार को उम्मीद से अधिक मजबूत सीपीआई प्रिंट शक्तिशाली ग्रीनबैक की प्रगति के खिलाफ ऑस्ट्रेलियाई डॉलर का बचाव कर सकता है।
कनाडा में, मुख्य मुद्रास्फीति दर पहले ही 3% से अधिक हो गई है और आर्थिक सुधार मजबूत हो रहा है। शुक्रवार को मासिक जीडीपी आंकड़ों से इसकी पुष्टि होनी चाहिए। हालाँकि, वैश्विक वायरस प्रवृत्ति और तेल परिदृश्य दोनों में हाल ही में कुछ हद तक गिरावट आई है, यह संदेहास्पद है कि क्या बैंक ऑफ कनाडा अपनी टेपिंग योजनाओं के साथ तेजी से आगे बढ़ने की दिशा में आगे बढ़ेगा, भले ही घरेलू संकेतक फिलहाल और मजबूत होते रहें। इसलिए, तेल की कीमतें और जोखिम की भावना संभवतः इस गर्मी में कनाडाई डॉलर के मुख्य चालक बने रहेंगे।
यूरोप में डेल्टा संकट पनप रहा है
ब्रिटेन में, दैनिक संक्रमण दर यह तय करने में सहायक हो सकती है कि अन्यथा शांत सप्ताह में पाउंड किस दिशा में जाएगा। कुछ शुरुआती संकेत हैं कि यूके में नवीनतम वायरस लहर चरम पर है और आने वाले दिनों में इसका समर्थन करने वाले अधिक सबूत होने चाहिए, स्टर्लिंग के लिए भावना में सुधार हो सकता है।
हालाँकि, यूरो क्षेत्र में, डेल्टा वैरिएंट अभी कुछ सदस्य देशों में बड़े पैमाने पर फैलना शुरू हुआ है, जबकि अन्य में इसकी गिरावट शुरू हो गई है, इसलिए पूरी तस्वीर प्राप्त करना अधिक कठिन है। इसलिए निवेशक आगामी व्यावसायिक सर्वेक्षणों से निर्देशित होना पसंद कर सकते हैं ताकि यह पता लगाया जा सके कि अर्थव्यवस्था पर क्या प्रभाव पड़ रहा है। जर्मनी का आईएफओ बिजनेस क्लाइमेट इंडेक्स सोमवार को जारी होगा और यूरोजोन का आर्थिक भावना संकेतक गुरुवार को आएगा।
सप्ताह का समापन शीर्ष स्तरीय रिलीज़ - जुलाई मुद्रास्फीति और Q2 सकल घरेलू उत्पाद के अचानक अनुमान के साथ होगा। यूरोज़ोन के उपभोक्ता मूल्यों का सामंजस्यपूर्ण सूचकांक जून में 2.0% से बढ़कर जुलाई में 1.9% y/y तक पहुंचने की उम्मीद है। अमेरिका में 5.4% की दर की तुलना में यह काफी नियंत्रित आंकड़ा है। यूरो क्षेत्र में अंतर्निहित मुद्रास्फीति और भी कम बनी हुई है, अनुमान है कि यह 0.9% वर्ष/वर्ष है।
ईसीबी द्वारा मुद्रास्फीति को लगातार 2% तक बढ़ाने की अपनी प्रतिज्ञा को दोगुना करने के साथ, यूरो/डॉलर की संभावना अभी थोड़ी गंभीर दिख रही है। हालाँकि, दूसरी तिमाही के लिए प्रारंभिक जीडीपी रीडिंग से जोड़ी के लिए कुछ ख़ुशी हो सकती है। पिछली तिमाही में 1.5% की गिरावट के बाद दूसरी तिमाही में यूरोज़ोन की वृद्धि में 2% की बढ़ोतरी की संभावना है।
तकनीकी कमाई और दर्शक-मुक्त ओलंपिक प्रचुर मात्रा में
व्यापक बाजारों में, जोखिम उठाने की क्षमता के लिए यह एक और उतार-चढ़ाव वाला सप्ताह हो सकता है। कमाई के मौसम में इक्विटी में सकारात्मक रुख बरकरार रहना चाहिए क्योंकि एप्पल, माइक्रोसॉफ्ट और अल्फाबेट सहित सभी बड़े तकनीकी नाम रिपोर्ट के कारण हैं। लेकिन अगर वायरस के मामले लगातार बढ़ते रहे, तो निवेशकों के लिए आने वाले काले बादलों को नज़रअंदाज़ करना कठिन हो जाएगा। फिर भी, यह जापानी येन और स्विस फ़्रैंक जैसी अन्य सुरक्षित-संरक्षित मुद्राओं के लिए अच्छी खबर होगी। येन हाल के सत्रों में अपने उच्चतम स्तर से नीचे आया लेकिन अपने प्रमुख प्रतिस्पर्धियों के मुकाबले इसका मध्यम अवधि का रुझान बरकरार है।
ग्रीष्मकालीन ओलंपिक इस सप्ताह के अंत में टोक्यो में शुरू होगा, लेकिन खेलों से देश को बहुत अधिक आर्थिक लाभ होने की संभावना नहीं है क्योंकि बढ़ते संक्रमण के कारण दर्शकों पर प्रतिबंध लगा दिया गया है। शुक्रवार को खुदरा बिक्री के आंकड़ों से यह पता चलने की उम्मीद है कि जून तक बिक्री लगभग स्थिर रही क्योंकि वायरस पर अंकुश लगा दिया गया था। हालाँकि, इसी महीने के दौरान औद्योगिक उत्पादन में उछाल से निराशा कम हो सकती है।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


