
संयुक्त राज्य अमेरिका: कोविड के बढ़ने से वित्तीय बाज़ारों में घबराहट हुई है, जबकि आवास सुविधाओं में बढ़ोतरी हुई है
- जुलाई का एनएएचबी हाउसिंग मार्केट इंडेक्स एक अंक फिसलकर 80 पर आ गया। हाउसिंग की शुरुआत उम्मीदों से बेहतर रही और जून के दौरान इसमें 6.3% की बढ़ोतरी हुई, हालांकि बिल्डिंग परमिट में 5.1% की गिरावट आई। मौजूदा घरेलू बिक्री 1.4% बढ़ी। अग्रणी आर्थिक सूचकांक (एलईआई) जून में 0.7% बढ़ा। 419 जुलाई को समाप्त सप्ताह में शुरुआती बेरोजगार दावे बढ़कर 17K हो गए।
- अगला सप्ताह: टिकाऊ सामान ऑर्डर (मंगलवार), Q2 वास्तविक जीडीपी (गुरुवार), व्यक्तिगत आय और व्यय (शुक्रवार)
अंतर्राष्ट्रीय: ईसीबी के आसान उपाय तेजी से आगे नहीं बढ़ रहे हैं
- यूरोपीय सेंट्रल बैंक ने इस सप्ताह अपनी मौद्रिक नीति बैठक में यह स्पष्ट कर दिया कि मुद्रास्फीति लक्ष्य के बारे में उसकी सोच में बदलाव के बीच अगले कुछ वर्षों तक उसकी मुख्य नीति दरों में वृद्धि की संभावना नहीं है। जुलाई के लिए यूरोज़ोन पीएमआई डेटा आम तौर पर उत्साहजनक था, लेकिन बढ़ते सीओवीआईडी मामलों ने नकारात्मक जोखिम पैदा किया है।
- अगला सप्ताह: कनाडा सीपीआई (बुधवार), यूरोज़ोन जीडीपी (शुक्रवार)
ब्याज दर पर नजर: तेज वृद्धि और मुद्रास्फीति, आगे गिरावट, लेकिन दरें कम?
- जब मार्च के अंत में 10-वर्षीय ट्रेजरी उपज चरम पर थी, तो बाजार उस एक-वर्ष की अवधि के लिए लगभग 2.25% की फेड फंड दर का मूल्य निर्धारित कर रहे थे, जो कि FOMC के 2.50% के "दीर्घकालिक" बिंदु से बहुत दूर नहीं था। आज तक तेजी से आगे बढ़ने और बाजार मूल्य निर्धारण लगभग उसी अवधि के लिए 1.50% से भी कम हो गया है।
क्रेडिट बाज़ार अंतर्दृष्टि: क्या कनाडा का आवास बाज़ार अपनी कमज़ोरी बरकरार रखेगा?
- दुनिया भर में, घर की कीमतें बढ़ रही हैं, और कनाडा का आवास बाजार सबसे सस्ते में से एक के रूप में उभरा है। जबकि कनाडाई अर्थव्यवस्था 2021 में एक मजबूत वर्ष की राह पर है, सामर्थ्य की कमी और ऋण देने के मानकों में ढील ने कुछ चिंताएँ बढ़ा दी हैं।
सप्ताह का विषय: आवास पुनः संतुलन की ओर बढ़ रहा है
- जबकि घटती सामर्थ्य और आपूर्ति की कमी ने हाल के महीनों में आवास गतिविधि पर दबाव डाला है, हमारा मानना है कि आवास बाजार अब संतुलन में आना शुरू हो गया है।
अमेरिकी समीक्षा
कोविड वृद्धि ने वित्तीय बाजारों को हिला दिया है, जबकि आवास सुविधाओं में बढ़ोतरी हुई है
सप्ताह की शुरुआत धमाके के साथ हुई क्योंकि नए सीओवीआईडी मामलों में तेजी से वित्तीय बाजार घबरा गए। डॉव जोन्स इंडस्ट्रियल एवरेज सोमवार को लगभग 726 अंक गिर गया, जो पिछले अक्टूबर के बाद से सबसे तेज एक दिन की गिरावट है। 10-वर्षीय ट्रेजरी नोट पर उपज भी लगभग 10 बीपीएस गिरकर 1.18% हो गई। यह गिरावट कुछ हद तक आश्चर्यजनक थी, यह देखते हुए कि कोरोनोवायरस के डेल्टा संस्करण का प्रसार जरूरी ब्रेकिंग न्यूज नहीं है। पिछले कुछ हफ्तों से अर्कांसस, मिसौरी, लुइसियाना और फ्लोरिडा में मामले बढ़ रहे हैं, ज्यादातर कम टीकाकरण दर वाले क्षेत्रों में। हालाँकि, हाल ही में, लगभग हर राज्य में मामलों की संख्या अधिक होने लगी है। विशेष रूप से, लॉस एंजिल्स काउंटी में मामलों में वृद्धि देखी गई है, जिसने स्थानीय अधिकारियों को इनडोर मास्क अनिवार्यता को फिर से लागू करने के लिए प्रेरित किया है। कुल मिलाकर, मामले की गिनती अब विपरीत दिशा में बढ़ रही है, जिससे यह संभावना बढ़ गई है कि आर्थिक सुधार, जो अभी भी अपनी शुरुआती पारी में है, पटरी से उतर सकता है यदि उपभोक्ता घर के अंदर वापस चले जाते हैं और व्यवसायों पर अधिक प्रतिबंध लगाए जाते हैं।
जैसे-जैसे सप्ताह आगे बढ़ा, वित्तीय बाज़ारों में ज़्यादातर उछाल आया, क्योंकि इज़राइल और यूनाइटेड किंगडम में बेहतर सार्वजनिक स्वास्थ्य परिणामों से आर्थिक विकास में महत्वपूर्ण मंदी की आशंका शांत हो गई थी। दोनों देशों ने अपनी आबादी के उच्च प्रतिशत का टीकाकरण किया है और वर्तमान में मामलों में पुनरुत्थान से जूझ रहे हैं। हालाँकि, अस्पताल में भर्ती होने और मौतों में आनुपातिक वृद्धि अभी तक नहीं हुई है, जिसका अर्थ है कि टीकाकरण गंभीर परिणामों को सीमित कर रहा है जिसके लिए नए सिरे से प्रतिबंधों की आवश्यकता होगी। यूनाइटेड किंगडम में, मामलों की संख्या अधिक होने के बावजूद अधिकारी पूरी तरह से प्रतिबंधों को हटाने के लिए आगे बढ़े। उन कारणों से, वर्तमान में, हम एक और COVID लहर से उत्पन्न आर्थिक विकास में पर्याप्त मंदी की उम्मीद नहीं करते हैं। जैसा कि उल्लेख किया गया है, हमने हाल ही में अप्रैल की शुरुआत के बाद से लंबी अवधि के ट्रेजरी पैदावार में गिरावट की प्रवृत्ति को प्रतिबिंबित करने के लिए अपने ब्याज दर पूर्वानुमान को समायोजित किया है। हमारे ब्याज दरों के पूर्वानुमान के अपडेट के बारे में अधिक जानकारी के लिए, कृपया ब्याज दर वॉच देखें।
अन्य जगहों पर, पिछले कुछ महीनों में गिरावट के बाद आवास गतिविधि स्थिर होती दिख रही है। मौजूदा घरेलू बिक्री में चार महीने से जारी गिरावट खत्म हुई और जून के दौरान 1.4% बढ़कर 5.86 मिलियन यूनिट हो गई। यह बदलाव एक अनुस्मारक है कि, हालांकि इस वर्ष घर खरीदने की गतिविधि कम हो गई है, साथ ही भंडार में कमी और आसमान छूती कीमतों के कारण, घरों की अंतर्निहित मांग मजबूत बनी हुई है। जून के दौरान गृह निर्माण में भी सुधार हुआ। महीने के दौरान हाउसिंग स्टार्ट्स 6.3% बढ़कर 1.643 मिलियन-यूनिट की गति तक पहुंच गई, जिसमें एकल-परिवार और बहु-परिवार दोनों में ठोस वृद्धि होने लगी। बिल्डिंग परमिट में लगातार तीसरे महीने गिरावट आई है। हालाँकि, अनुमति देना शुरुआत से बहुत पहले चल रहा है, और कुछ ढील देना आश्चर्य की बात नहीं है, क्योंकि घर खरीदने की गतिविधि थोड़ी कम हो गई है और निर्माण सामग्री मिलना मुश्किल हो गया है। नए घर के निर्माण और अपार्टमेंट के विकास में वृद्धि फिर भी उत्साहजनक संकेत दे रही है कि घर बनाने वाले बढ़ती सामग्री लागत, योग्य श्रम की कमी और दुर्लभ निर्माण योग्य लॉट की विपरीत परिस्थितियों से जूझ रहे हैं।
आपूर्ति पक्ष की चुनौतियों का सामना करने में गृह निर्माता अकेले नहीं हैं। आपूर्ति संबंधी बाधाएं अधिकांश उद्योगों में गतिविधि को बाधित कर रही हैं, जो आर्थिक विकास में मजबूत उछाल को रोक रही है। जून के दौरान अग्रणी आर्थिक सूचकांक (एलईआई) में 0.7% का सुधार हुआ। हालाँकि, यदि बिल्डिंग परमिट में गिरावट नहीं होती और विनिर्माण उद्योग में काम के घंटों में कटौती नहीं होती, तो एलईआई यकीनन और भी ऊपर चढ़ जाता, जहां आपूर्ति श्रृंखला व्यवधानों ने गतिविधि में काफी कमी कर दी है। फिर भी, महीने के दौरान सूचकांक के अधिकांश घटकों में वृद्धि हुई। श्रम बाजार में सुधार ने समग्र सूचकांक को फिर से बढ़ावा दिया, क्योंकि पूरे जून में शुरुआती बेरोजगार दावों में गिरावट आई। हालाँकि, शुरुआती बेरोजगार दावे, जो 419 जुलाई को समाप्त सप्ताह में बढ़कर 17k हो गए, जुलाई में अब तक अधिक बढ़ रहे हैं। इस बात को ध्यान में रखते हुए कि नौकरी की रिक्तियां रिकॉर्ड ऊंचाई पर बनी हुई हैं, और चूंकि अधिकांश उद्योग रिक्त पदों पर कर्मचारियों की भर्ती में कठिनाइयों की रिपोर्ट करना जारी रखते हैं, दावों में वृद्धि संभवतः लंबे स्वतंत्रता दिवस सप्ताहांत के आसपास के शोर के साथ-साथ मौसमी समायोजन के मुद्दों के कारण है। कुल मिलाकर, एलईआई में मासिक वृद्धि से पता चलता है कि आर्थिक विस्तार, आपूर्ति बाधाओं के कारण नरमी के संकेत दिखाते हुए, अभी भी पूरी तरह से बरकरार है।
यूएस आउटलुक
टिकाऊ अच्छे ऑर्डर • मंगलवार
हमें संदेह है कि टिकाऊ वस्तुओं के ऑर्डर जून में 2.3% बढ़े हैं। बोइंग के मासिक ऑर्डर डेटा के आधार पर, ऑर्डर में बढ़ोतरी विमान में उछाल के कारण होनी चाहिए। परिवहन को छोड़कर, टिकाऊ वस्तुओं के ऑर्डर पिछले महीने 0.8% से अधिक बढ़ने की संभावना है।
हम मुख्य पूंजीगत सामान ऑर्डरों पर बारीकी से ध्यान देंगे, जिसमें रक्षा व्यय और विमान ऑर्डर शामिल नहीं हैं। यह माप अंतर्निहित व्यावसायिक मांग को दर्शाता है, और हाल के महीनों में प्रवृत्ति प्रभावशाली रही है (चार्ट देखें)। हमें उम्मीद है कि यह फिर से ठोस निवेश का संकेत देगा क्योंकि व्यवसाय बढ़ती मांग को पकड़ने की कोशिश कर रहे हैं, और गुरुवार को तिमाही के आधिकारिक आंकड़े जारी होने से पहले यह दूसरी तिमाही के पूंजी निवेश का अंतिम संकेत होगा।
यदि जून के लिए ऑर्डर अपेक्षा से अधिक खराब आते हैं, तो यह व्यवसायों के बीच सावधानी को प्रतिबिंबित कर सकता है, जो चल रहे आपूर्ति मुद्दों, बढ़ती कीमतों के दबाव और घटती मांग को दर्शाता है। हालाँकि, उम्मीद से बेहतर परिणाम यह संकेत देगा कि हाल की बाधाओं के बावजूद, तीसरी तिमाही में मांग ठोस बनी हुई है।
Q2 वास्तविक जीडीपी • गुरुवार
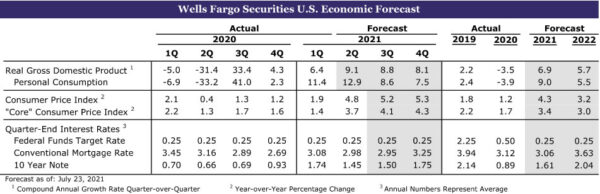
हमारा अनुमान है कि अमेरिकी अर्थव्यवस्था दूसरी तिमाही में 9.1% वार्षिक गति से विस्तारित होगी, जो हमें 8.5% लाभ के लिए ब्लूमबर्ग की आम सहमति की उम्मीद से ऊपर रखती है। मंदी की डेटिंग के आधिकारिक मध्यस्थ, राष्ट्रीय आर्थिक अनुसंधान ब्यूरो (एनबीईआर) ने इस सप्ताह घोषणा की कि अप्रैल 2020 में आर्थिक संकुचन का अंत हो गया है। इसलिए महामारी से प्रेरित मंदी केवल दो महीने तक चली, लेकिन उत्पादन में भारी कमी आई। हालाँकि, गतिविधि में दूसरी तिमाही के निचले स्तर के बाद से, अमेरिकी अर्थव्यवस्था तेजी से वापस आ गई है। यदि हमारा पूर्वानुमान साकार होता है, तो दूसरी तिमाही की वास्तविक जीडीपी का स्तर महामारी-पूर्व की चौथी तिमाही-2 के शिखर से 2% ऊपर पहुंच जाएगा।
कुल मिलाकर, दूसरी तिमाही के विवरण में पिछले तीन महीनों में व्यापक सुधार दिखना चाहिए। उपभोक्ता खर्च संभवतः एक उज्ज्वल स्थान था। उपभोक्ताओं के पास नकदी की कमी है, और सेवा क्षेत्र को व्यापक रूप से फिर से खोलने के बीच मई के मध्य में मास्क अनिवार्यता को हटाने से महामारी के दौरान पहुंच पाने में असमर्थ कई व्यक्तिगत सेवाओं की मांग बढ़ गई है। मुख्य पूंजीगत वस्तुओं के ऑर्डर में हालिया रुझान के आधार पर व्यावसायिक निश्चित निवेश व्यय भी मजबूत होना चाहिए। इसके अलावा, व्यवसायों की मजबूत वित्तीय स्थिति और मौजूदा क्षमता और कर्मचारियों के साथ मौजूदा मांग को पूरा करने के संघर्ष का संयोजन निवेश का समर्थन करना जारी रखेगा। हालाँकि, तनावपूर्ण आपूर्ति शृंखला और अपर्याप्त शिपिंग स्थान प्रतिकूल स्थिति के रूप में बने हुए हैं, और इससे इन्वेंट्री में एक और गिरावट आने की संभावना है और इसके परिणामस्वरूप तिमाही के लिए शुद्ध निर्यात से काफी तटस्थ बल प्राप्त होगा। घर की बिक्री में हालिया नरमी के बावजूद, ऐसा प्रतीत होता है कि आवास क्षेत्र की विकास दर काफी मजबूत रही है। दूसरी तिमाही संभवतः विकास की चरम दर को दर्शाती है (चार्ट देखें), लेकिन सुधार के कारक कमोबेश बरकरार रहेंगे और सुझाव देते हैं कि अगले वर्ष भी विकास मजबूत रहना चाहिए।
व्यक्तिगत आय और व्यय • शुक्रवार
शुक्रवार को जून महीने के व्यक्तिगत आय और खर्च के आंकड़े जारी किए जाएंगे। हमारा अनुमान है कि मई की तुलना में व्यक्तिगत आय में 0.2% की गिरावट आई है, जबकि खर्च में 2.0% की वृद्धि हुई है।
घटते प्रोत्साहन के प्रभाव से आय वृद्धि फिर से रुक जाएगी। स्थानांतरण भुगतान को छोड़कर, वेतन वृद्धि में हालिया बढ़ोतरी के बीच कर्मचारी मुआवजे में निरंतर वृद्धि से व्यक्तिगत आय लगभग 0.5% बढ़ने की उम्मीद है। हमारा ध्यान रिपोर्ट के व्यय पक्ष पर होगा। जून की खुदरा बिक्री में उम्मीद से बेहतर 0.6% की बढ़त खर्च के सामान पक्ष के लिए अच्छा संकेत है (चार्ट देखें), और उच्च-आवृत्ति डेटा के आधार पर, हमें विश्वास है कि उपभोक्ताओं ने पिछले महीने सेवाओं के लिए कुछ दबी हुई मांग को उजागर किया है। जिससे खर्च अधिक होना चाहिए।
हालाँकि, इस बात के सबूत बढ़ रहे हैं कि बढ़ती कीमतें जल्द ही उपभोक्ताओं की क्रय शक्ति को प्रभावित कर सकती हैं, और हम अगले सप्ताह की रिलीज में पीसीई डिफ्लेटर पर भी करीब से ध्यान देंगे। हमारा अनुमान है कि कोर पीसीई डिफ्लेटर में 0.5% की वृद्धि होगी, जो एक साल पहले की दर को 3.6% तक बढ़ा देगा, जो 30 वर्षों में सबसे अधिक है। हालाँकि यह स्पष्ट प्रतीत होता है कि मुद्रास्फीति यहाँ है, यह अनिश्चित है कि मुद्रास्फीति कितनी ऊँची रहेगी और कब तक रहेगी। क्षणभंगुर हो या न हो, उपभोक्ता निश्चित रूप से हालिया मूल्य वृद्धि पर ध्यान दे रहे हैं और मुद्रास्फीति उपभोक्ता भावना पर भारी पड़ रही है।
अंतर्राष्ट्रीय समीक्षा
ईसीबी के आसान उपाय तेजी से आगे नहीं बढ़ रहे हैं
संयुक्त राज्य अमेरिका में, इस बात पर चर्चा गर्म हो गई है कि फेडरल रिजर्व अपनी परिसंपत्ति खरीद को कब कम करेगा। ऐसा प्रतीत होता है कि वित्तीय बाज़ार 2022 के दौरान होने वाली कमी के लिए तैयार हैं, पहली दर बढ़ोतरी 2023 के वसंत तक पूरी तरह से बाज़ार में आ जाएगी। जब यूरोपीय सेंट्रल बैंक (ईसीबी) के मौद्रिक नीति निर्माताओं की इस सप्ताह बैठक हुई, तो उन्होंने स्पष्ट मौद्रिक नीति बनाई सख्ती अभी भी दूर की कौड़ी है। ईसीबी ने फिर से पुष्टि की कि उसकी महामारी से संबंधित बांड खरीद (जिसे "पीईपीपी" या महामारी आपातकालीन खरीद कार्यक्रम माना जाता है) कम से कम मार्च 2022 के अंत तक जारी रहेगी। अलग से, परिसंपत्ति खरीद कार्यक्रम (एपीपी) के तहत शुद्ध खरीद मासिक गति से जारी रहेगी। €20 बिलियन का "जब तक इसकी नीतिगत दरों के समायोजनात्मक प्रभाव को सुदृढ़ करने के लिए आवश्यक है।"
केंद्रीय बैंक द्वारा मुद्रास्फीति लक्ष्य में किए गए बदलावों के आलोक में ईसीबी की नीतिगत दरों में बदलाव और भी दूर की कौड़ी प्रतीत होता है। केंद्रीय बैंक के मुद्रास्फीति ढाँचे में परिवर्तन एक कौर है, लेकिन संक्षेप में, ईसीबी 2% अंक को पहले की तुलना में अधिक सममित लक्ष्य के रूप में मान रहा है। ईसीबी ने दरों को वर्तमान स्तर पर या उससे कम रखने का वादा किया है "जब तक कि वह मुद्रास्फीति को अपने प्रक्षेपण क्षितिज के अंत से पहले दो प्रतिशत तक नहीं पहुंच जाता है ... और यह महसूस करता है कि अंतर्निहित मुद्रास्फीति में प्रगति दो प्रतिशत पर स्थिर मुद्रास्फीति के अनुरूप होने के लिए पर्याप्त रूप से उन्नत है मध्यम अवधि में।"
यूरोज़ोन में निरंतर आधार पर मुद्रास्फीति को 2% तक बढ़ाना एक वास्तविक चुनौती होगी। कोर सीपीआई मुद्रास्फीति आखिरी बार मार्च 2.0 में साल-दर-साल आधार पर 2008% दर्ज की गई थी, और तब भी यह बिल्कुल 2.0% थी, और यह केवल एक महीने के लिए उस स्तर पर बनी रही। अब तक, संयुक्त राज्य अमेरिका की तुलना में यूरोज़ोन में सीओवीआईडी फिर से खुलने से मुद्रास्फीति का दबाव बहुत कम रहा है, लेकिन शायद यह बदल जाएगा। ईसीबी के जून के अनुमानों में हेडलाइन मुद्रास्फीति Q2.6-4 में 2021% पर पहुंच गई है, लेकिन फिर 1.5 में 2022% और 1.4 में 2023% तक कम हो गई है। यदि ये अनुमान सही साबित होते हैं, और यदि सड़क के नियम हैं कि दर में बढ़ोतरी तब तक नहीं होगी मुद्रास्फीति 2% तक पहुंच गई है और स्थिर हो गई है, ईसीबी के लिए दरों में बढ़ोतरी कई साल दूर है।
सौभाग्य से, यूरोप में यह सब विनाश और उदासी नहीं है। यूरोज़ोन के लिए प्रारंभिक पीएमआई आज सुबह जारी किए गए और दिखाया गया कि विनिर्माण क्षेत्र में तेजी जारी है। 62.6 पर, विनिर्माण पीएमआई लगातार पांचवें महीने 60 से ऊपर रहा। सेवा घटक 60.4 पर उतना मजबूत नहीं था, लेकिन यह 2021 के हर महीने बढ़ा है और 50 की विस्तार/संकुचन सीमांकन रेखा से काफी ऊपर बना हुआ है। यूरोज़ोन में सीओवीआईडी मामले अधिक चल रहे हैं और कुछ देशों में तेजी से बढ़े हैं। जैसे स्पेन (चार्ट देखें)। उत्साहजनक बात यह है कि हालांकि यूनाइटेड किंगडम में भी मामले बढ़े हैं, जो शुरुआत में ही डेल्टा संस्करण से प्रभावित हुआ था, अब तक, दो श्रृंखलाओं के बीच अंतराल को ध्यान में रखते हुए भी मौतें कम रही हैं (चार्ट देखें)। यह कुछ आशाजनक वास्तविक विश्व साक्ष्य प्रदान करता है कि, भले ही टीके डेल्टा प्रकार के संक्रमणों के खिलाफ अपूर्ण हों, फिर भी वे बीमारी के गंभीर मामलों को रोकने में मजबूत बने रहते हैं। यह बदले में यूरोज़ोन और अन्य जगहों पर चल रही रिकवरी के लिए अच्छा संकेत है।
अंतरराष्ट्रीय दृष्टिकोण
कनाडा सीपीआई • बुधवार
अपने दक्षिणी पड़ोसी की तरह, कनाडा ने पिछले कुछ महीनों में उपभोक्ता मूल्य में तेजी का अनुभव किया है। मई में सीपीआई मुद्रास्फीति साल-दर-साल 3.6% थी क्योंकि आधार प्रभाव, उच्च गैसोलीन की कीमतें और महामारी से संबंधित बाधाओं ने मुद्रास्फीति को और अधिक बढ़ा दिया। संयुक्त राज्य अमेरिका की तरह, कनाडाई मौद्रिक नीति निर्माताओं ने मुद्रास्फीति की तेज गति पर अपेक्षाकृत सौम्य रुख अपनाया है। बैंक ऑफ कनाडा के 14 जुलाई के बयान में कहा गया है कि "इस साल की दूसरी छमाही तक मुद्रास्फीति 3 प्रतिशत से ऊपर रहने की संभावना है और 2 में 2022 प्रतिशत तक कम हो जाएगी, क्योंकि अल्पकालिक असंतुलन कम हो जाएगा और अर्थव्यवस्था में समग्र रूप से सुस्ती आएगी।" मुद्रास्फीति को नीचे खींचता है। मुद्रास्फीति को बढ़ाने वाले कारक अस्थायी हैं, लेकिन उनकी दृढ़ता और परिमाण अनिश्चित हैं और उन पर बारीकी से नजर रखी जाएगी।
कनाडा में "मुख्य" मुद्रास्फीति के उपाय संयुक्त राज्य अमेरिका में मुख्य मुद्रास्फीति के सबसे बारीकी से पालन किए जाने वाले उपायों के साथ पद्धतिगत रूप से भिन्न होते हैं। यह कुछ हद तक बताता है कि कनाडा में मुख्य मुद्रास्फीति में उतनी तेजी क्यों नहीं देखी गई जितनी संयुक्त राज्य अमेरिका में है। हालाँकि, BoC फेडरल रिजर्व की तुलना में थोड़ा जल्दी आगे बढ़ने के लिए तैयार है। बाजार 2022 की पहली छमाही में कुछ समय के लिए बीओसी से पहली दर बढ़ोतरी के लिए मूल्य निर्धारण कर रहे हैं, लगभग एक साल पहले बाजार फेडरल रिजर्व से पहली दर बढ़ोतरी के लिए मूल्य निर्धारण कर रहे हैं।
यूरोजोन सकल घरेलू उत्पाद • शुक्रवार
अगले शुक्रवार को यूरोज़ोन में दूसरी तिमाही की आर्थिक वृद्धि के आंकड़े जारी होने हैं. यूरोप में दूसरी तिमाही की शुरुआत धीरे-धीरे हुई क्योंकि महाद्वीप के कई देशों को लगातार उच्च सीओवीआईडी मामलों और धीमी प्रारंभिक वैक्सीन रोलआउट के कारण योजनाओं को फिर से खोलने में देरी करनी पड़ी। हालाँकि, बाद की तिमाही में, यूरोज़ोन की अर्थव्यवस्था ने अपनी पकड़ बना ली क्योंकि वैक्सीन की पहुंच का विस्तार हुआ और बेहतर मौसम सामने आया। हमारी उम्मीद है कि यूरोजोन में दूसरी तिमाही में वास्तविक सकल घरेलू उत्पाद की वृद्धि तिमाही-दर-तिमाही वार्षिक आधार पर लगभग 2% होगी।
हमारा मानना है कि यूरोजोन में वास्तविक सकल घरेलू उत्पाद में तीसरी तिमाही में और तेजी आनी चाहिए क्योंकि अब टीके अधिक व्यापक रूप से उपलब्ध हैं और प्रतिबंध काफी हद तक हटा दिए गए हैं, हालांकि उस दृष्टिकोण में कुछ जोखिम हैं जैसा कि हमने अंतरराष्ट्रीय समीक्षा में चर्चा की है। फिर भी, यूरोज़ोन की रिकवरी में संयुक्त राज्य अमेरिका को शामिल करने के लिए काफी संभावनाएं हैं। यदि हमारे Q3 जीडीपी पूर्वानुमान लगभग सही हैं, तो अमेरिका की वास्तविक जीडीपी अपने पूर्व-महामारी के उच्चतम स्तर को पार कर जाएगी, जबकि यूरोजोन अर्थव्यवस्था अभी भी अपने पूर्व-कोविड शिखर से लगभग 2% छोटी होगी।
ब्याज दर घड़ी
तेज़ विकास और मुद्रास्फीति, आगे गिरावट, लेकिन दरें कम?
31 मार्च को, 10-वर्षीय ट्रेजरी सुरक्षा पर उपज दिन के अंत में 1.75% के आसपास रही, जो वर्ष की शुरुआत में लगभग 0.90% से तेज वृद्धि थी। तब से, 10-वर्षीय जैसी लंबी अवधि वाली ट्रेजरी प्रतिभूतियों पर पैदावार गिर गई है। फिलहाल 10 साल के ट्रेजरी पर यील्ड सिर्फ 1.30 फीसदी है. तदनुसार, हमने 10-वर्षीय ट्रेजरी उपज के लिए अपने वर्ष के अंत के लक्ष्य को 2.00% से घटाकर 1.75% कर दिया है। दरों में कमी के इस कदम के लिए दोषी की पहचान करने के लिए थोड़ी खोजबीन की आवश्यकता है। हमारे मध्य मार्च पूर्वानुमान अपडेट के बाद से, 2021 में वास्तविक जीडीपी वृद्धि के लिए हमारे अनुमान में 0.6 प्रतिशत अंक की वृद्धि हुई है, जबकि 2022 में आर्थिक वृद्धि के लिए हमारा पूर्वानुमान कमोबेश अपरिवर्तित है। 2021 और 2022 में मुद्रास्फीति के लिए हमारे पूर्वानुमानों में इसी अवधि में लगभग एक प्रतिशत अंक की वृद्धि हुई है।
अधिक मजबूत आर्थिक वृद्धि और मुद्रास्फीति आमतौर पर कम पैदावार से जुड़ी नहीं होती है, इसलिए शायद अधिक उदार फेडरल रिजर्व को दोष दिया जा सकता है। हालाँकि, पहली दर वृद्धि के लिए बाजार मूल्य निर्धारण में 31 मार्च के बाद से बहुत अधिक बदलाव नहीं हुआ है। यदि कुछ हुआ है, तो पहली वृद्धि के समय को पीछे धकेलने के बजाय आगे बढ़ाया गया है। पिछले कुछ महीनों से फेडरल रिजर्व द्वारा साल के अंत तक मंदी शुरू करने की उम्मीदें भी काफी हद तक कायम हैं। तो क्या देता है?
एक सुराग इसके मुद्रास्फीति घटक और इसके "वास्तविक" घटक में नाममात्र 10-वर्षीय ट्रेजरी उपज के अपघटन में पाया जा सकता है। अगले 10 वर्षों के लिए बाजार-आधारित मुद्रास्फीति की उम्मीदें 31 मार्च के बाद से केवल थोड़ी कम हुई हैं। यदि नाममात्र पैदावार गिर गई है और बाजार पहले की तरह मुद्रास्फीति की समान गति की उम्मीद करते हैं, तो इसका मतलब है कि मुद्रास्फीति-समायोजित या "वास्तविक" पैदावार में गिरावट आई है।
शायद कम वास्तविक पैदावार का मुख्य चालक कटौती के समय या पहली दर वृद्धि के बारे में निकट अवधि के प्रश्न नहीं हैं, बल्कि अधिक व्यापक रूप से आसन्न सख्त चक्र के बारे में गहरे प्रश्न हैं। ऐसा लगता है कि एक व्यापक सहमति बन गई है कि फेड 2022 के अधिकांश समय के लिए अपनी खरीदारी कम करेगा और फिर 1 में 3-2023 गुना बढ़ोतरी करेगा। लेकिन आगे क्या होगा? 2.50% के "दीर्घकालिक" बिंदु तक कसने की एक निरंतर, बहुवर्षीय अवधि? या फ़ेडरल रिज़र्व के अपने रोज़गार और मुद्रास्फीति अधिदेशों के बारे में सोचने के संरचनात्मक बदलाव को प्रतिबिंबित करने के लिए बहुत कम अंतिम समापन बिंदु?
दाईं ओर का चार्ट मोटे तौर पर दर्शाता है कि बाजारों ने अब से पांच साल से शुरू होने वाली एक साल की अवधि के लिए, या लगभग 2026 के मध्य से 2027 के मध्य तक प्रभावी फेड फंड दर के लिए क्या कीमत तय की है। जब मार्च के अंत में 10-वर्षीय ट्रेजरी उपज चरम पर थी, तो बाजार उस एक-वर्ष की अवधि के लिए लगभग 2.25% की फेड फंड दर का मूल्य निर्धारित कर रहे थे, जो कि FOMC के 2.50% के "दीर्घकालिक" बिंदु से बहुत दूर नहीं था। आज तक तेजी से आगे बढ़ने और बाजार मूल्य निर्धारण लगभग उसी अवधि के लिए 1.50% से भी कम हो गया है। अंततः, हमारा मानना है कि 1.50% नाममात्र लंबी अवधि की दर के लिए थोड़ा कम है, और हम अभी भी सोचते हैं कि इस तथ्य को बेहतर ढंग से प्रतिबिंबित करने के लिए लंबी अवधि की पैदावार अगले वर्ष या उसके आसपास अधिक होगी। हालाँकि, पिछले कुछ महीनों से पता चलता है कि यह संभवतः एक रैखिक मार्ग नहीं होगा, और हमने इस वास्तविकता को प्रतिबिंबित करने के लिए अपनी दरों के पूर्वानुमान को समायोजित किया है।
क्रेडिट मार्केट इनसाइट्स
क्या कनाडा का हाउसिंग बाज़ार अपनी कमज़ोरी बरकरार रखेगा?
दुनिया भर में, घर की कीमतें बढ़ रही हैं, जिसका मुख्य कारण घरेलू आपूर्ति और मांग में बड़ी विसंगतियां हैं। महामारी से उत्पन्न आपूर्ति श्रृंखला के मुद्दे, जिसने इनपुट लागत को नाटकीय रूप से बढ़ा दिया है, घर पर एक वर्ष से अधिक समय के बाद जगह की बढ़ती मांग के साथ मेल खाता है। कनाडा दुनिया के सबसे झागदार आवास बाजारों में से एक के रूप में उभरा है। कनाडा में एक मौजूदा घर की औसत कीमत इस जून तक $529,000 (मौसमी रूप से समायोजित) से थोड़ी अधिक है, जो मई से 0.1% (मौसमी रूप से समायोजित) और एक साल पहले से 25.9% अधिक है। इसके अलावा, नए घर की कीमतें मई से 0.6% और पिछले साल से 11.9% अधिक थीं। यह आवास बुलबुले के फूटने और आगामी 2006 के वित्तीय संकट से ठीक पहले, 2008 के बाद से नए घर की कीमतों में साल-दर-साल सबसे बड़ी वृद्धि दर्शाता है। अपने मजबूत नियमों और अधिक रूढ़िवादी ऋण प्रथाओं के साथ, कनाडा ने 2008 के वित्तीय संकट से अमेरिका की तुलना में हल्के प्रभाव का अनुभव किया, और इसका कोई भी प्रमुख वित्तीय संस्थान विफल नहीं हुआ। हालाँकि, हाल ही में, ऐसा लगता है कि बंधक ऋण मानक नरम हो गए हैं।
विशेष रूप से पिछले वर्ष में घर की बढ़ती कीमतों ने प्रवेश स्तर के खरीदारों के लिए मानक 20% डाउन पेमेंट को कवर करना मुश्किल बना दिया है। कनाडा का घर मूल्य-से-आय अनुपात Q125-1 में 2021 के दो दशक के उच्चतम स्तर पर था, जो कि Q133-4 में आवास बुलबुले के फूटने से ठीक पहले देखे गए लगभग 2005 के अमेरिकी घर मूल्य-से-आय अनुपात के करीब था। बैंक ऑफ कनाडा के वरिष्ठ ऋण अधिकारी सर्वेक्षण के अनुसार, चूंकि आवास कम किफायती हो गया है, पिछली तीन तिमाहियों में बंधक ऋण की शर्तें आसान हो गई हैं। 2020 की चौथी तिमाही में, 17% नए होम लोन का ऋण-से-आय अनुपात 4.5% से अधिक था, जबकि दो साल पहले यह 6.5% था। इसके अलावा, अधिक कनाडाई लोगों को बंधक के लिए मंजूरी दी जा रही है जिसके समापन पर उन्हें कोई पैसा लगाने की आवश्यकता नहीं है। हालाँकि शून्य-डाउन ऋण कुल नए गृह ऋण का एक छोटा प्रतिशत बनाते हैं, यह स्पष्ट है कि कनाडा में ऋण देने की प्रथाएँ ढीली हो गई हैं।
झागदार आवास बाजार और मार्जिन पर जोखिम भरे ऋण के बावजूद, Q1-2021 तक, बंधक डिफ़ॉल्ट दरें नौ साल के निचले स्तर 0.25% पर बंधी हुई हैं। हालाँकि, यह देखते हुए कि अधिकांश कनाडाई बंधक हर पाँच साल में दरों को रीसेट करते हैं, उधारकर्ताओं को आने वाले वर्षों में उच्च बंधक लागत का सामना करना पड़ सकता है। अर्थव्यवस्था में सुधार और मुद्रास्फीति में बढ़ोतरी के साथ, मई में एक साल पहले की तुलना में 3.6% की बढ़ोतरी के साथ, कनाडा का सेंट्रल बैंक पहले से ही अपने मात्रात्मक सहजता कार्यक्रम को कम कर रहा है, और हमें उम्मीद है कि वह अगले साल अपनी बेंचमार्क दर बढ़ाएगा। बंधक दरें ऊंची होने के साथ, सामर्थ्य संबंधी चिंताएँ और अधिक गंभीर हो सकती हैं। उन्होंने कहा, हमें उम्मीद है कि 2021 कनाडाई अर्थव्यवस्था के लिए एक मजबूत वर्ष होगा और निरंतर आय वृद्धि से बढ़ते कर्ज के बोझ को कम करने में मदद मिलेगी।
सप्ताह का विषय
आवास पुनः संतुलन की ओर बढ़ रहा है
इस वर्ष घर की बिक्री और निर्माण गतिविधि में असाधारण गति रही। कम बंधक दरों और अधिक रहने की जगह की ओर बदलती प्राथमिकताओं ने बिक्री के लिए उपलब्ध घरों की कमी के बीच मांग को बढ़ावा दिया। आपूर्ति और मांग में बेतहाशा वृद्धि के कारण, इस वर्ष घर की कीमतें रिकॉर्ड स्तर पर पहुंच गई हैं। इस बीच, तेजी से बढ़ती सामग्री और श्रम लागत ने घर बनाने वालों को निर्माण पर ब्रेक लगाने के लिए प्रेरित किया है। जबकि घटती सामर्थ्य और आपूर्ति की कमी ने हाल के महीनों में आवास गतिविधि पर दबाव डाला है, हमारा मानना है कि आवास बाजार अब संतुलन में आना शुरू हो गया है।
हम इस वर्ष की दूसरी छमाही के दौरान घर की बिक्री में मामूली वृद्धि की उम्मीद करते हैं और 6.5 में मौजूदा और नए घर की बिक्री में क्रमशः 9.9% और 2021% की वृद्धि का अनुमान लगाते हैं। हमारा दृष्टिकोण बढ़ती सामर्थ्य चुनौतियों के बावजूद मजबूत अंतर्निहित मांग पर आधारित है। आवास बाजार में एक मजबूत जनसांख्यिकीय प्रतिकूल स्थिति बनी हुई है, जिसमें सहस्राब्दियों की बढ़ती संख्या उनके जीवन में एक बिंदु पर पहुंच रही है जहां वे शादी कर रहे हैं, बच्चे पैदा कर रहे हैं और घर खरीद रहे हैं। मौजूदा घर की ऊंची कीमतें भी अधिक विक्रेताओं को सामने ला रही हैं, जिससे आपूर्ति की तस्वीर को बेहतर बनाने में मदद मिल रही है। बाज़ार में अधिक घरों के साथ, बोली युद्ध और मूल्य प्रशंसा कुछ हद तक कम होने वाली है। हालाँकि, घर की कीमतों में ठोस वृद्धि जारी रहेगी, और हम उम्मीद करते हैं कि एसएंडपी कोरलॉजिक केस-शिलर नेशनल होम प्राइस इंडेक्स इस साल 12.6% बढ़ जाएगा, हालांकि जोखिम ऊपर की ओर झुका हुआ है।
इसके अलावा, इस वर्ष बंधक दरें कम रहने की संभावना है, जिससे ऊंची कीमतों की भरपाई करने और प्रवेश स्तर के खरीदारों से मजबूत मांग को मजबूत करने में मदद मिलेगी। 30-वर्षीय निश्चित दर बंधक दर पिछले कुछ हफ्तों में 3.0% के आसपास रही है और कम होती दिख रही है। बंधक दरें 10-वर्षीय ट्रेजरी पैदावार का अनुसरण करती हैं, जो हमें उम्मीद है कि 2021 में 1.75% के आसपास समाप्त होगी। इसी प्रकार, हम वर्ष के अंत में 3.25% पर बंधक दरें चाहते हैं।
गृह निर्माण में भी तेजी आने की संभावना है। बिल्डरों के पास परियोजनाओं का बैकलॉग बढ़ रहा है जो आपूर्ति और श्रम की कमी कम होने के बाद आगे बढ़ने की उम्मीद है। मई की शुरुआत से लकड़ी की कीमतों में लगभग 70% की गिरावट आई है और अधिक आरा मिलों के फिर से खुलने और शिपमेंट में वृद्धि के कारण इसमें और गिरावट आ सकती है। अन्य प्रमुख सामग्रियों के लिए मूल्य प्रशंसा भी थोड़ी कम होने लगी है, हालांकि इसे बिल्डरों तक पहुंचने में कुछ समय लग सकता है।
इन प्रतिकूल परिस्थितियों के बावजूद, घर बनाने वाले अपेक्षाकृत उत्साहित हैं। एनएएचबी/वेल्स फ़ार्गो हाउसिंग मार्केट इंडेक्स (एचएमआई) जुलाई में एक अंक गिरकर 80 पर आ गया, लेकिन इसके दीर्घकालिक औसत के सापेक्ष ऊंचा बना हुआ है। एचएमआई में चल रही मजबूती से पता चलता है कि इस साल निर्माण मजबूत रहेगा। हम 17 में एकल-परिवार में 2021% वृद्धि की उम्मीद कर रहे हैं, जिसमें अधिकांश लाभ दक्षिण और पश्चिम के कुछ हिस्सों से आएगा।
बहुपरिवार विकास के भी मजबूत होने की उम्मीद है। पूरे देश में अपार्टमेंट की मांग में सुधार हुआ है, खासकर बुरी तरह प्रभावित शहरी बाजारों में। कार्यालय में लंबे समय से प्रतीक्षित वापसी अब शुरू हो रही है, जो न्यूयॉर्क शहर, ऑस्टिन और सिएटल जैसे बाजारों में निर्माण को बढ़ावा दे रही है। मल्टीफ़ैमिली स्टार्ट इस वर्ष 8.2% बढ़कर 425,000 इकाइयों तक पहुंचने की उम्मीद है, जिनमें से अधिकांश किराये के अपार्टमेंट हैं।
नए सीओवीआईडी मामलों का पुनरुत्थान हमारे आवास पूर्वानुमान के लिए कुछ जोखिम प्रस्तुत करता है। पुनरुत्थान से स्कूलों को फिर से खोलने और कार्यस्थल पर लौटने में देरी हो सकती है। हालाँकि उपभोक्ता और निर्माण गतिविधि ने अभी तक सार्थक तरीके से प्रतिक्रिया नहीं दी है, हम इस जोखिम की बारीकी से निगरानी करेंगे। अधिक विवरण के लिए, कृपया हमारी हाल ही में प्रकाशित हाउसिंग चार्टबुक देखें।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


