
अमेरिका हाइलाइट्स
- अगस्त में अमेरिकी नौकरी की वृद्धि धीमी होकर 253k हो गई, जो 720k प्रिंट के लिए बाजार की अपेक्षा से काफी कम है। लेकिन रिपोर्ट में कई उज्ज्वल बिंदु भी थे। बेरोजगारी दर 5.2% से गिरकर 5.4% हो गई, जबकि वेतन वृद्धि 4.3% से बढ़कर 4.1% (वर्ष/वर्ष) हो गई।
- अवकाश और आतिथ्य में नौकरियों की बहाली में प्रगति - एक उद्योग जो हाल के महीनों में लाभ का प्राथमिक चालक रहा है लेकिन जो महामारी के संबंध में सार्वजनिक स्वास्थ्य स्थितियों को बदलने के प्रति संवेदनशील है - अगस्त में रुक गया।
- जैसे-जैसे गर्मियां करीब आ रही थीं, कई अन्य संकेतकों ने कोविड-19 संक्रमण में वृद्धि के साथ-साथ आर्थिक गतिविधियों में मंदी की भी प्रतिध्वनि की। इनमें आईएसएम सेवा सूचकांक, ऑटो बिक्री और लंबित गृह बिक्री शामिल हैं।
कनाडाई हाइलाइट्स
- इस सप्ताह दूसरी तिमाही के जीडीपी नतीजे सुर्खियों में रहे। अर्थव्यवस्था अप्रत्याशित रूप से सिकुड़ गई, पिछले साल दूसरी तिमाही में महामारी आने के बाद यह पहली गिरावट थी।
- कमजोरी आवासीय निवेश और निर्यात में केंद्रित थी। इस बीच, तिमाही में खपत स्थिर रही क्योंकि तीसरी लहर का असर सेवाओं पर खर्च पर पड़ा।
- सांख्यिकी कनाडा ने अपने अग्रिम अनुमान में संकेत दिया है कि जुलाई में उत्पादन में फिर से गिरावट आएगी। लेकिन शुरुआती अनुमान आमतौर पर वास्तविक जीडीपी को कम आंकते हैं। इसके अलावा, सांख्यिकीय एजेंसी सेवा व्यय में मजबूत लाभ का पूरी तरह से हिसाब-किताब नहीं कर सकती है।
यू.एस. - इसका दोष डेल्टा पर डालें
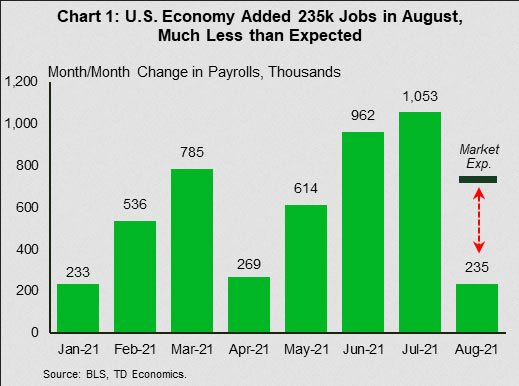
मजदूर दिवस सप्ताहांत से पहले वाला सप्ताह आर्थिक आंकड़ों से समृद्ध था। समग्र रूप से देखा जाए तो, रिपोर्ट से संकेत मिलता है कि अगस्त में आर्थिक विकास में कुछ कमी आई है, लेकिन गतिविधि काफी स्वस्थ स्तर पर रहने की संभावना है। सप्ताह की सबसे बहुप्रतीक्षित रिपोर्ट, पेरोल रिपोर्ट, एक उदाहरण है। अगस्त में नौकरी की वृद्धि न केवल जुलाई की तुलना में बहुत धीमी रही, बल्कि 235k नौकरियों की संख्या बाजार की उम्मीदों से काफी कम रही (चार्ट 1)। ध्यान दें, अवकाश और आतिथ्य क्षेत्र में प्रगति - जो हाल के महीनों में लाभ का प्राथमिक चालक है - अगस्त में रुक गई। लाभ का नेतृत्व पेशेवर और व्यावसायिक सेवाओं (+74k) और परिवहन और भंडारण (+53k) ने किया। बेरोजगारी दर में भी कुछ प्रगति हुई, जो पिछले महीने के 5.2% से गिरकर 5.4% हो गई। इस बीच, औसत प्रति घंटा आय 4.3% से बढ़कर 4.1% (वर्ष-दर-वर्ष) हो गई। संक्षेप में, जबकि रोज़गार रिपोर्ट निश्चित रूप से अपेक्षा के अनुरूप मजबूत नहीं थी, फिर भी इसमें बहुत सारे उज्ज्वल बिंदु थे।
आईएसएम सेवा सूचकांक भी इसी तरह की कहानी पर आधारित है। पिछले महीने अगस्त में सूचकांक 2.4 अंक गिरकर रिकॉर्ड ऊंचाई पर आ गया था। फिर भी, 61.7 के स्तर पर, यह विस्तारवादी क्षेत्र में बना हुआ है। आईएसएम विनिर्माण समकक्ष, जो अर्थव्यवस्था का एक छोटा हिस्सा शामिल करता है, ने बेहतर प्रदर्शन किया, 0.4 अंक बढ़कर 59.9 पर पहुंच गया। हालाँकि, अगस्त की यह हल्की तेजी, मार्च के बाद से चल रही गिरावट की प्रवृत्ति को उलटने में बहुत कम मदद करती है। इसके अलावा, विनिर्माण रिपोर्ट में अंतर्निहित संकेतक अभी भी आपूर्ति-पक्ष के मुद्दों की ओर इशारा करते हैं जो उद्योग की मांग को पूरा करने की क्षमता में बाधा डाल रहे हैं।
वाहन बिक्री रिपोर्ट में आपूर्ति संबंधी मुद्दे भी शामिल हैं। अगस्त में ऑटो बिक्री 10.7% गिरकर 13.1 मिलियन यूनिट (मौसमी रूप से समायोजित वार्षिक दर) हो गई, जो लगातार चौथे महीने गिरावट है। माइक्रोचिप की कमी और अन्य महामारी से संबंधित व्यवधानों के परिणामस्वरूप निम्न इन्वेंट्री स्तर इस प्रवृत्ति के पीछे मुख्य अपराधी प्रतीत होता है।
आवास बाजार की ओर झुकते हुए, लंबित गृह बिक्री में जुलाई में लगातार दूसरे महीने गिरावट आई, जिसमें 1.8% की गिरावट आई। लंबित बिक्री से वास्तविक बिक्री 1-2 महीने आगे हो जाती है। इस प्रकार, पुलबैक से पता चलता है कि आगामी अगस्त में मौजूदा घरेलू बिक्री रिपोर्ट में भी कुछ नरमी दिखाई दे सकती है।
पिछले महीने आर्थिक गतिविधियों में मंदी के साथ-साथ COVID-19 संक्रमण में वृद्धि हुई। नवीनतम डेल्टा-संचालित संक्रमण लहर संभवतः अवकाश और आतिथ्य वेतन की वसूली में रुकी हुई प्रगति और उपभोक्ता विश्वास में कुछ नरमी के पीछे एक महत्वपूर्ण कारक है (बाद वाला अगस्त में छह महीने के निचले स्तर पर गिर गया)। यह प्रतिकूल स्थिति निकट भविष्य में भी जारी रह सकती है। इस बीच, पिछले हफ्ते निष्कासन स्थगन की अचानक समाप्ति और मजदूर दिवस पर महामारी बेरोजगारी लाभ की आगामी कटौती कमजोर परिवारों के लिए कठिनाइयों को बढ़ाएगी, जिससे खर्च पर असर पड़ने की संभावना है। एक सकारात्मक बात यह है कि शुरुआती संकेत कि संक्रमण की गति कम हो रही है, एक अच्छा संकेत है, भले ही वायरस की स्वाभाविक रूप से मनमौजी प्रकृति थोड़ा आराम प्रदान करती है (चार्ट 2)।
निकट अवधि के जोखिम नीचे की ओर झुके होने के कारण, हम उम्मीद करते हैं कि फेड इस वर्ष के अंत में कमी लाने से पहले आर्थिक लचीलेपन की अधिक पुष्टि की प्रतीक्षा करेगा।
कनाडा - दूसरी तिमाही सकल घरेलू उत्पाद चौंकाने वाला
इस सप्ताह दूसरी तिमाही की जीडीपी सुर्खियों में छाई रही। अर्थव्यवस्था, जिसके बारे में ज़्यादातर लोगों ने अनुमान लगाया था कि दूसरी तिमाही में सुधार जारी रहेगा - भले ही धीमी गति से - अप्रत्याशित रूप से सिकुड़ गई। तिमाही-दर-तिमाही वार्षिक आधार पर, सकल घरेलू उत्पाद में 1.1% की गिरावट आई, जबकि आम सहमति 2.5% विस्तार के लिए थी। पिछले साल दूसरी तिमाही में महामारी आने के बाद से यह अर्थव्यवस्था की पहली गिरावट थी। तो क्या हुआ? विश्लेषकों को कॉल इतनी गलत कैसे लगी?
ऐसा इसलिए है क्योंकि अर्थव्यवस्था पर नजर रखने वालों ने सांख्यिकी कनाडा को मासिक जीडीपी डेटा में महत्वपूर्ण गिरावट की उम्मीद नहीं की थी, जो त्रैमासिक जीडीपी कॉल का आधार बनता है। सांख्यिकीय एजेंसी ने अप्रैल में माह-दर-माह वृद्धि को -0.5% से घटाकर -0.9% कर दिया, जबकि मई का आंकड़ा -0.3% से घटाकर -0.5% कर दिया गया। इन परिवर्तनों का मतलब है कि दूसरी तिमाही में कनाडा का आर्थिक प्रदर्शन पहले की तुलना में काफी कमजोर था।
यह ध्यान रखना महत्वपूर्ण है कि मासिक जीडीपी डेटा की गणना उद्योग के आधार पर की जाती है, जबकि त्रैमासिक हेडलाइन श्रृंखला का निर्माण व्यय घटकों का उपयोग करके किया जाता है। ऐतिहासिक रूप से, इन दोनों शृंखलाओं में विकास का गहरा संबंध रहा है, लेकिन हाल ही में एक अंतर खुल गया है (चार्ट 1)। यह संभवतः सांख्यिकी कनाडा को महामारी के दौरान डेटा एकत्र करने में आई कठिनाइयों को दर्शाता है। फिर भी, व्यय के हिसाब से सकल घरेलू उत्पाद और उद्योग के हिसाब से सकल घरेलू उत्पाद दोनों ही दूसरी तिमाही में निचले स्तर के प्रदर्शन की ओर इशारा करते हैं।
व्यय खातों के अनुसार, आवासीय निवेश और निर्यात कमजोरी के प्राथमिक चालक थे (चार्ट 2)। पहला कोई आश्चर्य की बात नहीं है क्योंकि आवास बाजार की गतिविधि हाल ही में आवास की बिक्री के साथ ठंडी हो गई है और जून में अपने मार्च के शिखर से लगभग 20% नीचे शुरू होती है। निर्यात के अंत में, आपूर्ति में व्यवधान, विशेष रूप से माइक्रोचिप की कमी ने ऑटो उत्पादन को बुरी तरह प्रभावित किया, जिससे मोटर वाहनों और भागों के निर्यात में -47% (वार्षिक) की गिरावट आई। दूसरी तिमाही में घरेलू खपत भी निराशाजनक रही। खर्च मुश्किल से पहली तिमाही के स्तर से आगे बढ़ा क्योंकि महामारी से संबंधित प्रतिबंधों ने सेवाओं की खपत को रोक दिया।
समग्र कमजोरी के बावजूद, दूसरी तिमाही अच्छे नोट पर समाप्त हुई। प्रांतीय अर्थव्यवस्थाओं को फिर से खोलने से जून में आर्थिक उत्पादन में 0.7% m/m की वृद्धि हुई, उच्च-स्पर्श वाले सेवा क्षेत्रों में पर्याप्त लाभ देखा गया। आश्चर्यजनक रूप से, आर्थिक गति अल्पकालिक प्रतीत होती है क्योंकि सांख्यिकी कनाडा के फ्लैश अनुमान में जुलाई सकल घरेलू उत्पाद में 0.4% संकुचन दिखाया गया है।
लेकिन यह मानने के अच्छे कारण हैं कि सांख्यिकीय एजेंसी उस महीने आर्थिक गतिविधि को कम आंक रही होगी। सबसे पहले, अग्रिम अनुमान केवल आंशिक डेटा के साथ तैयार किया जाता है जिसमें सेवाओं की खपत की जानकारी अपर्याप्त हो सकती है। टीडी क्रेडिट और डेबिट कार्ड खर्च डेटा से पता चलता है कि पूरे जुलाई में हाई-टच सेवाओं के खर्च में जोरदार बढ़ोतरी हुई है, जिसे शायद सांख्यिकी कनाडा द्वारा शामिल नहीं किया गया है। दूसरा, फ़्लैश अनुमान ने आम तौर पर वास्तविक रिलीज़ का अनुमान कम लगाया है क्योंकि यह पहली बार पिछले साल मार्च में प्रकाशित हुआ था। 16 रिलीज़ों में से, शुरुआती आंकड़े 10 बार आधिकारिक डेटा से कम अनुमानित थे। हम ऐसा ही होते हुए देख सकते हैं जब जुलाई के आंकड़े औपचारिक रूप से 1 अक्टूबर को प्रकाशित होंगे।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


