
एक व्यस्त सप्ताह के बाद, जिसमें फेड ने आधिकारिक तौर पर इस वर्ष के लिए दर-वृद्धि की योजना को छोड़ दिया और ब्रेक्सिट गाथा में कई विकास हुए, चीजें थोड़ी शांत हो सकती हैं। अगले सप्ताह मिलने वाला एकमात्र प्रमुख केंद्रीय बैंक रिज़र्व बैंक ऑफ़ न्यूज़ीलैंड (RBNZ) होगा, जबकि राजनीतिक क्षेत्र में, सभी की निगाहें ब्रिटेन पर रहेंगी क्योंकि संसद में एक और ब्रेक्सिट वोट हो सकता है। व्यापार मोर्चे पर, बीजिंग में उच्च स्तरीय वार्ता फिर से शुरू होगी।
ब्रेक्जिट पूरी तरह फोकस में है क्योंकि ब्रिटिश सांसद (फिर से) मतदान करने की तैयारी कर रहे हैं
यूके में, Q4 के लिए सकल घरेलू उत्पाद का अंतिम अनुमान आने वाला है, हालांकि यह लगभग निश्चित रूप से ब्रेक्सिट विकास से प्रभावित होगा। इस सप्ताह अपने शिखर सम्मेलन में, यूरोपीय संघ ने ब्रिटेन को 12 अप्रैल तक बहुत ही छोटा विस्तार दिया, जिसे 22 मई तक बढ़ाया जा सकता है, बशर्ते कि ब्रिटिश सांसद अंततः थेरेसा मे के ब्रेक्सिट सौदे को मंजूरी दे दें। अन्यथा, ब्रिटेन या तो 12 अप्रैल को बिना किसी समझौते के निकल जाएगा, या ब्रिटेन को आसन्न यूरोपीय संघ संसद चुनावों में भाग लेने की आवश्यकता होगी और लगभग दो साल की लंबी देरी होगी। ब्रिटेन की संसद में मंगलवार को मे के सौदे पर फिर से मतदान होने की उम्मीद है, लेकिन अभी तक इसकी पुष्टि नहीं हुई है।
यह सब पाउंड को कहाँ छोड़ता है? निकट अवधि में, मुद्रा से जुड़े जोखिम नीचे की ओर झुके हुए हैं, यह देखते हुए कि ब्रिटेन के सांसदों द्वारा इस सौदे पर अपना मन बदलने की अत्यधिक संभावना नहीं है, जिसमें पिछली बार मतदान करने के बाद से रत्ती भर भी बदलाव नहीं हुआ है। इसलिए, 12 अप्रैल को बिना किसी सौदे के चले जाना अब डिफ़ॉल्ट रास्ता है, और हालांकि इसे अंत में टाला जा सकता है, लेकिन यह तथ्य कि पृष्ठभूमि में यह बड़ा जोखिम अभी भी छिपा हुआ है, स्टर्लिंग को फिलहाल दबाव में रखने के लिए पर्याप्त है।
जैसा कि कहा गया है, जैसे-जैसे 12 अप्रैल करीब आ रहा है, कोई भी संकेत कि सरकार अंततः एक लंबे विस्तार का अनुरोध करेगी, स्टर्लिंग में एक बड़े पैमाने पर पलटाव शुरू कर सकती है, क्योंकि नो-डील जोखिम फिर से कम होने लगता है और बाजार अधिक सकारात्मक परिदृश्यों पर ध्यान केंद्रित करना शुरू कर देते हैं - उदाहरण के लिए एक और अगले वर्षों में जनता वोट करेगी।
आरबीएनजेड बैठक: मंदड़ियों के लिए एक?
न्यूज़ीलैंड में, बुधवार की शुरुआत में कैलेंडर में आरबीएनजेड दर निर्णय का बोलबाला रहेगा। नीति में किसी बदलाव की उम्मीद नहीं है, इसलिए सभी की निगाहें संलग्न बयान की भाषा पर होंगी. पिछली बार केंद्रीय बैंक ने व्यापारियों को आश्चर्यचकित कर दिया था, आवास और श्रम बाजारों में नरमी से लेकर चीन - न्यूजीलैंड के अब तक के सबसे बड़े निर्यात बाजार - में मंदी तक, कई चिंताजनक घटनाओं के बावजूद व्यापक रूप से तटस्थ स्वर बनाए रखा था।
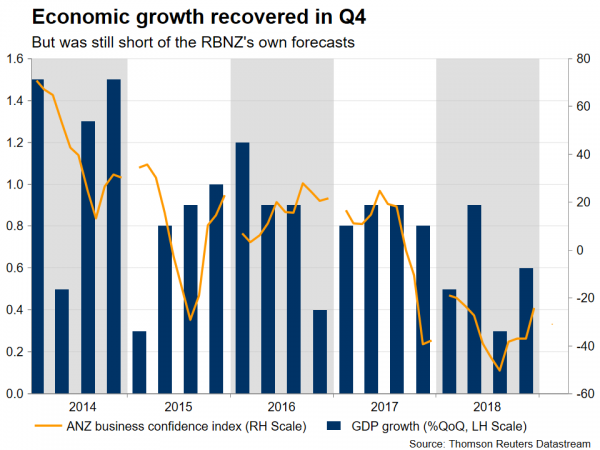
अफसोस, 2018 की अंतिम तिमाही में आर्थिक वृद्धि आरबीएनजेड द्वारा उस बैठक में अपने पूर्वानुमानों की तुलना में कमजोर थी, इसलिए नीति निर्माता इस बार थोड़ा अधिक उदासीन हो सकते हैं। स्पष्ट होने के लिए, हाल के घटनाक्रम समग्र तटस्थ पूर्वाग्रह को औपचारिक सहजता पूर्वाग्रह में बदलने के लिए पर्याप्त निराशाजनक नहीं रहे हैं, लेकिन बैंक फिर भी संकेत दे सकता है कि जोखिम बढ़ रहे हैं, बाद में यदि डेटा बना रहता है तो संचार में आधिकारिक बदलाव का मार्ग प्रशस्त हो सकता है। 2019 में नरम.
कीवी की समग्र दिशा के लिए एक और संभावित महत्वपूर्ण कारक यह होगा कि व्यापार वार्ता का नवीनतम दौर कैसा होगा। अमेरिकी ट्रेजरी सचिव म्नुचिन और व्यापार प्रतिनिधि लाइटहाइज़र अगले सप्ताह चीन का दौरा करेंगे, और बाजार इस बात की पुष्टि की तलाश में होंगे कि प्रगति हो रही है।
'दिनांकित' अमेरिकी रिलीज़ का बेड़ा फेड के लिए सुई को स्थानांतरित करने की संभावना नहीं है
गुरुवार को Q4 के लिए अंतिम जीडीपी के साथ शुरुआत करते हुए, अमेरिका को कई डेटा पॉइंट प्राप्त होंगे। विकास दर को पिछले अनुमान के 2.5% से घटाकर 2.6% की वार्षिक दर तक संशोधित किए जाने की उम्मीद है। भले ही यह एक नकारात्मक विकास होगा, चेतावनी यह है कि निवेशक इन आंकड़ों को पुराना मान सकते हैं, क्योंकि पहली तिमाही अब लगभग समाप्त हो चुकी है। यह उल्लेख करने की आवश्यकता नहीं है कि फेड पहले से ही उतना ही उदासीन था जितना वह संभवतः इस स्तर पर हो सकता था, इस सप्ताह 1 के लिए अपनी दर-वृद्धि की योजना को पूरी तरह से छोड़ दिया। निहितार्थ यह है कि नीति निर्माताओं द्वारा कुछ समय के लिए अपने रुख में कोई और बदलाव करने की संभावना नहीं है, और ऐसा करने से पहले वे निश्चित रूप से 2019 के आंकड़ों की जांच करना चाहेंगे।
इस लिहाज से शुक्रवार की रिलीज अधिक ध्यान आकर्षित कर सकती है। जनवरी के लिए मुख्य पीसीई मूल्य सूचकांक और व्यक्तिगत खपत के आंकड़े फरवरी के व्यक्तिगत आय डेटा के साथ आने वाले हैं। ये रिलीज़ आम तौर पर एक ही महीने के लिए होती हैं, लेकिन पिछली सरकार की बंदी अभी भी चीजों को जटिल बना रही है, इसलिए आय के आंकड़े बाकी सभी चीज़ों से पहले जारी किए जा रहे हैं। निवेशक मुख्य रूप से उन पर ध्यान केंद्रित कर सकते हैं, क्योंकि वे अधिक अद्यतित हैं। उस मोर्चे पर, फरवरी में औसत प्रति घंटा आय में तेजी से पता चलता है कि एक ठोस व्यक्तिगत आय संख्या आने वाली है।
जर्मनी का आईएफओ सर्वेक्षण और मुद्रास्फीति डेटा यूरोपीय कैलेंडर पर प्रकाश डालते हैं
यूरो क्षेत्र में, सबसे उल्लेखनीय रिलीज़ सोमवार को जर्मनी का आईएफओ व्यापार सर्वेक्षण और गुरुवार को मार्च के लिए देश का प्रारंभिक मुद्रास्फीति डेटा होगा। आईएफओ के मोर्चे पर, पूर्वानुमान मौजूदा स्थितियों के सूचकांक में गिरावट का संकेत देते हैं, लेकिन भविष्योन्मुखी उम्मीदों के प्रिंट में बढ़ोतरी का संकेत देते हैं, जो समग्र माप को व्यावहारिक रूप से अपरिवर्तित रखेगा। उसी महीने के लिए जर्मनी के विनिर्माण पीएमआई में निराशा को ध्यान में रखते हुए, निवेशक आईएफओ प्रिंट पर बहुत अधिक ध्यान देंगे, ताकि या तो पुष्टि की जा सके या इस कथन पर संदेह किया जा सके कि यूरोप का विकास इंजन Q1 में और धीमा हो गया है।
इस बीच, देश की ईयू-सामंजस्यपूर्ण सीपीआई दर फरवरी में 1.6% से घटकर वार्षिक रूप से 1.7% होने का अनुमान है। हालांकि यह हतोत्साहित करने वाला प्रतीत होता है, पुलबैक मुख्य रूप से ऊर्जा की कीमतों में उतार-चढ़ाव के कारण हो सकता है, इसलिए निवेशक मूल्य दबाव के दृष्टिकोण के बारे में कोई निष्कर्ष निकालने से पहले - 1 अप्रैल को होने वाले पूरे यूरो क्षेत्र के लिए कोर सीपीआई प्रिंट की प्रतीक्षा करना पसंद कर सकते हैं।
जापानी डेटा का बेड़ा देय है, लेकिन जोखिम की भावना येन को बढ़ाएगी
येन इस सप्ताह अपने G10 साथियों के बीच सबसे अच्छा प्रदर्शन करने वाला रहा, क्योंकि हर प्रमुख क्षेत्र - अमेरिका, यूरोज़ोन, यूके - में हतोत्साहित करने वाले या निराशाजनक विकास हुए, लेकिन जापान में नहीं। आने वाला सप्ताह जापान से आर्थिक आंकड़ों का एक समूह लेकर आएगा, जिसमें मार्च के लिए भविष्योन्मुखी टोक्यो सीपीआई, साथ ही फरवरी के लिए रोजगार के आंकड़े और औद्योगिक उत्पादन के आंकड़े शामिल होंगे।
फिर भी, आर्थिक डेटा येन पर शायद ही कभी प्रभाव डालता है, जो निवेशकों की जोखिम लेने की क्षमता में बदलाव से प्रेरित होने की अधिक संभावना है। उस मोर्चे पर, वैश्विक विकास का दृष्टिकोण तेजी से बिगड़ रहा है, यूरोप में मंदी की फुसफुसाहट तेज हो रही है, जिससे सुरक्षित-संरक्षित येन के लिए उल्टा जोखिम पैदा हो रहा है।
कनाडा जनवरी में विकास की राह पर लौट आएगा
जनवरी के लिए कनाडा की जीडीपी वृद्धि रिपोर्ट शुक्रवार को प्रकाशित की जाएगी। कनाडाई अर्थव्यवस्था Q4 में दो वर्षों में सबसे धीमी गति से बढ़ी और निवेशक अब यह जानने के लिए उत्सुक हैं कि क्या मंदी और फैल गई है क्योंकि पृष्ठभूमि में वैश्विक और घरेलू जोखिम बढ़ रहे हैं। हालाँकि, विश्लेषकों को उम्मीद है कि मासिक विस्तार जनवरी में सकारात्मक क्षेत्र में लौट आएगा और दिसंबर में समान प्रतिशत से पीछे हटने के बाद विशेष रूप से 0.1% हो जाएगा।
एक और नकारात्मक आश्चर्य शायद दरों में बढ़ोतरी के समय को और भी जटिल बना देगा, जिससे लूनी पर नया बिक्री दबाव आएगा और इसके विपरीत भी। फिर भी, बीओसी नीति निर्माताओं को 24 अप्रैल को अपना अगला नीतिगत निर्णय लेने से पहले अधिक आर्थिक साक्ष्य की प्रतीक्षा करनी होगी।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स समीक्षा




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


