
सारांश
अमेरिकी समीक्षा: गतिविधियां बढ़ीं
- सार्वजनिक स्वास्थ्य की स्थिति में सुधार के कारण मार्च में पूरे देश में प्रतिबंधों में ढील दी गई और गतिविधियों में तेज़ी आई। इस सप्ताह के डेटा से पता चलता है कि अर्थव्यवस्था पूरी तरह से गति पकड़ रही है। दैनिक टीकाकरण की गति में सुधार जारी है, नियोक्ताओं ने पिछले महीने 916K शुद्ध नई नौकरियाँ जोड़ी हैं, ISM विनिर्माण सूचकांक लगभग 40 वर्षों में अपने उच्चतम स्तर पर पहुँच गया है और S&P 500 सूचकांक रिकॉर्ड ऊँचाई पर पहुँच गया है। लेकिन हमारे पास आपूर्ति की समस्या है।
अंतर्राष्ट्रीय समीक्षा: चीन और कनाडा का प्रदर्शन बेहतर, लेकिन यूरोजोन सर्वेक्षण के आंकड़े भ्रामक?
- मार्च में चीन के पीएमआई में वृद्धि हुई क्योंकि कोविड के मामले और प्रतिबंध कम हो गए, यह संकेत है कि चीन की अर्थव्यवस्था अभी भी वैश्विक आर्थिक सुधार का नेतृत्व कर रही है। कनाडा में मासिक जीडीपी डेटा से यह भी पता चला है कि कनाडाई अर्थव्यवस्था उम्मीदों के सापेक्ष बेहतर प्रदर्शन कर रही है। हम देश की विकास संभावनाओं को लेकर आशावादी बने हुए हैं।
- मार्च में यूरोजोन के आर्थिक और व्यावसायिक विश्वास सर्वेक्षणों में उछाल आया; हालाँकि, ये डेटा भ्रामक हो सकते हैं क्योंकि यूरोजोन का कोविड और वैक्सीन वितरण के साथ संघर्ष अभी भी जारी है। आने वाले महीनों में, गतिविधि डेटा और विश्वास सर्वेक्षणों में गिरावट देखना आश्चर्यजनक नहीं होगा।
क्रेडिट बाजार अंतर्दृष्टि: ऑटो ऋण अब शीर्ष-स्तरीय नहीं: क्या भविष्य में नई चुनौतियां होंगी?
- उपभोक्ता बकाया ऋण चुकाने को लेकर किस तरह प्राथमिकता देते हैं, इस पर स्थिति बदल गई है। फेडरल रिजर्व बैंक ऑफ न्यूयॉर्क के नए आंकड़ों से पता चलता है कि हाल के वर्षों में बंधक भुगतान प्राथमिकता में उछाल आया है और यह ऑटो ऋण से भी आगे निकल गया है।
सप्ताह का विषय: इंफ्रास्ट्रक्चर सप्ताह: भाग दो ट्रिलियन
- बुधवार को, बिडेन प्रशासन ने “द अमेरिकन जॉब्स प्लान” (AJP) पेश किया, जो एक व्यापक प्रस्ताव है जिसमें इस दशक के शेष समय में लगभग 2.25 ट्रिलियन डॉलर के सार्वजनिक निवेश की बात कही गई है। AJP में इस नए खर्च के भुगतान के लिए प्रस्तावित कर वृद्धि भी शामिल है।
अमेरिकी समीक्षा
गतिविधि बढ़ी
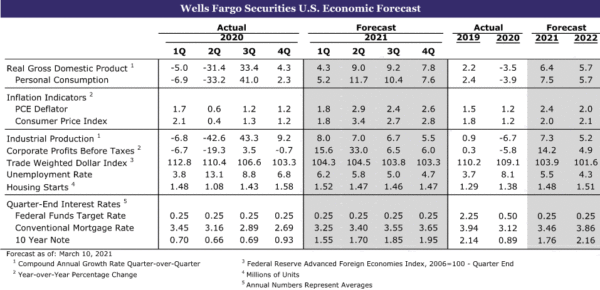
टीकाकरण में वृद्धि और सार्वजनिक स्वास्थ्य की स्थिति में सुधार के कारण मार्च में पूरे देश में प्रतिबंधों में ढील दी गई और गतिविधि में तेजी आई। मांग को पूरा करने के लिए फर्मों की श्रम की आवश्यकता बढ़ गई है और नियोक्ताओं ने पिछले महीने 916K नौकरियां जोड़ीं क्योंकि रिकवरी ने गति पकड़ी (चार्ट देखें)। पिछली नौकरी वृद्धि को भी संशोधित किया गया था, लेकिन मार्च का आंकड़ा अभी भी वर्ष के पहले दो महीनों की तुलना में महत्वपूर्ण वृद्धि दर्शाता है।
लगातार दूसरे महीने, बुरी तरह प्रभावित अवकाश और आतिथ्य उद्योग ने ठोस लाभ (+280K) दर्ज किया, क्योंकि व्यक्तिगत गतिविधि में सुधार जारी है। फरवरी में उद्योग पर गंभीर सर्दियों के मौसम के बाद निर्माण पेरोल में भी पिछले महीने 110K की वृद्धि हुई। कुल मिलाकर, लगभग हर प्रमुख उद्योग में वृद्धि की रिपोर्ट के साथ भर्ती व्यापक आधार पर हुई। कुछ अपवाद ऑटो और पार्ट्स और सूचना उद्योग थे, जिन्होंने क्रमशः -1K और -2K की शुद्ध भर्ती में बहुत मामूली गिरावट दर्ज की। मार्च में बेरोजगारी दर 0.2 प्रतिशत अंक गिरकर 6.0% हो गई।
नौकरियों की ठोस रिपोर्ट के बावजूद, इस बात के प्रमाण बढ़ रहे हैं कि व्यवसायों को श्रमिक खोजने में परेशानी हो रही है। मार्च में रिकॉर्ड हिस्सेदारी वाले व्यवसायों ने कम से कम एक पद को भरना मुश्किल बताया, और मार्च ISM रिपोर्ट में कुछ विनिर्माण उद्योगों ने बताया कि श्रम चुनौतियों और योग्य प्रतिभाओं की कमी से भर्ती और उत्पादन प्रभावित हो रहा है।
संक्षेप में, हमारे पास आपूर्ति की समस्या है। हमने हाल ही में एक विशेष रिपोर्ट में आपूर्ति की बाधाओं का पता लगाया है, और यह केवल श्रम ही नहीं है जो व्यवसायों को परेशानी दे रहा है। उपभोक्ताओं द्वारा टिकाऊ वस्तुओं पर खर्च में वृद्धि और व्यवसायों द्वारा मुख्य पूंजीगत वस्तुओं पर खर्च में वृद्धि के साथ-साथ प्रमुख सामग्रियों और वस्तुओं की कमी भी बढ़ रही है। परिणामस्वरूप इन्वेंट्री-टू-सेल्स अनुपात लगभग 15 साल के निचले स्तर पर गिर गया है। अधिक सरल शब्दों में, व्यवसायों को वह सामान नहीं मिल पा रहा है जिसकी उन्हें आवश्यकता है।
डिलीवरी का समय बढ़ गया है और इस सप्ताह मार्च ISM विनिर्माण सर्वेक्षण के आपूर्तिकर्ता डिलीवरी घटक 76.6 पर पहुंच गया, जो 1974 के बाद से इसका उच्चतम स्तर है जब तेल प्रतिबंध का प्रभाव अभी भी कम हो रहा था। ISM महीने के अंत तक सबमिशन स्वीकार करता है, इसलिए लगता है कि स्वेज नहर की रुकावट ने आपूर्ति श्रृंखला की गतिशीलता को प्रभावित किया है, भले ही इस बिंदु पर केवल मानसिक रूप से। लेकिन हाल ही में हुई रुकावट ने केवल तनाव को बढ़ाया है, जैसे कि फरवरी में पूरे देश में भीषण सर्दी का मौसम और अमेरिकी बंदरगाहों पर लगातार भीड़भाड़, जो पिछले सप्ताह दुनिया के सबसे महत्वपूर्ण जलमार्गों में से एक के लंबे समय तक बंद रहने से पहले ही चल रही थी।
फिर भी, विनिर्माण भावना हाल के दिनों में सबसे अधिक उत्साहजनक है। मार्च में समग्र ISM विनिर्माण सूचकांक 64.7 पर पहुंच गया, जो 37 वर्षों में सबसे अधिक है (चार्ट देखें)। बढ़ते बैकलॉग और आपूर्ति समस्याओं से परेशानी के बावजूद, ऑर्डर मिलना जारी है और फर्मों को कुछ मूल्य निर्धारण शक्ति का अनुभव हो रहा है।
2019 से ट्रांस-पैसिफिक शिपिंग दरें तीन गुना बढ़ गई हैं। इस साल की शुरुआत से ही अधिकांश औद्योगिक धातुओं की कीमतें प्रतिशत के लिहाज से दोहरे अंकों में बढ़ी हैं। ISM मूल्य भुगतान सूचकांक 2008 के बाद से उच्चतम स्तर के करीब बना हुआ है (चार्ट देखें), लेकिन उस वर्ष के विपरीत, उपभोक्ता और व्यावसायिक मांग बढ़ रही है। ISM विनिर्माण सर्वेक्षण के सभी 18 उद्योगों ने पिछले महीने कच्चे माल में वृद्धि की सूचना दी। नए ऑर्डर और बैकलॉग नए चक्र के उच्च स्तर पर पहुंचने के साथ, हम उम्मीद करते हैं कि निर्माता मूल्य निर्धारण शक्ति का लाभ उठाएंगे जो पिछले चक्र में काफी हद तक अनुपस्थित थी और कुछ लागतों को आगे बढ़ाएंगे।
हम अभी भी कीमतों पर ऊपर की ओर दबाव के तेज़ लेकिन अस्थायी होने की उम्मीद करते हैं। अगर ऐसा है, तो फेड इन मूल्य दबावों को क्षणिक बता सकता है और पंच बाउल को हटाने में जल्दबाजी नहीं कर सकता, खासकर तब जब इसके जनादेश के रोजगार पक्ष पर अभी भी प्रगति होनी बाकी है। एक बार जब वैश्विक आपूर्ति श्रृंखला सामान्य हो जाती है और व्यवसाय अपने लिए आवश्यक इनपुट घटक प्राप्त कर लेते हैं, तो हम विनिर्माण के लिए पिछले दो मंदी के बाद की तुलना में तेज़ वापसी का अनुमान लगा रहे हैं।
इस सप्ताह मजबूत आंकड़ों में दर्शाई गई सुधरती आर्थिक पृष्ठभूमि ने गुरुवार को पहली बार S&P 500 इंडेक्स को 4,000 से ऊपर बंद करने में मदद की। राष्ट्रपति बिडेन का $2.25 ट्रिलियन इंफ्रास्ट्रक्चर बिल, जिसमें विकास को एक और बढ़ावा देने की क्षमता है, संभवतः बाजार सहभागियों के आशावाद का एक कारक भी था। बिल के बारे में अधिक जानकारी के लिए, कृपया हमारे सप्ताह का विषय अनुभाग देखें।
यूएस आउटलुक
आईएसएम सेवाएं • सोमवार
फरवरी में अर्थव्यवस्था में आई मंदी से ISM सेवा सूचकांक भी अछूता नहीं रहा। मई 3.4 के बाद से सूचकांक में 2020 अंकों की गिरावट आई और यह विस्तार की सबसे धीमी गति पर पहुंच गया। नए ऑर्डर इंडेक्स में और भी गिरावट आई, जो 9.9 अंकों की गिरावट के साथ 51.9 पर आ गया, हालांकि इस गिरावट का कुछ हिस्सा इस तथ्य को दर्शाता है कि लंबे समय से खत्म हो रहे स्टॉक को आखिरकार फिर से भर दिया गया है।
जबकि सभी प्रमुख उप-सूचकांक विस्तार क्षेत्र में बने रहे, फरवरी की मंदी एक ऐसे सूचकांक के लिए निराशाजनक थी जिसने सर्दियों की मंदी के दौरान मजबूती दिखाई थी। हम मानते हैं कि सेवा क्षेत्र आने वाले वर्ष के लिए मजबूत है, क्योंकि टीकाकरण और राजकोषीय सहायता में वृद्धि उपभोक्ताओं को उन सेवाओं पर खर्च करना शुरू करने की अनुमति देती है जो महामारी की शुरुआत से प्रतिबंधित हैं। सेवा क्षेत्र के पलटाव के संकेतों के अलावा, हम इस महीने की रिपोर्ट में चल रही आपूर्ति श्रृंखला समस्याओं के संकेतों की तलाश करेंगे। आपूर्तिकर्ता डिलीवरी उप-घटक महामारी की शुरुआत में 78.3 के सर्वकालिक उच्च स्तर पर पहुंचने के बाद से ऊंचा बना हुआ है। इस घटक में वृद्धि हेडलाइन इंडेक्स में सकारात्मक रूप से योगदान करती है, क्योंकि यह पारंपरिक रूप से मजबूत मांग का संकेत देती है। हालाँकि, COVID संकट में, इसने क्रय प्रबंधकों को इनपुट सोर्स करने में कठिनाई को दर्शाया है, जो इस क्षेत्र के लिए एक बाधा हो सकती है यदि समस्याएँ बनी रहती हैं क्योंकि मांग वापस ऑनलाइन आती है। कुल मिलाकर, हमारा मानना है कि ये कारक मार्च में सूचकांक को 60.5 तक ले जाएंगे।
- पिछला: 55.3
- वेल्स फारगो: 60.5
- आम सहमति: 58.9
व्यापार संतुलन • बुधवार
पिछले वसंत में एक चट्टान से गिरने के बाद वैश्विक व्यापार धीरे-धीरे ऑनलाइन वापस आ रहा है। यह देखते हुए कि संयुक्त राज्य अमेरिका दुनिया के कई अन्य हिस्सों की तुलना में तेजी से वापस आया है, इस पलटाव ने व्यापार घाटे को चौड़ा कर दिया है, क्योंकि आयात निर्यात से आगे निकल गया है। फरवरी में, हम उम्मीद करते हैं कि व्यापार संतुलन और बढ़कर - $ 70.5 बिलियन हो जाएगा, लेकिन कुल मिलाकर व्यापार प्रवाह धीमा रहेगा। अग्रिम व्यापार डेटा से पता चलता है कि माल निर्यात महीने-दर-महीने 3.8% गिर गया और माल आयात महीने-दर-महीने 1.4% कम हो गया। एवर गिवेन द्वारा स्वेज नहर को अवरुद्ध करने के लिए सुर्खियों में आने से पहले ही वैश्विक व्यापार तनावपूर्ण था। जब पिछले साल विश्व अर्थव्यवस्था बंद हो गई, तो आपूर्तिकर्ताओं और ट्रांसपोर्टरों के साथ कई ऑर्डर रद्द कर दिए गए क्योंकि लोग यह पता लगाने के लिए संघर्ष कर रहे थे कि हम कितने समय तक लॉकडाउन में रहेंगे, और दूसरी तरफ मांग की तस्वीर क्या होगी। जब माल की मांग कई लोगों की अपेक्षा से अधिक तेजी से बढ़ी, तो शिपिंग लागत बढ़ गई और उत्पादकों को इनपुट के लिए हाथापाई करनी पड़ी।
हालांकि इन प्रतिकूल परिस्थितियों के बावजूद व्यापार में वृद्धि हुई है, लेकिन हमें उम्मीद है कि फरवरी की रिपोर्ट और आने वाले महीनों में इनका असर देखने को मिलेगा, खास तौर पर आयात के मामले में। कार्गो जहाजों को लॉस एंजिल्स और लॉन्ग बीच बंदरगाहों के बाहर लंगर डालने के लिए मजबूर होना पड़ा है, जहां से लगभग एक तिहाई माल आयात होता है, क्योंकि बंदरगाह आने वाले जहाजों को उतारने के लिए संघर्ष करते हैं। जबकि तनावपूर्ण आपूर्ति श्रृंखला निर्यात पक्ष पर भी एक कारक हो सकती है, विदेशों में धीमी वृद्धि संभवतः मांग को बाधित करेगी। आगे बढ़ते हुए, हमारा मानना है कि आयात निर्यात की तुलना में तेजी से बढ़ना जारी रखेगा, जिससे H1-2021 में जीडीपी पर बड़ा असर पड़ेगा, जब तक कि H2-2021 और अगले साल में निर्यात अधिक सार्थक रूप से नहीं बढ़ जाता।
- पिछला: -$68.2 बिलियन
- वेल्स फ़ार्गो: -$70.5 बिलियन
- आम सहमति: -$70.5 बिलियन
अंतर्राष्ट्रीय समीक्षा
चीन पीएमआई में उछाल
पिछले एक साल में चीनी अर्थव्यवस्था ने उल्लेखनीय प्रदर्शन किया है और हमें उम्मीद है कि यह प्रवृत्ति आगे भी जारी रहेगी। हालाँकि, इस साल की शुरुआत में बीजिंग के नज़दीक एक छोटे से COVID प्रकोप के परिणामस्वरूप नए प्रतिबंध और लॉकडाउन उपाय लागू किए गए। इन प्रतिबंधों ने स्थानीय अर्थव्यवस्था पर मामूली दबाव डाला, जैसा कि विनिर्माण और गैर-विनिर्माण PMI में लगातार कई महीनों की गिरावट से देखा गया। COVID मामलों में कमी आने के साथ, बीजिंग के आसपास की गतिशीलता में सुधार के लिए प्रतिबंध हटा दिए गए हैं। इस सप्ताह, कम प्रतिबंधों का सकारात्मक प्रभाव स्पष्ट हो गया क्योंकि मार्च में PMI सूचकांक में वृद्धि हुई। उस बिंदु तक, विनिर्माण PMI बढ़कर 51.9 हो गया, जबकि गैर-विनिर्माण PMI 56.3 पर मजबूत हुआ। PMI सूचकांकों में वृद्धि एक स्वागत योग्य विकास है और 2021 के दौरान चीनी अर्थव्यवस्था के काफी अच्छे प्रदर्शन के हमारे दृष्टिकोण की पुष्टि करता है। हमारे नवीनतम पूर्वानुमानों के अनुसार, हमारा मानना है कि चीनी अर्थव्यवस्था इस वर्ष 9% से अधिक बढ़ेगी, जो आम सहमति से ऊपर का विकास पूर्वानुमान है, और चीन के दीर्घकालिक रुझान से काफी ऊपर है।
यूरोजोन में विश्वास बढ़ा, लेकिन कब तक?
इस सप्ताह, सर्वेक्षण डेटा से पता चला कि मार्च में यूरोजोन में विश्वास बढ़ा है। आर्थिक विश्वास और व्यावसायिक माहौल दोनों सर्वेक्षण मार्च में तेजी से बढ़े, जो हमारे विचार से, यूरोजोन द्वारा कोविड और वैक्सीन वितरण के साथ किए जा रहे संघर्षों को देखते हुए कुछ हद तक आश्चर्यजनक है। जहां तक कोविड का सवाल है, यूरोजोन के अधिकांश प्रमुख देशों ने प्रतिबंध फिर से लागू कर दिए हैं, हाल ही में फ्रांस और जर्मनी ने ऐसा किया है। प्रतिबंधों के फिर से लागू होने के साथ, यूरोजोन के लिए अल्पकालिक आर्थिक दृष्टिकोण और भी खराब हो रहा है, संयुक्त राज्य अमेरिका और यूनाइटेड किंगडम की तुलना में वैक्सीन वितरण में काफी कमी के कारण। अगले कुछ महीनों में, हम उम्मीद करते हैं कि आर्थिक और भावना डेटा कम होने लगेंगे। प्रतिबंध लागू होने के साथ गतिविधि, गतिशीलता और सर्वेक्षण डेटा में गिरावट शुरू होनी चाहिए, और राजकोषीय प्रोत्साहन अभी भी कुछ महीने दूर लगता है। आने वाले महीनों में अर्थव्यवस्था में और भी गिरावट आने की संभावना के साथ, यह आश्चर्यजनक नहीं होगा यदि यूरोपीय सेंट्रल बैंक (ECB) मौद्रिक नीति को और भी आसान बनाने पर विचार करे। हालांकि दरों में कटौती की संभावना नहीं है, अतिरिक्त संपत्ति खरीद संभव लगती है। संभावित मौद्रिक सहजता और COVID मुद्दों के आधार पर, हमने हाल ही में यूरो के लिए अपने दृष्टिकोण को संशोधित कर कम कर दिया है, जबकि हमारी मुद्रा और आर्थिक पूर्वानुमानों के आसपास जोखिम फिलहाल नीचे की ओर बने हुए हैं।
कनाडा की अर्थव्यवस्था में तेजी
हम मानते हैं कि कनाडा की अर्थव्यवस्था के लिए दृष्टिकोण काफी मजबूत है क्योंकि गतिविधि संकेतक बेहतर होने लगे हैं। फरवरी के रोजगार डेटा ने संकेत दिया कि श्रम बाजार तय समय से पहले ठीक हो रहा है, जबकि मजबूत खुदरा बिक्री अर्थव्यवस्था के स्वास्थ्य के लिए उत्साहजनक है। इसके अलावा, उच्च और स्थिर कमोडिटी कीमतों से अर्थव्यवस्था के साथ-साथ मुद्रा को भी कम से कम कुछ समय के लिए समर्थन मिलना चाहिए। इस संयोजन ने इस सप्ताह जनवरी के मजबूत मासिक जीडीपी प्रिंट को जन्म दिया। महीने-दर-महीने के आधार पर, कनाडाई अर्थव्यवस्था ने आम सहमति के पूर्वानुमानों को पीछे छोड़ते हुए 0.7% का विस्तार किया। साल-दर-साल समय सीमा पर, अर्थव्यवस्था ने 2.3% का संकुचन दर्ज किया, जो आम सहमति के पूर्वानुमानों से भी बेहतर था। एक सुधरती अर्थव्यवस्था के परिणामस्वरूप, बैंक ऑफ कनाडा (BoC) ने निकट भविष्य में कम मौद्रिक नीति समायोजन की संभावना के लिए वित्तीय बाजारों को तैयार करना शुरू कर दिया है। नीति निर्माता टिप्पणियों के साथ हाल की कार्रवाइयों से हमें विश्वास होता है कि अप्रैल की बैठक में BoC अपनी परिसंपत्ति खरीद को और कम करने की घोषणा करेगा। इसके अलावा, हमारा मानना है कि BoC केंद्रीय बैंक द्वारा वर्तमान में दिए जा रहे संकेत से पहले ही दर वृद्धि की ओर अग्रसर है और 25 की दूसरी छमाही में 2022-बीपी वृद्धि की उम्मीद है। हालाँकि 2022 की दर वृद्धि पर हमारा दृष्टिकोण इस समय आम सहमति से बाहर है, हम अपने पूर्वानुमानों में सख्त मौद्रिक नीति को शामिल करने में सहज हैं।
अंतरराष्ट्रीय दृष्टिकोण
भारतीय रिजर्व बैंक • बुधवार
अगले सप्ताह भारतीय रिज़र्व बैंक (RBI) मौद्रिक नीति का आकलन करने के लिए बैठक करेगा। पिछले कुछ महीनों में भारत की अर्थव्यवस्था में काफी सुधार हुआ है; हालाँकि, मुंबई शहर और उसके आसपास कोविड के मामले बढ़ने लगे हैं। कोविड के प्रसार को रोकने के प्रयास में मामूली प्रतिबंध फिर से लागू किए गए हैं, यही वजह है कि हमारा मानना है कि RBI अपनी उदार मौद्रिक नीति के रुख को बनाए रखेगा। उदार नीति के रुख के बावजूद, हम उम्मीद करते हैं कि भारत का केंद्रीय बैंक अगले सप्ताह और निकट भविष्य के लिए नीतिगत दरों को स्थिर रखेगा। पिछले कुछ महीनों में भारत में CPI मुद्रास्फीति अस्थिर रही है क्योंकि ऊर्जा और खाद्य कीमतें बढ़ी हैं। कमोडिटी की कीमतों में उछाल और स्थिरता के साथ, अगले कुछ महीनों में मुद्रास्फीति बढ़ने की संभावना है। परिणामस्वरूप, हमारा मानना है कि RBI ब्याज दरों को स्थिर रखने का विकल्प चुनेगा और RBI के मुद्रास्फीति लक्ष्य की ऊपरी सीमा से ऊपर मुद्रास्फीति को जोखिम में नहीं डालेगा।
- पिछला: 4.00%
- वेल्स फ़ार्गो: 4.00%
- आम सहमति: 4.00%
ब्राजील मुद्रास्फीति • शुक्रवार
राजकोषीय प्रोत्साहन, उच्च कमोडिटी कीमतों और काफी कमज़ोर मुद्रा के प्रभाव के कारण ब्राज़ील में मुद्रास्फीति महीनों से ऊपर की ओर बढ़ रही है। आम सहमति के पूर्वानुमानों के अनुसार, मुद्रास्फीति साल-दर-साल बढ़कर 6.2% होने की उम्मीद है, जो ब्राज़ील के सेंट्रल बैंक के CPI लक्ष्य से काफ़ी ऊपर है। मुद्रास्फीति में वृद्धि ब्राज़ील के सेंट्रल बैंक (BCB) के लिए एक समस्या प्रस्तुत करती है, खासकर ऐसे समय में जब राजकोषीय प्रोत्साहन के एक अतिरिक्त दौर को मंज़ूरी दी गई है। मूल्य वृद्धि को नियंत्रित करने के प्रयास में, केंद्रीय बैंक ने हाल ही में नीतिगत दरों में वृद्धि शुरू की, मार्च में अपनी नवीनतम बैठक में अपनी सेलिक दर में 75 बीपीएस की वृद्धि की। इसके अलावा, BCB ने संकेत दिया कि मुद्रास्फीति को नियंत्रित करने और मुद्रा के मूल्य की रक्षा करने के प्रयास में इसकी अगली बैठक में अतिरिक्त 75 बीपीएस की सख्ती की संभावना है। 6% से अधिक मुद्रास्फीति के परिणामस्वरूप अधिक आक्रामक मौद्रिक सख्ती हो सकती है, जो स्थानीय आर्थिक सुधार पर भार डाल सकती है। ब्राज़ील की अर्थव्यवस्था पहले से ही गति प्राप्त करने के लिए संघर्ष कर रही है, और दैनिक COVID मामलों के ऐतिहासिक उच्च स्तर पर होने के कारण, आक्रामक दर वृद्धि अर्थव्यवस्था के लिए अतिरिक्त बाधाएँ पैदा कर सकती है।
- पिछला: 5.2%
- आम सहमति: 6.2% (वर्ष-वर्ष-वर्ष)
कनाडा बेरोजगारी दर • शुक्रवार
जैसा कि पहले बताया गया है, पिछले कुछ महीनों में कनाडा की अर्थव्यवस्था मजबूत हुई है। शायद, सबसे उल्लेखनीय स्थानीय श्रम बाजार की गतिशीलता में सुधार रहा है, खासकर फरवरी के आंकड़ों से संबंधित। पिछले महीने, कनाडा की अर्थव्यवस्था ने 259,200 नौकरियां पैदा कीं, जो कि आम सहमति के पूर्वानुमानों से कहीं अधिक है, जिसमें केवल 75,000 की बात कही गई थी। इसके अलावा, बेरोजगारी दर 8.2% से घटकर 9.4% हो गई, जबकि श्रम बाजार भागीदारी दर 65% के करीब स्थिर रही। श्रम बाजार में सुधार भी कनाडाई अर्थव्यवस्था पर हमारे आशावादी दृष्टिकोण में योगदान देता है, और यदि मार्च के रोजगार डेटा भी इसी तरह आगे बढ़ते हैं, तो दृष्टिकोण और भी उज्ज्वल हो सकता है। अगले सप्ताह, आम सहमति के अनुमानों से पता चलता है कि कनाडा में 90,000 और नौकरियां पैदा हो सकती हैं और बेरोजगारी दर 8.0% तक कम हो सकती है। जहां तक खोई हुई नौकरियों को वापस पाने की बात है, तो कनाडा का श्रम बाजार संयुक्त राज्य अमेरिका और अधिकांश अन्य विकसित अर्थव्यवस्थाओं से आगे निकल रहा है। तेल की कीमतों में बढ़ोतरी और घरेलू अर्थव्यवस्था के स्थिर होने के साथ, यह भी संभव है कि आने वाले महीनों में ऊर्जा क्षेत्र में और अधिक नौकरियां पैदा हों। मार्च के रोजगार आंकड़ों की छानबीन करते समय, हम फरवरी के आंकड़ों में किसी भी संशोधन के प्रति सजग होंगे, जो कि विशुद्ध रूप से पिछले महीने के बेहतर प्रदर्शन के आकार पर आधारित होगा।
- पिछला: 8.2%
- आम सहमति: 8.0%
क्रेडिट मार्केट इनसाइट्स
ऑटो लोन अब प्राथमिकता नहीं: क्या आगे नई चुनौतियां आएंगी?
उपभोक्ता बकाया ऋण चुकाने को किस तरह प्राथमिकता देते हैं, इस पर स्थिति बदल गई है। अध्ययनों से पता चला है कि उपभोक्ता आमतौर पर क्रेडिट कार्ड या बंधक भुगतान की तुलना में ऑटो ऋण भुगतान को प्राथमिकता देते हैं। यह आंशिक रूप से ग्रेट मंदी के बाद बंधक भुगतान प्राथमिकता में कमी के कारण है। लेकिन फेडरल रिजर्व बैंक ऑफ न्यूयॉर्क के नए डेटा से पता चलता है कि हाल के वर्षों में बंधक भुगतान प्राथमिकता में उछाल आया है और यहां तक कि ऑटो ऋण से भी आगे निकल गया है।
जबकि कम प्राथमिकता बदलती प्राथमिकताओं को दर्शाती प्रतीत हो सकती है, इसमें ऋण सेवाक्षमता और उपभोक्ता खर्च के लिए व्यापक रूप से महत्वपूर्ण निहितार्थ होने की संभावना है। यह विशेष रूप से सच है क्योंकि बंधक और छात्र ऋणों के लिए सहनशीलता अवधि समाप्त हो जाती है, जिसके परिणामस्वरूप पिछले वर्ष में चूक दर में काफी कमी आई है। हालांकि, ऑटो ऋणों में पिछले दो वर्षों में कुल गंभीर चूक दर (90+ दिन) अपेक्षाकृत 5% के आसपास स्थिर रही है। सहनशीलता समाप्त होने के बाद उपभोक्ताओं को जल्द ही एक साथ कई भुगतानों को संभालने का काम फिर से करना होगा, और ऑटो ऋण भुगतान कम होने की जोखिम भरी स्थिति में हो सकते हैं।
ऐसा कहा जाता है कि, उपभोक्ताओं के बीच उनकी आम तौर पर उच्च रैंकिंग प्राथमिकता के अलावा अन्य कारण भी हैं, जिनके कारण हमें इस बात पर चिंता करने की ज़रूरत नहीं पड़ी कि ऑटो लोन घरेलू ऋण प्रोफ़ाइल को कैसे प्रभावित कर रहे हैं। पिछले चक्र में ऑटो लोन असाधारण दर से बढ़े हैं। पिछले 10 वर्षों में, ऑटो ऋण की राशि लगभग दोगुनी हो गई है और वर्तमान में $1.4 ट्रिलियन है। हालाँकि, आज कुल ऑटो लोन की राशि आवासीय बंधक ऋण की राशि के पाँचवें हिस्से से भी कम है, जो एक दशक पहले कुल थी, जो उस समय $9 ट्रिलियन से अधिक थी। इसलिए, ऑटो लोन ऋण की छोटी मात्रा इसे अर्थव्यवस्था पर समान शक्ति नहीं देती है।
इसके अलावा, ऑटो ऋण धारकों का औसत क्रेडिट स्कोर हाल के वर्षों में उच्च स्तर पर चल रहा है और, Q4-2020 में, महान मंदी के अंत में पहुँचे उच्च स्तर से मेल खाता है (चार्ट देखें)। मंदी ने निम्न-आय वाले परिवारों को असंगत रूप से प्रभावित किया है, जो बताता है कि कम क्रेडिट स्कोर वाले उधारकर्ताओं के पास डिफ़ॉल्ट अवधि समाप्त होने, प्रोत्साहन के फीके पड़ने और बेरोजगारी लाभ समाप्त होने के बाद डिफ़ॉल्ट होने की अधिक संभावना है। फिर भी, आय के आधार पर ऑटो ऋणों का विखंडन दर्शाता है कि अधिक प्रभावित, निम्न-आय वाले कई परिवार ऑटो ऋण के प्राथमिक धारक नहीं हैं। निम्नतम आय वर्ग के केवल 13.4% व्यक्तियों के पास ऑटो ऋण हैं (चार्ट देखें)। इन कारणों से, हम वर्तमान में ऑटो ऋणों पर उपभोक्ताओं द्वारा कम प्राथमिकता दिए जाने के बावजूद उपभोक्ता खर्च पर पड़ने वाले ऑटो अपराधों में उल्लेखनीय वृद्धि के बारे में चिंतित नहीं हैं।
सप्ताह का विषय
इंफ्रास्ट्रक्चर सप्ताह: भाग दो ट्रिलियन
बुधवार को, बिडेन प्रशासन ने "द अमेरिकन जॉब्स प्लान" (AJP) पेश किया, जो एक व्यापक प्रस्ताव है जो इस दशक के शेष समय में लगभग 2.25 ट्रिलियन डॉलर के सार्वजनिक निवेश की मांग करता है। इस नए खर्च का विवरण नीचे पाया जा सकता है। संक्षेप में, पैकेज में भौतिक अवसंरचना परियोजनाओं से लेकर स्वच्छ ऊर्जा परियोजनाओं से लेकर हाई-स्पीड ब्रॉडबैंड और कार्यबल विकास कार्यक्रमों तक के व्यापक नीति प्रस्तावों के लिए धन शामिल है। AJP में नए खर्च का भुगतान करने के लिए प्रस्तावित कर बढ़ोतरी भी शामिल है। योजना की कर बढ़ोतरी कर संहिता के कॉर्पोरेट पक्ष पर केंद्रित है, और कॉर्पोरेट आयकर दर को 28% से बढ़ाकर 21% करने, निगमों की "बुक आय" पर 15% न्यूनतम कर लगाने, वैश्विक अमूर्त कम-कर वाली आय (GILTI) पर न्यूनतम दर को 21% से बढ़ाकर 10.5% करने, देश-दर-देश के आधार पर इसका आकलन करने और योग्य व्यावसायिक संपत्ति निवेश (QBAI) छूट को समाप्त करने का आह्वान करती है। इस प्रस्ताव पर हमारा प्रारंभिक विचार यह है कि इस तरह का कोई प्रस्ताव संभवतः कांग्रेस से पारित होकर शरद ऋतु तक कानून बन जाएगा, हालांकि हम उम्मीद करते हैं कि प्रस्तावित व्यय में 2.25 ट्रिलियन डॉलर और तदनुरूप कर वृद्धि को समय के साथ कुछ हद तक कम कर दिया जाएगा।
हमारे विचार में, सबसे बड़ी समस्या यह है कि बुधवार की रिलीज़ में कई संभावित बदलाव छूट गए। कई हफ़्तों से ऐसी रिपोर्टें चल रही हैं कि बिडेन प्रशासन अप्रैल में किसी समय दूसरी योजना तैयार करेगा जिसमें कई अन्य प्रस्तावित सामाजिक कल्याण परिवर्तन शामिल होंगे, जैसे कि संघीय भुगतान वाली पारिवारिक छुट्टी, मुफ़्त सामुदायिक कॉलेज, सार्वभौमिक प्री-के और हाल ही में विस्तारित चाइल्ड टैक्स क्रेडिट का विस्तार। हालाँकि विवरण स्पष्ट नहीं हैं, लेकिन ये प्रस्ताव बुधवार को प्रस्तावित लगभग 1 ट्रिलियन डॉलर के अलावा 2 ट्रिलियन से 2 ट्रिलियन डॉलर और जोड़ सकते हैं। हमारा मानना है कि बिडेन प्रशासन को इन अतिरिक्त कार्यक्रमों को स्थायी बनाने के लिए पर्याप्त दीर्घकालिक राजस्व सुनिश्चित करने के लिए अपने बैग में गहराई से खुदाई करने की आवश्यकता होगी। हम कुल मिलाकर 3 ट्रिलियन से 4 ट्रिलियन डॉलर के बीच की सीमा तय करेंगे, लेकिन अगर इसे एक दशक या उससे अधिक समय तक फैलाया जाए, तो 2 ट्रिलियन से 3 ट्रिलियन डॉलर का अंतिम पैकेज (संयुक्त या कई भागों में) बहुत अच्छी तरह से सामने आ सकता है। अगर हम सही हैं, तो कॉर्पोरेट और व्यक्तिगत आयकर बहुत दूर के भविष्य में अधिक होने की संभावना है।
आर्थिक दृष्टिकोण से, हमारे विचार हमारी पिछली रिपोर्ट से बहुत अधिक नहीं बदले हैं। हाल ही में लागू की गई $1.8 ट्रिलियन अमेरिकी बचाव योजना ने विकास और मुद्रास्फीति की उम्मीदों को बढ़ा दिया, क्योंकि यह घाटे में वित्तपोषित थी और लगभग पूरी तरह से एक से दो साल की अवधि में खर्च की गई थी। इसके विपरीत, यदि $3 ट्रिलियन का बुनियादी ढांचा/सामाजिक कल्याण पैकेज आठ वर्षों में समान रूप से खर्च किया जाता है, तो यह $375 बिलियन प्रति वर्ष आता है। उस नए खर्च से होने वाला आर्थिक प्रभाव कम से कम आंशिक रूप से नए करों में प्रति वर्ष कम से कम $150 बिलियन के मुकाबले कम होगा। हमें यह भी संदेह है कि इतना अधिक बुनियादी ढांचा धन लंबे समय तक खर्च किया जाएगा।
आगे पढ़ने के लिए, कृपया हमारी पूरी रिपोर्ट देखें "संघीय कर में कौन से बदलाव प्रस्तावित हैं?"




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


