
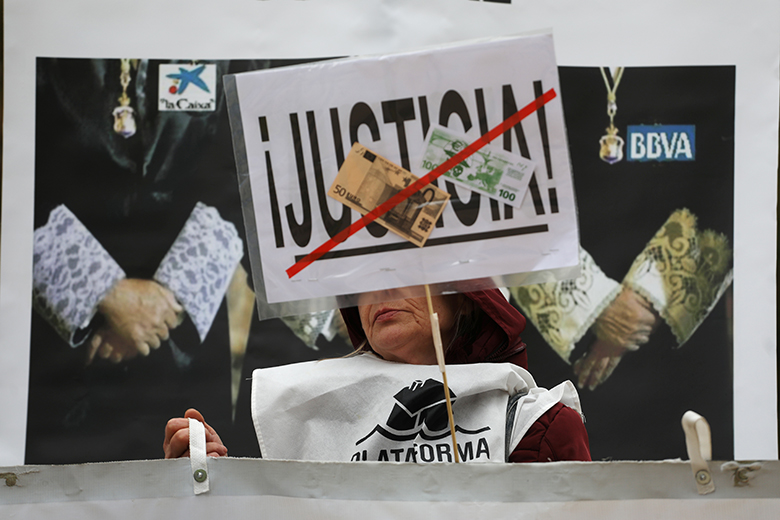
Seorang aktivis dari Mortgage Victims 'Association mengambil bagian dalam protes di luar Mahkamah Agung di Madrid pada bulan November
Opini publik sangat penting untuk keberhasilan bank, di mana pun itu didasarkan, tetapi sangat penting di Spanyol.
Ini karena model bisnis bank-bank Spanyol lebih berputar di sekitar ritel dan karena investor ritel domestik - seringkali klien - memiliki proporsi modal sendiri yang sangat tinggi dari bank-bank tersebut.
BBVA dan Santander mungkin kurang bergantung pada investor ritel domestik daripada pada bisnis internasional mereka, tetapi Santander memiliki basis pemegang saham terbesar Eropa di lebih dari empat juta, sebagian besar yang berbasis di Spanyol.
Proporsi modal pemegang saham ritel mendekati 40% di BBVA dan Santander, sementara proporsinya bahkan lebih tinggi pada pemberi pinjaman yang lebih kecil seperti Banco Sabadell dan Bankinter.
Kepercayaan ritel yang buruk karenanya lebih mengkhawatirkan di Spanyol, dan terutama karena bank-bank Spanyol masih terlihat relatif kekurangan modal: berpotensi meningkatkan prospek peningkatan modal masa depan yang mungkin perlu bergantung pada ritel, atau kemarahan klien ritel untuk menipiskan saham mereka .
Bank-bank Spanyol telah menderita sangat keras hits reputasi sejak krisis - sering karena beralih terlalu agresif untuk klien ritel untuk modal
Sebagai contoh, Santander dan BBVA adalah salah satu bank terbesar yang akan memiliki pembatasan dividen dalam skenario yang merugikan Perbankan Eropa dalam tes stresnya, yang diterbitkan awal bulan November.
Mungkin Sabadell akan beralih lagi ke klien ritel, terutama untuk meningkatkan modal yang cukup untuk membalikkan operasi Inggrisnya di TSB.
Bahkan dibandingkan dengan negara-negara Eropa lainnya, bank-bank Spanyol telah menderita pukulan reputasi yang sangat keras sejak krisis - sering karena beralih terlalu agresif ke klien ritel untuk modal.
Bank dan pemerintah harus memberi kompensasi kepada pelanggan ritel sebesar ratusan juta euro karena salah menjual klien ritel saham mereka dan obligasi subordinasi.
Dan pelanggan mengeluh karena ditipu untuk membeli utang hibrida yang berpakaian seperti deposito berimbal hasil tinggi, atau mengambil saham di bank yang sudah berada di tepi jurang - yang paling baru di Banco Popular.
Pajak hipotek
Pertempuran terbaru mengenai pajak hipotek di Spanyol menunjukkan citra dan lingkungan operasi mereka tidak semakin baik.
Pemerintah mengeluarkan keputusan untuk mengubah norma sehingga bank membayar pajak atas pendaftaran hipotek (Actos Juridicos Documentados) daripada peminjam, tetapi keraguan Mahkamah Agung atas masalah ini membuatnya lebih diperdebatkan.
Lobi perbankan berpendapat bahwa ini akan berakhir dengan kenaikan harga untuk klien, tetapi janji Bankinter untuk tidak memberikan biaya kepada pelanggan, menurut Berenberg, merongrong klaim ini.
Pajak dan serangan lain seperti ini dapat berkontribusi pada lingkaran setan, dengan pajak yang membebani saham bank yang dipegang oleh sejumlah besar warga, semakin melenyapkan dukungan rakyat untuk sektor ini.
Sementara itu, sulit untuk tidak bertanya-tanya apakah tingkat permodalan bank yang relatif rendah di Spanyol, dan jaringan cabang yang besar relatif terhadap penduduk, sebagian karena kepemilikan luas saham mereka oleh klien ritel cabang-dan dividen-terobsesi yang lebih tua.
Namun, jika fokus manajemen sekarang beralih ke modal dan efisiensi yang lebih tinggi - untuk memenuhi tuntutan regulator dan investor institusional - itu bisa menjadi penghinaan lain bagi investor ritel mereka, dan dengan perluasan ke populasi secara luas.
Dalam jangka panjang, bank-bank internasionalisasi dan ketidakstabilan pasca-krisis, kurangnya pertumbuhan mereka dan, di atas semua, ketidakpercayaan publik hanya akan mempercepat runtuhnya dukungan pemegang saham lokal berbasis cabang tradisional mereka: apakah di Spanyol, di Italia pertengahan tier atau di bank bersama di seluruh Eropa.
Sementara itu, ini tampaknya akan menjadi perpisahan sengit.




 Signal2forex.com - Robot dan sinyal Forex terbaik


