
📑 Daftar Isi
- 1. Apa itu Indikator ATR (Average True Range)?
- 2. Bagaimana ATR Dihitung?
- 3. Cara Membaca Indikator ATR
- 4. Strategi Perdagangan ATR
- 5. Pengaturan ATR Terbaik Berdasarkan Gaya Perdagangan
- 6. ATR vs Indikator Volatilitas Lainnya
- 7. Kesalahan Umum yang Harus Dihindari
- 8. Pertanyaan yang Sering Diajukan
1. Apa itu Indikator ATR (Average True Range)?
The Average True Range (ATR) adalah indikator analisis teknis yang dikembangkan oleh J. Welles Wilder pada tahun 1978. Indikator ini mengukur volatilitas pasar dengan menghitung rentang harga rata-rata selama periode waktu tertentu. Tidak seperti banyak indikator lainnya, ATR tidak memprediksi arah harga — indikator ini hanya mengukur besarnya dari pergerakan harga, menjadikannya alat penting untuk manajemen risiko, penentuan ukuran posisi, dan penempatan stop-loss.
Wilder memperkenalkan ATR dalam bukunya. “Konsep Baru dalam Sistem Perdagangan Teknikal” Bersama dengan indikator klasik lainnya seperti Relative Strength Index (RSI) dan Average Directional Index (ADX), ATR telah menjadi salah satu indikator volatilitas yang paling banyak digunakan dalam perdagangan di semua kelas aset — forex, saham, komoditas, dan mata uang kripto.
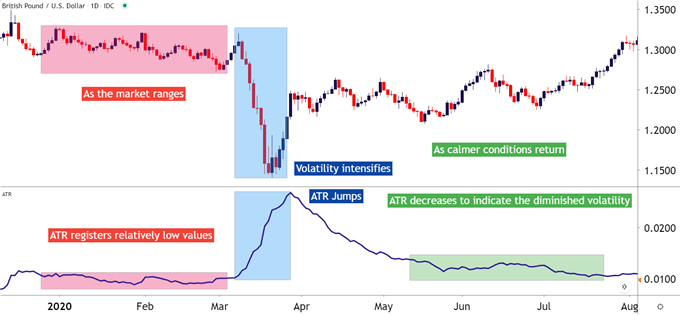
2. Bagaimana ATR Dihitung?
Memahami cara perhitungan ATR membantu para trader memahami apa yang sebenarnya diukur oleh indikator tersebut dan bagaimana menafsirkan pembacaannya dengan benar.
Memahami Jangkauan Sejati
ATR didasarkan pada Rentang Sebenarnya (TR), yang oleh Wilder didefinisikan sebagai nilai tertinggi dari tiga nilai berikut:
- Tinggi – Rendah — kisaran harga periode saat ini
- Tinggi – Penutupan Sebelumnya — selisih harga naik dari penutupan sebelumnya
- Harga Penutupan Sebelumnya – Terendah — selisih harga dari penutupan sebelumnya
True Range memperhitungkan selisih harga yang biasanya diabaikan oleh perhitungan rentang tinggi-rendah sederhana.
Rumus ATR
ATR dihitung sebagai rata-rata bergerak eksponensial dari True Range selama sejumlah periode tertentu. Rumus asli Wilder menggunakan rata-rata 14 periode, yang tetap menjadi standar industri:
ATR = Rata-rata Rentang Sejati selama n periode
Wilder menggunakan teknik penghalusan yang pada dasarnya adalah rata-rata bergerak eksponensial, tetapi banyak platform sekarang memungkinkan pengguna untuk memilih antara metode SMA dan EMA.
Contoh Perhitungan Langkah demi Langkah
Untuk menghitung ATR 14 periode:
- Hitung Rentang Sejati (TR) untuk masing-masing dari 14 periode terakhir.
- Hitung rata-rata dari 14 nilai TR ini (ini adalah ATR awal).
- Untuk periode selanjutnya, terapkan rumus penghalusan Wilder: ATR = [(ATR Sebelumnya × 13) + TR Saat Ini] / 14
Nilai ATR berubah setiap periode, mencerminkan tingkat volatilitas saat ini.
3. Cara Membaca Indikator ATR
Membaca ATR cukup mudah tetapi membutuhkan konteks. Indikator ini memberikan satu angka yang mewakili pergerakan harga rata-rata selama periode yang dipilih.
Apa Arti ATR Tinggi?
A ATR tinggi menunjukkan bahwa aset tersebut sedang mengalami volatilitas tinggi — Terjadi fluktuasi harga yang besar. Hal ini sering terjadi selama:
- Peristiwa berita besar atau rilis data ekonomi
- Periode ketidakpastian pasar atau krisis
- Pasar dengan tren kuat dan rentang harian yang besar.
Ketika ATR tinggi, para trader harus memperkirakan pergerakan harga yang lebih besar dan menyesuaikan ukuran posisi serta stop-loss mereka sesuai dengan hal tersebut.
Apa Arti ATR Rendah?
A ATR rendah menunjukkan bahwa aset tersebut sedang mengalami volatilitas rendah — Terjadi fluktuasi harga yang sempit. Hal ini sering terjadi selama:
- Konsolidasi atau pasar yang terbatas dalam kisaran tertentu
- Partisipasi pasar rendah (hari libur, likuiditas rendah)
- Periode kepuasan pasar
Ketika ATR rendah, trader dapat menggunakan stop loss yang lebih ketat dan target profit yang lebih kecil.
Tren ATR dan Rezim Volatilitas
Melacak ATR dari waktu ke waktu mengungkapkan rezim volatilitasATR yang meningkat menunjukkan volatilitas yang meningkat, sedangkan ATR yang menurun menunjukkan volatilitas yang menurun. Informasi ini dapat membantu para trader mengantisipasi kondisi pasar dan menyesuaikan strategi mereka.
4. Strategi Perdagangan ATR
ATR adalah salah satu indikator paling serbaguna untuk manajemen risiko dan eksekusi perdagangan. Berikut adalah cara paling efektif untuk menggunakannya dalam perdagangan Anda.
Penempatan Stop-Loss dengan ATR
Penggunaan ATR untuk penempatan stop-loss adalah salah satu aplikasi yang paling umum. Prinsipnya sederhana: tempatkan stop loss Anda pada jarak tertentu. ATR × pengali dari harga masuk Anda. Ini memastikan pemberhentian Anda adalah:
- Cukup lebar untuk menahan kebisingan pasar normal
- Adaptif terhadap volatilitas pasar saat ini
- Tujuan dan bebas dari bias emosional
Sebagai contoh, dalam posisi beli (long trade) dengan pengali ATR 1.5×, tempatkan stop loss Anda di: Harga Masuk − (ATR × 1.5)
Penentuan Ukuran Posisi dengan ATR
Penentuan ukuran posisi berdasarkan ATR membantu para trader. menyesuaikan ukuran perdagangan mereka berdasarkan volatilitas. Rumusnya adalah:
Ukuran Posisi = Jumlah Risiko ÷ (ATR × Pengali)
Sebagai contoh, jika Anda bersedia mengambil risiko $100 dan ATR adalah $2 dengan pengali 1.5×: 100 ÷ (2 × 1.5) = 33.3 satuan
Pendekatan ini menjaga risiko Anda tetap konsisten di berbagai pasar dan kondisi volatilitas yang berbeda.
Strategi Trailing Stop
ATR juga dapat digunakan untuk membuat pemberhentian trailing dinamisSaat harga bergerak sesuai keinginan Anda, sesuaikan stop loss Anda ke jarak ATR tetap di bawah (untuk posisi beli) atau di atas (untuk posisi jual) harga saat ini:
- Perdagangan Beli: Titik berhenti uji pada Harga Saat Ini − (ATR × 2.0)
- Perdagangan Singkat: Titik berhenti uji pada Harga Saat Ini + (ATR × 2.0)
Hal ini memungkinkan stop loss Anda untuk "bernapas" mengikuti volatilitas pasar sekaligus melindungi keuntungan.
Penetapan Target Keuntungan dengan ATR
Tetapkan target keuntungan menggunakan kelipatan berbasis ATR untuk menyesuaikan dengan volatilitas saat ini. Pendekatan umum meliputi:
- Konservatif: Entry + (ATR × 1.5) untuk posisi beli
- Moderat: Entry + (ATR × 2.5) untuk posisi beli
- Agresif: Entry + (ATR × 4.0) untuk posisi beli
Konfirmasi Terobosan dengan ATR
Gunakan ATR untuk mengkonfirmasi kekuatan breakout. Breakout dianggap lebih andal ketika harga bergerak setidaknya 1.5× hingga 2× ATR melampaui level breakout. Ini menunjukkan momentum nyata, bukan breakout palsu.
5. Pengaturan ATR Terbaik Berdasarkan Gaya Perdagangan
Pengaturan ATR optimal bergantung pada gaya trading dan jangka waktu Anda. Tabel di bawah ini memberikan konfigurasi yang direkomendasikan untuk berbagai pendekatan.
| Gaya Perdagangan | Periode ATR | Jangka Waktu Terbaik | Pengali untuk Pemberhentian | Penggunaan Khas |
|---|---|---|---|---|
| Scalping | 7-9 | 1 – 5 menit | 0.5–1.0× | Pemberhentian mendadak, target cepat |
| Perdagangan hari | 9-14 | 5 – 15 menit | 1.0–1.5× | Manajemen volatilitas intraday |
| Ayunan Perdagangan | 14 | 1 – 4 jam | 1.5–2.0× | Mengikuti tren jangka menengah |
| Perdagangan Posisi | 21-30 | Setiap hari | 2.0–3.0× | Penilaian volatilitas jangka panjang |
📌 Ini hanyalah titik awal. Sesuaikan berdasarkan gaya trading spesifik Anda dan perilaku tipikal aset tersebut.
6. ATR vs Indikator Volatilitas Lainnya
Meskipun ATR adalah salah satu indikator volatilitas yang paling populer, ATR bukanlah satu-satunya indikator yang tersedia. Tabel di bawah ini membandingkan ATR dengan ukuran volatilitas umum lainnya.
| Fitur | ATR | Standar Deviasi | Bollinger Bands | VIX |
|---|---|---|---|---|
| Tipe | Volatilitas (historis) | Volatilitas (historis) | Volatilitas + Harga | Volatilitas (tersirat) |
| Kepemimpinan | Tidak | Tidak | Ya (dengan harga) | Tidak |
| Perhitungan | Rata-rata Rentang Sejati | Varians harga | Standar deviasi | Harga opsi |
| terbaik Untuk | Stop loss, penentuan ukuran posisi | Analisis statistik | Identifikasi terobosan | Pengukur ketakutan pasar |
| Ketinggalan | Ya | Ya | Ya | Ya (tersirat) |
📌 Setiap indikator memiliki tujuan yang berbeda. ATR paling cocok untuk manajemen risiko praktis, sedangkan VIX lebih baik untuk mengukur sentimen pasar.
7. Kesalahan Umum yang Harus Dihindari
Bahkan trader berpengalaman pun bisa melakukan kesalahan saat menggunakan ATR. Berikut adalah kesalahan umum yang sering terjadi dan cara menghindarinya.
- Menggunakan Periode yang Salah: Pengaturan default 14 periode berfungsi dengan baik untuk grafik harian tetapi mungkin perlu penyesuaian untuk kerangka waktu yang lebih pendek. Scalper sering menggunakan 7–9 periode, sementara trader posisi mungkin lebih menyukai 21–30 periode.
- Mengabaikan Aset: ATR tidak dapat dibandingkan secara langsung antar aset. ATR 10 poin pada saham berharga rendah sangat berbeda dengan ATR 10 poin pada pasangan mata uang forex berharga tinggi. Selalu interpretasikan ATR dalam konteks tingkat harga aset tersebut.
- Menggunakan Pengali Tetap dalam Semua Kondisi: Pengali ATR harus disesuaikan berdasarkan kondisi pasar. Pada volatilitas tinggi, gunakan pengali yang lebih lebar; pada volatilitas rendah, gunakan pengali yang lebih sempit.
- Melupakan Bahwa ATR Adalah Indikator Tertinggal: ATR mengukur volatilitas masa lalu — bukan memprediksi volatilitas masa depan. Gunakan sebagai panduan, bukan sebagai bola kristal.
- Penggunaan ATR secara Terpisah: Tidak ada satu indikator pun yang boleh digunakan secara terpisah. Gabungkan ATR dengan alat lain seperti support/resistance, RSI, atau moving average untuk hasil yang lebih baik.
- Mengabaikan Analisis Multi-Rangka Waktu: Periksa ATR pada beberapa kerangka waktu untuk mendapatkan gambaran lengkap tentang volatilitas. ATR rendah pada grafik 1 menit mungkin masih tinggi pada grafik 15 menit.
8. Pertanyaan yang Sering Diajukan
Apa itu indikator ATR?
ATR (Average True Range) adalah indikator teknis yang dikembangkan oleh J. Welles Wilder yang mengukur volatilitas pasar dengan menghitung rentang harga rata-rata selama periode waktu tertentu. Indikator ini tidak memprediksi arah harga — hanya besarnya pergerakan harga.
Bagaimana cara menghitung ATR?
ATR dihitung dengan terlebih dahulu mencari True Range (TR) — nilai terbesar dari (harga tertinggi – harga terendah), (harga tertinggi – harga penutupan sebelumnya), atau (harga penutupan sebelumnya – harga terendah). Kemudian, ATR adalah rata-rata pergerakan eksponensial dari TR selama periode tertentu, biasanya 14 hari.
Apa arti ATR yang tinggi?
ATR yang tinggi menunjukkan volatilitas yang tinggi, artinya aset tersebut mengalami fluktuasi harga yang lebar. Hal ini sering terjadi selama periode ketidakpastian pasar, peristiwa berita besar, atau tren yang kuat.
Apa arti ATR yang rendah?
ATR yang rendah menunjukkan volatilitas rendah, artinya aset tersebut mengalami fluktuasi harga yang sempit. Hal ini sering terjadi selama periode konsolidasi atau partisipasi pasar yang rendah.
Bagaimana cara menggunakan ATR untuk penempatan stop-loss?
Tempatkan stop-loss Anda pada harga masuk ± (ATR × pengali). Misalnya, dalam perdagangan beli dengan pengali ATR 1.5×, tetapkan stop Anda pada harga masuk dikurangi (ATR × 1.5). Pengali tersebut menyesuaikan berdasarkan kondisi pasar.
Apa pengaturan ATR terbaik untuk perdagangan harian?
Untuk perdagangan harian, periode ATR 9–14 dengan pengali 1.0–1.5× umumnya digunakan. Kerangka waktu terbaik adalah 5–15 menit untuk penilaian volatilitas intraday.
Bagaimana cara menggunakan ATR untuk penentuan ukuran posisi?
Ukuran posisi = Jumlah risiko ÷ (ATR × pengali). Misalnya, jika Anda bersedia mengambil risiko $100 dan ATR adalah $2 dengan pengali 1.5×, ukuran posisi Anda adalah 100 ÷ (2 × 1.5) = 33.3 unit.
Apakah ATR merupakan indikator pendahulu atau indikator tertinggal?
ATR adalah indikator lagging karena menghitung volatilitas berdasarkan pergerakan harga di masa lalu. Indikator ini membantu Anda mempersiapkan diri menghadapi volatilitas di masa depan, tetapi tidak memprediksinya.
Apakah ATR dapat digunakan di semua pasar?
Ya, ATR dapat diterapkan pada pasar apa pun — saham, forex, komoditas, dan mata uang kripto. Metode ini sangat berguna untuk menetapkan stop loss dinamis dan menentukan ukuran posisi di pasar yang volatil.
Apa perbedaan antara ATR dan deviasi standar?
ATR mengukur volatilitas menggunakan rentang harga (tertinggi – terendah) dan gap, sedangkan deviasi standar mengukur volatilitas berdasarkan varians harga dari rata-rata. ATR lebih intuitif untuk penempatan stop-loss, sementara deviasi standar lebih baik untuk analisis statistik.
Apa itu indikator ATR?
Indikator ATR (Average True Range) adalah indikator teknis yang dikembangkan oleh J. Welles Wilder yang mengukur volatilitas pasar dengan menghitung rata-rata rentang harga selama periode tertentu. Indikator ini tidak memprediksi arah harga — hanya besarnya pergerakan harga.
Bagaimana cara menghitung ATR?
ATR dihitung dengan mencari True Range (TR) terlebih dahulu — nilai terbesar dari (tertinggi – terendah), (tertinggi – penutupan sebelumnya), atau (penutupan sebelumnya – terendah). Kemudian, ATR adalah rata-rata bergerak eksponensial dari TR selama periode tertentu, biasanya 14.
📈 Gabungkan Volatilitas dengan Pola Pembalikan: Tingkatkan strategi trading Anda dengan menggabungkan manajemen risiko berbasis ATR dengan panduan komprehensif kami tentang memperdagangkan pola candlestick inverted hammer — sinyal pembalikan bullish yang kuat yang sering muncul bersamaan dengan meningkatnya volatilitas. Pelajari cara mengidentifikasi pola ini dan gunakan ATR untuk menetapkan stop-loss dan target profit optimal di sekitar pengaturan pembalikan dengan probabilitas tinggi ini.
📊 Kuasai Analisis Teknikal Tingkat Lanjut: Tingkatkan kemampuan trading Anda ke level selanjutnya dengan panduan lengkap kami tentang Analisis perdagangan garpu rumput Andrews dan garis median — Pelajari cara mengidentifikasi saluran tren dan menggabungkannya dengan ATR untuk penentuan ukuran posisi dinamis dan penempatan stop-loss di pasar yang sedang tren.



 Signal2forex.com - Robot dan sinyal Forex terbaik


