
Bagaimana Politik dan Bank Sentral Mempengaruhi Pasar Valas
- Bagaimana kebijakan moneter dan fiskal berdampak pada pasar mata uang?
- Apa model Mundell-Fleming dan mengapa itu penting bagi pedagang FX?
- Bagaimana kebijakan dari Fed, ECB dan BOC berdampak pada USD, EUR dan CAD?
PASAR BERLALU ACARA POLITIK
Untuk pedagang valuta asing (“forex” atau “FX”), kebisingan latar belakang konstan yang diwakili oleh politik adalah lubang hitam yang tak terhindarkan. Media tradisional tenggelam dalam cendekiawan, sementara media sosial tenggelam dalam permainan kata-kata. Tidak masalah kelas aset apa yang Anda perdagangkan. Dalam beberapa tahun terakhir, bahkan satu tweet dari seorang politisi memiliki kapasitas untuk memindahkan tidak hanya mata uang tetapi juga obligasi, komoditas, dan ekuitas.
Dalam lanskap yang semakin terpecah-pecah, para pedagang membutuhkan kerangka kerja yang digunakan untuk menafsirkan informasi dan memahami perkembangan politik saat itu terjadi. Bagaimanapun, politik bisa menjadi kebijakan setelah cukup waktu dan upaya. Untuk tujuan ini, pedagang Valas membutuhkan cara untuk menafsirkan informasi dan perkembangan politik dalam konteks bagaimana kebijakan fiskal dapat berubah dan bagaimana hal itu dapat memengaruhi portofolio mereka.
Pelaku pasar perlu memperhatikan lebih dari sekedar kebijakan fiskal. Dengan aktivitas bank sentral yang telah memperoleh daya tarik yang cukup besar selama Resesi Hebat dan setelahnya, kebijakan moneter tampaknya menjadi pengaruh yang kuat dan bertahan lama di pasar. Oleh karena itu, pedagang FX memerlukan kerangka kerja yang layak untuk menganalisis kebijakan fiskal dan moneter secara bersamaan.
EKONOMI MEMILIKI SOLUSI DI LUAR MODEL IS-LM
Untungnya, ada satu kerangka kerja seperti itu: model IS-LM-BP, atau yang dalam bahasa sehari-hari dikenal sebagai Model Mundell-Fleming. Melalui kerangka kerja ini, pedagang Valas dapat menganalisis bagaimana perubahan arah dalam kebijakan fiskal (misalnya perubahan pajak atau pengeluaran pemerintah) dan kebijakan moneter (misalnya perubahan suku bunga) berinteraksi untuk menghasilkan berbagai hasil pasar.
Sebelum kita mempelajari kerangka, sedikit sejarah latar belakang pada model Mundell-Fleming.
Mundell-Fleming adalah kepanjangan dari IS-LM, yang merupakan model ekuilibrium yang digunakan oleh para ekonom untuk melihat hubungan antara tingkat bunga (tingkat bunga riil, “i” pada sumbu vertikal grafik di bawah) dan pertumbuhan ekonomi ( produk domestik bruto riil, “Y” pada sumbu horizontal).
Kurva IS-LM - Suku Bunga dan Pertumbuhan Ekonomi (Grafik 1)
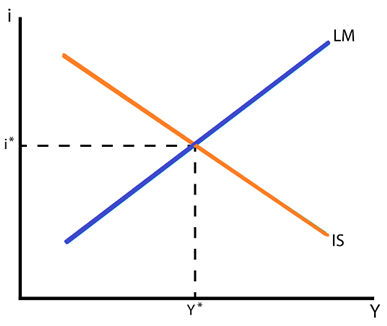
Tanpa terlalu jauh ke lubang kelinci akademik, ada dua takeaways dari model IS-LM yang terbawa ke dalam pemahaman model Mundell-Fleming.
Pertama, bahwa kurva IS miring ke bawah menunjukkan bahwa ketika tingkat suku bunga turun, tingkat kegiatan ekonomi naik. Ini intuitif: semakin banyak kredit tersedia, semakin banyak kegiatan ekonomi akan berkembang.
Kedua, kurva LM yang miring ke atas menunjukkan bahwa ketika kegiatan ekonomi naik, tingkat suku bunga juga naik. Ini juga intuitif: aktivitas ekonomi yang lebih kuat memicu inflasi dan imbal hasil obligasi yang lebih tinggi.
MODEL IS-LM TIDAK SESUNGGUHNYA UNTUK EKONOMI MODERN
Mengapa model IS-LM tidak cukup untuk pedagang? Model IS-LM adalah konsep dasar yang pada akhirnya mengarah pada model permintaan-penawaran AS-AD klasik. Tetapi model IS-LM berlaku untuk swasembada dan / atau ekonomi tertutup; kerangka kerja seperti itu tidak sesuai untuk dunia yang terglobalisasi di mana ekonomi terbuka saling tergantung satu sama lain adalah norma. Kita harus bergerak Luar untuk kerangka kerja yang lebih lengkap.
Direkomendasikan oleh Dimitri Zabelin
Forex untuk Pemula
MODEL MUNDELL-FLEMING BEKERJA LEBIH BAIK UNTUK EKONOMI TERBUKA
Pada awal 1960-an, ekonom Robert Mundell dan J. Marcus Fleming masing-masing menghasilkan perbaikan pada model IS-LM yang tidak lengkap. Dikembangkan secara independen dari satu sama lain tetapi akhirnya disintesis menjadi satu ide terpadu, model IS-LM-BP menggabungkan aliran modal ke dalam persamaan.
Ada dua kendala aliran modal yang berbeda dalam model IS-LM-BP, atau Mundell-Fleming. Negara-negara baik melihat tinggi atau rendahmobilitas modal. Tergantung pada hal itu, bauran kebijakan yang berbeda menyebabkan reaksi yang berbeda di pasar.
Sebagai aturan praktis, negara maju dan mata uang mereka (mis. AS, Inggris, Zona Euro, Jepang, dll.) memiliki mobilitas modal tinggi. Di sisi lain, pasar negara berkembang dan mata uang mereka (mis. Brasil, Cina, Afrika Selatan, Turki, dll.) memiliki mobilitas modal rendah.
Demi diskusi ini, kita akan melihat model Mundell-Fleming melalui lensa ekonomi mobilitas modal tinggi saja, dan sebagai hasilnya, mencoba untuk menetapkan kerangka kerja untuk memahami bagaimana campuran kebijakan fiskal dan moneter yang berbeda berdampak pada mata uang utama seperti Dolar AS, Euro, Pound Inggris, dan Yen Jepang.
Dalam laporan tindak lanjut, kami akan menunjukkan implikasi model Mundell-Fleming melalui lensa ekonomi mobilitas modal rendah dan dampak yang dihasilkan dari perubahan kebijakan untuk mata uang pasar negara berkembang.
KEBIJAKAN YANG BERBEDA, CAMPURAN MENUJU REAKSI YANG BERBEDA DI PASAR
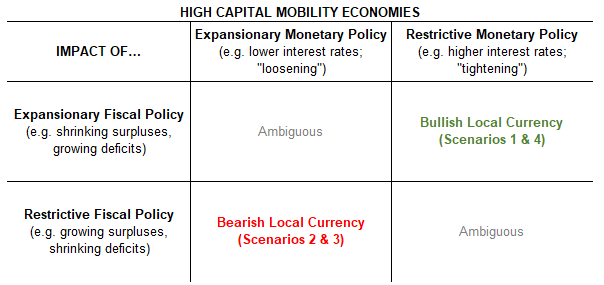
Untuk ekonomi mobilitas modal tinggi, ada empat rangkaian kebijakan yang berbeda yang dapat memicu reaksi di pasar valas. Mereka:
- Skenario 1: Kebijakan fiskal sudah ekspansif + kebijakan moneter menjadi lebih ketat (“pengetatan”) = Bullish untuk mata uang lokal
- Skenario 2: Kebijakan fiskal sudah restriktif + kebijakan moneter menjadi lebih ekspansif (“melonggarkan”) = Bearish untuk mata uang lokal
- Skenario 3: Kebijakan moneter sudah ekspansif (“melonggarkan”) + kebijakan fiskal menjadi lebih restriktif = Bearish untuk mata uang lokal
- Skenario 4: Kebijakan moneter sudah restriktif (“pengetatan”) + kebijakan fiskal menjadi lebih ekspansif = Bullish untuk mata uang lokal
Penting untuk dicatat bahwa untuk ekonomi seperti Amerika Serikat dan mata uang seperti Dolar AS, setiap kali kebijakan fiskal dan kebijakan moneter mulai tren ke arah yang sama, sering kali ada dampak ambigu pada mata uang.
Dengan kata lain, jika dilihat melalui kerangka model Mundell-Fleming, ketika kebijakan fiskal dan moneter bersifat ekspansif, atau ketika kebijakan fiskal dan moneter bersifat restriktif, mata uang tersebut tidak mungkin melihat pergerakan terarah yang signifikan dalam waktu dekat.
Sebagai gantinya, dipersenjatai dengan wawasan ini, pedagang yang mengharapkan periode osilasi tanpa tren dalam mata uang tertentu dapat didorong untuk menyisihkan strategi berbasis momentum dan tren untuk mengadopsi pendekatan yang dioptimalkan untuk kondisi terikat kisaran.
Kerangka Model Mundell-Fleming untuk Ekonomi Mobilitas Modal Tinggi (Tabel 1)
Berikut adalah empat contoh dalam dekade terakhir dari berbagai ekonomi mobilitas modal tinggi dari seluruh dunia yang menggambarkan bagaimana menggunakan model Mundell-Fleming sebagai kerangka kerja untuk memahami politik dan bank-bank sentral akan memberi para trader keunggulan analitis.
Skenario 1 - KEBIJAKAN FISKAL HILANG; KEBIJAKAN MONETER MENJADI KETAT
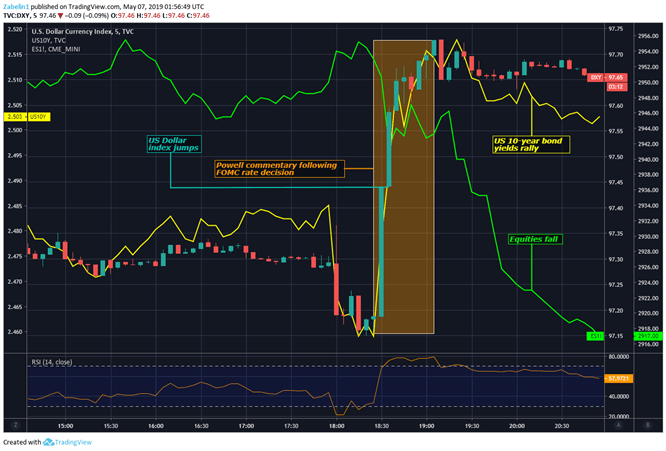
Pada 2 Mei 2019 – menyusul keputusan FOMC untuk mempertahankan suku bunga pada kisaran 2.25-2.50 – Ketua Fed Jerome Powell mengatakan bahwa tekanan inflasi yang relatif lunak dalam perekonomian bersifat “sementara”. Implikasi di balik ini adalah bahwa sementara pertumbuhan harga di bawah apa yang diharapkan pejabat bank sentral, itu akan segera meningkat.
Pesan implisitnya kemudian adalah pengurangan kemungkinan pemotongan di masa depan, mengingat prospek fundamental dinilai solid dan lintasan keseluruhan aktivitas ekonomi AS terlihat berada di jalur yang sehat. Nada netral yang dibuat oleh The Fed relatif kurang dovish daripada yang diantisipasi pasar. Ini kemudian mungkin menjelaskan mengapa swap indeks semalam untuk penurunan suku bunga Fed pada akhir tahun turun dari 67.2 persen menjadi 50.9 persen setelah komentar Powell.
Sementara itu, Congressional Budget Office (CBO) memperkirakan peningkatan defisit selama tiga tahun ke depan, tumpang tindih dengan siklus pengetatan bank sentral. Ini juga datang dengan latar belakang spekulasi tentang rencana stimulus fiskal bipartisan. Pada akhir April, pembuat kebijakan utama mengumumkan rencana program infrastruktur senilai US$2 triliun.
Direkomendasikan oleh Dimitri Zabelin
Tingkatkan perdagangan Anda dengan Data Sentimen Klien IG
Kombinasi dari kebijakan fiskal ekspansif dan pengetatan moneter membuat kasus untuk prospek bullish untuk Dolar AS. Paket fiskal diharapkan menciptakan lapangan kerja dan mendorong inflasi, sehingga mendorong The Fed untuk menaikkan suku bunga. Seperti yang terjadi, Greenback bertambah 6.2 persen terhadap rata-rata mata uang utama selama empat bulan berikutnya.
Skenario 1: DXY, Imbal Hasil Obligasi 10-Tahun Meningkat, S & P500 Berjangka Jatuh (Grafik 2)
Skenario 2 - KEBIJAKAN FISKAL KETAT; KEBIJAKAN MONETER MENJADI LOOSER
Krisis keuangan global pada tahun 2008 dan Resesi Hebat yang mengikutinya mengguncang ekonomi Mediterania di seluruh dunia dan membuat tidak stabil. Hal ini memicu kekhawatiran tentang krisis utang negara di seluruh kawasan karena imbal hasil obligasi di Italia, Spanyol dan Yunani naik ke tingkat yang mengkhawatirkan.
Investor mulai kehilangan kepercayaan pada kemampuan pemerintah ini untuk membayar utang mereka dan menuntut hasil yang lebih tinggi karena menimbulkan apa yang tampaknya merupakan risiko gagal bayar yang lebih tinggi. Euro menderita di tengah kekacauan dan menderita karena keraguan muncul tentang keberadaannya jika krisis akan memaksa kepergian negara anggota yang belum pernah terjadi sebelumnya dari Zona Euro.
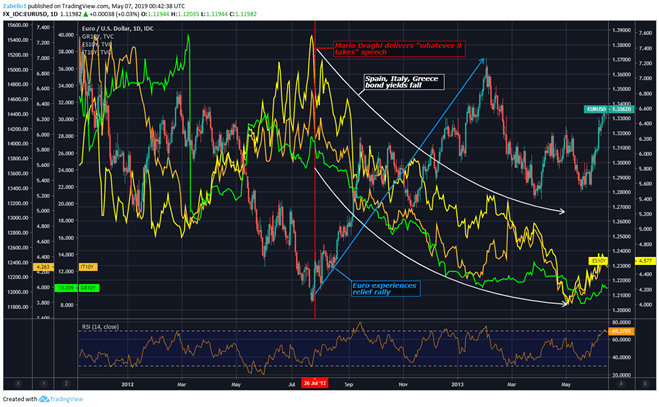
Dalam apa yang dianggap sebagai salah satu momen paling terkenal dalam sejarah keuangan, Presiden Bank Sentral Eropa (ECB) Mario Draghi menyampaikan pidato di London pada 26 Juli 2012 yang akan dilihat banyak orang sebagai momen penting yang menyelamatkan mata uang tunggal. . Dia mengatakan bahwa ECB “siap untuk melakukan apa pun untuk mempertahankan Euro. Dan percayalah,” tambahnya, “itu akan cukup.” Pidato ini menenangkan pasar obligasi Eropa dan membantu menurunkan imbal hasil.
Direkomendasikan oleh Dimitri Zabelin
Pelajaran Perdagangan Top
ECB juga menciptakan program pembelian obligasi yang disebut OMT (untuk “Transaksi Moneter Langsung”). Itu bertujuan untuk mengurangi tekanan di pasar utang negara, menawarkan bantuan kepada pemerintah zona euro yang tertekan. Meskipun OMT tidak pernah digunakan, ketersediaannya hanya membantu menenangkan investor yang gelisah. Pada saat yang sama, banyak negara kawasan Euro yang bermasalah mengadopsi langkah-langkah penghematan untuk menstabilkan keuangan pemerintah.
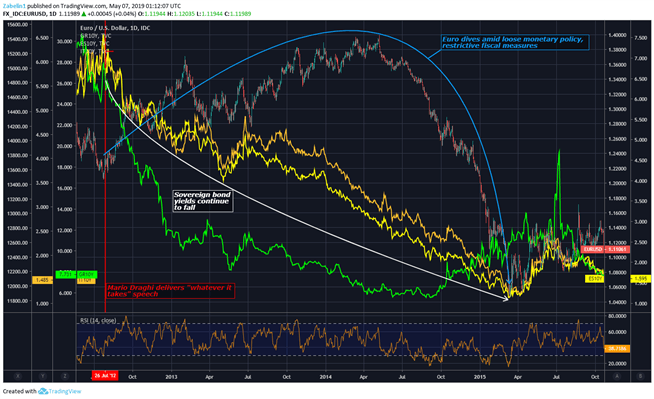
Sementara Euro awalnya naik karena kekhawatiran tentang keruntuhannya surut, mata uang Eropa akan terdepresiasi secara substansial terhadap Dolar AS selama tiga tahun berikutnya. Pada Maret 2015, ia telah kehilangan lebih dari 13 persen nilainya. Ketika memeriksa pengaturan moneter dan fiskal, menjadi sangat jelas mengapa.
Skenario 2: Relief Euro Menghela nafas - Imbal Hasil Obligasi Jatuh seiring Ketakutan Kepailitan Diatasi (Grafik 3)
Langkah-langkah penghematan di banyak negara zona euro membatasi kemampuan pemerintah mereka untuk memberikan stimulus fiskal yang mungkin telah membantu menciptakan lapangan kerja dan mendorong inflasi. Pada saat yang sama, bank sentral melonggarkan kebijakan sebagai cara untuk mengurangi krisis. Akibatnya, kombinasi ini menekan Euro lebih rendah terhadap sebagian besar mata uang utama.
Skenario 2: Euro, Penurunan Imbal Hasil Obligasi Negara (Grafik 4)
Skenario 3 - KEBIJAKAN MONETER HILANG; KEBIJAKAN FISKAL MENJADI KETAT
Pada tahap awal Resesi Hebat, Bank of Canada (BOC) memangkas suku bunga acuannya dari 1.50 menjadi 0.25 persen sebagai cara untuk meringankan kondisi kredit, memulihkan kepercayaan, dan menghidupkan kembali pertumbuhan ekonomi. Secara berlawanan, imbal hasil obligasi pemerintah Kanada bertenor 10 tahun mulai meningkat. Reli ini terjadi sekitar waktu yang sama dengan indeks saham TSX patokan Kanada mencapai titik terendah.
Skenario 3: USD / CAD, TSX, Imbal Hasil Obligasi Kanada 2-Tahun (Grafik 5)
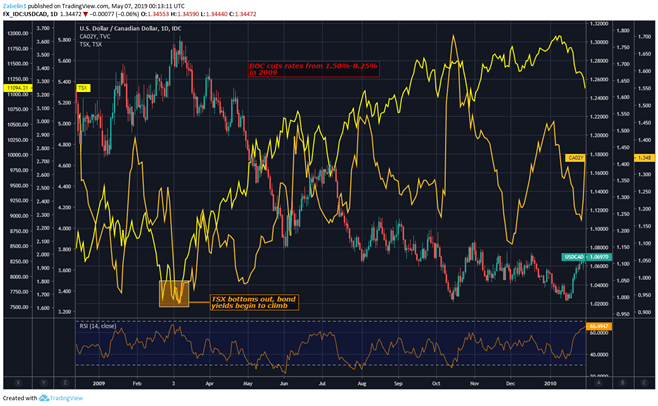
Pemulihan kepercayaan dan pemulihan harga saham selanjutnya mencerminkan pergeseran preferensi investor untuk investasi yang lebih berisiko dan menghasilkan lebih tinggi (seperti saham) dari alternatif yang relatif lebih aman (seperti obligasi). Realokasi modal ini mengirim hasil lebih tinggi meskipun pelonggaran moneter bank sentral. Dewan Komisaris kemudian mulai menaikkan suku bunga lagi dan menaikkannya menjadi 1.00 persen, di mana mereka tetap selama lima tahun berikutnya.
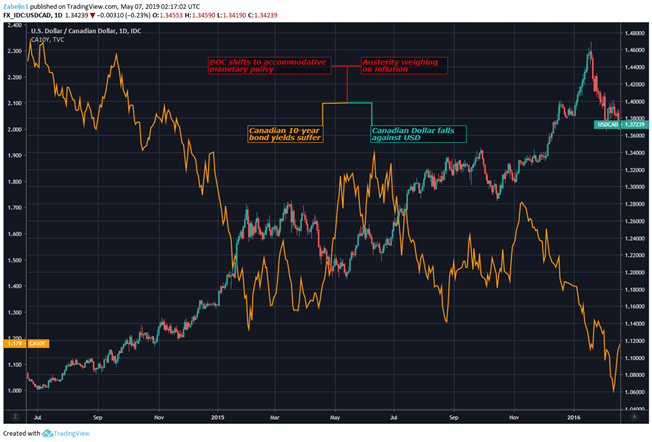
Selama ini, Perdana Menteri Stephen Harper menerapkan langkah-langkah penghematan untuk menstabilkan keuangan pemerintah di tengah krisis keuangan global. Bank sentral kemudian membalikkan arah dan memangkas suku bunga kembali ke 0.50 persen pada Juli 2015. Baik CAD dan imbal hasil obligasi lokal menderita karena kebijakan moneter dilonggarkan sementara kapasitas untuk dukungan kebijakan fiskal dibatasi. Seperti yang terjadi, mengurangi pengeluaran pemerintah pada saat yang sulit ini akhirnya membuat Harper kehilangan pekerjaannya. Justin Trudeau menggantikannya sebagai Perdana Menteri menyusul kemenangan dalam pemilihan umum 2015.
Skenario 3: USD / CAD, Imbal Hasil Obligasi 2-Tahun Kanada (Grafik 6)
Skenario 4 - KEBIJAKAN MONETER KETAT; KEBIJAKAN FISKAL MENJADI LOOSER
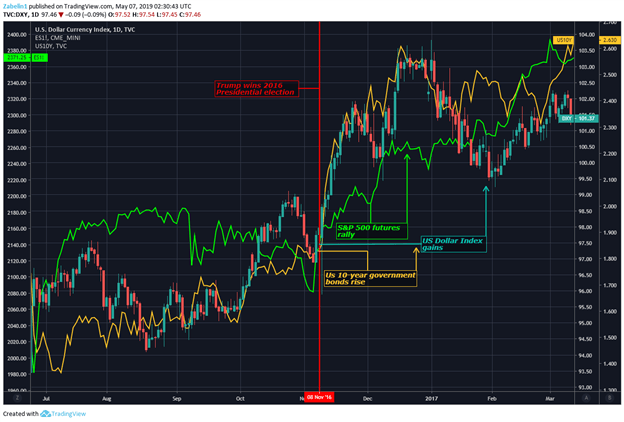
Setelah Donald Trump dinyatakan sebagai pemenang dalam pemilihan presiden AS 2016, lanskap politik dan latar belakang ekonomi mendukung prospek bullish untuk Dolar AS. Dengan Kantor Oval dan kedua majelis Kongres yang dikendalikan oleh Partai Republik, pasar tampaknya menyimpulkan bahwa ruang lingkup volatilitas politik telah berkurang secara substansial.
Ini membuat langkah-langkah fiskal ramah pasar yang diusulkan oleh kandidat Trump selama pemilihan tampaknya lebih mungkin untuk diterapkan. Ini termasuk pemotongan pajak, deregulasi dan pembangunan infrastruktur. Investor tampaknya mengabaikan ancaman untuk melancarkan perang dagang terhadap mitra dagang utama seperti China dan Zona Euro, setidaknya untuk saat ini. Di sisi moneter, pejabat bank sentral menaikkan suku bunga pada akhir tahun 2016 dan berencana untuk menaikkan lagi setidaknya 75 basis poin hingga tahun 2017.
Dengan cakupan ekspansi fiskal dan pengetatan moneter di depan mata, Dolar AS menguat seiring dengan imbal hasil obligasi lokal dan ekuitas. Ini terjadi karena ekspektasi pendapatan perusahaan menguat bersamaan dengan prospek kinerja ekonomi yang lebih luas, yang juga memicu inflasi yang lebih kuat dan dengan demikian pada respons hawkish dari bank sentral.
Skenario 4) Indeks Dolar AS (DXY), S&P 500 Futures, Imbal Hasil Obligasi 10 Tahun (Grafik 7)
BATASAN MODEL MUNDELL-FLEMING
Selama bertahun-tahun, model IS-LM-BP atau Mundell-Fleming adalah cara untuk mengukur dampak perubahan kebijakan bagi perekonomian terbuka kecil. Pada gilirannya, banyak ekonom menyarankan bahwa ekonomi dengan skala yang cukup signifikan mungkin tidak mematuhi "aturan" yang harus dihadapi oleh ekonomi "normal", dan sebagai hasilnya, model IS-LM dianggap lebih baik.
Namun dalam dekade terakhir, penelitian baru menunjukkan bahwa kerangka yang disajikan dalam IS-LM-BP sebenarnya menangkap keadaan ekonomi global kontemporer lebih baik daripada model IS-LM saja. Tak perlu dikatakan, pendapat tentang masalah ini berlimpah di seluruh spektrum ekonom.
Pada akhirnya, tidak ada kerangka analisis 'Holy Grail' yang akan menghasilkan wawasan yang tepat setiap saat, terlepas dari konteks politik atau status sistem moneter. Ada kalanya peristiwa menghasilkan reaksi pasar yang tidak mudah dipahami atau dijelaskan.
Namun, tidak memiliki kerangka kerja untuk menafsirkan bagaimana politik dan bank sentral menggerakkan pasar FX akan menjadi tidak bertanggung jawab. Menggunakan model Mundell-Fleming sebagai panduan dapat membantu pedagang menyaring kebisingan dari siklus berita sehari-hari, membantu mereka lebih memahami dan bereaksi secara praktis terhadap informasi yang membentuk tren harga pasar FX.
— Ditulis oleh Christopher Vecchio, CFA, Ahli Strategi Mata Uang Senior dan Dimitri Zabelin, Analis Mata Uang



 Signal2forex.com - Robot dan sinyal Forex terbaik


