
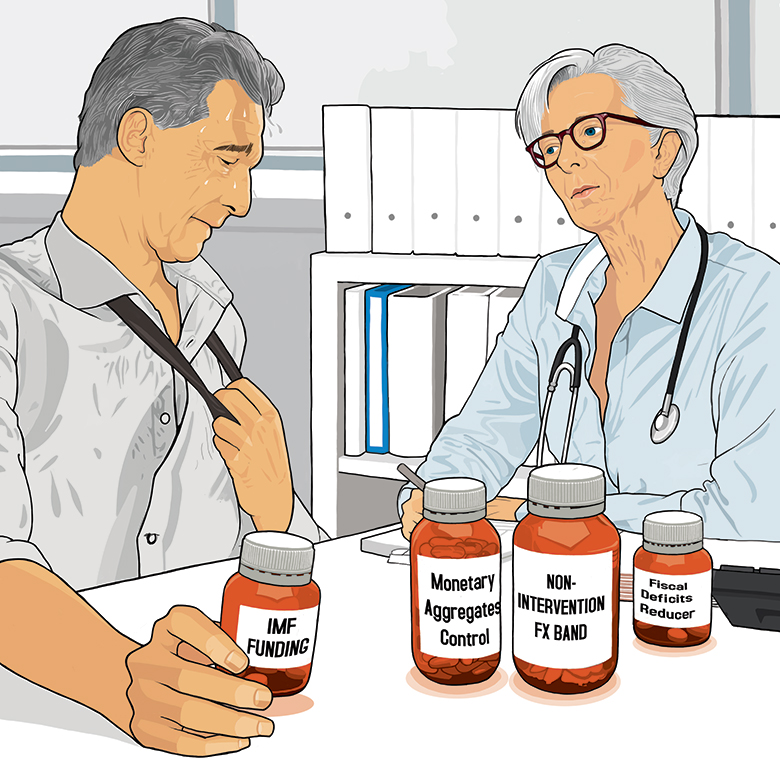
Ilustrasi: Jonathan Williams
Gradualisme mati di Argentina.
Sebagai gantinya, strategi baru telah dirancang untuk mengatasi tantangan moneter dan fiskal negara. Itu baru saja mulai dilaksanakan.
Tetapi obat ini akan menjadi obat melawan inflasi yang kuat dengan banyak efek samping yang serius dan tidak dapat dihindari serta tingkat toksisitas yang dapat membunuh kemampuan administrasi untuk memerintah.
Efek samping yang paling jelas adalah resesi yang dalam, sudah berlangsung dan diperkirakan akan menyebabkan kontraksi sekitar -2.5% tahun ini. Ini juga akan berlarut-larut dan kemungkinan mengarah pada pertumbuhan negatif di 2019 - tahun pemilihan presiden.
Sementara itu sektor perbankan negara kembali dalam sikap bertahan hidup yang diadopsi di bawah presiden sebelumnya, Cristina Kirchner.
Ketika resesi melanda dan suku bunga naik di atas 70%, permintaan kredit telah menguap, dengan pengecualian yang tertekan dan putus asa. Setiap orang memantau kualitas aset, yang mulai memburuk dan membawa ancaman yang jauh lebih buruk.
Krisis telah mulai menggigit sektor pembiayaan konsumen tanpa jaminan, di mana kredit tidak dapat dinilai ulang tanpa melihat lonjakan tunggakan. Sektor usaha kecil dan menengah juga sudah menunjukkan tanda-tanda stres. Analis memperkirakan beberapa bank lemah untuk pergi ke tembok dan bank-bank besar untuk menderita.
Negara ini juga secara efektif dikunci dari pasar modal internasional - dari kedaulatan negara. Pipa transaksi ekuitas dan utang yang dilaporkan sangat kuat datang ke tahun ini sekarang ditahan dan tidak ada kejelasan tentang kapan transaksi ini dapat menjadi layak lagi.
Perusahaan-perusahaan lokal menghapus rencana investasi karena ekonomi mengalami pembekuan mendalam dan para investor internasional telah membelakangi negara tersebut.
Sekarang gradualisme telah berakhir, ada kemungkinan bahwa penyesuaian fiskal dan moneter begitu besar sehingga mereka membebani pengumpulan pajak dan membuat penyesuaian keuangan tidak dapat dipertahankan.
- Todd Martinez, Fitch Ratings
Sementara itu, uang IMF harus menutupi kebutuhan keuangan luar negeri yang besar hingga sampai, dan seterusnya, pemilu yang kritis. Sudah ada banyak teori tentang bagaimana kesulitan ekonomi yang akan datang akan berdampak pada pemilihan presiden negara pada bulan Oktober 2019.
Sukses bagi Cambiemos yang berkuasa, partai politik yang dibentuk oleh presiden Mauricio Macri di 2015, akhirnya harus melihat ekonomi menuai keuntungan dari investasi yang dapat terus dijalani oleh kesinambungan dan stabilitas tersebut.
Kemenangan untuk oposisi Peronis akan mengancam itu. Kemenangan untuk Kirchner hampir pasti akan membongkarnya.
Dengan takdir dan kontrol atas cadangan minyak dan gas yang sangat besar dari Vaca Muerta, yang baru saja mulai online, untuk diperebutkan, taruhannya hampir tidak bisa lebih tinggi.
Waktunya ketat. Sejarah memberi tahu kita sedikit.
Ada beberapa contoh sukses dari rezim moneter yang menargetkan basis moneter, yang merupakan jangkar yang presiden baru bank sentral, Guido Sandleris, gunakan untuk menggantikan jangkar target inflasi yang gagal. Dan tidak satu pun dari mereka yang telah dilaksanakan dengan kontraksi fiskal simultan dari ukuran yang diperlukan di sini.
Lebih penting lagi, tidak satu pun dari studi kasus ini yang berbasis di Argentina, di mana kredibilitas lembaga keuangan sulit dimenangkan dan dihamburkan dengan mudah.
Pendarahan fiskal
Ketika Macri menyabetkan kekuasaan pada 2015 Desember - mendorong Kirchner keluar - ia mulai mengubah ekonomi. Dia dengan sengaja menetapkan untuk mencapai penyesuaian yang lambat dan bertahap dalam batasan-batasan politis. Partainya, Cambiemos, memiliki minoritas kursi di kedua majelis pemerintah, yang membatasi kemampuannya untuk mendorong melalui kebijakan radikal dan membuatnya tertarik untuk meningkatkan posisinya menyusul pemilihan jangka menengah 2017.
Untuk membantu Macri mengatasi perdarahan fiskal selama empat tahun masa pemerintahannya, pasar internasional berpesta pada hasil pasar yang sedang tumbuh di Argentina, yakin bahwa kedaulatan adalah taruhan satu arah yang langka pada peningkatan cerita kredit EM.
Semua jenis investor dan semua nama besar menjalankan eksposur kelebihan berat.
Tingkat suku bunga tinggi yang menyertai rezim penargetan inflasi baru meningkatkan aliran masuk modal ini karena perdagangan carry berkilau, semakin meningkatkan mata uang dan membantu untuk menahan inflasi saat merangkak menuju target satu digitnya.
Kemajuan lambat, tetapi itu datang. Dan, ya, mata uang mahal memperburuk rekening giro negara itu - impor membanjiri dan Argentina mengambil kekuatan belanja mereka di luar negeri - tetapi untuk sebagian besar kelemahan itu disambut dengan mengangkat bahu. Anda tidak bisa memiliki semuanya.
Kesuksesan Macri dalam jangka menengah di bulan Oktober 2017 memperkuat keyakinan investor atas penilaian mereka yang baik - peluang pemerintah yang terpilih kembali di 2019 sekarang pasti sangat bagus. Ini melengkapi dua poin utama lain dari tesis investasi Argentina: bahwa pemerintah akan terus membuat kemajuan dalam menyeimbangkan neraca fiskal dan akan terus memerangi inflasi, berapa pun biayanya.
Pada paruh kedua masa jabatannya, pemerintah memulai agenda reformasi fiskal bertahap secara bertahap. Pertama, menangani pensiun - perubahan yang relatif ringan terhadap rumus pengindeksan yang rumit dan agak tidak logis untuk pensiun negara. Para pejabat menyatakan bahwa pemerintah akan terus maju dengan keyakinan; itu tidak akan melihat angka-angka jajak pendapat selama setahun sementara itu menangani tantangan fiskal.
Janji itu berlangsung kira-kira pada hari-hari 10, karena dorongan besar pada masalah pensiun menghabiskan poin persentase 10 pemerintah dalam jajak pendapat. Pemerintah panik: ia melihat pelemahan pertumbuhan ekonomi yang akan semakin memperumit tantangan fiskalnya di sisi pendapatan. Mata uangnya kuat. Ini berjudi itu bisa melonggarkan kebijakan moneter dan membunuh dua burung dengan satu batu.
Perubahan itu pada kebijakan moneter - target baru dan beberapa pemotongan kecil - menjadi bumerang secara dramatis. Alih-alih merentangkan outlook 2018 GDP ke 3% dari 2.5%, itu melepaskan krisis kepercayaan diri yang melonjak melalui para investor yang kelebihan berat.
Ketergesaan untuk memangkas posisi mengirim pemerintah Macri langsung ke IMF. Komunikasi yang macet dan lari ke peso melihat rencana pertama (pada dasarnya fasilitas backstop yang meningkatkan kepercayaan diri) berubah menjadi pendanaan mata uang nyata dari komitmen utangnya ke 2020, karena IMF dan Argentina menyadari bahwa negara itu dibekukan dari modal internasional. pasar.
Pada titik tertentu investor domestik menyadari apa yang terjadi dan bergegas untuk mengubah peso menjadi dolar. Nilai tukar - di Ps18 terhadap dolar pada akhir tahun lalu - mendekati Ps39 pada akhir 2018 Agustus. Kepanikan bukanlah kata yang terlalu kuat. IMF mempercepat pencairannya. Presiden bank sentral, Luis Caputo, yang ditempatkan hanya selama tiga bulan untuk mencoba menopang kredibilitasnya, berjalan keluar.
"Pasar ditutup untuk Argentina, tetapi masih memiliki defisit pembiayaan fiskal dan eksternal yang besar," kata kepala ekonom Itaú di Argentina, Juan Barboza. “Rencana pertama adalah mendapatkan dukungan keuangan dari IMF dengan harapan bahwa Argentina akan mendapatkan kembali akses ke pasar. Idenya bukan untuk menarik semua hasil IMF tetapi untuk menempatkan paket yang akan cukup untuk mengurangi premia risiko negara dan menstabilkan mata uang.
“Itu tidak berhasil, dan Argentina harus kembali ke IMF untuk meminta lebih banyak uang - dan bukan atas dasar kehati-hatian. Itu mengarah pada perubahan dari penyesuaian fiskal bertahap ke penyesuaian tajam dan diskusi tentang penggantian rezim penargetan inflasi; satu-satunya alternatif yang layak adalah mengendalikan agregat moneter. ”
Dengan kecondongan kredibilitas bank sentral dan kebijakan penargetan inflasi yang mati, pemerintah, IMF dan Sandleris mencapai instrumen kebijakan moneter yang tumpul: mengendalikan agregat basis moneter. Bank sentral berjanji untuk mempertahankan pertumbuhan basis moneternya (dipilih karena merupakan agregat yang sepenuhnya dikontrol) pada nominal 0% hingga Juni 2019.
Ada beberapa seluk beluk, tetapi tidak dapat dibantah akan mengarah ke kontraksi yang kuat ketika inflasi mengarah ke 50% (pemerintah masih menunggu subsidi pengeluaran yang akan mengarah pada harga yang diatur lebih tinggi dalam beberapa bulan mendatang).
Dengan mengendalikan basis moneter, suku bunga akan ditetapkan oleh pasar, tetapi bank sentral juga berkomitmen untuk tingkat minimum 65% untuk bulan-bulan mendatang. (Suku bunga diperkirakan akan bergejolak dan tetap di atas 70% sejauh ini di bawah rezim baru).
"Kebijakan baru mengarah pada pengetatan kebijakan moneter yang diperlukan untuk mengendalikan inflasi," kata Edward Glossop, ekonom di Capital Economics. “Tingkat riil telah meningkat - semua tanda adalah bahwa itu harus berhasil, tetapi efek sampingnya sangat besar. Ini akan menghasilkan resesi yang sangat dalam. ”
Sebagian besar ekonom memprediksi kontraksi 2.5% GDP tahun ini, dengan kisaran ekspektasi dari -1.5% dan nol untuk pertumbuhan PDB tahun depan.
Pertukaran asing
Ada juga komponen valuta asing untuk strategi moneter baru. Bank sentral telah menciptakan band 'non-intervensi' lebar yang dimulai antara Ps34 dan Ps44 terhadap dolar dan yang akan disesuaikan dengan 3% setiap bulan untuk mencerminkan inflasi ekonomi. Band ini akan mengakhiri tahun di Ps37 hingga Ps48.
Tapi daripada memikirkan ini sebagai rentang penilaian untuk dipertahankan, itu harus dianggap sebagai jangkauan di luar mana pemerintah akan campur tangan dengan senjata terbatas - $ 150 juta per hari - bukan untuk mempertahankan penilaian tetapi untuk memungkinkan beberapa penciptaan uang terbatas, melepaskan beberapa tekanan dalam kebijakan moneter kontraktif (bank sentral tidak berkomitmen untuk mengimbangi tindakan FX).
Serta menyediakan ekonomi dengan jangkar yang berat, kebijakan ini dirancang untuk membangun kembali kredibilitas bank sentral, yang sangat kurang.
"Presiden sebelumnya tidak dipandang sebagai independen - Anda harus mampu mengoordinasikan kebijakan moneter dan fiskal, tetapi Anda juga perlu otonomi," kata Daniel Marx, direktur eksekutif perusahaan riset yang bermarkas di Buenos Aires Quantum Finanzas. “Program baru ini bertujuan untuk mempertahankan ekspektasi, dan ujian besar adalah menghentikan dolarisasi di Argentina. Komplikasi besar adalah bahwa bank sentral memiliki kredibilitas yang sangat terbatas dan mereka harus membangun reputasi. ”
Pada tes itu, kebijakan telah berhasil; permintaan dolar telah turun sejak krisis - dengan mengorbankan suku bunga yang sangat tinggi. Sebagian besar ekonom mengharapkan suku bunga tinggi itu bertahan selama yang diperlukan untuk menurunkan inflasi dan membangun kredibilitas. Logika dari rencana yang kasar dan fakta bahwa tidak ada rencana 'B' cenderung menyarankan obat akan dipaksa pada negara, apa pun efek sampingnya.
Namun tidak semuanya yakin.
Salah satu skeptis adalah Juan Pazos, kepala strategi di bank investasi lokal Puente. Dia telah memeriksa cetak halus dari rezim baru dan menemukan tiga potensi kecurangan (dia lebih suka istilah 'katup pelarian') yang dapat menyebabkan bank sentral menjadi jauh lebih ekspansif di 2019 dari yang diprediksi pasar.
Yang pertama adalah penyesuaian musiman ke basis moneter. Pazos menunjukkan kebijakan tersebut memungkinkan penyesuaian ke atas sekitar 10% atau Ps100 miliar ($ 2.74 miliar) pada 2018 bulan Desember dan 2019 bulan Juni tetapi tidak memerlukan penyesuaian negatif serupa pada bulan-bulan musiman rendah.
Kemudian ada komitmen untuk mempertahankan tingkat 65% dalam suku bunga - ia berpendapat bahwa komitmen yang tampaknya hawkish akan, untuk alasan matematika, berakhir segera setelah Desember. Jika bank sentral benar-benar berkomitmen untuk menjinakkan inflasi, ia berpendapat akan mengadopsi komitmen yang jauh lebih eksplisit, misalnya mempertahankan tingkat tersebut hingga inflasi bulanan mencelupkan secara berkelanjutan di bawah 1.5% sebulan.
Yang ketiga adalah kurangnya komitmen untuk menyesuaikan penciptaan uang yang luas: dengan persyaratan cadangan sekarang sekitar 34% (dan jauh lebih tinggi dalam keadaan tertentu), dibandingkan dengan rata-rata 10-tahun 15%, bank telah membuat aturannya pada saat pengganda uang berada pada level terendah historis.
Bank dapat memotong persyaratan cadangan non-pembayaran di belakang suku bunga yang lebih rendah. Pazos mengantisipasi suku bunga antara 45% dan 50% segera setelah kuartal pertama, yang terdengar tinggi dalam hal nominal tetapi dalam istilah nyata, mengingat inersia yang tertanam dalam inflasi Argentina, dapat memacu permintaan kredit.
Jika ekonomi berada dalam resesi yang dalam dan angka jajak pendapat pemerintah jatuh jauh lebih cepat daripada inflasi, akan ada insentif bagi bank sentral untuk melonggarkan kondisi moneter sebelum pertarungan inflasi dimenangkan. Terdengar akrab?
Apakah Pazos benar-benar berpikir bank sentral mungkin membuat kesalahan yang sama lagi?
"Itu tentu saja kemungkinan," katanya. "Pemerintah sedang melakukan perbankan pada panen kacang kedelai tahun depan yang begitu bagus sehingga mereka akan dapat melonggarkan kebijakan moneter tanpa memiliki kembali pengapian volatilitas FX."
Jawaban itu mengkhawatirkan karena dua alasan. Yang pertama adalah bahwa Pazos cepat mengakui pertaruhan yang mendasari kebijakan masa depan. Yang kedua adalah penggabungan otomatis pertanyaan tentang kebijakan moneter bank sentral dengan kebijakan pemerintah di masa depan.
|
Hernán García, |
Bahkan mereka yang cenderung percaya bahwa bank sentral akan menghindari pengulangan kesalahan masa lalu yang tidak mengomunikasikan keyakinan besar.
"Selalu ada risiko di Argentina karena tidak ada kredibilitas yang cukup di bank sentral untuk memastikan bahwa itu tidak akan terjadi," kata Hernán García, kepala ekonom Banco Galicia. "Tapi saya cenderung berpikir bahwa perjanjian yang didukung oleh IMF akan membantu memastikan bahwa mereka tidak melonggarkan pembatasan moneter terlalu cepat."
'Doom loop'
Ada juga risiko nyata untuk rencana fiskal. Bahaya yang jelas dalam menghadapi resesi mendalam adalah dari 'lingkaran kehancuran' fiskal.
"Sekarang gradualisme sudah berakhir, ada kemungkinan bahwa penyesuaian fiskal dan moneter begitu besar sehingga mereka membebani pengumpulan pajak dan membuat penyesuaian keuangan tidak dapat dipertahankan," kata analis berdaulat Todd Martinez di Fitch Ratings. "Itu skenario terburuk, tapi ini bukan baseline kami."
Glossop masih suram.
"Di mana penghematan menyebabkan pemerintah untuk memotong pengeluaran begitu tajam sehingga membebani aktivitas dan menekan penerimaan pajak, maka itu mengimbangi beberapa manfaat dari posisi fiskal yang dihasilkan dari pemotongan anggaran," katanya. "Itu bisa terjadi di Argentina - mungkin akan - tapi kali putus asa meminta tindakan putus asa dan tidak ada banyak pilihan."
Kinerja pemungutan pajak di setiap bulan Q3 2018 tidak baik, ada penurunan dalam hal riil. Argentina tidak mampu menghadapi resesi di 2019
- Juan Barboza, Itaú
Itaú's Barboza mengatakan sangat penting untuk menghindari resesi di 2019 untuk menghindari lingkaran negatif seperti itu, yang hanya menambah kemungkinan kebijakan moneter ekspansionis prematur.
"Jika ada resesi, itu bisa mengurangi ekspektasi konsolidasi fiskal," katanya. “Kinerja pemungutan pajak di setiap bulan Q3 2018 tidak baik, ada penurunan dalam hal riil. Argentina tidak mampu menghadapi resesi di 2019. ”
|
Juan Barboza, |
Barboza juga menunjukkan bahwa bahkan jika pemerintah mencapai target 2019 dari defisit fiskal primer 0%, defisit fiskal yang sebenarnya (menggabungkan pembayaran bunga utang) akan berada di sekitar 3.3%, yang besar untuk sebuah negara tanpa akses ke pasar internasional dan salah satu yang diproyeksikan memiliki rasio utang terhadap PDB antara 75% dan 83% pada pemilihan berikutnya.
Penyesuaian yang diproyeksikan mudah dikritik sebagai kelas rendah - itu bergantung pada kenaikan pajak sementara dan pemotongan untuk investasi pemerintah - tetapi kekhawatirannya lebih luas. Namun, Fitch Martinez mengatakan mengingat kendala, baik finansial maupun politik, defisit primer nol masih akan menjadi prestasi.
Ada juga bahaya politik dalam cara Macri mungkin bisa mendorong anggaran penghematannya untuk 2019 melalui parlemen.
"Penyesuaian fiskal adalah pada istilah oposisi," kata Martinez. "Meningkatkan pajak di sektor ekspor adalah halaman dari buku pegangan Peronisme, seperti membebani modal asing dari orang-orang kaya."
|
Todd Martinez, |
Martinez juga mengatakan fakta bahwa pihak oposisi akan menyetujui pemotongan subsidi transportasi karena itu selaras dengan kepentingan oposisi: rasa sakit akan dirasakan paling tajam di provinsi Buenos Aires dan itu bisa merusak gubernur negara bagian dan negara yang paling populer. politisi, María Eugenia Vidal.
Vidal membawa isu kunci tahun depan menjadi fokus: pemilihan presiden. Sementara orang-orang yang dekat dengan pemerintahan Macri mengatakan bahwa presiden sepenuhnya berniat untuk berlari lagi, ada spekulasi yang tersebar luas bahwa ia mungkin - tergantung pada popularitas pribadinya saat pemilihan mendekati - menyisihkan untuk kandidat lain dan Vidal akan menjadi penggantinya yang paling mungkin.
Variabel
Ada banyak variabel tentang ekonomi dan resesi, oposisi dan korupsi, yang akan ikut bermain.
Kemampuan Kirchner untuk tetap keluar dari penjara akan berdampak pada dinamika polling putaran pertama, dan kemampuannya untuk membagi suara oposisi dapat melihat Cambiemos lolos dalam satu putaran (seorang pemenang membutuhkan 40% suara dan 10 persentase poin memimpin kandidat yang ditempatkan kedua).
Itu mengarah ke pertanyaan tentang politisasi proses hukum yang dihadapinya dan potensi perpecahan yang dapat menyebabkan di Cambiemos.
Kemungkinan kelanjutan dari kebijakan pemerintahan saat ini oleh pemerintah berikutnya akan menentukan harga aset tahun depan.
Puente's Pazos percaya kemungkinan baik untuk hasil seperti itu tetapi berpikir jajak pendapat awal (yang diambil paling dekat dengan kedalaman resesi) akan menunjukkan Kirchner dekat ke tingkat Macri dan itu akan menyebabkan lonjakan volatilitas dalam harga FX dan aset - kadang-kadang disebut 'peluang' oleh para investor dengan konstitusi yang kuat.
Namun, bahkan jika pemilihan 2019 berjalan dengan baik untuk pasar, masih akan ada risiko di sepanjang jalan.
Analis Sovereign Standard & Poor, Sebastian Briozzo, berpendapat bahwa pemerintah berikutnya perlu bergerak cepat ke defisit primer sekitar 2.5% untuk menstabilkan profil utang negara. Itu akan membutuhkan investor yang masih kelebihan berat badan untuk menggulirkan hutang tanpa diminta memberikan uang baru.
Mengingat sifat sementara dari pendapatan tambahan dari pajak ekspor, itu berarti penyesuaian fiskal sekitar empat poin persentase. Dan, mengingat reaksi publik terhadap perubahan indeksasi pensiun, itu akan menjadi tugas yang tinggi.
Briozzo berpendapat pertumbuhan di sektor publik (telah meningkat dua kali lipat menjadi sekitar 40% dari PDB dalam 20 tahun terakhir) akan menawarkan ruang untuk melakukan pemotongan.
Yang lain, seperti Pazos, takut itu akan membutuhkan reformasi jaminan sosial, "yang merupakan rel ketiga: menyentuhnya dan Anda mati".
Salah satu titik terang yang potensial adalah Vaca Meurta. Ada potensi pendapatan besar dari cadangan gas non-konvensional yang besar (308 miliar kaki kubik), bagian dari cadangan dan cadangan minyak serpih yang secara teknis dapat dipulihkan dari Argentina. Total cadangan dihitung sebagai 802 miliar kaki kubik gas dan 27 miliar barel minyak.
Disalurkan dengan baik, mereka dapat memberikan kunci untuk membayar kembali IMF dan menciptakan ruang untuk memungkinkan reformasi struktural untuk tenaga kerja, pajak dan pasar modal yang akan perlu terjadi jika profil kredit fundamental Argentina adalah untuk meningkatkan selama berikutnya parlemen.
Ditangani dengan buruk, itu bisa mengarah pada korupsi dan mata uang yang terlalu bernilai.
Akankah jembatan yang sedang dibangun untuk pemilihan 2019 membawa negara ini ke masa depan yang cerah seperti Norwegia atau gelap seperti Venezuela?
Seperti halnya dengan Argentina, ada harapan besar dan tantangan yang lebih besar. Dan bahkan ketidakpastian yang lebih besar.
Pekerjaan yang mustahil?
Mereka yang bertanggung jawab mengelola transformasi ekonomi Argentina sejak presiden Macri berkuasa telah melihat reputasi mereka yang pernah berkilauan ternoda ...
Alfonso Prat-Gay
Alfonso Prat-Gay adalah korban pertama presiden Mauricio Macri pemerintah. Menteri keuangan memiliki awal yang kuat mengawasi kembalinya kedaulatan ke pasar internasional, mengapung peso Argentina, mereformasi agen-agen data dan memperkenalkan tax amnesty pada pemulangan aset Argentina yang dipegang di lepas pantai. Tetapi setelah satu tahun, dia dipaksa mengundurkan diri oleh Macri.
Langkah ini mengejutkan pasar dan secara terbuka mengungkapkan, untuk pertama kalinya, ketegangan di dalam pemerintah atas kebijakan keuangan dan ekonomi.
Marcos Peña, kepala kabinet Macri, mengaitkan permintaan presiden untuk pengunduran diri Prat-Gay ke perbedaan antara menteri keuangan dan menteri lainnya, pejabat dan gubernur bank sentral, yang mengancam "koherensi" dari tim ekonomi. Dia mengatakan keputusan itu didasarkan pada: "Ketidaksepakatan mengenai struktur dan fungsi tim dan bukan karena kebijakan ekonomi."
Pada saat itu, pasar membaca keberangkatan Prat-Gay sebagian besar akibat dari semi-publik yang jatuh dengan presiden bank sentral, Federico Sturzenegger, setelah bank menghentikan pemotongan suku bunga pada 2016 Desember karena lonjakan inflasi .
Namun, dalam retrospeksi keputusan Macri untuk membagi kementerian menjadi dua, dengan Luis Caputo menjadi menteri keuangan, dengan tanggung jawab untuk pembiayaan negara, utang publik dan anggaran, dan departemen perbendaharaan terpisah yang dipimpin oleh Nicolás Dujovne, mungkin telah menjadi motivasi nyata. Dujovne memiliki reputasi sebagai hawk fiskal dan diberi mandat untuk meningkatkan pertumbuhan ekonomi dan mengurangi defisit fiskal yang persisten.
Penghapusan Prat-Gay juga mengungkapkan kegelisahan yang berkembang dari administrasi Macri tentang kurangnya kemajuan di kedua front sebelum pemilihan jangka menengah 2017.
Federico Sturzenegger
Pada bulan Desember 2017, kira-kira satu tahun setelah kepergian Prat-Gay, Peña menelepon konferensi pers lain. Acara media itu diikuti berminggu-minggu spekulasi pasar tentang perubahan dalam kebijakan ekonomi, dan Peña, diapit oleh Caputo, Dujovne dan Sturzenegger, mengumumkan pelonggaran target inflasi negara.
Konferensi bersama itu dipandang oleh sebagian orang sebagai penghinaan bagi seorang bankir sentral yang berusaha mengembangkan kredibilitas sebagai manajer independen kebijakan moneter. Kesalahan ini kemudian diperparah oleh keputusan bank sentral untuk dua kali memotong suku bunga basisnya berdasarkan basis poin 75, yang akan mengarah langsung pada pengunduran diri Sturzenegger.
Pemotongan ini terjadi meskipun ada tekanan inflasi yang besar dan banyak yang harus dilakukan untuk mencapai target 2018 yang baru. Inflasi headline berakhir 2017 di 24.7% dan itu sebelum kenaikan besar tarif sebagai bagian dari penyesuaian fiskal.
Sturzenegger bertahan enam bulan lagi, tetapi ia akhirnya tidak punya pilihan selain pergi karena peso menjadi korban penyusutan berkelanjutan. Upaya Sturzenegger untuk mempertahankan nilai peso dengan menaikkan suku bunga dari 27.25% ke 40% tidak dapat menghentikan kepanikan pasar yang sedang tumbuh. Ketika IMF masuk, Sturzenegger meninggalkan panggung.
Luis 'Toto' Caputo
Luis Caputo adalah tokoh kunci dari awal pemerintahan Macri. Dia secara pribadi mengatur negosiasi dengan penahanan yang memungkinkan Argentina untuk kembali ke pasar internasional.
Itu Caputo yang merupakan wajah dari transaksi obligasi comeback - banyak investor pada saat itu mengatakan bahwa mereka memasuki pesanan karena keyakinan mereka dalam 'Toto', bankir investasi mantan Deutsche Bank, dan timnya.
Ketika Prat-Gay mengundurkan diri, Caputo dipromosikan menjadi menteri keuangan, dengan tanggung jawab untuk pembiayaan negara, utang publik dan anggaran. Kemudian, ketika Sturzenegger mengundurkan diri, Caputo diterjunkan ke kepala bank sentral, langsung memperkuat kredibilitasnya.
Pada akhirnya, penunjukannya tidak melakukan apa pun untuk mengurangi kekhawatiran tentang kurangnya independensi bank dari kebijakan pemerintah. Latar belakang perdagangannya juga menunjukkan, dengan intervensi konstan di pasar mata uang untuk mempertahankan peso terbukti mahal, sia-sia dan tidak populer dengan bos baru yang menyebut tembakan di Argentina - IMF.
Caputo mengundurkan diri setelah hanya tiga bulan, secara pribadi mengklaim kelelahan, meskipun laporan pers lokal menyebutkan ketegangan yang berkembang dengan Dujovne.
Nicolás Dujovne
Sangat menggoda untuk melukis Dujovne sebagai figur Machiavellian dalam pemerintahan Macri. Setelah semua, ia mendapat manfaat dari pengunduran diri Prat-Gay, mengambil alih pelayanan Caputo ketika ia pergi ke bank sentral dan kemudian bentrok dengan Caputo selama masa jabatannya yang singkat di bank sentral. Akhirnya, wakil menteri Dujovne telah dipilih untuk menjadi presiden baru bank sentral.
Dujovne adalah sekutu lama Macri. Mantan kepala ekonom di Banco Galicia sebelumnya adalah bagian dari lembaga pemikir ekonomi Macri, Fundacion Pensar, dan telah meningkat menjadi anggota paling berpengaruh dari tim keuangan Macri.
Dujovne telah secara terbuka mempertimbangkan manfaat mengajukan pinjaman dari IMF selama masa jabatan Prat-Gay. Dia percaya bahwa defisit fiskal tidak berkelanjutan dan pasar tidak akan terus mendanai Argentina tanpa batas.
Dujovne telah menetapkan arah yang jelas untuk percepatan penyesuaian fiskal menuju anggaran fiskal nol di 2018 - meskipun banyak ekonom mempertanyakan apakah pengetatan ini dapat dicapai dalam tahun pemilihan. Penyesuaian ini terutama dihasilkan oleh pajak ekspor sementara dan mengurangi investasi pemerintah.
Evaluasi akhir dari kenaikan Dujovne terhadap kekuasaan di tim keuangan Makro akan bergantung pada kemampuannya untuk mencapai penyesuaian fiskal riil dalam pemerintahan Cambiemos kedua - dengan asumsi, tentu saja, bahwa resesi negara telah jatuh ke dalam tidak mengarahkan partainya ke kalah dalam pemilihan presiden tahun depan.
Guido Sandleris
Guido Sandleris adalah presiden bank sentral ketiga sejak Macri mengambil alih kekuasaan. Dia juga wakil Dujovne di kementerian keuangan.
Sandleris akan memiliki dua tantangan langsung: menjinakkan inflasi melalui kebijakan moneter baru dan memulihkan kredibilitas bank sentral. Dia relatif tidak dikenal, baik lokal maupun internasional. Dia memiliki latar belakang akademisi dan memiliki gelar doktor dalam bidang ekonomi dari Columbia University, tetapi tidak memiliki pengalaman bank sentral.
Satu orang yang mengenalnya mengakui bahwa dia memiliki tugas besar di depan: "Saya mengenalnya dengan sangat baik, tetapi saya mengakui tidak banyak orang."
Kedekatannya dengan Dujovne bisa menjadi pedang bermata dua. Mungkin membantu koordinasi - dan mencegah perebutan kekuasaan yang telah mempengaruhi pendahulunya - tetapi itu juga bisa menggagalkan upayanya untuk membangun kembali reputasi bank untuk kemerdekaan.
Jika kebijakan moneter baru bank sentral mengarah ke resesi dan meningkatnya pekerjaan bertahan dengan baik ke kuartal pertama tahun depan, pemerintah mungkin tergoda untuk bersandar pada bank untuk beralih ke kebijakan moneter ekspansif dan akhirnya membuat kesalahan yang sama di seluruh lagi dengan mendorong pertumbuhan sebelum inflasi dikalahkan. Jika itu terjadi, reputasi bank sentral akan terkoyak.




 Signal2forex.com - Robot dan sinyal Forex terbaik


