
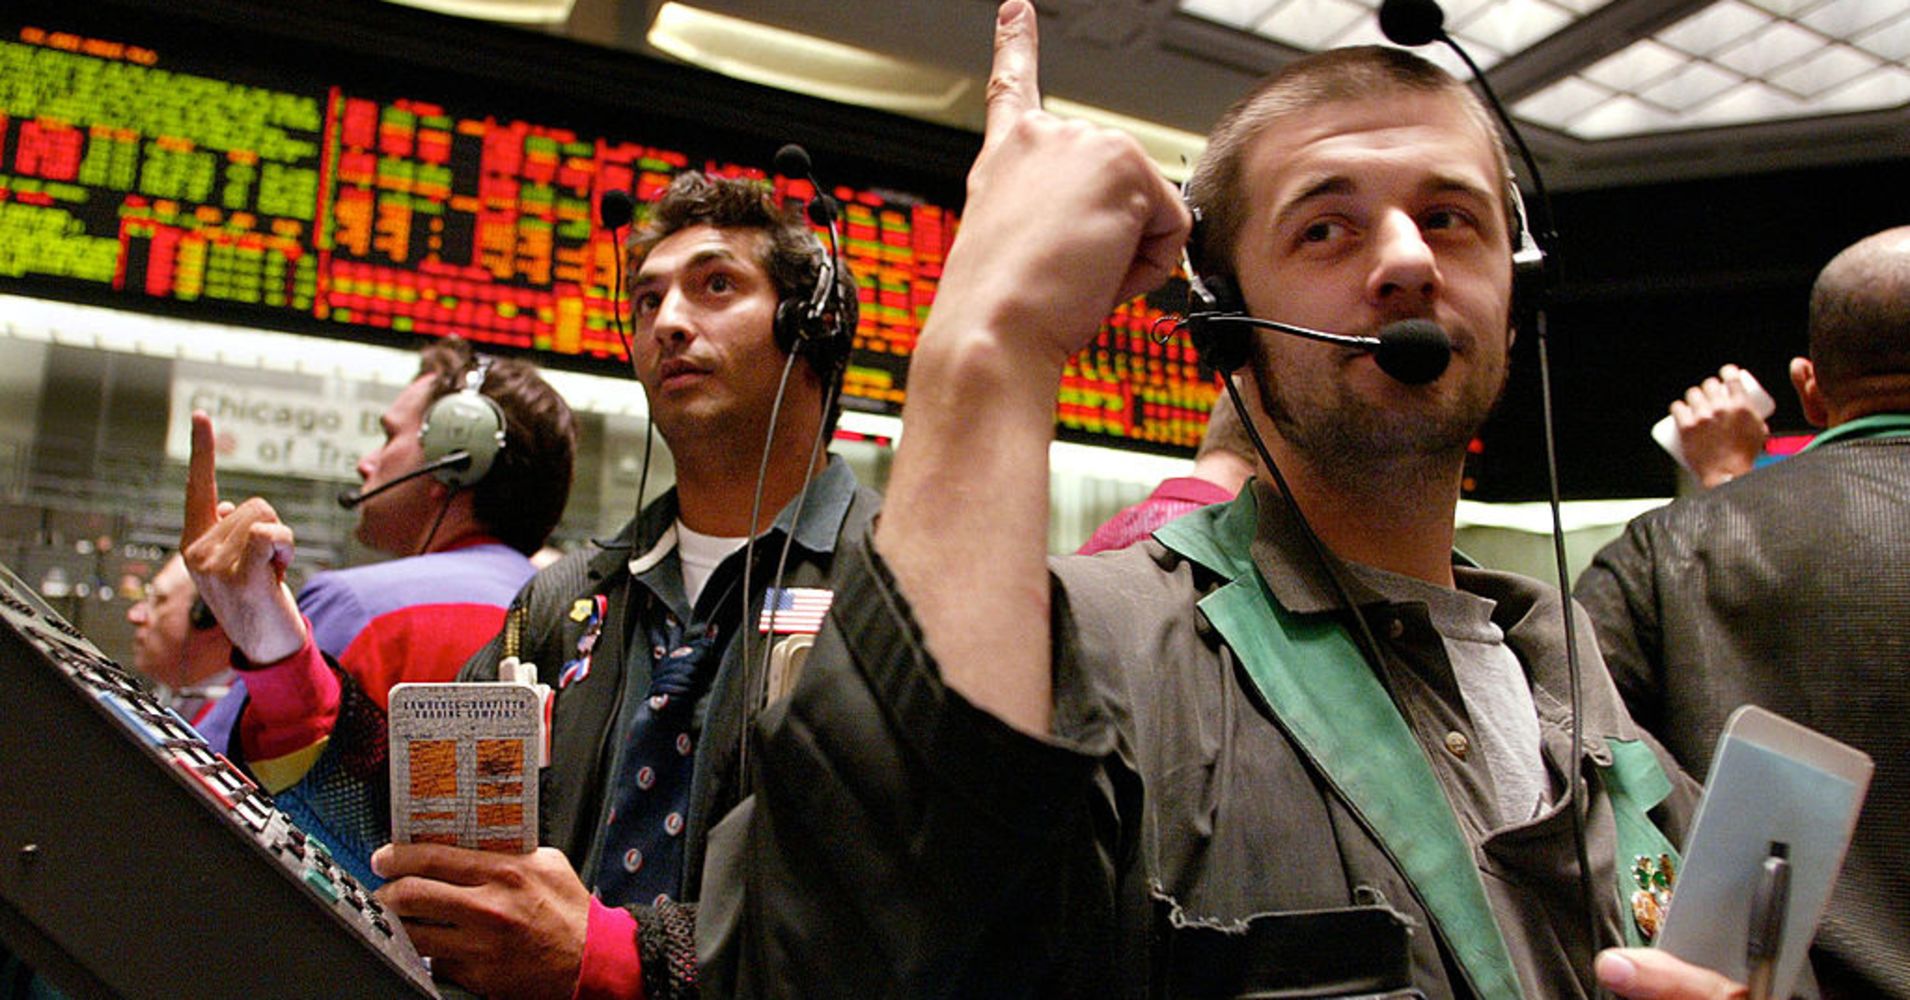
불길한 예감의 오랜 역사를 지닌 채권시장의 추세는 경기 침체에 대한 이야기를 촉발시켰지만, 그것은 긴 대화가 될 수 있습니다.
현재 상황에서는 심각한 경제 침체가 발생할 위험이 거의 없습니다. 소비자와 기업주들은 자신감을 갖고 있고, 기업 이익은 치솟고 있으며 실업률은 20세기 중반 이후 최저 수준을 향해 가고 있다.
하지만 한 가지 위험이 도사리고 있습니다. 곧 10년 만기 국채 수익률이 2007년 만기 국채 수익률보다 높아질 가능성이 계속 커지고 있다는 것입니다. 이는 다음을 포함하여 지난 XNUMX번의 경기 침체를 각각 정확하게 예측한 반전된 수익률 곡선으로 알려진 조건입니다. XNUMX년에 시작된 파괴적인 사건.
월요일 거래에서 스프레드는 26베이시스포인트(0.26%포인트)로 2005년 XNUMX월 이후 최저점에 가까웠다.
월스트리트 주변에서는 곡선이 반전되는 것은 시간 문제일 뿐이라는 소문이 증가했지만, 시장은 수익률 압축 기간 동안 꽤 잘 버텨왔고 일부 경제학자들은 경기 침체에 대한 두려움이 시기상조라고 생각합니다.
“이번 확장은 현재 미국 역사상 두 번째로 긴 것이며, 만약 2020년 더 지속된다면 가장 긴 확장이 될 것입니다. 지금까지는 확률이 좋아 보인다”고 Goldman Sachs의 경제학자 David Mericle은 고객에게 보낸 메모에서 말했습니다. “XNUMX년에 경기 침체가 다가오고 있다는 대중적인 주장은 다소 성급한 것으로 보입니다.”
물론 이러한 분석은 2018년이나 2019년 경기 침체 가능성조차 언급하지 않고 있으며, 이는 그 자체로 주목할 만합니다.
일반적으로 수익률 곡선이 역전되면 약 XNUMX년 정도 경기침체를 겪게 됩니다. 반전이 향후 몇 달에 걸쳐 일어난다고 가정하면, 최소한 그 영향은 지연될 가능성이 높습니다.
15.2월 클리블랜드 연준의 금리 곡선 전망에 대한 가장 최근 분석에 따르면 내년 경기 침체 가능성은 13.4%에 불과합니다. 중앙은행은 "XNUMX월의 XNUMX% 확률보다는 높지만, "수익률 곡선은 내년 성장 속도에 대해 다소 비관적이긴 하지만 회복이 지속된다는 점에 대해 여전히 낙관적"이라고 중앙은행은 말했습니다.
대부분의 경제학자들은 4분기 성장률이 약 2.8%에 달할 것으로 예상하고 있으며 연준은 연간 GDP 증가율을 2%로 예상하고 있습니다. 실제로 연준은 2020년까지 XNUMX% 성장을 예상하고 있다.
그러나 경기 침체 잡담은 계속됩니다.
연준이 계속해서 금리를 인상하려는 바람에 노동 시장이 긴축되고 인플레이션 압력이 높아지는 것에 대한 우려로 인해 일부 시장 전문가들은 경기 침체가 다가오고 있다고 확신하고 있습니다. 예를 들어 DoubleLine Capital의 채권왕 Jeffrey Gundlach는 Barron's에게 "우리는 경기 침체에 가까워지고 있다"며 수익률 곡선은 "노란색으로 깜박이고" "존중해야 한다"고 말했습니다.
Goldman Sachs의 분석은 특히 고용 시장의 이익 “과잉”이 경제에 미치는 몇 가지 위험을 인정합니다. 그러나 미국이 특히 중국과 시작하고 있는 현재 진행 중인 무역 전쟁을 고려하더라도 부정적인 것보다 긍정적인 것이 더 많다고 보고 있습니다.
"우리는 지금까지 무역 전쟁이 미국 성장에 타격을 입혔다는 증거가 거의 없으며 무역 정책 불확실성만으로도 총 투자 지출에 상당한 영향을 미칠 것이라는 데 회의적입니다."라고 Mericle은 썼습니다. “우리가 예상하는 것보다 더 큰 무역 전쟁이 벌어지더라도 우리의 글로벌 거시 모델과 관련 역사적 경험을 보면 직접적인 경제 효과는 제한적일 것입니다.”
과열된 경제, 주식 및 기타 금융 시장 영역의 과잉 등 경기 침체에 대한 "일반적인 용의자"는 "지금까지 위험이 거의 없다"고 Mericle은 말했습니다.
전체적으로 골드만삭스는 자사의 모델이 내년에 10%, 향후 20년에 XNUMX%의 경기 침체 위험을 제기한다고 밝혔는데, 이는 실제로 역사적 평균보다 낮은 수치입니다.
Mericle은 “2020년에 경기 침체가 다가오고 있다는 주장은 금융 시장에서 빠르게 인기를 얻었습니다.”라고 말했습니다. “그때까지 의미 있는 둔화를 예상하지만, 경기 침체가 가장 가능성 있는 결과라고는 보지 않습니다.”
TS Lombard의 경제학자들은 경기 침체 예측가들이 실제로 잘못된 수익률 곡선을 보고 있다고 생각합니다.
그들은 2와 10 사이의 스프레드를 보는 것보다 더 의미 있는 쌍은 18개월 채권의 현물 가격과 XNUMX개월 선도 가격, 즉 시장 내재 가격이라고 말합니다. 이 회사는 메모에서 "그 격차가 커지고 있으며 경기 침체가 임박하지 않았음을 암시한다"고 말했습니다.
TS Lombard가 이 스프레드를 지표로 선호하는 이유는 스프레드가 통화 정책을 반영하기 때문입니다. "따라서 경기 침체 가능성이나 시작에 대응하여 시장이 완화된 통화 정책을 예상할 때 반전됩니다." 현 상태에서 연준은 계속해서 금리를 인상하거나 정책을 긴축할 것이라고 밝혔습니다. 이는 상당한 성장 둔화를 예상했다면 하지 않았을 일입니다.
물론 연준이 변화할 수 있는 모든 것은 과거의 경제적 기대와 마찬가지로 잘못된 것이지만 경제학자들은 경기 침체 가능성을 과대평가하는 데 주의를 촉구하고 있습니다.
Bank of America Merrill Lynch의 신용 전략가인 Oleg Melentyev는 "[수익률 곡선] 조정의 빠른 속도와 XNUMX까지의 짧은 거리가 주목할 만하지만 역사의 교훈을 기억하고 이 움직임을 과도하게 해석하지 않는 것이 중요합니다"라고 말했습니다. , 라고 메모에서 말했습니다.
“수익률 곡선은 2005년 2006월까지 완전히 평탄화되었고, 2007년에 의미 있는 반전을 보였습니다.”라고 그는 덧붙였습니다. “금융 상황은 25년 중반까지 느슨하게 유지되었고 신용 위축은 그해 말까지 이어지지 않았습니다. 즉, +XNUMXbp의 수익률 곡선과 먼저 금융 상황이 긴축되고, 두 번째로 신용 사이클이 바뀌고, 세 번째로 경제가 침체에 빠지는 사이에는 시간적으로 상당한 거리가 있을 수 있습니다. 단, 이 거리를 줄이는 정책 실수가 없다면 말입니다. ”
실제로 중앙은행의 가장 매파적인 회원 중 한 명인 클리블랜드 연준 총재 로레타 메스터는 최근 연설에서 수익률 곡선은 정책 수립을 위한 지침으로 사용하는 "여러 중요한 지표 중 하나일 뿐"이라고 말했습니다.




 Signal2forex.com - 최고의 Forex 로봇 및 신호


