
“나는 낙관주의자입니다. 미래에 관심이 있는 사람은 누구든지 그렇지 않으면 스스로 총을 쏠 것입니다.” – 아서 C. 클라크
개요
연방공개시장위원회(FOMC)는 목표를 달성하기 위해 지나치게 낙관적으로 행동합니까? 답을 찾기 위한 프레임워크를 제안합니다. 최근 제롬 파월 연방준비제도(Fed·연준) 의장은 반기별로 열리는 통화정책 보고서를 의회에 제출했다. 이 보고서의 초점이기도 한 보고서의 중요한 요소 중 하나는 GDP, 인플레이션, 실업률을 포함한 주요 경제 및 금융 변수에 대한 단기 예측입니다.
이러한 예측의 중요성은 두 그룹으로 나눌 수 있습니다. 첫째, FOMC는 자체 예측을 활용하여 통화정책 기조를 설정합니다. 둘째, 민간 부문, 특히 금융 시장 참가자는 이러한 예측을 경제 전망의 신호로 면밀히 모니터링합니다. FOMC의 예측은 경제 전망에 대한 민간 부문의 기대에도 영향을 미칠 수 있습니다.1 예측이 목표에 거의 도달하지 않기 때문에 예측 오류로 인한 잠재적 손실을 추정해야 합니다.
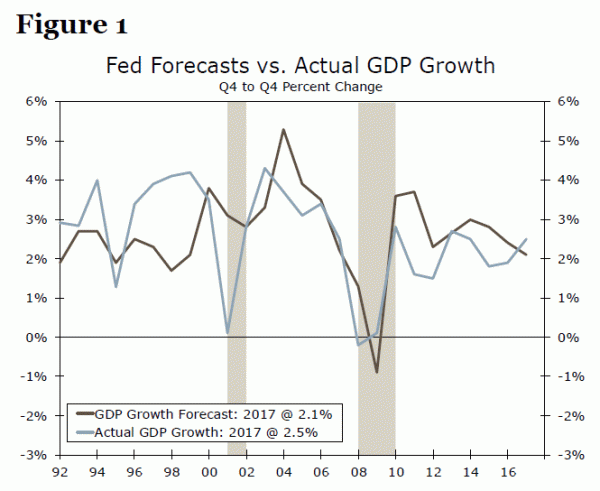
. 우리는 FOMC가 1992-2017년 기간 동안 GDP 성장과 실업률을 과대 예측하고 인플레이션을 과소 예측하는 경향이 있음을 발견했습니다(그림 1 및 2). 우리는 또한 FOMC의 예측이 다른 의자 아래에서 다른 행동을 보였다는 것을 발견했습니다. 우리의 분석은 또한 FOMC가 "통제된" 인플레이션 기대와 함께 보다 낙관적인 GDP 성장 전망을 예측하는 경향이 있기 때문에 지나치게 낙관적임을 시사합니다. 더욱이 그 낙관주의는 시간이 지남에 따라 높아졌습니다. 그리고 경기 침체를 제외하고는 FOMC는 GDP 성장률이 마이너스이거나 약간만 플러스일 것이라고 예측한 적이 없습니다.
FOMC의 GDP 성장률과 인플레이션 예측도 서로 일치하지 않는 것으로 보입니다. 이러한 불일치의 주요 원인 중 하나는 FOMC가 이중 권한을 달성하는 데 도움이 될 수 있기 때문입니다. 인플레이션을 과소 예측하는 동안 지나치게 낙관적인 성장 전망은 경제가 과열되지 않으면서도 잠재력에 근접하게 성장하고 있는 "장밋빛" 그림을 그릴 것입니다. 이 지나치게 낙관적인 행동에 대한 또 다른 잠재적 설명은 FOMC가 긍정적인 소식을 "전파"하고 이러한 예측이 민간 부문에 영향을 미친다는 것입니다. FOMC가 더 약한 전망을 예측한다면 일부 분석가들은 이것을 통화 정책 기조의 변화 및/또는 경기 침체가 임박했다는 신호로 간주할 수 있습니다. 따라서 우리의 견해로는 FOMC가 더 약한 경제 전망을 예측하지 않을 유인이 있습니다.
우리는 XNUMX부로 구성된 보고서 시리즈를 발행할 계획이며, 첫 번째 부분은 FOMC의 행동과 그것이 지나치게 낙관적인지 여부에 중점을 둡니다. 두 번째 부분은 민간 부문 행동의 척도로 블루칩 예측을 포함하고 FOMC가 블루칩보다 더 낙관적인지 여부를 평가합니다. 우리는 또한 FOMC의 예측이 민간 부문 예측에 영향을 미치는지 여부를 조사할 것입니다. 최종 보고서는 FOMC의 예측이 채택된 통화 정책 기조와 일치하는지 분석할 것입니다. 예를 들어 지나치게 낙관적인 전망이 중립적 대 긴축적 통화 정책과 일치하는지 분석합니다.
예측 오류 비용을 추정하기 위한 이론적 프레임워크
FOMC가 지나치게 낙관적인지 여부를 결정하기 위해 먼저 FOMC의 예측을 평가하고 지나치게 낙관적인 질문에 답하는 데 도움이 되는 이론적 틀을 논의합니다. 실제로 예측이 항상 목표에 도달하는 것은 아니므로 예측 오류의 가능성이 높아집니다. 예측 오류의 총 비용(잠재적 손상/손실)은 손실 함수로 표시됩니다. 또한 예측오차는 과소예측(예측이 실제값보다 낮음)과 과예측(예측이 실제값보다 높음)으로 나눌 수 있다. 그런 다음 문제는 과소 예측의 비용이 대칭 손실 함수로 알려진 과다 예측의 비용과 동일한지 여부입니다. 과소/과대 예측에 대해 잘못된 비용이 동일하지 않은 경우 비대칭 손실 함수라고 합니다.
대칭 손실 함수의 경우 예측자는 과소 예측과 과대 예측에 대해 무관심합니다. 그러나 비대칭 손실 함수는 예측 오류에 대한 선호도를 지시할 가능성이 있습니다. 예측자가 과소 예측이 과도한 예측보다 더 많은 피해를 줄 수 있다는 것을 알고 있다면 그 예측자는 과대 예측하는 경향이 있을 수 있습니다. 비대칭 손실 함수 시나리오를 설명하기 위해 일기 예보의 간단한 예를 사용합니다. 우리의 견해로는 기상 예보자는 일반적으로 악천후를 과도하게 예측하는 것을 선호하며 다른 모든 조건은 동일합니다. 예를 들어, 예측자는 임박한 악천후를 대비하여 일반 대중을 준비시키고 다가오는 겨울 폭풍의 확률을 "부양"할 수 있습니다. 과대 예측이 실현되지 않으면 평판 외에 폐업 및 철수 측면에서 상대적으로 작은 손실이 발생할 것입니다. 그러나 실제로 해당 지역에 영향을 미친 폭풍은 인명 손실과 금전적 손실 측면에서 심각한 피해를 초래할 수 있습니다. 따라서 우리의 견해로는 기상 예보가의 비대칭 손실 함수 때문에 과도하게 예측할 유인이 있습니다.
우리는 FOMC의 손실 기능도 비대칭적이라고 생각합니다. 예를 들어 경기 침체 예측을 피함으로써 과소 예측된 경제 성장을 피하기를 원하기 때문입니다. 우리는 다음 섹션에서 이러한 경향의 의미에 대해 논의합니다.
FOMC의 손실 기능: 경기 침체를 예측하는 것은 부적절합니까?
FOMC의 이중 목표는 물가 안정과 최대 고용 촉진입니다. 당연히 FOMC의 손실 기능은 경기 침체, 거품, 가격 급등 또는 디플레이션 기간을 피하는 것입니다. 앞서 논의한 바와 같이 FOMC는 통화 정책의 기조를 설정하는 데 자체 예측을 활용하며 이러한 예측은 경제 전망에 대한 민간 부문의 기대에도 영향을 미칩니다.2 FOMC의 예측 오류로 인한 잠재적 결과에는 부적절한 통화 정책 기조와 바람직하지 않은 신호가 포함됩니다. 민간 부문. 먼저 통화 정책에 대한 과소 및 과대 예측의 잠재적 결과를 분석한 다음 민간 부문에 미치는 영향을 강조합니다. GDP 성장률 및 인플레이션 예측을 사례 연구로 활용합니다. 먼저 GDP 성장과 CPI를 과소 예측하는 잠재적 비용에 대해 논의한 다음 이 두 변수를 과대 예측하는 비용에 대해 논의합니다. 이 섹션에서 우리의 논의는 이론적이고 다음 섹션에서는 FOMC의 실제 예측을 검토합니다.
이론적으로 GDP 성장률과 물가상승률을 과소 예측하면 지나치게 완화적인 통화 정책 기조가 나타날 가능성이 있어 자산 가격 거품을 촉발할 수 있습니다. 예를 들어, FOMC가 상대적으로 더 약한 GDP 성장률과 더 낮은 인플레이션율을 예상한다면, FOMC는 완화적 통화 정책 기조를 따라 경제를 활성화하고 인플레이션을 목표치로 밀어붙일 것입니다. 2002년 예측을 분석하면 FOMC는 약 2004년 후에 GDP 성장과 인플레이션을 과소 예측한 결과에 대해 알게 될 것입니다. 그러나 FOMC는 예측을 사용하여 단기적으로 정책 기조를 설정해야 할 것이며, 이는 지나치게 수용적인 정책 기조를 시사합니다. 실제 GDP 성장률과 인플레이션이 더 강해진다고 가정할 때, 이 시나리오는 내재된 통화 정책 기조가 지나치게 완화적이며 잠재적으로 자산 가격 거품을 부추길 수 있음을 시사합니다. 우리는 정책 기조가 중립적이거나 더 긴축했어야 했지만 FOMC가 완화적 정책 기조를 따르는 경우를 "과도하게 수용적인" 통화 정책 기조로 정의합니다. 이는 연방기금 목표금리가 그렇지 않은 경우보다 낮음을 의미합니다. 일부 분석가들은 3-XNUMX년 기간 동안 통화 정책 기조가 지나치게 완화적이어서 주택 거품에 부분적으로 기여했다고 제안합니다.XNUMX
반대로 GDP 성장과 인플레이션을 과도하게 예측하면 통화 정책을 지나치게 제한적인 자세로 전환하여 차입 비용이 비싸게 책정되어 경기 침체 또는 경기 침체를 초래할 수 있습니다. 즉, GDP 성장률을 잠재성장률 이상으로 지나치게 예측하면 인플레이션에 상승 압력을 가할 수 있습니다. 이론적으로 FOMC는 인플레이션을 완화하고 경제가 과열되는 것을 방지하기 위해 연방기금 금리를 인상할 것입니다. 금리는 차입 비용의 중요한 요소이기 때문에 연방기금 금리를 올리면 자본 비용이 증가합니다. 실제 GDP 성장률과 인플레이션이 예상보다 낮다고 가정하면 시나리오는 지나치게 제한적인 통화 정책 기조를 제시할 것입니다. 동일한 토큰으로 연방기금 목표 금리는 실제 데이터가 제공되어야 하는 것보다 높을 것입니다. 비싼 차입 비용과 약한 수요는 경기 침체나 경기 침체의 문을 열어줄 것입니다.
Romer and Romer(2000)는 일반적으로 민간 부문이 Fed 신호에 따라 예측을 수정하기 때문에 FOMC 예측이 민간 부문 예측에 영향을 미친다고 제안합니다. 따라서 이론상 과소/과대 예측은 민간 부문과 경제에 잠재적인 영향을 미칩니다. 예를 들어, GDP 성장과 인플레이션을 과소 예측하면 민간 부문이 불안해질 수 있습니다. Romer와 Romer(2000)가 제안한 바와 같이 민간 부문은 연준이 다른 의사 결정권자에 비해 더 많은 정보를 갖고 있다고 믿고 있으며, 약한 전망을 잠재적인 경기 침체 또는 경기 침체의 신호로 볼 수 있습니다. 반대로, 과도한 예측은 민간 부문을 지나치게 낙관적으로 만들 가능성이 있어 과도한 성장을 촉진하고 경제를 과열시킬 수 있습니다.
FOMC의 예측이 지속적으로 너무 낙관적이거나 비관적이라면 부적절한 통화 정책 기조 외에도 예측 평판과 기대에 영향을 미치는 능력에 영향을 미칠 수 있습니다. 예측은 FOMC에게 양날의 검이며 적어도 공개적으로는 거품이나 경기 침체와 같은 극단적인 사건에 대한 예측을 피하고 싶어할 것입니다. 마찬가지로, 과소 예측된 주요 변수는 민간 부문을 불안하게 할 수 있으며, 이는 경기 침체 또는 경기 침체를 초래할 수도 있습니다. 이 제안된 이론적 틀에 비추어 우리는 FOMC의 실제 예측을 평가합니다.
예측 vs. 현실: 지나친 낙관론은 FOMC의 비밀 무기인가?
우리는 1992-2017 기간 동안 FOMC의 예측을 활용합니다.4 우리는 1992년에 분석을 시작하여 지난 25년 동안 세 번의 연준 의장 임기를 분석하고 다양한 FOMC 리더십 하에서 예측을 검토합니다. 특히 2001년 후의 경기 침체는 예측하기 어렵기 때문에 예측을 평가할 때 2008년 및 2009-23년 경기 침체기를 제외합니다. 그러나 우리의 분석에는 세 번의 회복/확장이 있으며 우리는 이 기간 동안 FOMC의 행동을 평가합니다. 우리는 분석을 위해 XNUMX개의 관찰이 포함된 연간 데이터 세트를 사용합니다. 장기 예측은 본질적으로 어렵고 더 큰 예측 오류가 발생할 가능성이 있으므로 XNUMX년 예측 기간을 사용합니다. 장기적으로 구조적 파손/이상치의 가능성도 더 높습니다. 우리가 보기에 FOMC는 통화정책 기조를 설정할 때 단기 전망과 실제 데이터에 더 많은 비중을 둡니다.
1992-2017년 전체 기간(경기 침체 제외) 동안 FOMC는 GDP 성장률을 52%, 실업률 91%, 인플레이션 52%를 과소 예측했습니다(표 1). 2001년 경기 침체 이후 FOMC는 GDP 성장률을 75%로 과대 예측하고 인플레이션을 57%로 과소 예측했습니다. 그러나 2001년 경기 침체 이전(1992-2000년) 동안 FOMC는 GDP 성장률을 78%로 예측하고 인플레이션을 56%로 예측했습니다. FOMC는 2001년 이전과 비교하여 2001년 이후 경기 침체 기간 동안 다른 예측 행동을 보였습니다. 또한, FOMC는 대공황 이후 2010-2012년 기간의 GDP 성장률을 과대 예측했습니다. 경기회복/확장 초기에 과대예측을 하는 동기는 낙관론을 퍼뜨리기 위함일 것이다.
우리의 분석은 FOMC가 "통제된" 인플레이션 기대와 함께 더 강력한 성장 전망을 예측하기 때문에 지나치게 낙관적임을 시사합니다. FOMC가 2001년 이전에 비해 2001년 이후 기간에 GDP 성장을 과대 예측하는 경향이 더 커졌기 때문에 낙관론도 시간이 지남에 따라 커졌습니다. 또한 FOMC는 경기 침체를 제외하고는 마이너스 또는 약간의 플러스 GDP 성장률을 예측한 적이 없습니다. 1992~2017년(대공황 제외) 동안 FOMC는 모두 2년대에 GDP 성장률을 1990% 미만으로 예측했습니다. 이것은 버냉키와 옐런 시대가 GDP 성장률을 2% 미만으로 예측한 적이 없다는 것을 의미합니다. 그러나 경기 침체를 제외하고 실제 GDP 성장률은 이 기간 동안 2% 미만으로 2배나 떨어졌습니다. 대공황 이후 2% 이상 예측의 잠재적인 이유 중 하나는 잠재 GDP 성장률이 1.5%(CBO 추정치에 따라 2008-2017 기간 동안 5%)에 약간 못 미쳤기 때문입니다.XNUMX FOMC는 경제가 잠재 성장률 이상으로 성장하고 있었습니다. 이는 "건강한" 상태임을 의미합니다.
FOMC의 GDP 성장률 및 인플레이션 예측에서 또 다른 흥미로운 관찰은 데이터가 예측이 서로 일치하지 않는다는 것을 시사한다는 것입니다. 예를 들어, 2001-2017년 기간에 FOMC는 GDP 성장률을 75%로 과소 예측했지만 인플레이션은 57%로 과소 예측했습니다. 더 높은 성장률은 가격에 상승 압력을 가해야 하며, 다른 모든 조건은 동일해야 하며, GDP 성장을 과도하게 예측하면 인플레이션을 과도하게 예측할 수 있습니다. 그러나 FOMC의 인플레이션과 GDP 성장률 전망은 서로 일치하지 않습니다. 이러한 불일치와 지나치게 낙관적인 행동의 주요 원인 중 하나는 FOMC가 이중 권한을 달성하는 데 도움이 될 수 있기 때문일 수 있습니다. 인플레이션을 과소 예측하는 동안 경제 성장을 지나치게 예측하면 경제가 잠재력에 근접하게 성장하는 "장밋빛" 그림을 그릴 것이지만, 성장이 단기간에 인플레이션 압력을 일으키지는 않을 것입니다.
FOMC의 지나치게 낙관적인 행동에 대한 또 다른 잠재적 정당화는 FOMC의 예측이 민간 부문의 기대에 영향을 미치기 때문에 FOMC가 긍정적인 소식을 "확산"한다는 것입니다. FOMC가 더 약한 전망을 예측한다면 금융 부문과 연준의 예측을 지켜보는 사람들을 불편하게 만들 것입니다. 이러한 참가자 중 일부는 단기 통화 정책 기조 및/또는 경기 침체의 향후 변화에 대한 약한 전망 신호를 고려할 수 있습니다. 우리의 관점에서 FOMC는 단기적으로 더 약한 경제 전망을 예측하지 않을 유인이 있습니다. 아이젠하워는 비관주의가 결코 승리한 적이 없다고 말했고 FOMC는 지나치게 낙관적이어서 아이젠하워의 말을 따르는 것 같습니다.
Fed 리더십의 전설: 그렇습니다, 의장은 중요합니다
마지막으로, 우리는 FOMC의 예측을 의장별로 분석한 결과, 리더십이 다르면 예측이 다르다는 것을 발견했습니다. 예를 들어, 그린스펀 하에서 FOMC는 GDP 성장률을 62%로, 인플레이션을 57%로, 실업률을 93%로 과소 예측했습니다(표 2). 버냉키 시대에 FOMC는 GDP 성장률을 80%, 실업률을 100%로 과대 예측한 반면 인플레이션은 과대 예측과 과소 예측의 비율을 50-50으로 나누었습니다(표 3). ). 옐런의 지도부는 그린스펀과 버냉키와는 다른 예측을 보였다. 옐런 하에서 FOMC는 GDP 성장률, 인플레이션, 실업률을 4분의 XNUMX로 과대 예측했습니다. (표 XNUMX).
결론: 통화정책 수립은 양날의 검
FOMC는 주요 경제 변수에 대한 예측을 포함하여 이중 권한을 달성하기 위해 여러 도구를 사용합니다. 우리의 분석은 FOMC가 목표에 근접한 GDP 성장과 인플레이션의 "장밋빛" 경로를 예상하는 경향이 있음을 보여주며, 이는 이중 임무를 충족합니다. 요약하자면, FOMC의 예측은 지나치게 낙관적인 경향이 있습니다. 다음 보고서에서는 블루칩 예측을 민간 부문 행태의 척도로 포함할 계획이며, FOMC와 민간 부문 중 어느 쪽이 더 낙관적인지 검토해 보겠습니다. 우리의 최종 보고서는 FOMC의 예측이 1992-2017년 기간 동안 채택된 통화 정책 기조와 일치하는지 분석할 것입니다.
부록: 데이터
우리의 분석은 연준의 그린북 예측과 FOMC의 경제 전망 요약(SEP)의 23년간의 과거 예측 데이터를 활용합니다. FOMC는 2012년까지 SEP를 발표하기 시작하지 않았기 때문에 1992년부터 2012년까지의 FOMC 예측에 대한 대용물로 각 회의에 앞서 연준 직원이 그린북에 반영하고 FOMC에 제공한 예측을 사용합니다. 우리의 세 가지 관심 변수는 GDP 성장률, 인플레이션 및 실업률입니다.
각 변수에 대해 우리는 전년도 1991월 그린북/SEP에 발표된 1992년 선행 예측을 사용합니다. 예를 들어, 2000년 2000월 Greenbook을 사용하여 2000년 전체 예측을 얻습니다. GDP 성장의 경우 Greenbook과 SEP는 모두 전년도 2000분기에서 해당 연도 2017분기로의 변화로 연간 성장률을 계산합니다. 인플레이션의 경우 2012년 이전에 FOMC는 CPI 인플레이션을 예측했고 2015년부터 PCE 디플레이터를 예측하기 시작했습니다. 우리는 데이터를 이 추가와 정렬하여 2015년까지의 CPI 예측과 2012-2014년의 PCE 예측을 분석했습니다. 2015월에 예상됩니다. 인플레이션에 대한 Greenbook/SEP 예측은 또한 전년도 XNUMX분기에서 해당 연도의 XNUMX분기로의 변화입니다. 실업률의 경우 Greenbook/SEP 예측 연간 값은 해당 연도의 XNUMX분기 평균으로 계산됩니다. FOMC는 XNUMX년 SEP를 발표하기 시작했지만 XNUMX년까지는 각 변수의 중심경향과 범위만을 예측하고 XNUMX년에야 중앙값을 발표하기 시작했다. XNUMX~XNUMX년부터는 각 변수의 중심경향 평균값을 사용하고, XNUMX년에 각 변수에 대한 중앙값 예측을 사용하기 시작합니다.
마지막으로 예측 계산과 동일한 형식으로 각 변수에 대한 실제 데이터를 사용합니다. GDP 수치의 경우 GDP 데이터가 여러 번 수정될 수 있으므로 1996년부터 매년 사전 발표된 연간 추정치를 사용합니다. 필라델피아 연방 준비 은행(Federal Reserve Bank of Philadelphia)의 GDP 빈티지 데이터1996, 동일한 6분기에서 4분기 성장률 계산을 다시 사용합니다. XNUMX분기 발표와 동시에 주요 GDP 개정이 있었던 연도의 경우 GDP 개정에 따른 수준 변화를 반영하기 위해 올해의 선행 번호와 전년도의 첫 번째 개정 번호를 사용하여 전체 연도 성장률을 계산합니다. .
1Romer, Christina, D., David H. Romer. 2000. "연방준비제도이사회 정보와 이자율의 행동." American Economic Review, 90(3): 429-457.
2 자세한 내용은 Romer and Romer, 2000 참조.
3 Iqbal, Azhar 및 Vitner, Mark. (2013). 통화 정책이 주택 거품을 부추겼습니까? 민간 기업 저널. Vol 29, pp 1-24.
4 분석에 사용된 데이터에 대한 자세한 내용은 이 보고서의 부록을 참조하십시오.
5 잠재적 성장률에 대한 자세한 내용은 CBO 웹사이트를 참조하십시오. https://www.cbo.gov/about/products/budget-economic-data
6 https://www.philadelphiafed.org/research-and-data/real-time-center/real-time-data/data-files/routput




 Signal2forex.com - 최고의 Forex 로봇 및 신호


