

FOMC는 25월에 연방 기금 금리를 +2bp 인상하여 2.25-2015%로 했습니다. 첨부된 성명서는 대체로 이전 회의에서 인용되었지만, 시장에서는 "유로화 대비 완화적" 정책 언어의 삭제가 약간 비둘기파적이라고 보았습니다. 이는 국채 수익률의 즉각적인 하락과 유로화 대비 미국 달러의 약세에서 입증되었습니다. 우리는 이 언급이 삭제된 것에 놀라지 않았습니다. 사실, 위원들은 이전 회의에서 성명서 언어의 조정을 요구했습니다. 그들은 XNUMX년 XNUMX월 이후 여러 차례 금리를 인상한 후 현재 정책을 "유로화"라고 설명하는 것이 더 이상 적절하지 않다고 생각합니다.
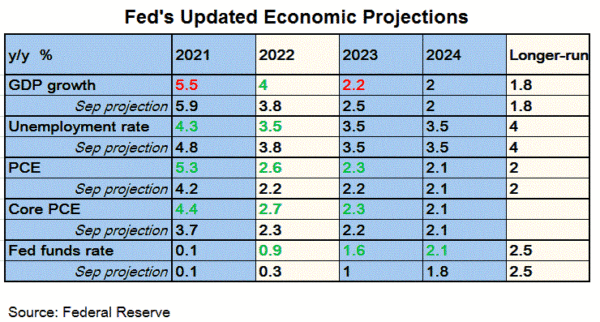
하지만 직원 경제 전망과 업데이트된 중간값 점선 도표는 이전 회의보다 더 낙관적으로 보입니다. 실질 GDP 성장에 대한 중간값 전망은 3.1년에 +2.8%(기존 +2018%)로, 2.5년에는 +2.4%(기존 +2019%)로 업그레이드되었습니다. 2020년 전망은 +2%로 변동이 없었습니다. Fed는 2021년 전망을 제시했는데, +1.8%이며 "장기적" 전망과 동일합니다.
중간 실업률 예측은 3.7년에 3.6%(이전 2018%)로 약간 높게 수정되었지만, 3.5년과 2019년에는 2020%로 변동이 없었습니다. 실업률은 3.7년에 2021%로, 장기적으로는 4.5%로 증가할 것으로 예상됩니다.
핵심 PCE에 대한 중간 추정치는 2.0년에 +2018%(변동 없음)에 도달할 것으로 예상되며, 그 후 2.1년에 2021%로 상승하여 그 수준을 유지할 것으로 예상됩니다.
정책 금리 전망에 따르면, 연방 기금 금리에 대한 중간 기대치는 예측 기간 내내 변동이 없었으며, 올해 한 번 더 인상하고, 3년에는 2019번, 1년에는 2020번 인상할 예정입니다. 즉, 정책 금리의 중간값은 3.1년 말까지 2019%, 3.4년 말까지 2020%가 될 것입니다. 장기적으로 중립 금리는 3.0%로 예측됩니다. 2020명의 위원이 내년에 두 번 이상 인상할 것으로 예상함에 따라 7년 인상에는 약간의 상승 위험이 있는 것으로 보입니다.
정책 성명은 이전 성명과 크게 다르지 않았지만, "통화 정책의 입장은 완화적이므로 강력한 노동 시장 조건과 +2% 인플레이션으로의 지속적인 복귀를 뒷받침한다"는 언급이 삭제되었습니다. 시장은 이를 약간 비둘기파로 보고 있습니다. Fed가 정책을 덜 완화적이라고 보기 때문에 금리 인상 주기가 끝나갈 가능성이 있습니다. 그러나 파월은 이 조정이 Fed의 점진적인 통화 정책 경로의 변화를 의미하지 않는다고 확신했습니다. 우리는 이 조정이 전혀 놀랍지 않다고 생각합니다. 사실, 위원들은 지난 회의에서 성명서 언어의 조정을 요구했습니다. 그들은 2015년 XNUMX월 이후 여러 차례 금리를 인상한 후 현재 정책을 "완화적"이라고 설명하는 것이 더 이상 적절하지 않다고 생각합니다.

 Signal2forex.com - 최고의 Forex 로봇 및 신호


