
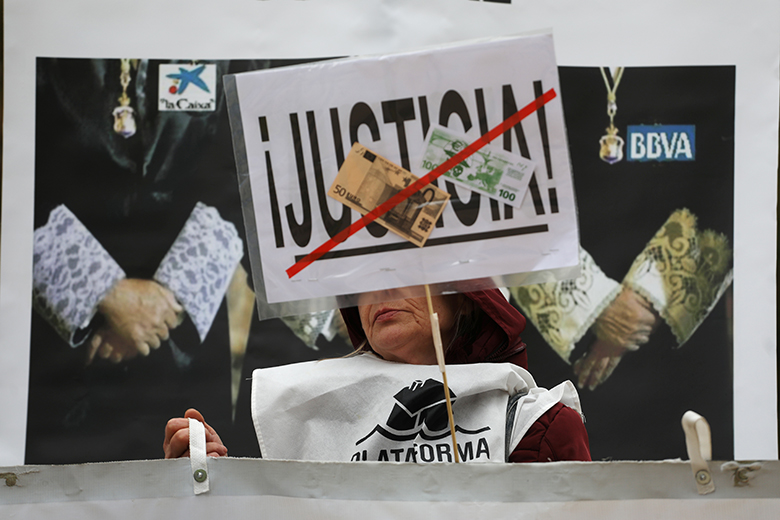
11월 마드리드 대법원 밖에서 열린 시위에 참여한 모기지 피해자 협회 활동가
은행이 어디에 있든 여론은 은행의 성공에 필수적이지만, 스페인에서는 특히 더 중요합니다.
이는 스페인 은행의 사업 모델이 소매 중심이며, 국내 소매 투자자(종종 고객)가 해당 은행의 주식 자본에서 비정상적으로 높은 비중을 차지하고 있기 때문입니다.
BBVA와 산탄데르는 국내 개인 투자자보다 해외 사업에 더 의존하지만, 산탄데르는 400만 명이 넘는 유럽 최대 주주 기반을 보유하고 있으며, 그 대부분은 스페인에 거주하고 있습니다.
BBVA와 Santander의 경우 소매 주주가 차지하는 자본 비율은 40%에 가깝고, Banco Sabadell과 Bankinter와 같은 소규모 대출 기관에서는 이 비율이 훨씬 더 높습니다.
따라서 스페인의 소매업체 신뢰도가 낮다는 점은 더욱 우려스러운데, 특히 스페인 은행들이 여전히 자본이 상대적으로 부족한 것으로 보이기 때문이다. 이는 향후 자본 조달을 위해 소매업체에 의존해야 할 가능성이 높아지거나, 주식을 희석시킨 소매 고객의 분노를 사야 할 가능성이 높아진다.
스페인 은행들은 위기 이후 특히 심각한 평판 손실을 겪었습니다. 이는 종종 자본을 위해 소매 고객에게 너무 적극적으로 의존했기 때문입니다.
예를 들어, 산탄데르와 BBVA는 11월 초에 발표된 유럽은행감독청(EBA)의 스트레스 테스트에서 부정적 시나리오에 따라 배당금 제한을 받는 대형 은행들 중 하나였습니다.
아마도 사바델은 다시 소매 고객에게 눈을 돌릴 것이며, 특히 TSB의 영국 사업을 회복하는 데 필요한 자본을 조달할 것입니다.
유럽의 다른 지역과 비교해도 스페인 은행들은 위기 이후 평판에 큰 타격을 입었습니다. 이는 주로 자본을 위해 개인 고객에게 지나치게 적극적으로 의존했기 때문입니다.
은행과 정부는 소매 고객에게 주식과 종속 채권을 잘못 판매한 탓에 수억 유로의 손해를 배상해야 했습니다.
고객들은 고수익 예금으로 위장한 혼합형 부채를 사거나, 이미 파산 직전인 은행의 주식을 매수했다고 불평했습니다. 가장 최근에는 Banco Popular가 그런 일을 겪었습니다.
모기지 세금
스페인에서 주택담보대출 세금을 둘러싼 최근의 싸움은 그들의 이미지와 운영 환경이 전혀 나아지지 않고 있음을 보여줍니다.
정부는 대출자 대신 은행이 주택 담보 대출 등록에 대한 세금(Actos Juridicos Documentados)을 내도록 규정을 전환하는 법령을 발표했지만, 이 문제에 대한 대법원의 우유부단한 결정으로 인해 논쟁이 더욱 격화되었습니다.
은행 로비단체는 이로 인해 고객 가격이 인상될 것이라고 주장하지만, 베렌버그에 따르면 Bankinter가 고객에게 비용을 전가하지 않겠다고 약속했기 때문에 이런 주장이 설득력이 없다고 합니다.
이러한 세금 및 기타 타격은 악순환에 기여할 수 있으며, 세금은 수많은 시민이 보유한 은행 주식에 부담을 주어 해당 부문에 대한 대중의 지지를 더욱 파괴할 수 있습니다.
한편, 스페인 은행의 자본 수준이 비교적 낮고 인구에 비해 지점망이 큰 것도, 지점과 배당금에 집착하는 노령 개인 고객이 주식을 광범위하게 소유하고 있기 때문일 수도 있다는 의문을 품지 않을 수 없습니다.
그러나 경영진이 이제 규제 기관과 기관 투자자를 달래기 위해 더 높은 자본과 효율성에 초점을 맞춘다면, 이는 개인 투자자에 대한 또 다른 모욕이 될 수 있으며, 더 나아가 일반 대중에 대한 모욕이 될 수 있습니다.
장기적으로 볼 때, 은행의 국제화와 위기 후 불안정성, 성장 부족, 그리고 무엇보다도 대중의 불신은 스페인, 이탈리아의 중간 규모 은행, 유럽 전역의 상호 은행 등에서 전통적인 현지 지점 기반 주주 지원의 쇠퇴를 가속화할 뿐입니다.
그동안 이는 격렬한 이별이 될 것으로 보인다.




 Signal2forex.com - 최고의 Forex 로봇 및 신호


