
미국과 중국이 여전히 무역 협상을 계속할 의지가 있는 것으로 보여 시장 심리는 오늘 전반적으로 안정되었습니다. 그럼에도 불구하고 기분 좋은 말 한마디, 구체적인 약속은커녕 예정된 만남조차 없습니다. 독일 10년 만기 국채 수익률이 추가로 하락하고 마이너스 영역으로 더 깊이 들어가는 것은 투자자들 사이에 불안이 있다는 신호입니다. 금은 또한 근본적인 위험 회피의 또 다른 신호로 약 1300 핸들을 확고하게 유지하고 있습니다.
오늘 일부 중요한 경제 데이터가 발표되었지만 대부분 무시되었습니다. 영국 실업률은 44월에 3.8년 만에 최저치인 0.3%로 떨어졌습니다. 유로존 산업생산은 2.1월 -XNUMX% 감소했습니다. 독일 ZEW 경제 감정은 XNUMX월에 -XNUMX로 악화되었습니다. 그러나 이러한 데이터는 시장에서 거의 움직임을 촉발하지 않았습니다.
현재로서는 스털링이 가장 약세를 보이고 있으며 엔화, 스위스 프랑이 그 뒤를 따르고 있습니다. 뉴질랜드 달러가 가장 강하고 캐나다 달러와 달러가 그 뒤를 따릅니다. 이번 주 동안 스위스 프랑과 엔화는 압도적으로 가장 강한 환율을 유지하고 있습니다. 달러는 현재 세 번째로 강한 모습을 보이고 있습니다. 호주, 스털링, 캐나다가 가장 약합니다.
기술적으로 엔크로스 회복은 다소 약합니다. USD/JPY와 EUR/JPY 각각 일시적 최저치인 109.02와 122.48에 초점을 둘 것입니다. 우리는 엔화 교차가 아마도 조만간 하락을 재개할 것으로 예상합니다. AUD/USD는 0.6913 피보나치 예측 수준까지 계속해서 하락하고 있습니다. 확고한 돌파는 하락 가속을 유발할 수 있습니다. 오늘의 약점으로 인해 GBP/USD는 1.2865 주요 지지선으로 향할 수 있습니다. 확고한 돌파는 단기적으로 약세 반전을 확인시켜줄 것입니다.
유럽에서는 현재 FTSE가 0.87% 상승했습니다. DAX는 0.36% 상승했다. CAC는 1.00% 상승했다. 독일 10년물 수익률은 -0.0079로 -0.075 하락했습니다. 앞서 아시아에서는 니케이지수가 -0.59% 하락했습니다. 홍콩 HSI는 -1.50% 하락했습니다. 중국 상하이 SSE는 -0.69% 하락했다. 싱가포르 스트레이트 타임즈(Singapore Strait Times)는 -0.33% 하락했습니다. 일본 10년 만기 JGB 수익률은 -0.0061에서 -0.052로 하락했습니다.
중국은 미국과 무역협상을 계속하기로 합의했지만, 미국의 결의를 과소평가하지 말라고 경고했다.
중국은 양측이 다른 수입품에 대해 관세를 인상했음에도 불구하고 미국과 협상을 계속하기로 동의했다고 밝혔습니다. 겅솽(耿爽) 중국 외교부 대변인은 정례 언론 브리핑에서 “중국과 미국이 관련 논의를 계속하기로 합의한 것으로 안다”고 말했다. 그러나 앞으로의 진행 상황에 대해서는 자세한 내용이 제공되지 않았습니다. 겅 총리는 “어떻게 추진할지에 대해서는 양측 간 추가 협의에 달려 있다고 생각한다”고 말했다.
아울러 겅 대변인은 “미국 측이 상황을 오판하지 않고 자국 이익을 수호하려는 중국의 결심과 의지를 과소평가하지 않기를 바란다”고 경고했다. 중국은 또한 일반적으로 자신들의 잘못에 대한 어떠한 비난도 부인했습니다. 겅 총리는 “중국이 입장을 바꾸거나 약속을 어기는 일을 절대 용납할 수 없다”고 말했다.
트럼프: WTO의 터무니없는 일방적 결성 이후 엄청난 기반을 마련해야 한다
트럼프는 또다시 자신의 관세 정책을 자랑하는 일련의 트윗을 날렸다. 그는 25%의 관세 이후 철강 산업이 "크게 성장하고 있다"고 지적했습니다. 그는 또한 “WTO의 터무니없는 일방적 결성” 이후 중국이 “엄청난 기반”을 잃었다고 비난했다. 그는 또한 이제 농민들이 “지금 일어나고 있는 일의 가장 큰 수혜자 중 하나”가 될 때라고 주장했습니다. 중국이 계속해서 제품을 구매하지 않는다면 중국은 그 차이를 보상할 것입니다.
Fed Williams: r*의 감소는 향후 경기 침체 시 정책 공간이 제한됨을 의미합니다.
존 윌리엄스 뉴욕 연준 총재는 준비된 연설에서 인구 통계와 생산성의 글로벌 변화가 경제와 통화 정책에 두 가지 중요한 영향을 미친다고 말했습니다. 첫째, “인구 증가와 생산성 증가 둔화는 경제 성장 추세 둔화로 직접적으로 해석됩니다.” 둘째, "이러한 추세는 장기적으로 정상 또는 '중립' 실질이자율, 즉 r-star의 급격한 하락에 기여했습니다."
그리고 r-star의 세계적인 하락은 통화 정책에 계속해서 "중요한 도전"을 제기할 것입니다. 향후 경기 침체 시 금리 인하를 위한 “제한된 정책 공간”이 있을 것입니다. 따라서 “회복은 느리고 인플레이션은 목표치보다 낮을 것”입니다. 또한 중앙은행이 경기 침체를 상쇄할 수 있는 능력이 제한되어 "역 피드백 루프"가 발생합니다. 이는 “낮은 미래 인플레이션에 대한 기대가 현재 인플레이션을 끌어내리고 이용 가능한 정책 공간을 더욱 감소시킨다”는 것입니다.
이와 별도로 윌리엄스는 블룸버그 TV와의 인터뷰에서 "관세가 더 커지면 그 영향은 더 커져 내년에 인플레이션을 촉진하고 아마도 성장에 부정적인 영향을 미칠 것"이라고 말했습니다. “이미 발표된 내용을 바탕으로 내년 인플레이션율을 XNUMX/XNUMX에서 XNUMX/XNUMX까지 높일 수 있을 것입니다. 관세 측면에서 추가 인상이 있다면 그 효과는 더욱 커질 것”이라고 덧붙였다.
영국 실업률은 44년 만에 최저 수준으로 떨어졌지만 임금 상승률은 둔화되었습니다.
영국 실업률은 3.8월 3.9%에서 44%로 하락해 기대치를 상회했습니다. 이는 1974년 이후 76.1년 만에 최저치다. 전체 고용률은 1971%로 XNUMX년 이후 공동 최고치를 기록했다.
그러나 보너스를 포함한 평균 주당 소득이 3.2% 3moy 증가하여 임금 증가율이 둔화되었습니다. 이는 3.5% 3moy에서 감소하고 기대치인 3.4% 3moy를 하회했습니다. 보너스를 제외한 주간 수익도 3.3% 3moy로 둔화되어 3.4% 3moy에서 낮아져 예상과 일치했습니다.
독일 ZEW는 -2.1로 하락해 향후 XNUMX개월 동안 경제 성장이 억제되었습니다.
독일 ZEW 경제 감정은 2.1월에 -3.1로 하락하여 5.0에서 하락했고 기대치인 22.1을 놓쳤습니다. 또한 장기 평균인 8.2보다 훨씬 낮습니다. 그러나 현재상황지수는 5.5에서 6.0로 상승해 기대치 1.6을 상회했다. 유로존 ZEW 경제 심리는 4.5에서 -5.0으로 하락해 기대치 6.2을 하회했습니다. 현재 상황 게이지는 7.0포인트 상승한 XNUMX을 기록했습니다.
ZEW는 “독일의 생산 및 수출 발전과 Eurostat의 가장 최근의 2019년 XNUMX분기 유로 지역 GDP 성장 추정치는 독일 경제 역시 XNUMX분기 예상보다 더 강하게 성장할 것이라는 희망을 불러일으킵니다. XNUMX분의 XNUMX. "
ZEW의 Achim Wambach 회장은 이렇게 말했습니다. “ZEW 경제 심리 지표의 하락은 금융 시장 전문가들이 향후 XNUMX개월 동안 독일의 경제 성장이 억제될 것으로 계속 예상하고 있음을 보여줍니다. 최근 미국과 중국 간의 무역 분쟁이 확대되면서 독일 수출에 대한 불확실성이 다시 증가하고 있으며, 이는 국내 총생산(GDP) 성장의 핵심 요소입니다.”.
유로존 산업생산은 전월 대비 -03%, 전년 동기 대비 -0.6% 감소했습니다.
0.3월 유로존 산업생산은 -0.6% 감소해 예상과 일치했습니다. 지난해 산업생산은 -0.8% 감소해 예상치 -28%를 웃돌았습니다. EU0.1 산업생산은 전월 대비 -0.4% 감소, 전년 동기 대비 XNUMX% 증가했습니다.
한 달 동안 데이터를 이용할 수 있는 회원국 중에서 산업 생산이 가장 많이 감소한 국가는 몰타(-3.7%), 그리스(-2.7%), 스웨덴(-2.3%)입니다. 가장 높은 증가율은 리투아니아(3.5%), 덴마크(1.8%), 슬로바키아(1.2%)에서 관찰되었습니다.
유럽 세션에서도 발표된 독일 CPI는 1.0월 전월 대비 2.0%, 전년 동기 대비 0.0%로 확정되었습니다. 스위스 0.6월 PPI는 전월 대비 XNUMX% 상승했고, 전년 동기 대비 -XNUMX% 하락했습니다.
호주 NAB 경기 부진 XNUMX월 반등, 고용 급감
3월에는 호주 NAB 비즈니스 조건이 7에서 4으로 더욱 악화되어 기대치인 4를 놓쳤습니다. 조건이 7에서 0로 급등한 것은 예상치 못한 일이었습니다. 그러나 비즈니스 신뢰도는 -1에서 1으로 약간 개선되었지만 여전히 기대치인 XNUMX에는 미치지 못했습니다.
세부적으로 보면 영업상황, 신뢰도, 선물주문 등이 모두 평균 이하입니다. 더 걱정스러운 점은 고용지수가 6에서 -1로 급락해 2016년 말 이후 처음으로 평균을 밑돌았다는 점이다. 업종별로는 소매업, 제조업에서 고용 감소가 가장 컸다. 그러나 전반적인 악화는 다소 광범위했습니다.
NAB 그룹 수석 이코노미스트인 Alan Oster는 다음과 같이 말했습니다. “우리는 앞으로 몇 달 동안 고용 지수와 기타 미래 예측 변수의 추가 둔화를 계속 관찰할 것입니다. 특히 현재로서는 금리 전망이 노동 시장의 지속적인 강세에 달려 있는 것으로 보이기 때문에 노동 시장 관련 변수의 수치는 여전히 중요할 것입니다.”
EUR / USD 중기 전망
일일 피벗 : (S1) 1.1211; (P) 1.1237; (R1) 1.1251; 더…..
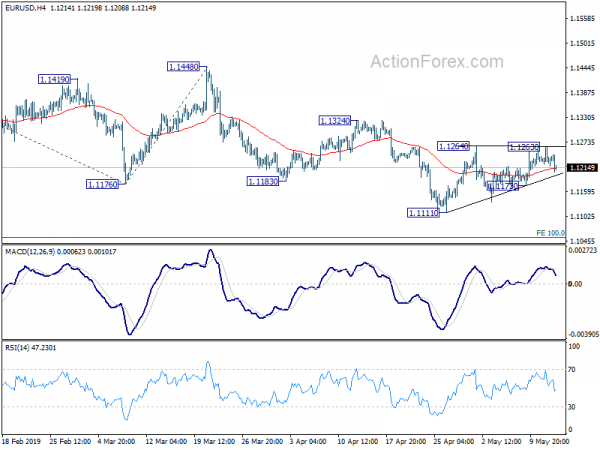
EUR/USD는 1.1264 저항을 거부한 후 눈에 띄게 약세를 보였지만 1.1111부터 보합세를 유지했습니다. 장중 편향은 중립을 유지하며 전망에는 변함이 없습니다. 추가 상승이 있을 경우 하락 재개를 위해서는 상승 여력을 저항선 1.1324 아래로 제한해야 합니다. 단점이라면 1.1173 이하의 작은 지지선이 1.1111 저점에 대한 하향 방향으로 기울게 될 것입니다. 브레이크는 100의 1.1448에서 1.1183에서 1.1324의 1.1059% 예측으로 하향 추세를 확장합니다. 브레이크는 161.8에서 1.0895% 전망을 목표로 합니다.
더 큰 그림에서는 1.2555(2018년 고점)에서 하락 추세가 재개되었습니다. 61.8에서 1.0339(2016 저점)에서 1.2555(2018 고점)까지 1.1186% 되돌림도 제거되었습니다. 현재 하락은 이제 78.6에서 1.0813% 되돌림을 목표로 해야 합니다. 지속적인 휴식은 1.0339를 다시 테스트하는 길을 열 것입니다. 단점으로는 1.1448 저항의 돌파가 중기 바닥의 첫 신호가 될 필요가 있다는 것입니다. 그렇지 않으면 반등 시 전망이 약세를 유지할 것입니다.
경제 지표 업데이트
| GMT | 싸이 | 이벤트 | 실제 | 예보 | 이전 보기 | 수정 |
|---|---|---|---|---|---|---|
| 23:50 | JPY | 경상계좌(JPY) XNUMX월 P | 1.27T | 1.71T | 1.96T | 1.90T |
| 01:30 | AUD | NAB 비즈니스 조건 4 월 | 3 | 4 | 7 | |
| 01:30 | AUD | NAB 사업 신뢰 4 월 | 0 | 1 | 0 | -1 |
| 05:00 | JPY | 환경 관찰자 설문조사 현재 XNUMX월 | 45.3 | 45.8 | 44.8 | |
| 06:00 | EUR | 독일 CPI M/M XNUMX월 F | 1.00% | 1.00% | 1.00% | |
| 06:00 | EUR | 독일 CPI Y/Y XNUMX월 F | 2.00% | 2.00% | 2.00% | |
| 06:30 | CHF | 생산자 및 수입 가격 M / M Apr | 0.00% | 0.20% | 0.30% | |
| 06:30 | CHF | 생산자 및 수입 가격 Y / Y XNUMX 월 | -0.60 % | -0.40 % | -0.20 % | |
| 08:30 | GBP | 실직 중 청구는 4 월 변경 | 24.7K | 24.2K | 28.3K | |
| 08:30 | GBP | 평균 주간 수입 3M / Y Mar | 3.20% | 3.40% | 3.50% | |
| 08:30 | GBP | 3개월/연간 보너스를 제외한 주간 수입 XNUMX월 | 3.30% | 3.30% | 3.40% | |
| 08:30 | GBP | ILO 실업률 3Mths Mar | 3.80% | 3.90% | 3.90% | |
| 09:00 | EUR | Eurozone 산업 생산 M / M Mar | -0.30 % | -0.30 % | -0.20 % | |
| 09:00 | EUR | 유로존 산업생산 wda Y/Y XNUMX월 | -0.60 % | -0.80 % | -0.30 % | |
| 09:00 | EUR | 독일 ZEW 경제 감정 5 월 | -2.1 | 5 | 3.1 | |
| 09:00 | EUR | 독일 ZEW 현황 5 월 | 8.2 | 6 | 5.5 | |
| 09:00 | EUR | 유로존 ZEW 경제 감정 5 월 | -1.6 | 5 | 4.5 | |
| 12:30 | USD | 수입 물가 지수 M / M 4 월 | 0.20% | 0.70% | 0.60% |
Signal2forex 검토




 Signal2forex.com - 최고의 Forex 로봇 및 신호


