
최근 며칠 동안 코로나19 사태가 중국을 넘어 확산되고 있다는 소식으로 금융 시장은 큰 폭의 하락세를 보였습니다. 시장 참가자들은 이번 사태가 미국을 포함한 대부분의 국가에서 경제 성장 둔화로 이어질 것을 우려하고 있으며, 미국 채권 시장은 연준이 가을까지 50bp의 금리 인하를 단행할 가능성을 충분히 반영하고 있습니다. 그러나 많은 사람들이 연준의 금리 인하가 어떻게 상황에 도움이 될 수 있을지 의문을 제기하는 것은 당연합니다. 연준이 과도한 긴축 정책을 펼쳤다면 금리 인하가 도움이 될 수 있겠지만, 현재 단기 금리가 과도하게 높다는 것을 설득력 있게 입증하기는 어렵습니다. 더욱이, 근로자들이 격리되어 일시적으로 문을 닫은 공장들을 다시 가동하는 데는 금리 인하가 거의 효과가 없을 것입니다.
여러 보고서에서 언급했듯이, 잠재적인 공급망 차질이 수출 성장 둔화로 인한 수요 측면의 효과보다 미국 경제에 더 큰 부정적인 영향을 미칠 수 있다고 생각합니다. 연준의 금리 인하가 공급망 차질에 얼마나 효과적일지에 대한 전문가들의 의문은 타당합니다. 하지만 연준의 금리 인하가 완전히 효과가 없는 것은 아닙니다.
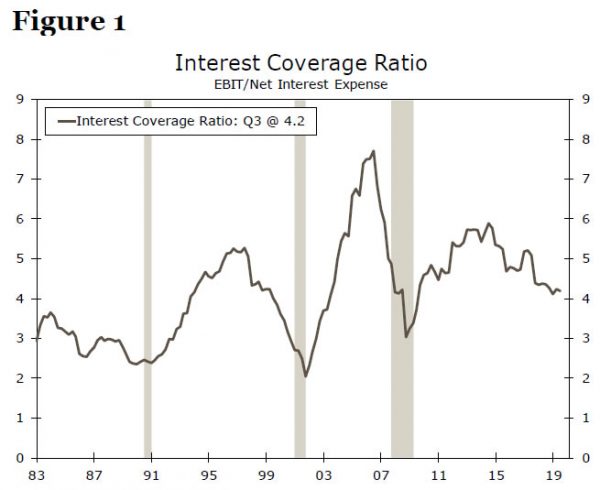
우선, 단기 금리 인하는 이자 비용 절감을 통해 미국 기업 부문에 어느 정도 도움을 줄 것입니다. 그림 1에서 볼 수 있듯이, 기업이 부채를 상환하는 데 필요한 현금 흐름을 측정하는 비금융 기업 부문의 이자보상배율은 최근 몇 년간 하락 추세를 보이고 있습니다. 금리 인하는 또한 순이익을 뒷받침하여 기업이 현금 흐름을 보존하기 위해 인력을 감축할 필요성을 줄이는 데 도움이 될 것입니다.
또한, 많은 주택담보대출 금리는 10년 만기 미국 국채 수익률에 연동되어 있는데, 단기 금리 인하에 대한 기대감으로 인해 1.33%라는 사상 최저치까지 급락했습니다(그림 2). 기준 국채 수익률의 이러한 하락은 주택담보대출 금리에 하방 압력을 가할 것으로 예상되며, 이는 재융자 활동을 촉진하여 소비 지출에 더 많은 소득을 제공할 것입니다.
블룸버그 금융상황지수(Bloomberg Financial Conditions Index)에 따르면 최근 금융 여건이 악화되었습니다(그림 3). 특히 미국 주식 시장은 최근 매도 압력을 받았고, 회사채 스프레드는 확대되었습니다. 이러한 금융 시장 변동성이 지속될 경우, 은행들은 신규 대출에 대한 대출 기준을 강화하기 시작할 수 있습니다. 연준의 금리 인하는 이미 금융 시장에서 발생한 긴축을 일부 상쇄할 수 있습니다.
최근 보고서에서 언급했듯이, 연방공개시장위원회(FOMC)는 보다 완화적인 정책이 필요하다고 판단할 경우 총 25bp 이상의 금리 인하를 단행할 가능성이 높습니다. FOMC는 지난 30년 동안 75차례의 완화 주기를 거쳤으며, 매 주기마다 최소 4bp씩 금리를 인하했습니다(그림 50). 더욱이 채권 시장은 가을까지 19bp의 금리 인하 가능성을 충분히 반영하고 있기 때문에, FOMC가 기대에 미치지 못할 경우 금융 시장은 추가적인 긴축 기조를 보일 수 있습니다. 하지만 코로나XNUMX가 일부 시장 참가자들이 우려하는 만큼 광범위하게 확산되지 않을 경우, 금융 시장은 연준의 완화 정책에 대한 기대치를 낮출 수 있습니다.
분명 코로나19 관련 상황은 매우 유동적이며, 이는 경제 전망을 매우 불확실하게 만듭니다. 연방준비제도(Fed) 정책 입안자들은 상황을 예의주시하고 있으며, 이번 사태가 미국 경제에 미칠 영향을 파악하기 위해 발표되는 경제 데이터를 면밀히 검토할 것이라고 밝혔습니다. 경제 지표가 견조한 수준을 유지하고 금융 시장이 안정세를 유지한다면, FOMC는 금리를 동결할 가능성이 높습니다. 하지만 만약 사태가 수그러들지 않고 확산되고 금융 시장이 더욱 긴축될 경우, 연준은 올해 말, 어쩌면 그보다 더 빨리 금리를 인하할 가능성이 높습니다. 지켜봐 주시기 바랍니다.




 Signal2forex.com - 최고의 Forex 로봇 및 신호


