
제품 개요
우리는 FOMC가 16월 17~XNUMX일 회의에서 중대한 통화 정책 변화를 가져올 것으로 기대하지 않습니다. 더욱이, 우리는 위원회가 조만간 금리를 인상하거나 정책 편의를 철회할 의사가 없음을 분명히 밝힐 것으로 기대합니다.
최근 코로나2023 신규 확진자가 크게 감소하고, 경제 성장을 촉진할 강력한 재정정책에 대한 기대가 높아지면서 경제 전망이 밝아졌습니다. 우리는 FOMC가 위원회의 거시경제 전망을 명시하는 경제 전망 요약(SEP)을 통해 실질 GDP 성장에 대한 보다 밝은 전망을 인정할 것으로 기대합니다. 그러나 대부분의 연준 정책 입안자들은 올해 인플레이션 상승이 일시적일 것이라고 믿고 있다는 신호를 보냈기 때문에 위원회가 인플레이션 예측을 상향 조정하는 것은 그리 크지 않을 것입니다. 소위 "점도표"는 위원회 위원 한두 명이 긴축 정책에 대한 기대를 높인 것을 보여줄 수 있지만, 위원회의 대부분이 XNUMX년까지 출범할 것이라는 점에는 회의적입니다.
또한 단기 이자율이 불편할 정도로 낮게 드리프트되는 최근 상황으로 인해 일부 운영 절차에 대한 기술적 조정을 모색하고 있습니다. 구체적으로, 우리는 FOMC가 상업은행이 중앙은행에 보유하고 있는 지급준비금, 즉 IOER에 대해 연준이 지불하는 이자율을 상향 조정할 것으로 예상합니다. 우리는 또한 위원회가 ON RRP(익일 역레포 제도)에 대한 연준의 이자율을 인상하고 ON RRP 운영에 대한 일일 거래상대방 한도를 30억 달러로 늘릴 것을 기대합니다. 그러나 우리는 그러한 움직임이 기술적인 조정이라는 점을 강조합니다. 이는 연준이 정책 편의를 곧 철회한다는 신호로 해석되어서는 안 됩니다.
XNUMX월의 아이디어: 작년과 매우 다른 회의
2020년 17월 예정된 연방공개시장위원회(FOMC) 회의를 앞두고 국가가 팬데믹으로 인한 위협의 현실을 깨닫게 되면서 금융시장은 풀리고 있었습니다. 위원회는 18년 2020월 3~50일 예정된 회의에 참석하지도 않았고 심지어 기다리지도 않았습니다. 15월 100일 깜짝 조치로 FOMC는 연방기금 금리 목표 범위를 0.00bps 인하했습니다. 그 후 0.25월 17일 일요일 위원회는 금리를 18bps 더 인하하여 목표 범위를 23%~XNUMX%로 되돌렸고 국채와 모기지 담보 증권에 대한 양적완화(QE) 매입을 재개했습니다. . FOMC는 XNUMX월 XNUMX~XNUMX일 예정된 회의를 취소했지만 본질적으로 잠겨 있던 신용 시장의 유동성을 회복하기 위한 광범위한 프로그램을 XNUMX월 XNUMX일 발표했습니다.
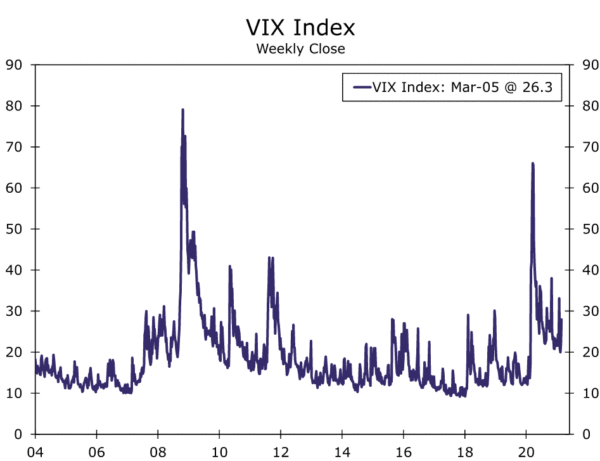
16년 17월 2021~80일 FOMC 회의의 블랙아웃 기간에 돌입하면서 배경은 확연히 달라졌습니다. 예, 금융 시장은 최근 채권 시장의 매도세로 불안해하고 있으며, 주식 시장은 몇 달 만에 가장 큰 일일 변동폭을 기록했습니다. 그러나 이는 VIX가 2008년 1월 이후 주식 시장 내재변동성 지수 중 가장 높은 수치인 30을 넘었던 작년의 수준과는 큰 차이가 있습니다(그림 XNUMX). 현재 VIX 지수는 XNUMX을 밑돌고 있다. 한마디로 지난해 이맘때 시장 참가자들은 경기 바닥이 곧 무너질 것이라고 우려했다. 오늘날 시장의 우려는 경제가 너무 빠르게 성장하여 FOMC가 머지않아 정책 완화 조치를 철회하기 시작할 것이라는 점입니다.
이번 FOMC 회의의 배경은 지난 XNUMX월과 크게 다르다.
우리의 견해로는 FOMC가 80월 회의에서 금리를 인상하고 월별 자산 매입 속도(현재 40억 달러의 국채와 2억 달러의 모기지 담보 증권)가 감소할 것이라고 생각하는 것은 다소 이해하기 어렵습니다. 또한 가능성이 없습니다. 더욱이, 우리는 위원회가 금리를 인상하거나 정책 편의를 철회할 의사가 없음을 곧 알릴 것으로 기대합니다. 특히, FOMC는 성명을 통해 "최대 고용"이 달성되고 인플레이션이 "당분간 XNUMX%를 약간 웃돌게" 될 때까지 "통화 정책의 완화적 기조를 유지할 것으로 예상한다"고 계속 밝힐 것으로 예상됩니다. 다음 섹션에서 더 자세히 설명하는 것처럼, 우리는 FOMC가 경제 전망 요약(SEP)에 포함된 거시경제 전망의 신호를 통해 이러한 발언을 강화할 것으로 기대합니다.
우리는 위원회가 조만간 금리를 인상하거나 정책 편의를 철회할 의사가 없음을 밝힐 것으로 기대합니다.
점은 말보다 더 크게 말한다
다음 주 FOMC 회의에서는 SEP의 업데이트된 GDP 전망(그림 2)을 통해 위원회가 회복에서 무엇을 기대하는지에 대한 단서를 얻을 수 있습니다. FOMC가 900월 중순에 마지막으로 추정치를 발표한 이후 의회가 제공하는 재정 지원 금액이 크게 증가했습니다. 많은 FOMC 위원들은 연말까지 적어도 약간의 추가적인 코로나 구제 조치를 예상했는데, 이는 1.9월 말 통합 세출법에 의해 거의 XNUMX억 달러에 달하는 규모로 전달되었습니다. 이후 바이든 행정부는 또 다른 재정 구제를 제안했고, 그 제안은 현재 의회를 통과하고 있다. 의회는 FOMC 회의가 끝난 후 며칠 이내에 XNUMX조 XNUMX천억 달러에 가까운 법안을 통과시킬 것으로 보입니다. 그 결과 위원회의 경제 전망이 크게 바뀔 가능성이 높아 보입니다. 하지만 FOMC가 예상하는 연방기금 금리 경로에 대한 잠재적인 변화는 덜 명확합니다.
특히, 올해 GDP 성장률 추정치가 눈에 띄게 상향 조정될 것으로 예상됩니다. 우리의 자체 예측에서는 4년 4분기 GDP 성장률이 6.1%로 예상됩니다. 이는 가계에 대한 직접적인 지원이 소비자 지출 붐의 발판을 마련함에 따라 FOMC가 2021월에 발표한 중간 추정치인 4.2%보다 훨씬 높습니다. 결과적으로 인플레이션 추정치는 상승할 가능성이 높습니다(그림 3). 최근 원자재 가격의 상승을 고려하면 헤드라인 PCE에 대한 중간 전망이 2% 이상으로 상승할 것으로 예상되지만, 핵심 지수에 대한 추정치는 인플레이션이 더 빨리 목표치로 되돌아가는 것을 가리켜야 합니다. 2021년 GDP 성장 속도는 지속될 가능성이 낮으며, 지금까지 연준 관계자들은 올해 인플레이션 상승이 일시적일 것이라고 믿고 있다는 신호를 보냈습니다. 우리는 FOMC의 핵심 인플레이션 추정치가 어느 정도 증가할 것으로 예상하며, 향후 몇 년간 인플레이션 상승은 질서정연할 것으로 예상합니다.
FOMC 위원들은 금리 인상을 추진하려면 한 세대에 가장 빠른 성장과 인플레이션 상승 이상의 것이 필요하다고 강조하기 위해 스스로 실수해 왔습니다. 급여는 팬데믹 이전 수준보다 9.5만 달러 낮은 수준으로 유지되었으며 인플레이션은 수년 동안 일반적으로 2% 미만이었습니다. 따라서 "점도표"는 위원회 위원 한두 명이 2023년 긴축 정책에 대한 기대치를 높인 것을 보여줄 수 있지만, 그때까지 위원회 대부분이 이륙할 것이라는 점에는 회의적입니다(그림 4). 점도표는 FOMC가 여전히 금리 인상을 서두르지 않고 있다는 점을 시장에 보여주는 가장 명확한 신호일 수 있습니다. 모든 결점에도 불구하고 점도표는 연준 무기고의 주요 의사소통 도구로 남아 있습니다. 우리는 관리들이 이 시점에서 연방기금 금리의 조기 인상을 신호함으로써 재무부 곡선의 중간 부분이 불안정해지는 것을 피하려고 노력할 것이라고 의심합니다.
장기 금리는 오르고, 단기 금리는 XNUMX을 향해 치닫고 있다
장기 국채 수익률의 급등이 지난 몇 주 동안 주목을 끌었지만 FOMC는 2019월 회의에서 단기 금리를 논의하는 데 더 많은 시간을 할애해야 할 수도 있습니다. 이전 FOMC 손전등 보고서에서 우리는 연준이 직면한 중기적 문제를 강조했습니다. 은행 시스템의 막대한 현금 보유가 중앙은행의 주요 정책 금리인 연방기금 금리를 포함한 단기 금리에 하향 압력을 가하고 있습니다. 이는 자금시장의 상승 압력으로 인해 단기 금리가 급등했던 XNUMX년 XNUMX월 머니마켓에서 발생한 문제와 반대라는 점에 유의하세요.
현재 연준의 자산 매입 프로그램은 계속해서 증권을 제거하고 금융 시스템에 은행 준비금을 추가하는 동시에(그림 5), 동시에 재무부는 중앙은행의 운영 현금 잔고를 느리지만 확실하게 줄이고 있습니다(그림 6). . 지금까지 재무부의 현금 잔고 감소는 재무부 미결제 금액 감소에 의해 주도되었습니다. 재무부가 이 부채 중 일부를 갚았기 때문에 이전에 재무부 채권을 보유했던 일부 사람들은 이제 현금을 확보하고 긍정적인 수익률을 얻을 수 있는 투자를 찾고 있습니다. 앞으로 우리는 의회가 앞으로 몇 주 안에 중요한 코로나 구호 패키지를 통과시킨 후 재무부의 현금 잔액이 훨씬 더 빠르게 감소할 것으로 예상합니다. 즉, 우리는 재무부가 연준의 막대한 현금 잔고를 소진하여 의회가 적절하게 사용할 추가 지출 중 일부에 자금을 조달할 것으로 기대합니다. 따라서 더 많은 현금이 금융 시스템에 쏟아져 단기 금리에 더 큰 하락 압력을 가하게 될 것입니다.
LIBOR를 벤치마크 대출금리로 대체할 예정인 SOFR(담보부 익일대출금리)은 0.01월 23일과 26월 0.03일 다시 0.04%까지 하락했다. 현재 국채수익률은 0~XNUMX%로 거의 플러스 수준이다. -월 국채 수익률은 각각 XNUMX%와 XNUMX%에 불과합니다. 의회가 또 다른 대규모 코로나 구호 패키지를 통과시키고 연준이 가까운 미래에 자산 매입 프로그램을 계속한다면 앞으로 몇 달 안에 더 많은 현금이 주택을 찾을 것입니다. 이는 결국 단기 금리에 하향 압력을 가하고 잠재적으로 이를 XNUMX% 아래로 떨어뜨릴 수 있습니다.
연준의 정책입안자들은 이러한 결과를 피하는 것을 선호할 것입니다. 마이너스 단기 금리는 금융 시스템의 일부, 특히 머니마켓 펀드에 문제를 일으킬 수 있습니다. 게다가 연방기금 금리도 다른 단기 금리와 함께 인하될 수 있습니다. 연방기금 금리는 지난 몇 주 동안 0.07% 또는 0.08%였으며 이는 연준의 목표 범위인 0.00%-0.25%(그림 7)보다 낮은 수준입니다. 현재로서는 이 수준 부근의 효과적인 연방기금 금리가 즉각적인 조치를 피할 수 있을 만큼 충분히 높을 것입니다. 그렇긴 하지만, 연준은 엄청난 양의 현금이 쏟아져 들어오는 상황에서 선제적 조치가 필요한지 여부를 고려해야 합니다.
그렇다면 연준은 단기 금리를 인상하기 위해 무엇을 할 수 있을까요? 비판적으로, 연준은 통화 정책을 긴축하지 않고 운영상의 이유로 금리를 조금 더 높이려고 할 것입니다. IOER이 0.05%포인트 증가하면 단기 금리를 높이는 데 도움이 됩니다. 현재 연준은 상업은행이 연준에 보유하고 있는 현금(예: 준비금)에 대해 0.10%의 이자율을 지급합니다. IOER는 단기 금리에 부드러운 "바닥"을 놓는 데 도움이 됩니다. 왜냐하면 상업 은행은 단순히 연준에 현금을 보관함으로써 얻을 수 있는 것보다 낮은 금리로 시장에서 현금을 빌려줄 인센티브가 거의 없기 때문입니다.
우리는 FOMC가 IOER를 조금 더 높게 조정할 것으로 기대합니다.
IOER 증가 외에도 FOMC는 ON RRP(Overnight Reverse Repo) 시설에 일부 변경을 가할 수도 있다고 생각합니다. ON RRP 시설에서 지불되는 이자율은 IOER 아래의 더 확고한 0차 이자율 바닥 역할을 합니다. 왜냐하면 이 시설이 상업 은행에만 개방되어 있기 때문입니다. 다른 금융 기관, 특히 머니 마켓 펀드는 현금을 연방준비은행으로 가져가 ON RRP 시설에 보관할 수 있으며 현재 이 곳에서는 XNUMX% 수익을 얻습니다. 연준이 말했듯이 "ON RRP 시설을 사용할 수 있는 모든 거래상대방은 ON RRP 금리보다 낮은 금리로 다른 거래상대방에게 하룻밤 동안 자금을 투자하는 것을 꺼려야 합니다. 마찬가지로 준비금에 대해 이자를 얻을 수 있는 모든 예금 기관이 투자를 꺼려해야 하는 것과 같습니다. 초과 지급준비금에 대한 이자율보다 낮은 이자율로 다른 거래상대방과 하룻밤 사이에 자금을 조달합니다.”
우리는 FOMC가 여기서 두 가지 변화를 가져올 수 있다고 믿습니다. 즉, ON RRP 거래에 대해 지불되는 이자율을 인상할 수 있고, 거래상대방 한도를 현재 거래상대방당 일일 30억 달러에서 늘릴 수 있습니다. 전자는 IOER의 상승 조정과 유사하게 단기 금리에 상승 압력을 가해야 하기 때문에 상대적으로 간단할 것입니다. 후자의 경우 거래상대방당 규모를 늘리면 해당 시설이 사상 최고치인 약 650억 달러를 훨씬 웃도는 유입을 처리할 수 있는 역량을 확보하는 데 도움이 될 수 있습니다(그림 8). 뉴욕 연방준비은행 웹사이트에서 집계한 바에 따르면 ON RRP 시설에 대한 비은행 거래상대방은 42개이며, 이들 거래상대방 간의 가상 최대 사용량은 하루 약 1.3조 XNUMX천억 달러에 이릅니다.
"평상시"에는 이것이 잉여 현금을 모두 흡수하기에 충분할 것입니다. 그러나 우리의 계산에 따르면 총 은행 준비금은 지금부터 1.5월 30일 사이에 약 1.3조 30천억 달러 증가할 수 있습니다. 이러한 준비금 중 일부는 은행에 흡수될 것이며 따라서 연준에 앉아 IOER를 벌 수 있지만 정확히 얼마인지 말하기는 어렵습니다. 게다가 최대 사용량 추정치 2020조 XNUMX천억 달러는 일부 거래 상대방이 다른 거래 상대방보다 훨씬 크다는 사실을 무시합니다. 따라서 한 거래상대방에게는 XNUMX억 달러가 충분할 수 있지만 훨씬 더 큰 기업의 경우 초과 현금을 모두 처리할 만큼 크지 않을 수 있습니다. 거래상대방 한도를 높이는 것은 우리의 견해로는 신중한 것으로 보이며, 이는 연준이 XNUMX년 XNUMX월 repo 시장의 대출 측면에서 설정한 공격적인 대규모 repo 제안을 반영할 것입니다.
IOER 및 ON RPP 기능에 대한 조정은 상호 배타적이지 않으며 실제로 두 가지를 함께 만드는 것이 가장 합리적이라고 생각합니다. 게다가 우리가 논의하지 않은 다른 순열도 있습니다. 아마도 FOMC는 0.25년 2008월부터 2015년 XNUMX월까지 적용되었던 금리를 XNUMX%로 다시 높이는 등 IOER에 더 극적인 변화를 가져올 수도 있습니다. 아니면 위원회가 단기 증권을 판매하는 "작동 트위스트"에 참여할 수도 있습니다. 그리고 더 오래된 자산을 매입하여 국채 보유량의 혼합을 변경하지만 대차대조표의 전체 규모는 변경하지 않고 유지합니다. "트위스트 작전"은 현재 불편할 정도로 낮은 단기 금리에 상승 압력을 가하는 동시에 최근 몇 주 동안 급등한 장기 금리에 하향 압력을 가할 것입니다.
그러나 현재로서는 이러한 움직임이 있을 가능성이 낮다고 봅니다. IOER 또는 "트위스트 작전(Operation Twist)"의 상당한 증가는 잠재적으로 시장 참가자들 사이에서 전자의 경우 통화 긴축, 후자의 경우 통화 완화로 인식될 수 있습니다. 우리는 FOMC가 현재의 통화 정책 완화 수준에 어느 정도 만족하고 있으며 이러한 운영 문제를 통화 정책과 별도로 유지하기를 원한다고 생각합니다. 결과적으로 IOER 및 ON RRP에 대한 보다 완만한 변경이 예정되어 있다고 생각합니다.
위원회가 IOER 및 ON RRP에 적용하는 모든 조정은 본질적으로 기술적인 것으로 간주되어야 한다는 점을 강조하는 것이 중요합니다. 즉, FOMC는 금융 시스템의 현금 과잉으로 인해 불편할 정도로 낮은 수준으로 하락한 단기 금리를 조금씩 인상하려고 시도할 것입니다. 그러나 이러한 움직임이 이번 FOMC 회의에서 발생한다면 FOMC가 연준의 월별 자산 매입 속도 감소 또는 금리 인상을 통해 전체 금리 구조를 더 높일 준비가 되어 있다는 신호로 해석되어서는 안 됩니다. 연방기금 금리의 목표 범위.




 Signal2forex.com - 최고의 Forex 로봇 및 신호


