
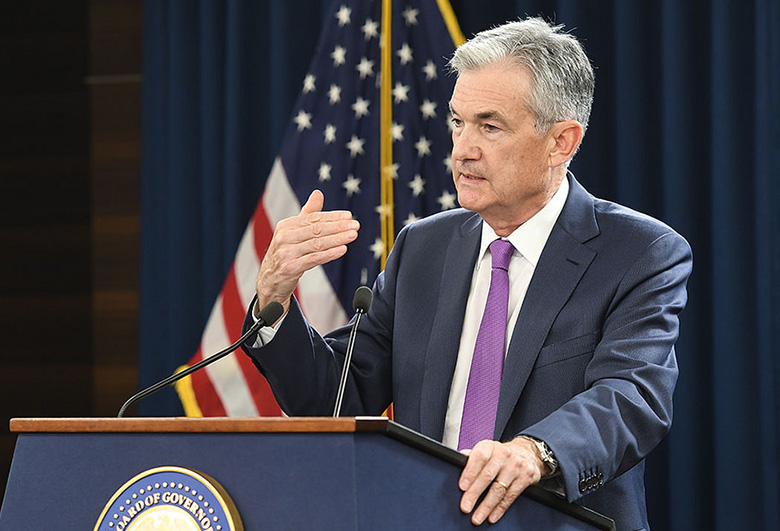
제롬 파월 연방준비은행 의장
신용 시장이 작동하려면 그 아래에 기능하는 금리 시장이 필요합니다. 이것이 바로 미 연준이 일요일 밤 100bp 금리를 인하하고 700억 달러 규모의 프로그램 발표와 함께 양적완화(QE)를 재개하는 것이 필수적이면서도 금융시장의 항복을 막기에는 불충분한 이유입니다.
재정적 위기 상황에서는 신용 흐름 채널을 복구하는 것이 최우선입니다. 비록 트레이더들이 포착하려고 노력하는 상승 경련이 있기는 하지만 주식 시장에서 종이 자산의 파괴는 장기 투자자들에게 고통을 퍼뜨릴 것이기 때문에 당분간은 계속될 것입니다. 이는 우리가 코로나19 바이러스의 전체 범위와 경제적 영향을 어느 정도 확실하게 확인할 수 있을 때까지 끝나지 않을 것입니다.
지금 당장은 불가능합니다.
병가 수당과 모기지 휴가를 제안하는 것은 괜찮습니다. 하지만 임대료 수입에 의존하는 기업과 가구는 어떻습니까?
- 매트 킹, 씨티
예를 들어, 현재 주식 매도세를 미국 주식 시장이 2007% 하락했던 2008년과 57년의 금융 위기, 그리고 1929년 붕괴와 대공황과 비교하는 경우가 많습니다. 86%.
그러나 현재로서는 주식시장이 거의 중요하지 않습니다.
지난주 미국 국채시장 자체가 붕괴 위기에 처한 듯했다.
Euromoney는 1997년 아시아 위기를 상기시켰으며, 인용되고 있는 국채 스프레드가 블라인드 베팅을 하는 딜러들 사이의 소수의 작은 거래에서 나온 것처럼 전혀 의미가 없다는 충격적인 깨달음을 상기시켰습니다. 이번에는 인도네시아, 한국, 태국 달러 유로본드가 아니라 미국 국채 시장이 무너졌습니다. 이는 금리 시장에서 가치를 할인하는 주식을 포함하여 다른 모든 시장이 의존하는 금융 시장입니다.
응원
그래서 한 사람은 연준이 하한선에 도달하고 QE를 재개한 것에 대해 응원하고 다른 사람은 은행이 할인 창구를 사용하는 데 드는 비용을 150bp 낮추면서 그렇게 하도록 권장합니다. 일반적으로 이는 어려움의 신호로 간주되어 피합니다. 90일 동안 자금을 지원하는 동안.
현실 세계로 돌아가서, 여행, 엔터테인먼트, 숙박, 이벤트 등 노출된 분야의 기업부터 시작하여 크고 작은 기업은 수익 창출이 중단되면 직원에게 무엇을 지불해야 할지 궁금해합니다.
|
매트 킹, 씨티 |
Citi의 신용 상품 전략 글로벌 책임자인 Matt King은 평소와 같이 명쾌한 시각으로 다음과 같이 썼습니다. “대부분의 문제는 신용 및 현금 흐름 흐름이 가장 약한 고리만큼만 강력하고 길고 얽힌 사슬을 형성한다는 것입니다. 병가 수당과 모기지 휴가를 제안하는 것은 괜찮습니다. 하지만 임대료 수입에 의존하는 기업과 가구는 어떻습니까?”
그리고 금리와 신용 채널이 다시 열리면 이를 통해 정확히 무엇이 흐르게 될까요?
Kames Capital의 채권 책임자인 Adrian Hull은 다음과 같이 지적합니다. “통화 정책 편의는 자금이 자유롭게 흐를 수 있는 능력을 제공합니다. 정부와 은행이 이러한 가용성을 어떻게 효과적이고 현명하게 사용하는지가 경제적 영향이 어떻게 전개되는지에 대한 핵심이 될 것입니다.”
신용 시장은 여전히 암울한 새로운 현실을 따라잡고 있습니다. 예를 들어, 지난 주 미국 하이일드 스프레드가 750bp까지 확대될 것으로 예상했던 도이체방크(Deutsche Bank)는 현재 1,000bp를 기록하고 있습니다.
연준 자체가 결국 은행과 자본 시장을 지원하기보다는 이를 대체하면서 회사채와 기업 상업어음을 매입하게 될까요?
법적 승인 없이는 불가능하며 아직 배송될 수도 있습니다. 한편, 전 세계적으로 정부가 기업과 이를 통해 가계에 돈을 지출하고 전달해야 할 필요성은 이제 명백해졌습니다.
King이 보는 문제는 이러한 재정 구제가 “상상할 수 없을 정도로 큰 규모로 이루어져야” 할 수도 있다는 것입니다.
바주카 XNUMX개
연준의 100bp 하한선 인하는 환영받습니다. 그러나 그것이 올 때쯤에는 이미 지난 주에 가격이 책정되었습니다. 이는 좋은 소식일 뿐만 아니라 연준이 은행에 대한 지급준비율을 XNUMX으로 낮추고 대출을 지원하기 위해 유동성과 자본 완충 장치를 사용하도록 장려하는 것이 다가올 것으로 예상되는 엄청난 규모의 신호이기도 합니다.
이것은 발사되는 마지막 바주카가 아닐 것입니다. King은 이미 규제 자본 및 회계 규칙의 포기를 확인했습니다.
그리고 여전히 하락세를 보이고 있는 주식 시장은 어떻습니까? 무위험 금리에 대한 수익이 XNUMX인 상태에서 – 비록 손 소독제와 화장지 가격을 제외하고는 인플레이션 가능성이 없지만 – 마침내 조정된 정책 대응처럼 보이기 시작한 자금이 자금으로 돌아갈 수 있을까요?
Morgan Stanley의 수석 교차자산 전략가인 Andrew Sheets는 변동성을 면밀히 주시하고 있습니다. 최근 위기의 교훈은 먼저 변동성 증가를 멈춰야 한다는 것입니다. 그 후에야 기업의 주식 시장 가치와 수익이 바닥을 치고 어쩌면 회복되기 시작할 수도 있습니다.
선하신 분은 그날이 올 때쯤 세상이 어떤 모습일지 아십니다.




 Signal2forex.com - 최고의 Forex 로봇 및 신호


