
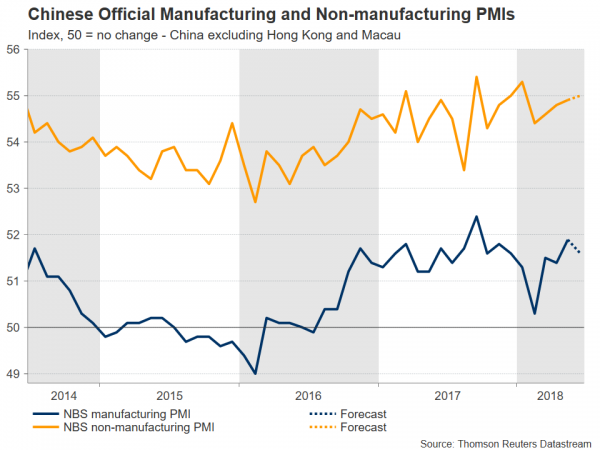
Китайские официальные данные PMI за июнь планируется обнародовать в субботу в 0100 GMT. Ожидается, что производственная деятельность, которая, как ожидается, привлечет львиную долю внимания, будет слегка ослаблена, хотя и останется на территории экспансии. Помимо выпусков, продолжающаяся спета между США и Китаем по вопросам торговли и инвестиций остается на заднем плане, имея потенциал для продвижения рынков. Между тем, слабость юаня привлекает интерес, а некоторые связывают его с развитием торговли.
Ожидается, что официальные данные PMI по производственным данным из Китая покажут меру, стоящую на 51.6 в июне. Это сопоставимо с майским 51.9, который превзошел ожидания достичь самого высокого уровня с сентября 2017. Производственный PMI в прошлом месяце также составлял 22nd подряд месяц, когда чтение оставалось выше уровня 50, что отличает секторальную экспансию от сокращения. Между тем, прогнозируемая непроизводственная (услуга) PMI-печать будет повышаться в течение четвертого месяца подряд, в частности, для 55.0, начиная с майского 54.9. За последние несколько лет сектор услуг Китая приобрел большую известность. Это произошло на фоне усилий правительства по восстановлению баланса, а также диверсификации экономики, поскольку она в большей степени зависела от услуг и расходов, а не от почти полностью инвестиций и экспорта. Тем не менее, ожидается, что цифры по производственной деятельности будут представлять больший интерес, чем показатели по услугам.
В целом, если цифры совпадают с прогнозами, они будут писать относительно здоровую картину, особенно если учесть, что коммунистическая партия продолжает предпринимать усилия по сдерживанию промышленного загрязнения и ограничивает финансовые риски, связанные с чрезмерной доступностью кредитов в экономике; оба из них являются факторами, которые влияют на экономическую активность, хотя в то же время они способствуют более устойчивому и более качественному росту.
Тем не менее, риски снижения остаются на горизонте, что выходит за рамки экологических соображений и высоких уровней задолженности. Они связаны с «различиями» над торговлей - к ним также относятся потенциальные инвестиционные ограничения - между США и Китаем, двумя крупнейшими экономиками мира, которые рассматриваются как растущие шансы на торговую войну, которая будет действовать в ущерб их экономике а также глобального роста.
USDCNH, ссылаясь на доллар США по отношению к офшорному торгуемому юану, достигла своего максимума с середины декабря ранее в среду, а береговой юань (USDCNY, изображенный в таблице ниже) также оказывал давление на американскую валюту. Некоторые из них приписывают слайд в юанях, как на стороне китайских политиков, целенаправленно девальвируя валюту в ответ на угрозы тарифов США. Тот факт, что не так давно китайские чиновники изо всех сил пытались ограничить ускорение оттока капитала из-за слабости валюты, дискредитирует эту точку зрения, хотя, по крайней мере, до некоторой степени. Возможно, более вероятными «виновниками» падения юаня становятся все больше сомнений в том, сможет ли страна пережить торговую войну с США, более мягкие, чем ожидалось, экономические данные Китая - например, инвестиции основных фондов в мае, промышленное производство и розничные продажи - и дивергентная денежно-кредитная политика между Федеральным резервом и Народным банком Китая. Кроме того, следует иметь в виду, что доллар не только сильнее по сравнению с китайской валютой в 2018, но и против большинства валют развивающихся рынков, а также против крупных компаний.
Помимо юаня, австралийский доллар также привлекает интерес к задним рядам торговых потрясений и в последние недели сократился, упав до нескольких месячных низких уровней против доллара США. Это связано с тем фактом, что австралийская экономика в значительной степени полагается на экспорт сырьевых товаров и, как считается, значительно проигрывает в случае введения барьеров в торговле. Более того, Австралия разделяет тесные экономические связи с Китаем - сильная китайская экономика рассматривается как австралийско-позитивная и наоборот, - которая сделала австралиец как ликвидным представителем экономики Китая в умах инвесторов.
Технически, растущий AUDUSD может встретить барьер вокруг знака 0.7450, который, возможно, имел некоторое значение в прошлом, и в мае он мог противостоять успешному закрытию ниже него; другими словами, это точка, которая выступала в качестве опоры в прошлом и теперь может оказывать сопротивление. Успешный прорыв выше обратил бы внимание на область вокруг уровня восстановления 23.6% Fibonacci в январском 26 до июня 21 downleg на 0.7529, причем текущий уровень скользящей средней 50-дня примерно совпадает с этим уровнем. С другой стороны, поддержка может появиться вокруг 14-месячного минимума 0.7342 с июня 21 с более крутыми потерями, которые, возможно, будут поддерживать дополнительную поддержку вокруг раунда 0.73.
Хотя выпуски в субботу могут подтолкнуть некоторое позиционирование в австралие в понедельник, когда рынки снова откроются для трейдинга - биение данных рассматривается как aussie-positive, и наоборот - все же австралийский доллар кажется более чувствительным в настоящий момент к продолжающимся опасениям относительно торговли. Отступление от опасений за торговую войну, скорее всего, поднимет австралиец, усилив напряженность, способную продвинуть ее дальше.
Наконец, производственные и непроизводственные показатели PMI Caixin, ориентированные на малые и средние предприятия в Китае, в отличие от официальных данных, которые являются более широкими по своей природе, должны появиться на следующей неделе (соответственно, в понедельник и среду).




 Signal2forex.com - лучшие форекс роботы и сигналы


