
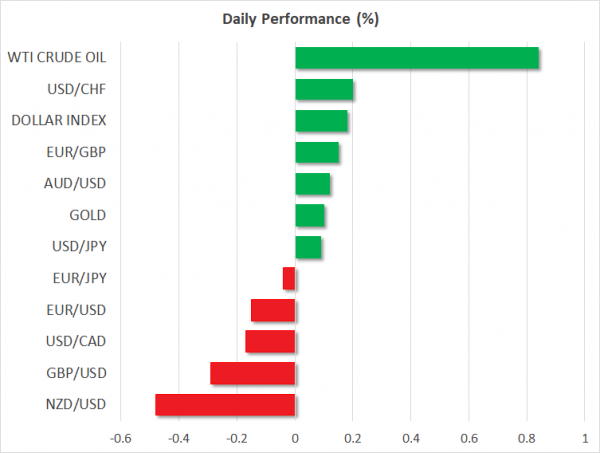
Вот последние события на мировых рынках:
FOREX: Доллару / йене удалось вернуть прежние убытки, чтобы вернуться на 110.14 (+ 0.08%), как официальный представитель США в среду заявил, что Вашингтон не будет использовать более жесткие торговые трения против Китая, а будет следить за китайскими инвестициями через существующую систему национальной проверки безопасности. Индекс доллара также приблизился к 94.79 (+ 0.14%), в то время как инвесторы готовили свои позиции в преддверии заказов на товары длительного пользования в конце дня и предварительные номера инфляции PCE в пятницу. С другой стороны, евро двигался вниз, поскольку торговые риски и политические условия в Германии продолжали зависеть на заднем плане. Евро / доллар снизился до 1.1626 (-0.15%), прежде чем саммит ЕС стартует в четверг, хотя итальянский евроскептический сенат Альберто Баньяй заявил сегодня, что правительство не будет действовать против евро. Фунт / доллар остался на отрицательной позиции, опустившись ниже дескриптора 1.3200 (-0.10%) после того, как губернатор Банка Англии Карни выделил риски от Brexit в своей презентации обзора финансовой стабильности. Он также утверждал, что растущая неопределенность в торговле может вернуть мировые процентные ставки. Доллар / loonie немного поднялся на 1.3310. Австралийский доллар находился ниже уровня открытия вокруг 0.7386 (-0.14%), в то время как киви / доллар снизился до 0.6820 (-0.61%) перед проведением заседания по политике RBNZ за одну ночь
АКЦИИ: Европейские акции были на зеленом фоне в 1200 GMT, с общеевропейским STOXX 600 и голубым фишкой Euro STOXX 50, растущим на 0.54% и 0.65% повторно. Немецкий DAX 30 подскочил на 0.97%, французский CAC 40 получил 0.74 %%, а итальянский FTSE MIB поднялся на 0.66%. Британский FTSE 100 продвинулся на 0.81%. В Азии рынки акций закрылись на отрицательной территории, за исключением японской Topix, в то время как в США фьючерсы, отслеживающие основные фондовые индексы, указывали на положительную открытость.
ПРОДУКЦИИ: Цены на нефть имели значительный выигрышный день после того, как вчерашние показания API напечатали гораздо больший провал инвентаря, чем ожидали аналитики. Озабоченность по поводу санкций США в отношении Ирана также поддерживала рынок сегодня. .West Texas Intermediate (WTI) превысила $ 71 за баррель, разместив новый месячный максимум и добавив 0.78% к своей ежедневной производительности. Лондонская нефть марки Brent выросла на 0.48% до $ 76.68 за баррель. В драгоценных металлах золото отступило на 0.21% до $ 1,257.43 за унцию, достигнув нового шестимесячного минимума $ 1,253 на сегодня раньше.
День впереди: Товары длительного пользования США привлекают внимание; RBNZ будет держать курс стабильным, но смотрит на прогноз
Заказы на товары длительного пользования и ожидающие продажи жилья из США в среду будут освещены в экономическом календаре, в то время как тенденции в области торговли будут по-прежнему тщательно контролироваться, а инвесторы с нетерпением ждут, смягчит ли США протекционистскую позицию против Китая.
В 1230 GMT Бюро переписи населения США, как ожидается, скажет, что заказы на товары длительного пользования в США упали на 1.0% м / м в мае, меньше, чем падение 1.6% в предыдущем месяце, в то время как в отсутствие транспортных продуктов показатель прогнозируется рекордный рост 0.5% м / м по сравнению с расширением 0.9% в апреле. Ожидается также, что ожидается, что показатель без защиты, который исключает воздушные суда, будет замедляться, уменьшаясь с 1.0% м / м до 0.5%. Если цифры удивят вспять, успокаивающие опасения, что торговые трения в США могут сократить инвестиции в бизнес-сектор, доллар может привлечь некоторый покупательский интерес.
Отдельно ожидается, что ожидаемые продажи жилья за счет 1400 GMT увеличатся на 0.5% м / м в мае после снижения 1.3% в предыдущем месяце.
Тем не менее, любое ухудшение или улучшение ситуации в торговле может компенсировать влияние вышеуказанных данных.
Между тем, на нефтяных рынках, еженедельный отчет EIA по запасам нефти в США может повлиять на цены в 1430 GMT. Напомним, что показатели API указывают на резкое падение бочек 9.2mn в американских сырых запасах на неделе, закончившейся в июне 22, когда цены на сырую нефть достигли новых максимумов после данных. В случае, если цифры EIA неожиданно показывают большее снижение, чем снижение 2.5mn, стоимость которого в настоящее время оценивается, тогда рынок может принести дополнительные выгоды.
На фронте денежно-кредитной политики Резервный банк Новой Зеландии объявит свое решение о процентных ставках в начале четверга (среда 2100 GMT). Тем не менее, аналитики ожидают, что разработчики политики будут продолжать удерживать расходы по займам без изменений на 1.75% в одиннадцатом раз подряд, поскольку рост ВВП в первом квартале ослабел, как ожидалось, намекая, что экономика еще не готова приветствовать повышение ставок в моменты, когда риски вокруг глобальная торговля краснеет благодаря торговой политике США. Ранее сегодня новозеландская статистика деловой активности ANZ пропустила прогнозы, отступая от -27.2% до -39.0%, что является самым низким с ноября. Поэтому, учитывая слабость данных, инвесторы обратят свое внимание на заявление о ставке, представленное по решению о ставке, чтобы определить прогноз РБНЗ по экономике. Если Банк более обеспокоен перспективами экономики (чтобы избежать двойного прогноза), отправляя сообщения о том, что снижение тарифов по-прежнему может быть на карточках, киви может увеличить потери. В качестве альтернативы, если разработчики политики используют более ядовитый тон, предполагая, что замедление может быть временным, местная валюта может переломиться вверх.
С точки зрения публичных выступлений заместитель председателя ФРС по надзору Рэндал Куорлс (1500 GMT - постоянный член FOMC-голосования), президент Федеральной резервной системы Бостона Эрик Розенгрен (1430 GMT - не-избиратель в 2018) и губернатор Банка Канады Стивен Полоц (1915 GMT) - некоторые из разработчиков политики сегодня выступили с речами.




 Signal2forex.com - лучшие форекс роботы и сигналы


