
Управляющее резюме
С весны, когда президент Трамп объявил тарифы на импорт стали и алюминия, усилилась напряженность в торговле. Ответы Tit-for-tat на начальные тарифы, взимаемые администрацией в начале этого года, начинают складываться. Руководители цепочки поставок оставались скремблированными, чтобы находить новые источники материалов или сталкиваться с более высокими затратами.
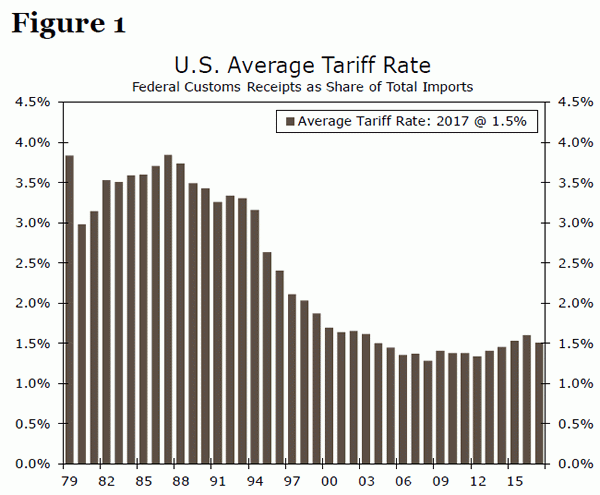
Как показано на рисунке 1, эффективные тарифы на импорт в США существенно снизились с середины 1980. Хотя по-прежнему существует огромная неопределенность в отношении размера, целевых показателей и продолжительности тарифов в рамках торговой политики нынешней администрации, очевидно, что ставки, по крайней мере, не снижаются. По нашим оценкам, уже введенные меры повысят инфляцию ИПЦ небольшим процентным пунктом 0.1. Однако, если все дополнительные тарифы будут введены в силу, инфляция возрастет примерно на 0.5 процентных пунктов.
Сохранение влияния на инфляцию потребительских цен до сих пор довольно скромно и ограничение воздействия, если дополнительные тарифы вступают в силу, представляют собой состав и эффект детонации. Тарифы, которые уже вступили в силу, были сосредоточены на промежуточных товарах, то есть они приравнивались только к части себестоимости продукции. Кроме того, тарифы были нацелены на товары, а не на услуги, а на товары приходится лишь около трети потребительских расходов (рисунок 2). Потребители также, вероятно, будут корректировать, покупая товары у производителей, не охваченных тарифами и / или снижая потребление товаров. Эффекты второго порядка, такие как ответные меры, более сильный доллар и более слабый реальный рост, также могут смягчить первоначальный инфляционный импульс тарифов США.
В целом, последствия тарифов, которые уже были приняты, должны быть достаточно малы, чтобы ФРС не нуждалась в изменении текущего курса политики на основе инфляции. Тем не менее, дополнительные предлагаемые меры должны подтолкнуть инфляцию заметно выше и весить более значимо на реальные потребительские расходы.
Определение размеров: тарифы на импорт в США
С начала года торговая политика доминировала в экономической повестке дня правления Трампа. Эскалация торгового разрыва возвышается над экономикой США. Поскольку больше товаров попало в рамки тарифов или они рискуют сделать это в ближайшее время, озабоченность по поводу влияния на выпуск, рабочие места и цены усилилась. Поскольку непосредственной целью тарифов является повышение эффективной цены импорта, стоит оценить, как недавние изменения в торговой политике могут повлиять на инфляцию потребительских цен.
Как указано в таблице 1, с конца прошлого года уже произошло несколько случаев, когда США повысили тарифы. До сих пор введенные в действие тарифы применялись на довольно небольшой доле импорта. В целом, основные изменения тарифа администрации относятся к $ 90 миллиардам товаров. В экономике, которая импортировала $ 2.3 триллион товаров в 2017, это представляет 3.9 процентов от общего объема импорта. Со средним показателем 22 процентов 1, равным 0.9 процентам больше расходов на импорт, все остальные равны.
Значение последующих целей значительно выше. После того, как Китай объявит, что он ответит на первоначальные тарифы, введенные Соединенными Штатами, президент Трамп предположил, что последует еще $ 200 млрд. Тарифов на китайские товары. В настоящее время оцениваются тарифы на сумму $ 200 в миллиарды долларов, что делает их на один шаг ближе к реальности. В то же время тарифы на транспортные средства были размещены. Детали все еще скудны относительно ставок и будут ли исключены некоторые страны, но мы предполагаем, что импорт автомобилей и деталей будет подвергнут дополнительному тарифу 25 процентов. Это дает оценку верхнего уровня, влияющую на инфляцию. Если все намеченные в настоящее время цели будут реализованы, расходы на импорт возрастут в общей сложности на 3.5 процентов.
Сколько будет расти инфляция потребительских цен?
Насколько мы можем ожидать роста потребительских цен в результате? Это зависит от множества факторов, которые мы обсудим более подробно в следующем разделе. Тем не менее, рассмотрение размера тарифов в отношении импорта и взаимосвязи между ценами на импорт и инфляцией потребительских цен предлагает руководство.
Чтобы определить, как скачок цен на импорт будет доходить до того, что потребители в конечном итоге платят, мы оценили простую модель регрессии. В то время как индекс импортных цен исключает пошлины и другие налоги, такие как тарифы, он все еще проливает свет на то, насколько потребительские цены движутся по мере изменения цен на импорт. Хотя импорт не является единственным продуктом, который покупают американские потребители, их цены сильно коррелируют с товарами отечественного производства (рисунок 3). Поэтому изменение цен на импорт также должно внимательно отслеживать изменения цен, связанных с тарифами, на продукцию, произведенную в США.
Цены на потребительские товары наиболее подвержены тарифам, учитывая, что США импортируют относительно небольшое количество услуг (рисунок 4). Удерживая другие условия, такие как ослабление экономики, инфляционные ожидания и постоянный доллар, пошлины, которые вступили в силу, приведут к росту инфляции потребительских цен, в настоящее время на 2.9 процентов, на 0.3 процентных пунктов. 2 Если дополнительные тарифы также были предложены инфляция для потребительских товаров будет примерно на 1.2 процентных пунктов выше.
Однако расходы на продукты питания, энергию и другие товары составляют лишь около трети потребительских расходов. Как показано в таблице 1, стоимость товаров, подверженных воздействию тарифов, приравнивается к гораздо меньшей доле общих потребительских расходов, чем импорт по этой причине. Таким образом, влияние на общий индекс потребительских цен заметно меньше, чем при едином взгляде на потребительские товары. Уже введенные тарифы добавят всего лишь одну десятую процентного пункта к общей ставке инфляции потребительских цен. Принимая во внимание добавление дополнительных тарифов, изменение базовой инфляции ИПЦ повысится до процентного пункта 0.5, снова сохраняя при этом другие факторы.
Это оно? Почему так мало?
С ростом инфляции потребительских цен в настоящее время вокруг 2 процентов, процентный пункт 0.1, связанный с тарифами, не является игровым чейнджером, на наш взгляд, прогнозом инфляции. Предлагаемые дополнительные тарифы представляют заметно больший риск для потребительской траты и цель ФРС по стабилизации цен. Тем не менее, вероятно, это будет верхняя граница, поскольку автоматические тарифы могут оказаться более целенаправленными и / или более низкими темпами, тогда как состав, время и генерация компенсирующих факторов ограничивают влияние на инфляцию.
Смягчение влияния на потребительские цены заключается в том, что тарифы были нацелены на промежуточные товары, по крайней мере, до сих пор. В общем, пошлины, которые вступили в силу, были на товарах, используемых в производстве и в коммерческих целях. Это привело к беспорядкам в цепочках поставок и вынудило многих производителей платить за ресурсы. Тем не менее, конечные цены продажи отражают множество факторов, таких как труд, транспорт и маркетинг. Кроме того, предприятия могут принимать более низкую прибыль, а не корректировать отпускные цены индивидуально с изменениями входных затрат. Похоже, что у предприятий есть место для поглощения более высоких затрат, особенно с недавним сокращением ставок корпоративного налога. Прибыль по всей экономике остается исторически высокой, особенно в обрабатывающей промышленности (рисунок 5).
Потенциальное применение тарифов к еще одному импортному Китаю в размере 200 млрд. Долл. США делает невозможным избежать тарифов на импортные потребительские товары. Из $ 505 миллиардов в импорте из Китая в прошлом году более половины были закончены электроникой или другими потребительскими товарами (рисунок 6). Тарифы на весь импорт, связанный с автомобилем, также сильно повлияли бы на инфляцию потребительских цен. По сравнению с историческими ставками розничные торговцы имеют меньше возможностей для сокращения прибыли.
Сроки также имеют значение для того, в какой степени будет затронута инфляция. Более высокие тарифы повышают уровень цен, что приводит к одноразовому повышению инфляции. Однако для того, чтобы инфляция поддерживала более высокие темпы, последующие увеличения должны были последовать, если инфляционные ожидания не будут отменены. Таким образом, не только прямое влияние на инфляцию может быть временным, но разбросанное по тарифам тарифы должны ограничивать, насколько тарифы повышают уровень инфляции за любой период.
Неудачные последствия тарифов
Возможно, более важным для прогноза инфляции являются вероятные последствия от введения тарифов. Как тарифы, поступающие через экономику, влияющие на спрос и предложение, определяют их конечный эффект на цены. Здесь мы должны учитывать не только тарифы, взимаемые Соединенными Штатами, но и ответные тарифы, налагаемые торговыми партнерами.
Как мы уже говорили, более высокие импортные цены обеспечивают скромный первоначальный рост общих потребительских цен. Однако со временем повышение цен может ослабевать, поскольку производители, не охваченные тарифами (отечественные заводы или страны, освобожденные от тарифов), увеличивают предложение и захватывают больше доли рынка. Временной горизонт для корректировки цепочек поставок зависит от того, где расположены существующие производственные мощности, насколько легко фирмы могут переместить поставщиков продукции / замены и как долго будут действовать тарифы.
В тех случаях, когда тарифы применяются практически ко всем торговым партнерам (солнечные панели, алюминий и сталь на сегодняшний день), 3 единственный способ избежать тарифов - это источник внутри страны. Мы ожидаем, что американские производители увеличат производство стали в ответ на тарифы, хотя это пока не отразилось на данных промышленного производства. Однако издержки производства стали в Соединенных Штатах, как правило, выше, чем за рубежом, и американские фирмы сталкиваются с меньшей ценовой конкуренцией в результате тарифов, что должно удерживать повышение цен даже тогда, когда избегают прямых затрат на тарифы.
Для товаров, охваченных мировыми тарифами, где американским производителям по-прежнему не хватает сравнительных преимуществ, даже с тарифами, потребителям придется проглотить более высокие импортные издержки или сократить потребление. Это, вероятно, будет иметь место для солнечных панелей, например. В 2017 США и Канада вместе составляли только 3.7 процентов мирового производства солнечных модулей, а Китай и Тайвань держали четкое лидерство в 70 процентах. 4 Imports составляет около 80 процентов американского потребления солнечных модулей. 5 Учитывая, что солнечная модульное производство является капиталоемким - строительство является дорогостоящим и длительным процессом, а тарифы будут прекращены через четыре года, отечественное производство вряд ли заменит значительную долю солнечного импорта. Скорее, солнечная установка, вероятно, станет дороже, 6 и спрос на новую солнечную энергию, скорее всего, уменьшатся. Влияние на потребительские цены по ценам на коммунальные услуги будет зависеть от степени замещения других источников энергии.
В тех случаях, когда Соединенные Штаты устанавливают только тарифы на импорт из той или иной страны, например, в Китай, мы можем ожидать отклонения от торговли, что ограничило бы влияние тарифов на цены. Например, после того, как Соединенные Штаты установили жесткие пошлины на солнечные батареи, произведенные в Китае и Тайване в 2012 и 2015, импорт солнечных батарей из Южной Кореи поднялся до рекордно высокого уровня. Для товаров, ориентированных на первый раунд американских тарифов на китайский импорт, Китай поставляет 7 процентов мирового импорта в Соединенные Штаты, хотя это повышается до 13 процентов для товаров во втором раунде и 92 процентов для некоторых предметов. Учитывая относительно небольшую долю импорта Китая для этих товаров, американские производители, скорее всего, смогут корректировать цепи поставок, чтобы во многих случаях избежать полного влияния тарифов.
До сих пор мы рассматривали только спрос и спрос на тарифы, взимаемые Соединенными Штатами. Однако зарубежные страны ответили более чем на $ 50 миллиардов американских долларов (таблица 2). Отрицательные тарифы оказывают отрицательное давление на потребительские цены в США косвенно, если тарифы снижают конкурентоспособность американского экспорта и, следовательно, стимулируют внутреннее снабжение, поскольку меньшее количество товаров продается за рубежом. Этот риск особенно остро стоит для товаров, которые США экспортируют в большом объеме, таких как соя и свинина. Свежие продукты, такие как свинина, должны потребляться немедленно, а это означает, что у американских производителей мало возможностей справляться с избыточным предложением в результате тарифов. Например, фьючерсы на свиньи упали на 1.5 процентов после того, как Мексика объявила о планах взимать тарифы 20 против свинины США в июне 5.
Отвод конкретных тарифов в сторону, торговая война также имеет последствия для потребительских цен из-за ее влияния на доллар США и роста. Во времена рискованного настроения на рынке доллар США, как правило, укрепляется; неопределенность вокруг последствий торговой напряженности для глобального роста была одним из факторов, поддерживающих доллар США в последние месяцы. На марже, более сильный доллар оказывает понижательное давление на импортные цены, противодействуя некоторому усилению, обеспечиваемому тарифами США.
Если торговая война приведет к замедлению глобального роста, Банк Канады недавно назвал торговый протекционизм «самой важной угрозой глобальным перспективам» 7 - тогда рост глобального спроса также, вероятно, замедлится. Как отметили члены FOMC, компании могут приостановить планы капитальных затрат перед лицом неопределенностей в торговле. Потребители, столкнувшись с более высокими ценами, могут отказаться от расходов. Эти реакции будут означать меньшее давление на мощность и, следовательно, меньшее повышение давления на цены.
Заключение: Тарифы не достаточны для изменения позиции ФРС по инфляции
Сохраняется огромная неопределенность, связанная с окончательным влиянием позиции администрации Трампа на торговую политику. Сокращение торговых барьеров за последние несколько десятилетий стало одним из факторов сохранения исторически низкой инфляции за последние десятилетия. Поражение этой системы означает, что понижательное давление на инфляцию становится обратным. До сих пор влияние на инфляцию потребительских цен по принятым тарифам, вероятно, будет небольшим, но обсуждаемые дополнительные тарифы будут более значительным повышать инфляцию потребительских цен.
Некоторые отрасли промышленности, такие как производство, ощущают влияние тарифов более остро, учитывая узкоспециализированный и глобальный охват цепей поставок. Однако при установлении денежно-кредитной политики цель FOMC по стабильности цен сравнивается с инфляцией потребительских цен, поскольку более высокие затраты на ввод не всегда приводят к более высоким конечным ценам.
Подобно тому, как FOMC неохотно изменила свои прогнозы по экономике на основе возможных изменений в бюджетной политике, связанной с налоговым законопроектом прошлого года, ФРС вряд ли изменит денежно-кредитную политику в отношении возможных изменений тарифов. Учитывая небольшой и временный эффект поднятых до сих пор тарифов, мы не ожидаем, что ФРС намеренно изменит свою нынешнюю позицию по инфляции. Инфляция работает ниже цели ФРС для большей части этого расширения, и FOMC подчеркнула свою готовность принять скромный перерегулирование, особенно если это временно, в течение определенного времени, учитывая симметричный характер его цели инфляции. Тем не менее, инфляция может стать более значимой, если торговые барьеры будут продолжать расти. Рассмотрение потенциального временного воздействия на тарифы также, вероятно, будет затруднено, поскольку они поступают в то время, когда основное инфляционное давление уже набирает обороты.




 Signal2forex.com - лучшие форекс роботы и сигналы


