
Основные моменты в США
- Экономический рост в США превысил 4% в Q2 впервые с 2014. Потребительские расходы вернулись и возобновили статус своего лидера, но нежилые инвестиции (+ 7.3%) и чистый экспорт также оказали помощь.
- Жилищные инвестиции по-прежнему оставались мягким, упав на 1.1% в квартал. Данные по жилью на этой неделе добавились к призрачному повествованию, при этом существующие продажи жилья увеличили свою потерю подряд до трех месяцев.
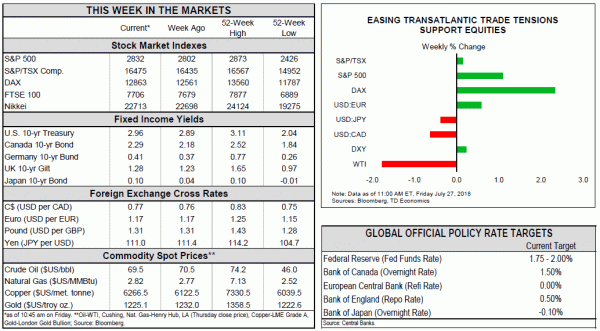
- США и ЕС столкнулись с перемирием в торговле, поскольку они пообещали работать вместе с нулевыми тарифами на промышленные товары. Это было приветствовано рынками, но неопределенность в торговой политике и риск снижения, который она представляет, далеко не ушли.
Основные события в Канаде
- В мае оптовые объемы выросли быстрыми темпами 1%, а занятость в зарплате увеличилась на здоровый 41k. Эти данные указывают на то, что экономика будет следить за ростом 3% во втором квартале.
- Соглашение между Президентом Трампом и ЕС о работе по разрешению их торгового спора помогло ослабить опасения по поводу надвигающихся импортных сборов в автомобильном секторе Канады. Трамп также выразил некоторый оптимизм по поводу сделки НАФТА, которая, если она будет достигнута раньше, чем позже, устранит значительный источник неопределенности для канадских компаний.
- В интервью министр Морно отметил, что решение проблем конкурентоспособности станет ключевой темой осеннего финансового обновления, и министр, вероятно, сосредоточит свое внимание на снижении стоимости новых инвестиций для бизнеса.
Отчет по этому утреннему ВВП был очень ожидаемым, учитывая, что он будет подтверждать, что американская экономика действительно потрясла зимний блюз. Прогноз консенсуса Рост 4.2% (в годовом выражении) во втором квартале, а заголовок печати не разочаровал, просто застенчивый. Этот выпуск включал всесторонние пересмотры, такие как новые контрольные данные и улучшения, направленные на смягчение остаточной сезонности. В результате рост в большинстве первых кварталов за последнее десятилетие в среднем увеличился на 0.4 ppts. Действительно, рост в начале этого года подтолкнул 0.2 pp к 2.2%, что сделало 4.1% отскок в Q2 еще более примечательным.
Детали доклада были в значительной степени положительными, за некоторыми исключениями. Потребительские расходы вернулись и возобновили свой статус ведущего драйвера (Chart 1). Однако нежилые инвестиции (+ 7.3%) и чистый экспорт также оказали помощь. Последние внесли полный вклад в рост, чему способствовал рост экспорта в 9.3%. Часть этой силы отразила временный всплеск в поставках сои и ядра для изгнания введения тарифов из Китая - свидетельства того, что тарифы уже действовали, чтобы исказить экономическую активность. Поскольку ожидается, что разовые факторы будут отменены, сильные показатели в последнем квартале вряд ли будут повторены в этом году. Но, по-прежнему ожидается, что рост останется на уровне 3% во второй половине 2018.
Одним из самых сильных мест в сегодняшнем отчете о ВВП были инвестиции в жилые дома, которые упали на 1.1% - это второй последовательный спад. Данные о жилье на этой неделе подтвердили мрачный рассказ. Существующие продажи жилья упали на 0.6% (м / м) в июне, увеличив процентную ставку до трех месяцев, несмотря на небольшое увеличение запасов. Снижение связано с падением на прошлой неделе в начале строительства жилья (диаграмма 2), а откат волатильных продаж новых домов округлил кислые данные за июнь.
Рынок жилья, вероятно, по-прежнему будет сталкиваться с встречным ветром как на стороне спроса, так и спроса. Ужесточение рынка труда и рост доходов должны продолжать поддерживать интерес покупателей, несмотря на рост цен и более высокие процентные ставки. Но большие проблемы со стороны предложения, такие как рост материальных затрат и нехватка рабочей силы, указывают на отсутствие быстрого поворота для запасов. Поскольку предложение, вероятно, останется ограничивающим фактором, ожидается, что доходы от жилищной деятельности будут постепенными. Эта тенденция, вероятно, замедлит восстановление ставки домохозяйства, которая выросла до 64.3% в Q2, до 1.4 pp из его 2016 корыта.
На торговом фронте напряженность между США и ЕС спала на этой неделе, поскольку они согласились работать вместе с нулевыми тарифами на промышленные товары. Кроме того, обе стороны согласились воздерживаться от введения дополнительных тарифов, в то время как ЕС увеличит покупку американских соевых бобов и СПГ. Перемирие, безусловно, является шагом в правильном направлении и приветствовалось рынками. Но мы не рекомендуем слишком много читать. Спорные вопросы, такие как пищевые и экологические стандарты, свидетельствуют о том, что напряженность, скорее всего, вернется. Более того, прекращение огня с ЕС дает США больше возможностей сосредоточить свои усилия на торговле в Китае, что может усилить напряженность с азиатским гигантом.
Это была относительно легкая неделя в календаре экономических данных, а несколько вторичных выпусков дали последний взгляд на деятельность в преддверии выхода на следующую неделю выпуска ВВП в мае. Оптовые объемы продвигаются быстрыми темпами 1% в течение месяца (диаграмма 1), тем самым стирая скромное падение апреля.
Другое исследование рынка труда Канады (известное как SEPH) было выпущено, а также принесла дозу хороших новостей. Этот показатель несколько отстает и не так внимательно следит за финансовыми рынками, как его более своевременный партнер LFS, хотя он по-прежнему содержит важную информацию о состоянии канадских рынков труда.
По данным SEPH, в мае рост рабочих мест был очень сильным (диаграмма 2), при этом рост заработной платы увеличился на здоровый 41k - примерно вдвое больше среднего. Это выгодно относится к LFS, в котором сообщается о увеличении работы 8k (после того, как сельскохозяйственные и самозанятые лица будут удалены, чтобы сделать два опроса более сопоставимыми). Почасовая заработная плата также зафиксировала солидную прибыль в течение месяца.
В конечном итоге поток данных, выпущенных на этой неделе, усилил наш прогноз о том, что в мае ВВП, вероятно, вырос на мощном 0.4% м / м, что значительно ускорит рост экономики за 3% во втором квартале. Однако, скорее всего, это немного изменило ход иглы для Банка Канады, которые также ожидают роста 3%.
В дополнение к последним признакам экономической активности канадский доллар и доходность облигаций повысились на более высокий тон от администрации США вокруг торговой политики. Торговое соглашение, заключенное Президентом Трампом и ЕС на середине недели, которое приостановило угрозу авто-тарифов в ЕС, ослабило опасения по поводу надвигающихся импортных сборов в автомобильном секторе Канады. Кроме того, президент Трамп также выразил некоторый оптимизм по поводу сделки НАФТА, хотя и с Мексикой до Канады, хотя канадские и мексиканские торговцы по-прежнему, похоже, выступают за трехсторонний пакт. В целом, возобновленный толчок на торговых переговорах дает некоторую надежду на то, что соглашение может быть достигнуто скорее, чем позже, что позволит устранить основной источник неопределенности для канадских компаний.
Другой риск для среднесрочных перспектив Канады обусловлен ее размытой конкурентной позицией по сравнению с США в связи с широкими налоговыми реформами последнего, принятыми в конце прошлого года. С этой целью в интервью на этой неделе министр финансов Морно дал предварительный просмотр предстоящего федерального фискального обновления, которое будет выпущено в конце 2018.
В своем интервью Морно отметил, что проблемы конкурентоспособности являются ключевой темой, которая формирует бюджетное обновление, в то время как другие сферы деятельности включают пересмотр NAFTA и недавно купленный правительством Trans-трубопровод. На фронте конкурентоспособности министр указал, что он больше ориентируется на «снижение стоимости новых инвестиций», в отличие от сокращения корпоративных тарифов на широкой основе. Вероятно, это отражает стремление правительства сохранить стоимость любого предстоящего пакета. Исходя из этой сигнализации, вступает в игру переход к США для полного израсходования основного оборудования.
Занятость в США - июль
Дата выпуска: август 3, 2018
Предыдущая: 213k, уровень безработицы 4.0%
Прогноз TD: 175k, уровень безработицы 3.9%
Консенсус: 185k, уровень безработицы 3.9%
Мы ожидаем, что зарплаты замедлятся до 175k, поскольку опросы сигнализируют об отказе ниже 200k. Мы ожидаем, что уровень безработицы снизится до 3.9%, так как скачок безработных поправится и будет искать положительный рост заработной платы на 0.2%, сохраняя темп y / y на уровне 2.7%. Ранее на неделе Q2 ECI будет смотреться, и мы ожидаем роста 0.7%, увеличивая рост y / y лишь незначительно до 2.8%.
Канадский Реальный ВВП - май
Дата выпуска: июль 31, 2018
Назад: 0.1% м / м
Прогноз TD: 0.4% м / м
Консенсус: 0.3% м / м
TD рассчитывает, что ВВП на уровне промышленности вырастет на 0.4% м / м в мае по пятам за счет широкого сбора данных о деятельности. Выпуск товаров будет полезен из-за энергии и восстановления в продажах, тогда как коммунальные услуги будут действовать в качестве встречного ветра при возврате к сезонным температурам после холодной погоды, что привело к резкому увеличению производства электроэнергии в апреле. Ожидается, что жилищное строительство будет скромно расти, хотя всплеск июньских жилищных сборов предполагает, что отскок за углом. С точки зрения обслуживания мы стремимся к широкому продвижению продукции, а розничные продажи и продовольственные услуги приносят пользу от возвращения к нормальной погоде. Это оставило бы отслеживание роста Q2 около темпа 3%, немного выше прогнозов Bank of Canada.
Канадская международная торговля - июнь
Дата выпуска: август 3, 2018
Предыдущий: - $ 2.77bn
Прогноз TD: - $ 2.40bn
Консенсус: - $ 2.20bn
TD ищет дефицит торгового баланса до $ 2.4bn в июне, причем как экспорт, так и импорт выше в этом месяце. Отскок в автомобилях будет стимулировать рост экспорта, хотя металлы обеспечат частичное смещение из-за недавно введенных тарифов на сталь и алюминий, которые в месяц сказываются примерно на $ 1.5bn в экспорте. На экспорт энергии также повлияет еще одно закрытие нефтяных песков, хотя в июле это будет иметь большее влияние. На другой стороне книги импорт должен извлечь выгоду из отскока в розничной торговле и автопроизводстве, после сбоев в крупном поставщике запчастей, взвешенном на последнем в мае.




 Signal2forex.com - лучшие форекс роботы и сигналы


