
Четверг, август 23: Пять вещей, о которых говорят рынки
Доллар США вырос впервые за шесть сессий, поскольку рынки ждут риторики из Джексон-Хоула, где сегодня вечером начинается встреча мировых центральных банков.
Вчера Федеральная резервная система просигнализировала об «отсутствии изменений» в темпах ужесточения денежно-кредитной политики, что позволило доллару вырасти по отношению к большинству валют-аналогов.
Казначейские облигации США стабильны после того, как ФРС заявила, что готова снова повысить ставки, если экономика останется на правильном пути. Вчера протоколы ФРС указывают на очередное повышение процентных ставок в следующем месяце.
«Многие участники предположили, что, если поступающие данные продолжат поддерживать их текущие экономические перспективы, вероятно, вскоре будет целесообразно сделать еще один шаг по отмене политики смягчения», — говорится в протоколе. Большинство чиновников дали понять, что они заинтересованы в повышении ставок до уровня, который «не стимулирует и не замедляет рост» – так называемой «нейтральной ставки».
Помимо юридических проблем Трампа, рынок также пытается оценить введение новых тарифов между США и Китаем в разгар переговоров, направленных на предотвращение обострения торгового конфликта.
На связи: начинается симпозиум в Джексон-Хоул.
1. Политические проблемы оказывают давление на акции
Мировые акции в одночасье торговались разнонаправленно на фоне спекуляций, что политическая позиция президента США Трампа может оказаться под угрозой из-за его текущих юридических проблем и вступления в силу новых китайско-американских тарифов.
В Японии индекс Nikkei немного повысился после того, как слабая иена (110.89 иен) поддержала настроения, однако предупреждения о прибылях Германии привели к падению акций автомобильных компаний и производителей шин. Средний индекс акций Nikkei завершился ростом на 0.2%, в то время как более широкий индекс Topix остался неизменным.
Внизу австралийские акции упали в одночасье, так как неопределенность в отношении того, кем будет следующий премьер-министр страны, подорвала доверие инвесторов, а потери в финансовых показателях ограничили рост акций ресурсных компаний. Индекс S&P ASX 200 потерял -0.3%. В Южной Корее фондовый индекс Kospi за ночь вырос на 0.4%, несмотря на то, что новые тарифы США и Китая оказали давление на рынок.
В Китае фондовые рынки закрылись ростом, поскольку инвесторы в основном не обращали внимания на новые тарифы США и Китая, которые ознаменовали последнюю эскалацию торговой войны между двумя крупнейшими экономиками мира. Индекс Shanghai Composite закрылся ростом на 0.4%, тогда как индекс голубых фишек страны прибавил +0.3%.
В Европе региональные биржи торгуются немного выше в условиях спокойной торговли, при этом торговая напряженность и смешанные показатели европейского PMI (см. ниже) ограничивают рост.
Запасы США будут открыты в «черном» (+ 0.1%).
Индексы: Stoxx600 0.2% на 385.1, FTSE 0.3% на 7591, DAX +0.1% на 12391, CAC-40 +0.3% на 5435, IBEX-35 +0.4% на 9617, FTSE MIB +0.1% на 20714, SMI +0.2 % по фьючерсу на 9066 S&P 500 +0.1%.
2. Нефть падает из-за тарифов
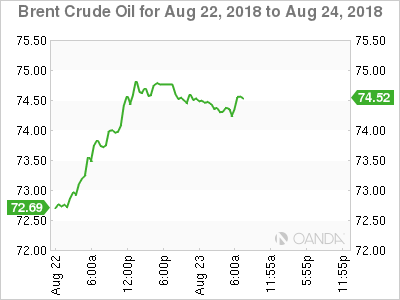
Цены на нефть упали, поскольку торговый спор между США и Китаем перевешивает бычье влияние сокращения запасов сырой нефти в США.
Нефть марки Brent подешевела на -30 центов за баррель до +74.48 доллара, а нефть марки Light - на -10 центов до +67.76 доллара.
Примечание. Торговый спор между двумя крупнейшими экономиками мира сегодня углубился после введения еще одних тарифов +25% на товары друг друга на сумму +16 миллиардов долларов.
Оптимистичными для сырой нефти стали вчерашние данные EIA, которые показали, что коммерческие запасы сырой нефти в США упали на -5.8 млн баррелей за неделю до 17 августа до +408.36 млн баррелей.
В преддверии открытия торгов в США цены на золото находятся под давлением, упав со вчерашнего недельного максимума, поскольку усиление китайско-американской торговой войны с очередным раундом тарифов и ожидания повышения процентных ставок поддерживают доллар. Спотовое золото подешевело на -0.6% до +1,188.16 доллара за унцию. Фьючерсы на американское золото снижаются на -0.7% до +$1,194.80.
3. Суверенная доходность снижается
Спрэд Tsy-Bund составляет +247 б.п. – самый узкий за два месяца, поскольку экономика еврозоны и инфляция демонстрируют признаки улучшения, а рынок сомневается в том, как долго продлится экономическая мощь США. Сегодня в еврозоне нет предложения, а доходность 10-летних облигаций торгуется на уровне +0.35%, что на -1 б.п. ниже. Доходность других облигаций еврозоны практически не изменилась, за исключением итальянских облигаций – доходность 10-летних BTP снизилась на -4 б.п. до +3.026%.
В других странах доходность 10-летних казначейских облигаций США снизилась на -1 б.п. до +2.81%, что является самым низким показателем за более чем три месяца. В Великобритании доходность 10-летних облигаций упала на -1 б.п. до +1.272%.
4. Доллар нашел поддержку
Доллар США за ночь немного укрепился, прервав шестидневную полосу неудач, чему способствовали вчерашние протоколы ФРС, которые сигнализировали о предстоящем очередном повышении ставок. Обеспокоенность рынка по поводу торговых переговоров между Китаем и США снова стала насущной проблемой сейчас, когда США ввели еще один раунд тарифов.
Пара EUR/USD (1.1565 евро) снизилась на -0.2% под давлением смешанных данных по индексу деловой активности в производственном секторе Европы.
Пара GBP/USD (1.2868 фунта стерлингов) немного слабее, поскольку переговоры по Брекситу продолжаются, а пара AUD/USD вернулась ниже психологической отметки 0.73 австралийского доллара на уровне 0.7294 австралийского доллара после того, как Австралия закрыла работу парламента до 10 сентября из-за кризиса политического руководства. Маловероятно, что премьер-министр Тернбулл будет оспаривать еще одно голосование за лидерство.
Среди крупнейших валютных потерь за ночь оказался южноафриканский рэнд ($14.2920), который упал после того, как твит президента США Дональда Трампа вызвал спекуляции о возможных санкциях против страны.
5. Сигнал стабильного роста индекса деловой активности в Европе
Данные оперативного опроса PMI сегодня утром показали, что экономика еврозоны продолжала расти в этом месяце, хотя темпы роста остаются одними из самых слабых за последние 18 месяцев, в то время как ожидания компаний относительно будущего роста упали до самого низкого уровня почти за два года. годы.
Композитный PMI еврозоны IHS Markit (производство и услуги) немного повысился с 54.3 в июле до 54.4 в августе.
Если копнуть глубже, то рост сигнализирует о незначительном ускорении роста производства в течение месяца. Тем не менее, рост производства стал третьим по величине с января 2017 года. Рост новых заказов немного увеличился, но стал третьим по величине с декабря 2016 года. Особенно вялые показатели наблюдались в обрабатывающей промышленности, где новые экспортные заказы зарегистрировали наименьший месячный прирост два года.
Хотя темпы роста в обрабатывающей промышленности и сфере услуг немного улучшились, они оставались одними из самых слабых за последние 18 месяцев.




 Signal2forex.com - лучшие форекс роботы и сигналы


