
По мере приближения лета к концу будет еще одна туманная неделя экономических данных в ближайшие семь дней. Таким образом, наибольший вес будет зависеть от цифр инфляции PCE из США, показателей ВВП из Канады и австралийских квартальных данных о капитальных расходах, чтобы сохранить рынки живыми, не допуская, конечно, каких-либо новых событий на фронте или на переговорах в Brexit. Другие заметные релизы будут включать оценки инфляции в еврозоне, китайские производственные PMI и второе чтение роста ВВП США во втором квартале.
Австралийские капитальные затраты
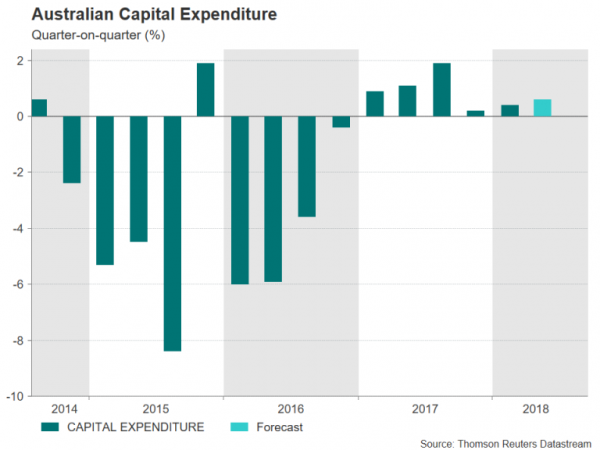
После квартальных данных за прошлую неделю инвесторы получат еще один шанс оценить силу австралийской экономики за три месяца до июня с выпуском квартальных данных о капитальных расходах в четверг. Показатель для строительных работ превзошел ожидания в широких масштабах, а на следующей неделе здоровые показатели расходов на бизнес укажут на еще один твердый квартал роста ВВП после прочного первого квартала. Предполагается, что капитальные затраты составят 0.6% квартал к кварталу, опередив оценки ВВП Q2, запланированные на сентябрь 5. Между тем, трейдеры должны дополнительно следить за июльскими цифрами в отношении утверждений о строительстве, а также в четверг, а также данные по кредитам частного сектора в пятницу.
Австралийский доллар может оказаться в строю для значительного повышения по сравнению с более высокими, чем ожидалось, капвложениями, которые уже собрались на этой неделе после того, как после исчезновения крупной политической неопределенности после отставки премьер-министра Малкольма Тернбулла и его замены министром финансов , Скотт Моррисон.
Еще один риск для австралийца на следующей неделе - официальные выпуски PMI в Китае. Производственные и непроизводственные PMI должны быть представлены в пятницу. Ожидается, что PMI обрабатывающей промышленности снизится с 51.2 до 51.0 в августе, что означало бы шестимесячный минимум. Валюта Австралии рассматривается как жидкий прокси-агент для китайских торгов, так как Китай является крупнейшим экспортным пунктом Австралии. Любое свидетельство того, что китайско-американская торговая война начнет наносить ущерб деловой активности в Китае, скорее всего, будет отрицательным для австралийца.
Японское промышленное производство подтолкнет в июле
Экономика Японии выросла во втором квартале по сравнению с ожидаемым 1.9% в годовом исчислении, отскочив от первого квартала. Тем не менее, когда сохраняются высокие темпы роста торговли, рост может снова охладиться в третьем квартале, а объем промышленного производства резко снизится в июне, а в июле экспорт замедлится. Ожидается, что промышленное производство опубликует небольшой отскок в июле, увеличившись на 0.2% в месяц по предварительной оценке. Отрицательный отпечаток мог бы повлиять на иену, поскольку в ближайшее время Банк Японии может выйти из своей программы массовых стимулов. Другие данные, хотя более вероятно, подчеркнут яркие пятна в экономике Японии. Розничные продажи в четверг и уровень безработицы в пятницу, как в июле, будут оцениваться, чтобы оценить силу внутреннего спроса. Из недавних обнадеживающих признаков следует, что ужесточение рынка труда, наконец, начинает поднять японскую зарплату, что, в свою очередь, увеличивает расходы домашних хозяйств.
Бизнес-настроения и индекс CPI для европейской ориентации
В третьем квартале, который сейчас идет полным ходом, мало что свидетельствует о том, что экономика еврозоны восстанавливает мощный импульс, который она имела в 2017, хотя замедление, наблюдавшееся в первой половине этого года, должно было быть временным. Хотя недавние индикаторы свидетельствуют о некотором улучшении роста еврозоны в Q3, новые риски, в основном торговый протекционизм, по-прежнему будут влиять на региональную деловую уверенность в ближайшие месяцы. Комбинированный PMI в еврозоне, опубликованный на этой неделе, показал лишь незначительное восстановление экономической активности в августе. Барометр делового климата Ifo в Германии, который должен состояться в понедельник, и мера экономических настроений Еврокомиссии в четверг не ожидается, будут писать другую картину. Ожидается, что индекс делового климата Ifo достигнет 101.9 в августе, тогда как индекс экономических настроений, как ожидается, немного снизится до 112.0. Однако неутешительный рост не стал слишком затягивать цены, поскольку индекс потребительских цен в блоке в июле достиг 5½-годового максимума 2.1%. Ожидается, что он останется неизменным в августе, когда будет выпущен в пятницу.
Ожидая значительного поворота в экономике еврозоны, любые положительные сюрпризы в данных могут поддержать евро, помогая ему оправиться от 14-месячного минимума на прошлой неделе в $ 1.1300.
По каналу, предположения о направлении переговоров Brexit, вероятно, останутся основным драйвером для фунта стерлингов, поскольку в Великобритании не будет выпусков крупных данных. Однако комментарии губернатора Банка Англии Марка Карни могут перенести фунт, когда он засвидетельствует отчет о инфляции Банка перед парламентским комитетом во вторник.
Инфляция инфляции в США для снижения курса повышения курса ФРС
На следующей неделе будет выпущено несколько ключевых выпусков из Соединенных Штатов, начиная с внимательно наблюдаемого индекса потребительского доверия Conference Board во вторник. Ожидается, что индекс пропустит 126.5 в августе с 127.4 в июле, приблизившись к 18-годичному максимуму 130.0, установленному в феврале. В среду ожидается продажа жилья на июль, но большая привлекательность в этот день станет второй оценкой роста ВВП во втором квартале. Предварительная печать показала годовой показатель 4.1% - самый высокий показатель с Q3 2014. Во второй публикации ожидается скромная пересмотренная версия 4.0%. Большая отрицательная ревизия, в частности, ниже 4%, может подорвать часть бычьего восприятия для экономики США.
Тем не менее, любой возможный удар по доллару США от пересмотра в сторону понижения, вероятно, будет недолгим, поскольку ожидается, что отчет о расходах на личное потребление (ПКЭ) в четверг продемонстрирует всплеск предпочтительной меры инфляции ФРС. В отчете за прошлый месяц были внесены значительные изменения в данные прошлых лет, что свидетельствует о том, что основной индекс цен на ПКП достигло цели 2% ФРС раньше, чем предполагалось, в марте, прежде чем перейти на 1.9%, где он удерживался в течение последних трех месяцев. В июле прогнозируется, что он достигнет 2.0%, что, в случае подтверждения, укрепит ожидания еще одного увеличения ставки ФРС на оставшуюся часть 2018. Наряду с показателями инфляции PCE также появляются последние месячные цифры о личных доходах и расходах.
Наконец, в пятницу, PMI в Чикаго на август следует наблюдать вместе с окончательным чтением потребительского настроения Мичиганским университетом, а также за август.
Данные канадского ВВП могут закрепить сентябрьское повышение ставок для BoC
В то время как большинство инвесторов убеждены в том, что Банком Канады в 2018 будет по меньшей мере еще один рост ставок, сроки все еще открыты для обсуждения. Шансы на сентябрьское движение в настоящее время составляют около 40% (увеличившись до 90% за октябрь). Если входящие данные удивят потенциал роста, повышение ставок уже на сентябрьском собрании 5 может стать более вероятным, давая канадскому доллару подъем. Первая возможность для позитивных данных - это показатели ВВП в четверг во втором квартале. По прогнозам, в течение трех месяцев между апрелем и июнем экономика Канады будет увеличиваться на годовой процент 2.3%. Учитывая недавний прогресс оптимистичных экономических показателей, рост ВВП более вероятен, чем промах. Кроме того, стоит отметить, что на следующей неделе мониторинг Канады будет составлять июльские цены производителей, запланированные на пятницу.




 Signal2forex.com - лучшие форекс роботы и сигналы


