
Обзор США
Рост остается на фоне незначительного перегрева
- На этой неделе данные инфляции заняли центральное место. CPI и PPI оказались немного ниже ожиданий, и инфляционные ожидания остаются на якоре. Цены на импорт также упали больше, чем ожидалось в течение месяца.
- Индекс оптимизма малого бизнеса NFIB вырос до рекордно высокого уровня в августе, поднявшись на 0.9 до 108.8.
- Розничные продажи выросли меньше, чем ожидалось, в августе, увеличившись всего на 0.1% в целом. Однако данные за предыдущий месяц были пересмотрены выше, и потребительские расходы остаются стабильными по сравнению с нашим прогнозом на третий квартал.
Рост в США продолжает расти
Экономические отчеты прошлой недели в значительной степени приблизились к ожиданиям и предполагают, что рост реального ВВП в третьем квартале приблизится к нашим ожиданиям относительно устойчивого годового уровня 3.1%. Большая часть ключевых экономических данных пришлась на конец недели. Данные о розничных продажах были немного светлее, и они выросли всего на 0.1%, но данные за предыдущий месяц были пересмотрены выше, а основной показатель розничных продаж по-прежнему вырос на 7.8% за последние 3 месяцев (верхняя диаграмма).
Следите за продажами одежды и универмагов, которые упали в 1.7% и 1.0% соответственно в августе. Продажи от школы до школы были, как правило, хорошим прогнозом продаж курортного сезона, и слабость здесь несколько удивительна. Однако эти категории, как известно, нестабильны, и календарные эффекты могут приводить к широким колебаниям от месяца к месяцу. Похоже, что большинство из последних сокращений связано с дисконтированием. Цены на одежду упали в 1.6% в августе, их наибольшее ежемесячное падение с января 1949.
Промышленное производство в августе выросло на 0.4%, что было немного лучше, чем ожидалось. Большая часть роста приходится на отскок в сборках автомобилей и коммунальных услуг. В августе мощность транспортного средства подскочила в 4.0% после падения 1.4% предыдущего месяца. За исключением автомобилей и деталей, объем производства в августе не изменился, после роста на 0.5% в предыдущем месяце. Утилитарный выход подскочил в 1.2% в августе, при этом электрические утилиты регистрировали все увеличение, отражающее более теплые температуры и повышенное использование кондиционера.
Данные об инфляции в значительной степени оказались ниже ожиданий. Заголовок ИЦП упал на 0.1% в августе, оставаясь неизменным в июле. Ежегодное изменение в конечной серии заявок упало как на общую, так и на основную основу, снизившись до 2.8% и 2.3% соответственно. Хотя из данных ИЦП трудно сделать слишком много выводов, представляется, что инфляционное давление гремит или, возможно, даже немного отступает, вероятно, из-за некоторого замедления в глобальных экономических условиях. Повышение цен также уменьшилось на промежуточном уровне, и старый метод измерения ИЦП, который гораздо более тесно связан с промышленным спросом, демонстрирует ослабление как основного, так и основного инфляционного давления.
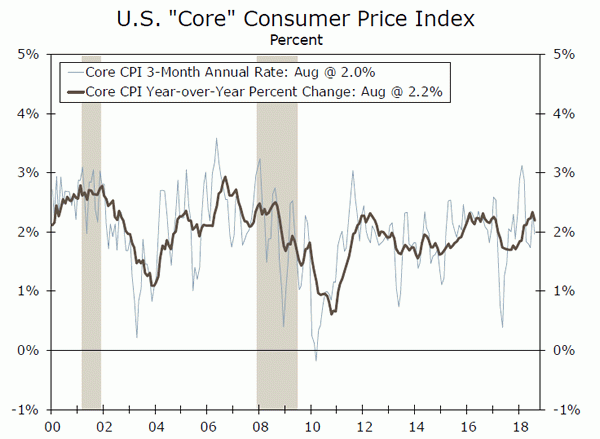
Как основные, так и основные показатели CPI оказались ниже ожиданий, соответственно увеличившись на 0.2% и 0.1% в августе. Годовые показатели в обоих случаях слегка ослабли, а общий индекс потребительских цен снизился до 2.7% с 2.9% процентов месяцем ранее, а основной доход от 2.2% в годовом исчислении вырос за год с 2.4% в июле. Меньший рост базового индекса потребительских цен был во многом обусловлен ранее упомянутым снижением цен на одежду. Учитывая отсутствие недавнего приоритета для такого падения, это выглядит более структурным, чем циклическим, и его смягчающее влияние на заголовок и основные данные ИПЦ вряд ли повлияют на график ФРС по повышению процентных ставок.
Индекс оптимизма малого бизнеса Национальной федерации независимого бизнеса (NFIB) поднялся до нового рекордного максимума в августе (нижний график). Владельцы бизнеса продолжают выражать большой оптимизм в отношении экономики и своего бизнеса, что добавляет небольшой риск роста прогнозов для фиксированных инвестиций и занятости в бизнесе.
Перспективы США
Начало жилья • Среда
В июле жилье немного увеличилось. Количество новых единиц, начатых в течение месяца, выросло на 0.9% до 1.168-миллионного темпа, а также ощутимого, но ощутимого усиления. Как односемейные, так и многосемейные начинаются с ростом 0.9% и 0.7% соответственно. В то время как июльские чтения пришли к ожиданию, то общее количество запусков в настоящий момент запущено на 6.2% по сравнению с прошлым годом на год.
Несмотря на то, что новые запуски немного отстают от ожиданий, строители продолжают сообщать о сильном покупательском спросе. Рост расходов на оплату труда и материальных затрат в этом году стал основным препятствием для жилищного строительства, в результате чего проекты были отложены или отменены полностью, поскольку они больше не карандашом. Однако во второй половине года цены на материалы, как правило, ниже, что должно позволить перезапустить некоторые из застопоренных проектов. Наши ожидания в отношении нового жилого здания были недавно уменьшены из-за такого увеличения стоимости, но мы все еще ожидаем, что в ближайшие месяцы начнется тенденция к росту нового жилья.
Предыдущая: 1,168K Wells Fargo: 1,221K Консенсус: 1,231K (SAAR)
Существующие продажи на дому • Четверг
Существующие продажи жилья упали в июле. Перепродажа домов для одиноких семей и кондоминиумов и кооперативов упали на 0.7% до 5.34-миллионного темпа в течение месяца, и теперь они на 1.5% ниже уровня прошлого года. Исключая кондо-перепродажи, существующие дома для одной семьи немного улучшились и только зарегистрировали снижение 0.2%. Отсутствие инвентаря ведет к росту цен на жилье и сдерживанию продаж. Общий объем инвентаризации снизился на 0.5% в течение месяца, в то время как месячный запас домов на рынке продолжался в течение 4.3 месяцев.
Существующие продажи жилья остаются на низком уровне, а доступность становится все более актуальной. В прошлом году ставки ипотечного кредитования повысились, и продолжающийся низкий уровень запасов на рынке привел к росту цен на жилье, значительно опередив рост доходов. Тем не менее, признаки продолжают указывать на то, что экономический рост остается солидным, возглавляемым осенью, что должно позволить существующим продажам жилья занять прежние темпы.
Предыдущая: 5.34M Wells Fargo: 5.39M Consensus: 5.38M (SAAR)
Ведущий индекс • Четверг
Ведущий экономический индекс (LEI) в июле увеличил 0.6%, что свидетельствует о том, что экономический рост должен оставаться стабильным во второй половине 2018. Ежемесячный прирост следует за ростом 0.5% в июне и теперь увеличился на 5.5% на шестимесячной основе в годовом исчислении. Улучшение июля было также полным, так как каждый из основных компонентов способствовал увеличению точки 0.7 в индексе заголовка. Крупнейшим вкладчиком стали первоначальные заявки на пособие по безработице, в результате чего были добавлены очки 0.15. Между тем, отработанные часы работы имели наименьший эффект и оставались нейтральными по отношению к общему индексу.
В августе несколько компонентов индекса продолжали оставаться твердыми. Первоначальные заявки на пособие по безработице упали до новых минимумов, в то время как новые заказы ISM показали существенный выигрыш. Мы ожидаем, что LEI продолжит продвигаться вперед и укажет на экономику, поддерживающую сильный импульс на протяжении второй половины года.
Предыдущий: 0.6% Wells Fargo: 0.5% Консенсус: 0.5% (месяц за месяцем)
Глобальный обзор
ЕЦБ лимитирует цены без изменений, EM остается в фокусе
- На этой неделе было объявлено о выпуске нескольких заявлений центрального банка, в том числе Европейского центрального банка (ЕЦБ), которые оставили политику неизменной. Мы ищем ЕЦБ для поддержания медленного подхода к устранению размещения политики, поскольку инфляционное давление остается приглушенным.
- Экономические данные, опубликованные в Китае на этой неделе, показали устойчивый рост розничной и прочной промышленной активности, поскольку центральный банк этой страны делает паузу вдоль пути сокращения доли заемных средств.
- Центральный банк Турции заметно повысил процентные ставки 625 bps до 24%, что выше консенсус-прогнозов, в попытке обуздать бушующую инфляцию и быстрое обесценивание турецкой лиры.
ЕЦБ лимитирует цены без изменений, EM остается в фокусе
Это была напряженная неделя на международной арене с несколькими сообщениями центрального банка и сообщениями о выпуске данных. В еврозоне Европейский центральный банк (ЕЦБ) оставил политику без изменений (см. Диаграмму на первой странице) и подтвердил свой план по сокращению закупок активов до € 15 млрд. В месяц в октябре, прежде чем завершать свою программу покупки облигаций в конце 2018. Тем не менее, он также подтвердил, что эта временная шкала по-прежнему зависит от поступающих данных в предстоящие месяцы.
Решение этой недели в значительной степени подтверждает наше мнение о том, что ЕЦБ примет медленный и устойчивый подход к свертыванию размещения политики. ЕЦБ сигнализировал, что он должен сначала прекратить покупку активов, прежде чем повышать процентные ставки, и мы не видим его первого повышения ставок до осени 2019. На сопровождающей пресс-конференции президент ЕЦБ Драги отметил, что, хотя инфляция в настоящее время остается приглушенной, инфляционное давление подпитывается. Действительно, данные, опубликованные на этой неделе, показали, что рост заработной платы достиг 2.2% в годовом исчислении в Q2, по сравнению с 2.1% в Q1 (верхняя диаграмма). В то время как базовая инфляция остается застревающей вокруг 1%, пикап Q2 в качестве компенсации является положительным сигналом для растущего ценового давления в будущем, поскольку рост заработной платы поднимается.
Тем не менее, ЕЦБ также немного снизил свои экономические прогнозы для 2018 и 2019, при этом президент Драги привел несколько более слабый вклад в рост ВВП от внешнего спроса. Хотя экономическая экспансия, как правило, остается солидной, на переднем крае остается напряженность в торговле. Президент Драги процитировал рост протекционизма как риск для его перспективы, что также может повлиять на рост экспорта в ближайшие кварталы.
Переходя к развивающимся рынкам (EM), китайские данные, опубликованные на этой неделе, показали, что экономические условия в целом оставались стабильными в августе. Рост розничных продаж вырос до 9% по сравнению с аналогичным периодом прошлого года, а рост промышленного производства также был более сильным (средний график). Народный банк Китая (PBoC) приостановил процесс сокращения доли заемных средств в последние месяцы, сократив соотношение резервных требований к коммерческим банкам в попытке вливать большую ликвидность на рынок. Даже при немного более мягких ежегодных расходах на фиксированные инвестиции есть несколько перспективных признаков более сильных перспектив роста экономики. Продолжающаяся напряженность в торговле остается областью для наблюдения, поскольку администрация Трампа продолжает обсуждать введение дополнительных тарифов на различные китайские товары в ближайшие недели.
В других странах Европы Турция оставалась в центре внимания: ее центральный банк повысил процентные ставки 625 до 24%, что было выше рыночных оценок. Турция недавно захватила заголовки на фоне опасений о конъюнктуре финансового рынка, поскольку турецкая лира в этом году снизилась почти на 40% по отношению к доллару. Участники рынка по-прежнему обеспокоены высоким дефицитом счета текущих операций Турции, а инфляция также резко выросла до 18% в августе (нижний график). Хотя лира остается под давлением, она восстановилась вокруг 4% по отношению к доллару после объявления центрального банка. Учитывая необузданную инфляцию и нисходящую спираль лиры, в ближайшие месяцы центральный банк может повысить ставки.
Глобальная перспектива
Британский индекс потребительских цен • среда
Инфляция в Соединенном Королевстве была на нисходящем тренде после превышения 3% после референдума Brexit в 2016, поскольку резкое падение фунта вызвало резкое падение цен. В августе индекс потребительских цен вырос на 2.5%, а основной индекс потребительских цен остался ниже 2%. Данные о розничных продажах для Великобритании также будут опубликованы на следующей неделе и должны дать дополнительную информацию о перспективах для сектора потребителей. Рост розничных продаж вырос в последние месяцы, поскольку ценовое давление ослабло, после того, как продажи замедлились в конце 2017.
В то время как инфляция начала возвращаться на Землю, а розничные продажи подтвердились, экономический рост в Великобритании остался вялым, при этом реальный рост ВВП увеличился на 1.5% в годовом исчислении в Q2. Учитывая медленный экономический рост и продолжающиеся переговоры Brexit, мы ищем Банк Англии (BoE), чтобы оставаться в ожидании в ближайшие кварталы, пока эти проблемы не исчезнут.
Предыдущий: 2.5% Wells Fargo: 2.4% Консенсус: 2.4% (месяц за месяцем)
Решение Банка Японии • Среда
На своем июльском совещании Банк Японии (Boj) скорректировал политику, слегка расширив свой диапазон допустимости доходности государственных облигаций 10-года и изменив некоторые требования к депозитам в коммерческих банках. Несмотря на эти незначительные коррективы в политике, BoJ остается прочно на приемлемой территории. На своем последнем заседании Бой также представил на своем последнем заседании гоночные предварительные рекомендации, в которых говорится, что процентные ставки будут оставаться на низком уровне в течение длительного периода времени.
Данные, опубликованные с июля, показали, что рост ВВП в Японии восстановился в Q2 после падения на отрицательную территорию в Q1, однако инфляция остается ниже 1%. Учитывая приведенные данные о инфляции и изменения политики, уже внесенные на ее июльскую встречу, мы ищем, чтобы BoJ осталась в силе на следующей неделе. В других объявлениях центрального банка, которые планируется опубликовать, ожидается, что Швейцарский национальный банк сохранит политику стабильно, в то время как консенсус ожидает, что Центральный банк Норвегии повысит ставку депозита до 0.75%.
Предыдущее: -0.10% Wells Fargo: -0.10%
Индексы еврозоны • Пятница
После отображения смешанных результатов в августе рынки будут внимательно следить за предварительным сентябрьским выпуском индексов менеджеров по закупкам в еврозоне (PMI) на следующей неделе. В августе производственный PMI пропустил консенсус-прогнозы и немного снизился до 54.6 процентов, а PMI услуг вырос до 54.4. Услуги представляют собой значительную долю экономики еврозоны, поэтому всплеск в прошлом месяце может стать позитивным сигналом для укрепления общего экономического роста, если эта тенденция сохранится в ближайшие месяцы.
В настоящее время приглушенный рост ВВП в еврозоне в этом году подтвердил продолжающуюся акцентирующую монетарную политику ЕЦБ. ЕЦБ сообщил, что он должен сначала завершить свою программу присоединения в конце этого года до повышения ставок, и мы не будем искать повышение ставок до осени 2019. В то же время разработчики политики, вероятно, будут внимательно следить за выпуском PMI на следующей неделе, чтобы узнать о возможном повышении экономического роста.
Предыдущий: 54.6 (производство), 54.4 (Services) Consensus: 54.4 (производство), 54.4 (Services)
Точка зрения
Процентная ставка
Bostic: проблемы с тарифами и капитальные затраты
В четверг президент Федерального резервного банка Атланты Рашель Бостич представил Совету Миссисипи по оценке влияния международной торговли на инвестиционные планы фирм. Его адрес служит еще одним примером продолжающейся дискуссии по тарифам, которая продолжает привлекать внимание политиков и рынков.
С примерно 28% ВВП США, связанным с международной торговлей товарами и услугами, Бостич утверждает, что внешнеторговые связи сложны и непрозрачны. Поскольку фирмы продолжают полагаться на глобальную цепочку поставок, проблема интерпретации широкого значения тарифов на экономику США только усиливается при попытке учитывать ожидания фирм.
Бостик указывает на исследование неопределенности бизнеса, которое пытается оценить ожидания компании относительно их капиталовложений, продаж, занятости и затрат. Одна пятая опрошенных фирм заявила, что переоценивает свои планы капвложений в июле из-за проблем, связанных с тарифами, тогда как только 6% сообщили о фактическом сокращении расходов.
Однако, как подчеркивает Бостик, «есть причины для беспокойства ... 30% фирм-производителей сообщают, что они переоценивают свои планы капитальных расходов из-за проблем с тарифами, а производство сильно капиталоемкое» (верхняя диаграмма), а «12% от компании сообщают, что они разместили ранее запланированные капитальные затраты ». Поскольку напряженность в торговле только возрастает, существуют возможности для постоянной неопределенности в расходах на капиталовложения.
Однако, глядя на последний отчет ISM, можно предположить иное. В многочисленных сообщениях о тарифах в августовском отчете ISM было зафиксировано множество упоминаний о тарифах, но с общим укреплением индекса до его наивысшего показателя за 14 года торговля не показала, что лишилась активности (средняя диаграмма). Несмотря на то, что индекс текущих производств ISM опубликовал твердую прибыль в августе, инвестиционные планы говорят больше о ожиданиях фирм, чем о текущих условиях. В то время как напряженность в торговле еще не проявилась в жестких данных, мы ожидаем, что инвестиционные расходы уменьшатся в Q3 благодаря устойчивым темпам расходов, наблюдавшимся в первой половине года (нижний график).
Анализ кредитного рынка
Кредитные рынки и реальная экономика
С завтрашнего дня, посвященного десятой годовщине подачи заявления банкротством братьев Леман Браун 11, возобновилось размышление о причинах и последствиях Великой рецессии. Бывший председатель ФРС Бен Бернанке добавил свой голос к разговору на этой неделе с документом, в котором изучались механизмы, с помощью которых финансовый кризис привел к такому серьезному экономическому сокращению. Он обсуждает две основные основы понимания пути рецессии: тот, в котором крах цен на жилье привел к серьезному сокращению расходов домашних хозяйств, а другой, в котором огромные потери на секьюритизированных товарных рынках вызвали более широкую финансовую панику и «кредит хруст».
Бернанке утверждает, что факторы, связанные с «кредитным кризисом», лучше способны объяснить такое широкое экономическое сокращение, как факторы, связанные с сокращением заемных средств в домашних хозяйствах и крахом потребительских расходов. Однако он явно признает, что эти два объяснения не являются взаимоисключающими; Очевидно, что финансовое здоровье домашних хозяйств и сила кредитных рынков связаны между собой. Вывод об относительной важности этих двух объяснений выходит за рамки этой колонки, но Бернанке делает другой, возможно более важный вывод - необходимость уделения большего внимания динамике кредитного рынка в макроэкономике. Действительно, поскольку это расширение приближается к самому длинному на рекордном уровне, и некоторые дисбалансы начинают строить, важно следить за кредитными рынками для понимания реальной экономики.
Тема недели
Ценность в добродетели: эффективное инвестирование и экономика
Хотя целью инвестирования является максимизация прибыли, распределение капитала также формирует корпоративное поведение, и это имеет последствия для экономики. Капитал, который развертывается с учетом факторов, выходящих за рамки финансовой отдачи, как вклад в положительную разницу в мире, известен как инвестиционный эффект. Этот тип инвестиций также признается как инвестиционный вклад в социально ответственное инвестирование (SRI) или ESG, который конкретно относится к фирмам, которые демонстрируют приверженность значениям окружающей среды, социального и государственного управления (верхняя диаграмма).
Хотя верно, что не каждый инвестор будет стремиться использовать стоимость нефинансовой отдачи от инвестиций, даже участники финансово мотивированного рынка не захотят упускать из виду тот факт, что эта быстрорастущая категория инвестиций захватывает примерно 20 центов каждого инвестированного доллара (нижний график). Тот факт, что эта категория приобретает тягу и захватывает потоки активов, свидетельствует о том, что она будет влиять на корпоративные решения, и это будет иметь последствия для экономики.
Нынешний экономический ландшафт является неотразимым фоном для того, чтобы проявить себя в результате воздействия инвестиционного инвестирования. В нашем недавнем докладе рассматривается, как ценности ESG могут формировать корпоративное поведение, и что это означает для трех областей экономики: рынок труда, потребительские расходы и цены.
Рынок труда так же напряжен, как и в течение десятилетий, и растет давление заработной платы, что дает предприятиям возможность лучше согласовать свои приоритеты с тем, что сегодняшние рабочие ценят, чтобы привлечь лучших и все более пугающих талантов. Между тем, растущее предпочтение потребителей к покупкам на основе ценностей позволяет предприятиям изменять то, что предлагается на рынке. Органические и справедливые варианты торговли в продуктовом магазине растут значительно быстрее, чем обычные продукты питания, в то время как корпорации, которые уделяют первоочередное внимание не только прибыли, набирают долю на рынке. Эти компании не только дифференцируются, но и не нуждаются в прибыли; потребители все чаще готовы платить за товары и услуги от компаний, которые более привержены принципам охраны окружающей среды, социального положения и управления.




 Signal2forex.com - лучшие форекс роботы и сигналы


