
Банк Японии (BoJ) объявит о своем политическом решении в ходе азиатской сессии в среду, когда инвесторы не предрекают никаких изменений в структуре свободной политики Банка после некоторых корректировок на предыдущем собрании. Вместо этого фокус на рынке может быть в основном связан с тем, как чиновники воспринимают эскалацию глобальной торговой напряженности и в какой степени это может повлиять на Японию. Осторожно звучащий тон в политическом заявлении может оказаться несколько отрицательным для йены.
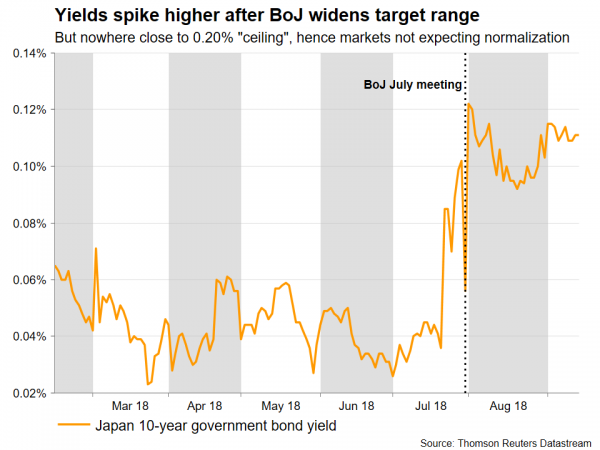
Стебельность сужения или улучшение устойчивости системы QQE с контролем доходности? Это была дискуссия, которая бушевала на рынках, поскольку BoJ изменил свою политику на последней встрече в июле. Объяснить - в соответствии с его нынешними рамками, BoJ пообещал сохранить доходность более долгосрочных японских правительственных облигаций (JGB), зафиксированных «вокруг 0%» в попытке стимулировать заимствования и инвестиции в Японии. До июльского сбора каждый раз, когда доходность 10-года JGB пыталась пересечь 0.10%, BoJ вмешался в рынок, купив как можно больше облигаций, чтобы оттолкнуть доходность.
Затем, в июле, политики объявили, что позволят доходности колебаться в более широком диапазоне, вдвое большем, чем раньше, косвенно повысив «потолок» доходности 10-летних облигаций до 0.20%. Хотя Банк назвал эти изменения более устойчивыми в своей программе смягчения, некоторые утверждают, что они фактически равносильны «скрытому ужесточению», поскольку теперь Банку Японии необходимо покупать меньше облигаций для поддержания своей целевой доходности. Однако, похоже, большинство инвесторов не разделяют эту точку зрения. Если бы это действительно было воспринято как шаг к нормализации, можно было бы ожидать увидеть соответствующую реакцию рынка, а именно резкий скачок доходности Японии и укрепление иены на ожиданиях более высоких процентных ставок в будущем. Ни того, ни другого не произошло, поскольку иена привлекает только заявки на получение убежища, а 10-летняя доходность остается далеко от «потолка» в 0.20%, что говорит о том, что рынки все еще считают, что до любой нормализации Банка Японии еще далеко.
Это понятно, если судить по японским экономическим данным, которые продолжают расти. Хотя некоторые недавние выпуски, в том числе рост ВВП для Q2, были удивлены потенциалом роста, а рынок труда оставался стабильным, они не смогли проявить сильного инфляционного давления. Годовые заголовки и основные ставки CPI в июле увеличились соответственно на 0.9% и 0.8%, оставаясь намного ниже целевого показателя 2.0% BoJ и оказывая небольшое давление на чиновников, чтобы реально рассмотреть вопрос о нормализации.
Следовательно, с недавними событиями, не имеющими существенного значения, чтобы оправдать какие-либо изменения в политике или наступательных инструкциях, особенно после недавних трюков, рынки, скорее всего, будут сосредоточены главным образом на тоне сопровождающего заявления, чтобы оценить, как BoJ может продолжить движение вперед. В частности, инвесторы могут быть заинтересованы в том, чтобы увидеть, как политики видят риски, исходящие из торгового ряда Америки, с Китаем, как ожидается, повлияют ли такие неопределенности на перспективы роста в Японии и если да, то в какой степени. В дополнение к этому, недавние сообщения в средствах массовой информации показывают, что Япония может стать следующей мишенью для торгового радара Трампа.
В целом, объединяя все еще спокойный прогноз инфляции с торговыми рисками, бросающими тень на экономику, основанную на экспорте, разработчики политики в Боге, вероятно, имеют больше стимулов поддерживать довольно осторожную позицию. Губернатор Курода мог бы подчеркнуть приверженность к тому, чтобы ставки «были очень низкими», неявно подтверждая, что нынешняя политическая основа останется на месте в течение длительного периода. На полях такой сигнал может оказаться отрицательным для йены. Когда BoJ удерживает японскую доходность, зафиксированную вокруг 0%, в то время как другие центральные банки, такие как ФРС, повышают ставки, разница между процентными ставками между Японией и остальным миром постепенно расширяется, что делает иену менее привлекательной относительно валют, таких как доллар.
В случае осторожного уклона доллар / иена может подняться выше и бросить вызов зоне 112.65, отмеченной минимумом внутреннего колебания 19 июля. Если быкам удастся пробиться выше этого уровня, то дальнейшее продвижение может встретить сопротивление около девяти- максимум за месяц 113.16. Напротив, если Банк Японии в целом окажется оптимистичным, преуменьшая торговые риски, пара может снизиться. Ближайшая поддержка может прийти к 111.75, зоне, которая недавно ограничила два ралли. Прорыв вниз может привести к тестированию 200-периодной скользящей средней на 4-часовом графике на уровне 111.11, прежде чем станет очевидным минимум 7 сентября 110.37.
Заглянув в прошлое, японская политика также может быть в центре внимания на этой неделе, так как в четверг правящая партия ЛДП премьер-министра Абэ проведет гонку лидерства. Он, как ожидается, сохранит свою позицию, и если это так, это может также оказаться (слегка) отрицательным для йены, учитывая, что Абэ рассматривается в качестве основного сторонника ослабленной денежно-кредитной политики. Напомним, что «агрессивная денежно-кредитная политика» является одной из трех стрел в Abenomics, флагманской стратегии PM по борьбе с дефляцией.
Наконец, в пятницу нация увидит выпуск обновленных показателей инфляции за август. Хотя иена обычно не очень хорошо реагирует на экономические данные, учитывая, что они имеют решающее значение для Банка Японии, они могут привлечь некоторое внимание в качестве ведущей оценки того, будет ли нормализация политики на карточках в ближайшее время или нет.




 Signal2forex.com - лучшие форекс роботы и сигналы


