
Обзор США
Неустойчивые финансовые рынки, но твердые экономические данные
- На этой неделе было опубликовано множество экономических данных США, и большая часть из них написала позитивную картину текущего состояния экономики США.
- Предполагаемая мера инфляции ФРС была справедливой в сентябре, и потребительское доверие в очередной раз достигло нового максимума в октябре.
- Рост заработной платы и зарплаты также достигли максимума в Q3 по данным индекса стоимости занятости. Усиление рынка труда продолжалось в Q4, а работодатели добавили рабочие места 250,000 в октябре.
Неустойчивые финансовые рынки, но твердые экономические данные
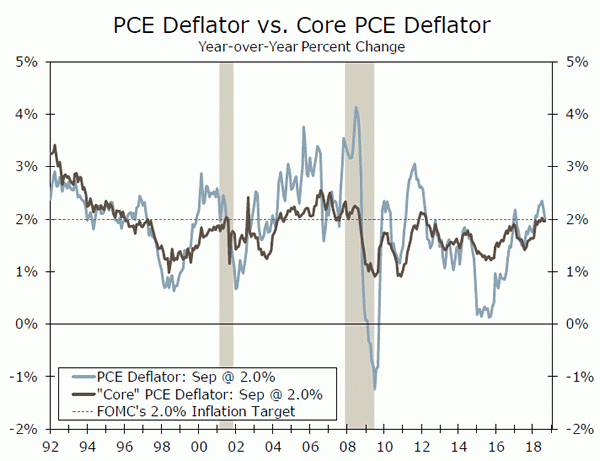
На этой неделе было опубликовано множество экономических данных США, и большая часть из них написала позитивную картину текущего состояния экономики США. Личные расходы в сентябре выросли на 0.4%, что соответствует высоким темпам потребления, о которых сообщалось в выпуске V3 на прошлой неделе. Расходы были вызваны ростом цен на товары длительного пользования, что, по крайней мере частично, было вызвано спросом на замену после урагана Флоренция. Возможно, более интересными были данные по инфляции, которые содержались в отчете о личных доходах. Предпочтительный показатель инфляции ФРС, дефлятор PCE, попал прямо на цель 2.0% ФРС как для заголовка, так и для «основной» меры (см. Диаграмму на первой странице). С инфляцией по-прежнему прямо стоит цель, мы считаем, что ФРС остается на уровне, чтобы повысить ставки на декабрьском совещании.
Усиление дела для дополнительных повышения ставок в ФРС стало еще одним высоким показателем индекса потребительского доверия, который ударил 137.9 в октябре (верхний график). Индекс теперь только на семь пунктов ниже максимума alltime, достигнутого в январе 2000 на пике технологического пузыря. Поощряюще, выигрыш был обусловлен увеличением как текущей ситуации, так и ожидаемой составляющей. Потребители были более оптимистичны в отношении доступности вакансий и ожиданий в отношении доходов в соответствии с постоянно растущим рынком труда.
Напряженность рынка труда также была очевидна в выпуске индекса стоимости занятости на этой неделе. В третьем квартале цены на рабочую силу продолжали расти, при этом ECI увеличился немного быстрее, чем ожидалось в 0.8%. За последний год ECI вырос на 2.8% против 2.5% на этот раз в прошлом году. Затраты на компенсацию росли быстрее в Q3 из-за перегрузки в компоненте заработной платы. За квартал зарплаты увеличились на 0.9%, а за прошлый год зарплата в частном секторе выросла на 3.1%, что является самым сильным темпом расширения. Несмотря на то, что он медленно растет, рост заработной платы в Соединенных Штатах явно находится на восходящем тренде (средний график) в соответствии с тем, что можно ожидать от ослабления на рынке труда.
Одной из областей слабости на этой неделе было более мягкое, чем ожидалось, чтение индекса ISM. В октябре упали как производственные, так и новые заказы, как и компонент занятости. В 57.7 индекс по-прежнему сигнализирует о том, что рост производства в факториальном секторе остается твердым, но индекс снизился ниже как его шести-, так и 12-месячных скользящих средних. Сильная долларовая и торговая напряженность, вероятно, компенсируют некоторый импульс, обеспечиваемый здоровой внутренней экономикой.
Наконец, в октябре рост занятости составил 250,000 200,000 человек, что превзошло и без того высокие ожидания увеличения числа рабочих мест на 3.0 2009 человек. Средняя почасовая оплата также увеличилась за месяц и превысила 25% в годовом исчислении впервые с 54 года. Рост рабочих мест был широким, с сильным ростом в производстве, образовании и здравоохранении, а также в сфере досуга и гостеприимства. Сквозь ежемесячный шум ужесточение рынка труда очевидно по ряду показателей. Коэффициент занятости населения в наиболее зрелом возрасте, который измеряет процент занятого населения США в возрасте от XNUMX до XNUMX лет, продолжает расти по тренду и приближается к пику, достигнутому в предыдущем цикле (нижняя диаграмма).
Перспективы США
ISM Non-Manufacturing • Понедельник
В сентябре активность в экономике оставалась стабильной, о чем свидетельствует индекс непроизводственного ISM. Индекс, включающий в себя сектор услуг, а также строительную и горнодобывающую промышленность, взлетел до 21-годового максимума в сентябре 61.6.
В то время как отчет о ВВП на прошлой неделе показал твердую динамику в конце четвертого квартала, мы не будем удивлены, увидев, что индекс непроизводственного ISM возвращает часть своего недавнего выигрыша. Торговые проблемы начинают просачиваться за пределы производственного сектора, а другие показатели сектора услуг, включая PMI Markit, Richmond Fed и Dallas Fed Services, умерли от нескольких месяцев назад. По нашим оценкам, индекс непроизводственной деятельности ISM в октябре упал до 59.8, что по-прежнему будет соответствовать активности, расширяющейся на сплошной клип в основной массе экономики.
Предыдущая: 61.6 Wells Fargo: 59.8 Consensus: 59.0
Решение FOMC • Четверг
Предыдущее заседание FOMC привело к широкомасштабному росту ставок в четверть квартала, а также к пересмотру ожиданий ФРС по росту ВВП. Оценочные прогнозы, представленные комитетом в течение ближайших нескольких лет, практически не изменились и предположили, что, несмотря на то, что описание политики было «аккомодативным», краткосрочный путь политики не изменился.
В среду заседание не будет включать пресс-конференцию (последняя, поскольку Председатель проведет один за каждой встречей в следующем году). Еще одна сильная четверть роста и рост рабочих мест должны поддерживать оптимистичный тон заявления. Мы не удивились бы, если бы увидели недавнюю волатильность на финансовых рынках, но члены комитета, похоже, не беспокоились о недавних шагах. Поэтому мы не ожидаем, что ФРС сообщит о любых изменениях в текущем пути политики, и мы ожидаем, что FOMC оставит ставки без изменений, прежде чем снова поехать в декабре.
Предыдущее: 2.00-2.25% Wells Fargo: 2.00-2.25% Консенсус: 2.00-2.25%
Индекс цен производителей • Пятница
В прошлом месяце цены производителей выросли впервые с июня. Прирост 0.2% полностью зависел от сектора услуг, тогда как цены на продукты питания и энергоносители снизились. В годовом исчислении индекс цен производителей снизился до 2.6%, но основная тенденция остается твердой. Исключая продовольственные, энергетические и торговые услуги (измеренные по марже, а не по ценам), наш предпочтительный показатель основного ИЦП остался неизменным на уровне 2.9%.
Цены производителей, вероятно, выросли еще на 0.2% в октябре. Этого должно быть достаточно, чтобы повысить годовую ставку до 2.5%. В последние месяцы расходы на добавленную стоимость продолжали расти, что указывало на дальнейшее ценовое давление. Доля производителей, сообщающих о более высоких затратах на добавленную стоимость, остается повышенной, а стоимость промежуточных услуг и товаров по-прежнему выше над готовыми товарами и услугами.
Предыдущий: 0.2% Wells Fargo: 0.2% Консенсус: 0.3% (месяц за месяцем)
Глобальный обзор
Глобальные торговые проблемы в фокусе
- Глобальные опасения в отношении торговли вновь появились после того, как президент США Дональд Трамп пригрозил ввести тарифы на оставшуюся часть китайских товаров, если предстоящие переговоры с президентом Китая Си в конце ноября не приведут к благоприятной торговой сделке. Китайские PMI упали больше, чем ожидалось, добавив к опасениям относительно более резкого замедления экономического роста в Китае.
- В других событиях Банк Англии и Банк Японии придерживались монетарной политики, как и ожидалось. Между тем, по данным фронт, ВВП в еврозоне Q3 рос самыми медленными темпами с 2014, в то время как показатели роста в Мексике указывали на текущую экономическую мощь.
Глобальные торговые проблемы в фокусе
На этой неделе рынки вернули свое внимание на события мировой торговли после заявления президента США Трампа о том, что он объявит тарифы на оставшуюся часть китайских товаров в начале декабря, если переговоры между Трампом и президентом Китая Си не приведут к благоприятной торговой сделке. Это заявление просто представляет собой последнюю эскалацию американской риторики вокруг возможных дальнейших торговых мер против Китая. Действительно, США уже ввели тарифы на $ 250 млрд китайских товаров, при этом тариф 10% на $ 200 млрд. Из этих товаров увеличился до 25% к концу года, если сделка не будет достигнута до этого. Продолжающийся торговый конфликт представляет собой значительный риск снижения китайской экономики, а дополнительные тарифы США могут стимулировать дальнейшие меры поддержки политики от китайских монетарных и налоговых органов. На этой неделе выпуски китайских PMI добавили обеспокоенность вокруг замедляющейся экономики, поскольку индекс PMI в обрабатывающей промышленности упал до 50.2 в октябре, что является самым низким уровнем после 2016, хотя PMI услуг оставался на территории расширения на 53.9 (верхний график).
В других политических событиях встречи с крупными развитыми центральными банками рынка на этой неделе были довольно беспрецедентными. Банк Японии не изменил свою позицию в области денежно-кредитной политики и подтвердил свою приверженность высокоактивной денежно-кредитной политике. Между тем, Банк Англии также придерживался своей политики стабильно, но отметил рост избыточного спроса и построение внутреннего ценового давления, сигнализируя об увеличении стимулов для дальнейшего повышения ставок. Тем не менее, мы не ожидаем, что BoE снова поднимет ставки, пока не станет более ясным в отношении ситуации с Brexit, в частности, может ли ЕС и Великобритания заключить сделку до крайнего срока марта 2019.
Что касается данных, то цифры европейского ВВП, как правило, разочаровывают. Экономика еврозоны в целом выросла лишь на 10.2% на последовательной основе в Q2, в то время как темпы роста в годовом исчислении замедлились до 1.7%, что было самым низким с 2014. Глядя на развал страны, большая часть слабости, по-видимому, была вызвана стагнацией в итальянской экономике, где темпы роста ВВП в годовом исчислении снизились до 0.8% в Q3 (средний график). Эти показатели итальянского ВВП могут усложнить толчок итальянским правительством дополнительных финансовых стимулов, поскольку его уже критиковали за чрезмерно оптимистичные целевые показатели роста (прирост номинального ВВП в 1.5%). Однако мы сомневаемся, что эти показатели роста достаточно слабы, чтобы сорвать планы Европейского центрального банка (ЕЦБ) о прекращении программы покупки облигаций в декабре, в то время как сроки и темпы повышения ставок ЕЦБ, вероятно, будут зависеть от эволюции ВВП и инфляции в еврозоне цифры идут вперед.
Между тем, показатели экономического роста в Мексике для Q3 были достаточно прочными, так как реальный ВВП вырос на 0.9% на последовательной основе, а темпы роста в годовом исчислении выросли до 2.6% (нижний график). Рост был довольно широко основан на разных секторах экономики, причем услуги, в частности, демонстрировали силу. Тем не менее, несмотря на сильные экономические данные на этой неделе, финансовые рынки Мексики продемонстрировали негативную волатильность, поскольку входящий президент Андреса Руффа Лопес Обрадор (AMLO) пообещал отменить строительство нового аэропорта в Мехико, что вызвало обеспокоенность вокруг иностранного инвестиционного климата в рамках входящей администрации AMLO ,
Глобальная перспектива
Торговый баланс Китая • Четверг
В этом году китайская экономика находится в центре глобальной экономической направленности в условиях продолжающейся торговой напряженности с Соединенными Штатами. Торговые показатели Китая представляют особый интерес, поскольку США ввели тарифы на общую сумму $ 250 млрд., Или примерно половину, всего импорта из Китая. Трудно точно определить влияние этих тарифов на китайскую торговлю, но не было существенных признаков замедления общего роста экспорта Китая.
Фактически, если что-либо, рост экспорта в последние месяцы увеличился, возможно, отражение китайских экспортеров, стремящихся опередить возможные дальнейшие тарифы от администрации США. Таким образом, важно будет следить за этими цифрами в ближайшие месяцы, чтобы узнать, есть ли продолжение пикапа или возобновление замедления.
Предыдущая: $ 31.7B
Индекс потребительских цен Мексики • Четверг
Инфляция в Мексике в последние годы была немного роллерской, что в значительной степени отражает значительную волатильность стоимости мексиканского песо по отношению к доллару США. Слабость Peso в 2016 и 2017 привела к резкому увеличению инфляции CPI, но рост цен впоследствии замедлился в начале этого года, поскольку песо несколько стабилизировалось. Однако в последние месяцы инфляция повысилась, отчасти обусловленная более высокими ценами на нефть (базовая инфляция ИПЦ была относительно стабильной).
Устойчивость в инфляции индекса потребительских цен, скорее всего, будет способствовать осторожной позиции центрального банка Мексики, которая с начала 475 увеличила совокупную ставку 2015 с 2019 и не дала никаких сигналов о намерении снизить процентные ставки в ближайшее время. Фактически, на своем последнем заседании, политики выступили с яростным тоном, предлагая, чтобы ставки могли расти еще больше. На наш взгляд, центральный банк Мексики не может снижать ставки до 5.0, и, скорее всего, он примет более конкретные признаки того, что инфляция отступает, чтобы центральный банк рассмотрел это. Предыдущее: XNUMX%
Консенсус: 4.9% (по сравнению с предыдущим годом)
ВВП Великобритании • пятница
Экономический рост в Великобритании, как правило, превзойден в 2018, при этом реальный ВВП вырос всего на 1.2% в годовом исчислении в Q2. Если будет реализован наш годовой прогноз роста ВВП Великобритании 1.2%, это будет самый слабый годовой темп роста ВВП Великобритании с 2009.
Более пристальный взгляд на данные о деятельности показывает несколько расходящихся выступлений между различными секторами экономики Великобритании. Потребители из Великобритании получили выгоду от роста заработной платы и снижения инфляции, а рост розничных продаж вырос за последние месяцы. Между тем, есть признаки слабости в бизнес-секторе, при этом темпы роста производства снижаются. С неопределенностью Brexit, которая, вероятно, сохранится в ближайшие месяцы, трудно представить значительный отскок в британской инвестиционной деятельности. Мы ожидаем, что реальный ВВП увеличится на 0.5% на последовательной основе в Q3, что соответствует темпам роста 1.4% в годовом исчислении.
Предыдущее: 1.2% Wells Fargo: 1.4% Консенсус: 1.5% (по сравнению с предыдущим годом)
Точка зрения
Процентная ставка
Немного меньше неопределенности
На этой неделе финансовые рынки обернулись, так как некоторые из проблем, потусторонних, прояснились. Распродажа фондового рынка в октябре, похоже, уходит корнями в убеждение ФРС в том, что чрезвычайно важная денежно-кредитная политика, введенная в действие после финансового кризиса и болезненно медленного восстановления, больше не нужна. План ФРС состоит в том, чтобы постепенно вернуть ставку федеральных средств в нейтральную или немного выше, если это необходимо для того, чтобы нарушить динамику экономики.
Несмотря на более жаркую риторику ФРС, дело о том, что ФРС движется более агрессивно, чем путь, намеченный в его сюжетном участке, не очень силен. Инфляция была медленной, чтобы материализоваться (верхняя диаграмма), а разовые колебания цен от торговой напряженности вряд ли приведут к самоподдерживающейся спирали заработной платы.
Заработная плата также медленно восстанавливалась. Последние средние данные о почасовой зарплате показывают, что заработная плата увеличилась на 3.1% за последний год, причем наибольший прирост с 2009 (средний график). Скачок отражает только рост 0.2% в октябре и слабые цифры прошлого года. Тем не менее увеличение заработной платы в диапазоне 3% -3.5% было бы неплохое, и это было бы частично компенсировано ростом производительности, который вырос с шагом 2.5%, поскольку были приняты налоговые льготы, но только 1.3% за последние четыре квартала. Если вы разделите разницу, производительность окажется равной половине увеличения заработной платы, что должно привести к инфляции вблизи целевой позиции ФРС 2%.
Тенденции в торговле также могут быть дезакалированы. Мы давно ощущаем, что тарифы используются в качестве инструмента для переговоров, и некоторые выборы будут достигнуты после ноябрьских выборов. Обе стороны почувствовали, что их позиция будет усилена среднесрочными результатами. Разделенный Конгресс создаст немного более политический театр в США, но не будет угрожать подорвать прогресс, достигнутый за счет сокращения налогов и обременительных правил, позволяя росту США продолжать свой недавний более сильный путь.
Долгосрочные ставки снизились на этой неделе, даже когда финансовые рынки усилились. Мы видим, что процентные ставки продолжают постепенно повышаться (нижний график), так как растет уверенность в том, что экономический рост в США, вероятно, останется значительно выше 2%, тогда как инфляция останется близкой к целевому показателю FNN 2%.
Анализ кредитного рынка
Получил Junk?
В предыдущих докладах мы подчеркнули, что отношение долга к ВВП нефинансового корпоративного сектора достигло рекордного уровня. Кроме того, растущая часть корпоративного долга является краткосрочной, что повышает восприимчивость балансов к увеличению процентных ставок. Но как насчет кредитного рейтинга этого долга? Стремясь воспользоваться исторически низкими спредами за последнее десятилетие, корпорации выпустили огромные суммы долга с более низким рейтингом. Согласно данным Bloomberg Barclays Index, корпоративный долг, рейтинг BBB - самый низкий рейтинг инвестиционного класса (IG), утроился с 2008 до почти $ 2.5 триллионов, а теперь составляет 49% от общей суммы долга IG, рекордной доли. Таким образом, значительная часть непогашенной задолженности - это одно снижение кредитного рейтинга от «нежелательного» статуса, что увеличило бы затраты на корпоративное заимствование и ухудшило способность фирм переносить свои обязательства, поскольку инвесторы требуют более высокой доходности для увеличения кредитного риска.
Хотя мы не слишком обеспокоены финансовым здоровьем американских корпораций, мы видим три фактора дальнейшего ухудшения финансового риска в области финансового риска, связанного с финансовым здоровьем, поскольку ФРС идет вперед с увеличением ставок, увеличением прибыли и экзогенными потрясениями для финансовой системы или настроений инвесторов. По мере того, как кредитный цикл возрастает, темпы роста ставок и нормы прибыли снижаются, кредитоспособность будет подвергаться более пристальному анализу. Действительно, кредитные спрэды росли большую часть этого года, и выпуск упал. Широко распространенные рейтинги понижают потенциал, способный ускорить это ухудшение и представляют собой риск, который стоит контролировать.
Тема недели
Проверка мандата ФРС
Мандат ФРС в проведении денежно-кредитной политики состоит из: максимальной устойчивой занятости, стабильных цен и умеренных долгосрочных процентных ставок.
Практически любая мера рынка труда находится на уровне «полной занятости» или очень близка к ней. Уровень безработицы составляет 3.7%, продолжающиеся заявки на пособие по безработице приходились на самый низкий уровень за последние 45 лет на этой неделе, и самая большая проблема, упомянутая предприятия не имеют достаточного количества работников на выбор. Итак, каковы последствия для политики ФРС?
В то время как ФРС анализирует многие показатели при проведении своей политики, точная мера естественного уровня безработицы или самый низкий уровень безработицы может идти при сохранении стабильной инфляции, будет способствовать поддержанию ее мандата. Мы разработали техническую методологию оценки естественной нормы, которую мы называем «u-оптимальной».
Мы оцениваем, что u-optim в настоящее время стоит на 4.1%, что немного превышает уровень безработицы Q3 в 3.8%. Но, поскольку точная оценка естественной скорости напрямую не наблюдается, нужно рассматривать ее как диапазон (верхний график). Этот оценочный диапазон имеет последствия для ФРС.
Поскольку фактический уровень безработицы (3.7%) находится в пределах нашего предполагаемого диапазона (3.6% -4.6%), ФРС, вероятно, может продолжать повышать ставки постепенно. Если бы это было ниже нашего диапазона, то ФРС может сочтет необходимым предпринять более агрессивные темпы повышения ставок. Зачем?
Как показано на нижнем графике, снижение спада на рынке труда (черная линия) или сужение между u-оптимальным и фактическим уровнем безработицы исторически было связано с ростом инфляции заработной платы (синяя линия). Хотя в последние годы рост заработной платы за последние годы значительно возрос, она по-прежнему не соответствует темпам, которые преобладали на этом этапе предыдущих циклов. Таким образом, существует риск того, что ограниченный спад на рынке труда может привести к дальнейшему ускорению роста заработной платы в будущем, что может привести к тому, что инфляция заметно превысит целевой показатель ФРС 2%.




 Signal2forex.com - лучшие форекс роботы и сигналы


