
Основные моменты:
- Торговая напряженность между США и Китаем остается высокой, и мы продолжаем идти к мартовскому крайнему сроку 1st для соглашения до угрожающего США расширения тарифных мер (и, вероятно, ответа Китая).
- Соблазнительно рассматривать эту напряженность как возможность для канадских фирм расширить свои экспортные продажи и восстановить долю рынка как в США, так и в Китае. Многие клиенты задавали вопросы в этом направлении.
- Реальность менее позитивна. Отраслевые рубцы в виде утраченной доли рынка и снижения емкости предполагают незначительный краткосрочный потенциал роста. В настоящее время в Канаде, как правило, нет подходящих заменителей или экспортных мощностей в ключевых областях торговли.
- Есть несколько ярких пятен. Есть ранние свидетельства того, что временное соглашение с Европейским союзом ускорило торговлю. Транстихоокеанское партнерство также вступило в силу в конце 2018, создав возможности на ряде крупных и быстро растущих рынков.
- Более того, все еще здоровая экономика США предвещает умеренный рост экспорта, который, как мы ожидаем, будет сопровождаться инвестициями в наращивание мощностей.
- В конечном счете, нет никакой серебряной пули для ускорения торговли, с повышением конкурентоспособности, поиском новых рынков и снижением барьеров, которые по-прежнему являются лучшим рецептом для долгосрочного успеха.
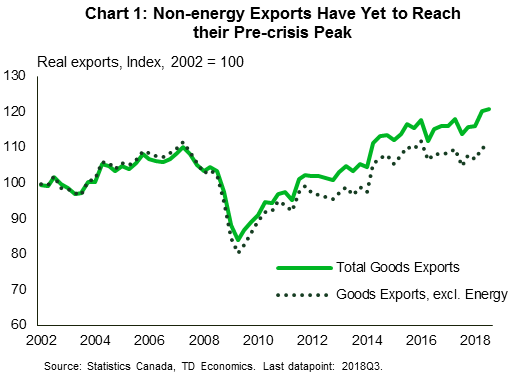
Канада по-прежнему сталкивается с препятствиями как на внутреннем, так и на международном уровне, но в то же время в последнее время она добилась некоторых «побед», когда речь заходит о международных торговых соглашениях. Соглашение между Канадой и Мексикой (CUSMA), возможно, не изменит правила игры, и политика США предполагает, что может пройти некоторое время, прежде чем оно вступит в силу. Но его ожидаемая ратификация, тем не менее, обеспечивает некоторую столь необходимую уверенность канадским экспортерам. Возможно, в центре внимания CUSMA была потеряна годовщина в сентябре этого года Всеобъемлющего экономического и торгового соглашения (CETA), которое вступило в силу и открыло торговлю с одним из крупнейших в мире экономических блоков. А Всеобъемлющее и прогрессивное соглашение о транстихоокеанском партнерстве (CP-TPP) недавно вступило в силу, и шесть из одиннадцати подписавших ратифицировали соглашение. Преимущества новых торговых соглашений обычно приносят плоды. До сих пор наблюдается обнадеживающий рост экспорта в страны, отличные от США, хотя важность США означает, что мы достигли небольшого общего прогресса, когда речь идет о неэнергетическом экспорте; объемы торгов остаются ниже докризисных пиков (график 1).
Что касается ближайших перспектив экспорта, то все внимание остается на США и Китае, которые по-прежнему ссорятся из-за своих торговых отношений. Президент Трамп неоднократно угрожал ввести тарифы на весь спектр импорта США из Китая (в настоящее время тарифы облагаются торговлей примерно в 200 миллиардов долларов США). На момент написания, «сроком» заключения соглашения до введения дополнительных тарифов является март 1st, 2019, который не оставляет много места для переговоров. Был достигнут определенный прогресс в переговорах со следующим раундом обсуждений, намеченным на январь 30th. Но если в конечном итоге переговоры пойдут в тупик, и США продолжат повышать тарифы, Китай, несомненно, отреагирует повышенными тарифными и нетарифными торговыми барьерами.
С этим мечом, нависшим над мировой экономикой, нас спросили, каковы будут последствия такого исхода для Канады. Очевидно, что канадский экспорт в целом ощутил бы существенные побочные эффекты, если бы ухудшающаяся торговая война еще больше повлияла на настроения мировой торговли и финансового рынка. Тем не менее, возникает еще один вопрос: могут ли канадские экспортеры извлечь выгоду из падения спроса на рынке США (Китая) на более дорогие китайские (США) товары?
Этот анализ показывает, что ответ на этот вопрос в лучшем случае не ограничен или ограничен. Во-первых, канадские торговые потоки и модели производства развивались по совершенно другим направлениям, чем в США и Китае, что мало что говорит о замене продуктов. Канадские фирмы потеряли значительную долю рынка США в категориях, в которых доминирует Китай. В Китае, за пределами энергетических продуктов, та же самая история верна. Во-вторых, производство в Канаде прошло длительный период адаптации, при этом основной капитал и занятость значительно ниже докризисных средних показателей. Это оставляет фирмам, работающим на или близких к мощности, мало места для быстрого расширения производства (диаграмма 2). Это отсутствие «ускоряющих» мощностей, вероятно, связано с ростом Китая в импорте США, что сокращает долю рынка Канады (Диаграмма 3). Наконец, хотя экспорт услуг был и должен оставаться областью более высокого роста для канадской экономики, нет оснований ожидать ускорения. В отличие от товаров, проникновение Китая на рынок было более скромным, ограничивало потенциал роста, и канадские фирмы будут продолжать сталкиваться с фирмами в странах с низкими издержками, такими как Индия, которая в последние годы быстро завоевала долю рынка. В этом ключе, с небольшими компенсирующими преимуществами, дальнейшая эскалация торговой войны между США и Канадой представляет собой только обратную сторону экономики Канады.
Что еще приятнее, мы по-прежнему видим хорошую вероятность того, что дальнейшее повышение тарифов будет предотвращено, а в последнем прогнозе TD Economics по-прежнему виден солидный путь для экспорта на фоне продолжающейся экспансии США. Вывод из этого отчета не в том, чтобы подчеркнуть негативные риски, а скорее в недостатках.
Канада не всегда замена
По крайней мере, пока, несмотря на введение американских тарифов на китайские товары, возможности канадского замещения экспорта на рынке США оказались ограниченными. Это связано с тем, что уже введенные тарифы произошли наряду с девальвацией китайской валюты, что позволило сохранить конкурентоспособность цен в Китае. Таким образом, потенциал Канады заполнить любой экспортный пробел, который будет создан в будущем, будет в значительной степени зависеть от будущего направления юаня. 1
В любом случае, взгляд в зеркало заднего вида подчеркивает потенциальные возможности, которые могут быть созданы из-за большого и растущего присутствия Китая на рынке США, но также подчеркивает проблемы, с которыми канадские экспортеры могут столкнуться при удовлетворении этого спроса. Становление Китая как мировой производственной державы было долгим процессом, но процесс ускорился, особенно после вступления Китая во Всемирную торговую организацию (ВТО) в конце 2001. Это влияние лучше всего иллюстрируется изменениями в китайских акциях товарных категорий США. Рассматривая основные категории 11, представляющие 80% импорта США в стоимостном выражении, Китай быстро увеличил свою долю на рынке США после 2002, увеличив долю более чем на 20 процентных пунктов в нескольких категориях (диаграмма 3).
В отличие от этого, несмотря на то, что растущий пирог означает, что экспортные продажи в Канаде во многих из этих категорий действительно выросли за это время, канадским фирмам не удалось захватить большую долю рынка во всех категориях 11. 2 Действительно, в то время как диаграмма 3 выделяет главные категории для импорт из Китая, доля Канады в общем импорте товаров США (включая энергию) снизилась на шесть процентных пунктов за тот же период. Недавняя динамика не предполагает каких-либо немедленных изменений в структуре акций / торговли. Конечно, есть еще история. Как отмечалось, в Канаде наблюдается значительный рост экспорта энергоносителей в США, и хотя поставки автомобилей и запчастей за последние пять лет практически не изменились, они по-прежнему составляют значительную долю в торговле между Канадой и США. В некоторых других областях экспорта, таких как сырье и обработанные продукты питания, а также основные металлы и другие промышленные ресурсы, Китай остается второстепенным игроком на рынке США, в то время как Канада имеет в целом растущий экспорт.
Меньшая емкость означает меньшую способность быстро удовлетворить спрос
Мягкие показатели производственных продаж имели логичный результат: снижение основного капитала отрасли. В конце концов, если вы продаете меньше чего-то из года в год, зачем тратить деньги на поддержание избыточных мощностей сверх того, что необходимо для реагирования на типичные колебания спроса. Результат этой логики можно увидеть в данных: общий запас капитала в обрабатывающей промышленности упал примерно на 15% с тех пор, как 2002 (диаграмма 4) .3 Неудивительно, что занятость в секторе последовала его примеру, более чем на 25% ниже уровня 2002, как из 2016.
Опять же, различия между определениями торговли США и классификацией производственных секторов усложняют сравнение между яблоками и яблоками, но динамика снова совпадает с динамикой торговли (Таблица 1). С 2002.4 реальные уровни основного капитала ключевых китайских категорий производителей продукции заметно ниже.
Это говорит о том, что «эффект знаменателя» помогает объяснить, почему загрузка производственных мощностей остается примерно на уровне докризисного уровня, несмотря на то, что тенденция продаж практически не изменилась. Даже при плоских продажах сокращение емкости (знаменатель в уравнении использования мощностей равен объему продаж, деленному на объем продаж) означает, что вы используете все больше и больше для удовлетворения спроса, что приводит к росту измеряемых показателей использования.
Чтобы было ясно, эта тенденция имеет серебряную подкладку в том, что в какой-то момент мощность будет растянута, что потребует дополнительных инвестиций. Это одна из ключевых причин, по которым TD Economics остается конструктивным в отношении перспектив канадских инвестиций в бизнес в ближайшие годы. Но инвестиции не включают ни копейки. Переход от решения «идти вперед» к действующей производственной линии или офису продаж может часто занимать четверти, если не годы. Это означает, что на практике, если фирмы не считают торговые конфликты длительными в течение многих лет, они вряд ли будут корректно корректировать производственные модели для реагирования.
Службы вряд ли будут спасителем
Является ли акцент на торговле товарами правильным подходом? Падающие данные в производственном секторе, показанные на диаграмме 3, вероятно, являются отражением меняющейся экономики Канады. Сфера услуг сейчас составляет более 70% от объема производства в Канаде, и рост экспорта услуг за последнее десятилетие опередил товары. 5 Как и в случае с товарами, осторожность снова оправдана, поскольку экспортеры услуг вряд ли увидят значительные возможности для роста.
Начнем с того, что Китай не столь значительный игрок на рынке импорта услуг США. Хотя китайские фирмы увеличили свою долю пирога примерно на процентный пункт за последние 15 годы, они по-прежнему составляют менее 4% импорта услуг США. Это может быть одной из причин того, что администрация США до сих пор уделяла основное внимание товарам. Помимо небольшого размера адресуемой доли на китайском рынке, Канада сталкивается с проблемами из других стран. Снижение доли канадского рынка (около 2.1 процентных пунктов с 2002, даже при том, что экспортная стоимость в долларах выросла более чем вдвое) в значительной степени является историей подъема Индии.
Тем не менее, даже здесь следует соблюдать осторожность. Что касается рынка США, канадские сервисы потеряли свою долю рынка после 2002, упав с 8.2% импорта услуг США до 6.1% в 2017, даже если стоимость экспорта в долларах более чем удвоилась. Экспорт индийских услуг в США вырос примерно с одной десятой размера Канады до почти 90% в стоимостном выражении, что привело к увеличению доли рынка в процентном выражении 4.4.
Вывод не все отрицательные; В конце концов, несмотря на эти события, экспорт канадских услуг все же сумел опередить товары. Данные об использовании мощностей в сфере услуг не всегда доступны, но модели занятости и другие имеющиеся данные свидетельствуют о том, что фирмы продолжали наращивать мощности, что указывает на дальнейший рост в будущем. Однако при отсутствии фундаментальных сдвигов в секторе, таких как новые / уникальные продукты, повышение конкурентоспособности затрат или другие изменения, бизнес, как обычно, выглядит наиболее вероятным даже в случае нарушения условий предоставления услуг в Китае. 6
Не только США; Есть ли возможности Китая?
Торговые конфликты - это улица с двусторонним движением; (отсутствие) возможностей для канадских фирм воспользоваться потенциальными перебоями в китайско-американских торговых потоках уже обсуждались, но возможно и другое направление. Быстрый рост китайской экономики должен, при прочих равных условиях, сделать ее привлекательным рынком для канадских экспортеров. 7 Действительно, канадский экспорт в Китай в целом опередил экспорт в Соединенные Штаты - в среднем рост 6% за последние пять лет по сравнению с примерно на 2% рост экспорта в США (хотя и с гораздо меньшей базы). Эта тенденция должна продолжиться с учетом различий в росте между двумя странами, даже в свете замедления Китая, и относительные движения валют также были благоприятными.
Может ли это быть еще более ускорено в случае усиления торговой напряженности? Ответ, скорее всего, нет. Подобно китайско-американским отношениям, экспорт США в Китай в основном идет по товарам и категориям, где Канаде потребуется предпринять значительные инвестиции для захвата доли рынка. Глядя на продукты, которые составляют 80% торговли, мы видим многие из тех же категорий, которые обсуждались в диаграмме 2, такие как электрические машины, пластмассовые изделия, оптическое / медицинское оборудование и т. Д. Даже такие области, которые явно перспективны, такие как самолеты (самая большая категория экспорта США в Китай), или автомобили, исчезают при дальнейшей проверке. Авиационная промышленность США производит более крупные широкофюзеляжные и дальнобойные продукты, тогда как Канада имеет тенденцию выпускать узкофюзеляжные, региональные и малые люксовые суда. Аналогичным образом, экспорт авто в Китай является значительным (около $ 1.4bn в 2017), но бледным по сравнению с США ($ 12bn). Большая часть (США) экспорта автомобилей в Китай, как правило, приходится на большие роскошные внедорожники в американском стиле. Опять же, учитывая то же качество и другие показатели, что и автомобильная промышленность Канады, в настоящее время мы просто не производим эти типы транспортных средств. , даже с учетом цен и воздействия на обменный курс.
Там, где возможности существуют, вероятно, будут места, в которых Канада пользуется растущим экспортом: сельскохозяйственная продукция, в частности рапс / рапс, древесина и изделия из древесины и аналогичные категории. У Канады есть естественное преимущество во многих из этих областей, и в некоторых случаях, таких как изделия из древесины, китайский рынок представляет собой привлекательное дополнение к давним американским направлениям. Если мы посмотрим дальше в будущее, энергия станет еще одним очевидным примером. Недавний всплеск обнадеживает, но узкие места остаются. Объемы экспорта энергоносителей в Китай (и в Азию в целом) в настоящее время ограничены отсутствием экспортных мощностей; в случае разрешения географические разницы в ценах делают канадскую энергетику привлекательным предложением для китайских импортеров.
Однако в ближайшей перспективе мы в конечном итоге окажемся в том же месте по отношению к Китаю, что и с Соединенными Штатами. Возможность увеличения доли рынка зависит от долгосрочных реинвестирования в ключевые отрасли, что может привести к длительным срокам до начала производства. Опять же, если не считать энергетического сектора, сложно представить себе многих, кто был бы готов пойти на этот риск, учитывая капризный характер международных торговых переговоров при нынешней администрации США.
Соя вряд ли станет большой историей для канадского сельского хозяйства
Сельское хозяйство получает значительное внимание из-за своей политической чувствительности, и поэтому заслуживает дополнительного обсуждения. Китай является одним из крупнейших покупателей соевых бобов в США, которые используются в качестве сырья для производства свинины и птицы. Тем не менее, в связи с тем, что теперь на китайский импорт сои из США наложены тарифы 25%, эти объемы резко упали, в результате чего у американских производителей были значительные непроданные запасы.
В Канаде имеется большой, надежный и высокопродуктивный сельскохозяйственный сектор, поэтому кажется логичным, что это может быть та область, где канадские фермеры могли бы естественным образом вмешаться, чтобы «восполнить этот пробел», особенно в связи с тем, что Канада, в отличие от других крупных производителей, делит вегетационный период с США, что означает, что наши поставки будут поступать на рынок примерно тогда, когда поставки в США будут соответствовать сезонности производства / спроса. Однако в краткосрочной перспективе это потребует изменения стратегии посадки: из примерно 28 миллионов гектаров сельскохозяйственных угодий в Канаде, предназначенных для выращивания зерновых и масличных культур в период вегетации 2018 / 19, только около 10%, или 2.6 миллионов гектаров, выделенных для сои (по сравнению с почти 36 миллионами гектаров выращивания сои в США).
Даже тогда Канада столкнется с другими конкурентами, такими как Бразилия (хотя и с другим вегетационным периодом), которые уже являются мировыми лидерами по производству сои и имеют серьезные торговые отношения с Китаем. Помимо этого, китайские власти предприняли шаги, чтобы уменьшить свою зависимость от соевых бобов, а также предприняли некоторые усилия по доброй воле в отношении США, включая покупку токенов для своего стратегического резерва. 9
Достаточно сказать, что мы не должны ожидать слишком многого от канадских производителей сои. Однако это не история упущенных возможностей. Другие культуры остаются привлекательными, и уже есть области роста для ряда канадских продуктов, таких как южноазиатский рынок для чечевицы и бобовых, а также китайский рынок для канолы / рапса. 10 Другая часть истории сои просто что здоровые рынки для существующих моделей производства также делают сою менее привлекательной.
Области роста подвергаются риску из-за геополитики
Так же как экспорт канадских товаров в Китай опередил другие регионы, так же как и экспорт канадских услуг. Во многом это можно отнести к туристическим услугам, то есть туризму. Количество посетителей Китая в Канаду увеличилось более чем в пять раз со времен 2002 (диаграмма 5). Увеличение расходов стало еще более значительным, составив более 1.5 млрд. Долл. США в 2016, последнем доступном году (диаграмма 6). В то время как размер этих цифр бледнеет по сравнению с общей торговлей Канады, они все еще являются источником (диверсифицированного) роста.
Последние события бросили тень на этот сектор. В частности, недавняя дипломатическая размолвка вызвала напряженность, в результате чего обе стороны, среди прочих действий, стали предупреждать граждан о поездках. Это выходит за рамки данного отчета, чтобы проникнуть в политику ситуации, но достаточно сказать, что дальнейшая эскалация напряженности в этом отношении будет явно негативной для этого сектора, наряду с другими, которые имеют значительный спрос со стороны Китая, такими как образование ,
Другие возможности представляют себя
Это не все плохие новости для Канады. Диверсификация торговли остается национальным приоритетом, и как прошлые, так и нынешние усилия правительства в этом отношении начинают приносить плоды. В конце 2017 в предварительном порядке вступило в силу Комплексное экономическое и торговое соглашение (CETA), и уже есть некоторые ранние свидетельства того, что канадцы видят выгоду от лучшего доступа к рынкам за рубежом и лучшей покупательной способности дома (диаграмма 7). Это наиболее отчетливо видно из данных об экспорте, где в последнее время заметно увеличился объем поставок в ЕС (диаграмма 8). Диаграмма также подтверждает, что даже в преддверии торговой напряженности Канада пользовалась высоким экспортным спросом из Китая, хотя и по другим категориям продуктов, чем в Соединенных Штатах.
Совсем недавно, декабрь 30 ознаменовал вступление в силу Транстихоокеанского партнерства (CP-TPP), которое уменьшает торговые барьеры с рядом быстрорастущих экономик в Тихоокеанском регионе и Южной Америке. 11 Как и в большинстве торговых соглашений, мы Не следует ожидать массовых изменений в одночасье, но были созданы условия для дальнейшего расширения и расширения канадской торговли. Самое главное, многосторонний характер соглашений означает, что ни один из членов не доминирует, что подразумевает предсказуемый фон для торговли, важный для долгосрочного бизнес-планирования.
Резюме
Идея о том, что канадские фирмы стремятся восполнить пробелы, возникшие в результате торговой напряженности между США и Китаем, является привлекательной, но, к сожалению, такой сценарий представляется маловероятным. Структура канадской экономики и экспортного сектора изменилась, вероятно, в результате роста Китая в глобальных цепочках поставок. Это означает, что у нас нет возможности быстро реагировать на торговые возможности. Более того, любой такой ответ, вероятно, будет приглушен, поскольку он будет представлять собой значительную «ставку» на долгосрочное изменение политики со стороны капризной администрации США.
Проще говоря, в торговых войнах нет победителей, и, как показали недавние события, в ближний бой могут втянуть даже посторонних. Однако это не все плохие новости, поскольку канадский экспорт продолжает демонстрировать признаки диверсификации, вероятно, благодаря CP-TPP. Условия в США остаются благоприятными, и в последнее время мы также наблюдаем хорошие показатели экспорта услуг. В конечном счете, без «легких решений» канадские фирмы и политики должны сосредоточиться на повышении своей конкурентоспособности, поиске новых рынков и снижении торговых барьеров.
Конец Примечания
- Экономическая теория предполагает, что относительные цены (то есть обменные курсы) должны перейти к компенсационным тарифам, однако это предполагает, что обменные курсы определяются рынком, что в настоящее время не относится к Китаю.
- Экспорт энергии, не показанный здесь, поскольку Китай действительно конкурирует в этой категории, является очевидным исключением.
- К сожалению, эти данные доступны только со значительной задержкой. Инвестиции в бизнес оправились от 2017 после двухлетнего спада, но вряд ли существенно повлияли на основной капитал.
- Примечательно, что эту тенденцию берут на заметку производители первичного металла, неметаллических минеральных продуктов и производители нефтепродуктов / угля. Это все области, которые в значительной степени защищены от конкуренции с Китаем на рынке США.
- За десять лет до 2017 экспорт реальных товаров вырос в среднем на 2.0%, в то время как экспорт услуг вырос на 2.6% в среднем. Однако экспорт услуг по-прежнему составляет менее 20% от общего объема экспорта.
- Есть еще один вид экспорта, о котором стоит упомянуть: продажи иностранных филиалов осуществляются в другой стране, но контролируемой Канадой фирмой. Эта категория в последнее время увеличилась в размере по сравнению с общим объемом экспорта товаров, но представляет собой изменение в нескольких важных аспектах, которые выходят за рамки настоящего отчета. На очень высоком уровне доход все же накапливается в конечном итоге для канадцев, но сроки и формы различаются, особенно в связи с тем, что производственная заработная плата и инвестиции происходят в иностранной юрисдикции.
- Конечно, не все так просто, учитывая закрытую природу китайской экономики, требования к совместным предприятиям / обмену технологиями и т. Д.
- Исключением является Toyota Motor Manufacturing Canada, которая производит роскошный внедорожник Lexus RX-серии. Тем не менее, этот автомобиль также производится на японском заводе, что может вызвать дополнительный спрос в случае дальнейшей торговой напряженности.
- Также были предприняты меры по снижению зависимости от соевых продуктов в китайских сельскохозяйственных цепочках поставок, в частности, внесены коррективы в белковые нормы для кормов для животных.
- Для более подробного анализа текущих условий и прогнозов по годам посадки см. «Сельское хозяйство и агропродовольственный сектор Канады» по основным полевым культурам.
- В частности, Австралия, Бруней, Чили, Япония, Малайзия, Мексика, Новая Зеландия, Перу, Сингапур и Вьетнам.
Для трейдеров: наши Портфолио форекс роботов Для автоматической торговли имеет низкий риск и стабильную прибыль. Вы можете попробовать проверить результаты нашего скачать форекс ea
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


