
Начало недели 4 March 2019
- Некоторые риски на следующей неделе и наблюдения по США.
- РБА: политическое решение, говорит губернатор Лоу.
- Австралия: ВВП, ВВП, разрешения на жилье, розничные продажи, торговый баланс.
- Новая Зеландия: строительные работы на месте.
- Китай: Национальный народный конгресс, торговый баланс.
- Европа: политическое решение ЕЦБ, оценка ВВП 3rd.
- США: заработная плата вне ферм, говорит председатель ФРС Пауэлл.
- Основные экономические и финансовые прогнозы.
Информация, содержащаяся в этом отчете, действует как на 1 March 2019.
Некоторые риски на следующей неделе и наблюдения за США
Совет резервного банка собирается на следующей неделе марта 5.
В феврале 21 Westpac объявил об изменении прогноза по ставке наличности.
После правильного прогнозирования неизменной политики с августа 2016 (несмотря на РБА; рынок и большинство экономистов прогнозируют повышение ставок) мы, наконец, изменили наш призыв к снижению базовых пунктов 25 в августе и еще одному снижению базовых пунктов 25 в ноябре.
Мы были бы очень удивлены, если бы Правление решило перейти на следующую неделю, но, учитывая наше изменение взгляда, должно признать, что по мере приближения к нашей августовской цели заседания будут становиться все более «живыми».
Причины нашего изменения зрения были подробно объяснены в примечании к февралю 21.
Отчет по ВВП за декабрьский квартал 2018, который печатается в марте 6, будет важен для прогноза по ставке. После того, как 3.1% сообщил о падении строительства (около 14% ВВП), мы дополнительно пересмотрели наш прогноз роста ВВП Q4 до 0.2%. Это будет следовать за сообщенным в настоящее время% 0.3 для Q3, подразумевая, что экономика потеряла значительный импульс во второй половине 2018. Этот прогноз основан на росте потребительских расходов на 0.3% в Q3 и наших оценочных% 0.5 в Q4. Риски для нашего представления о потреблении представляют собой существенные статистические изменения в Q3 и более сильный, чем ожидалось, рост Q4, несмотря на слабые розничные продажи и падение продаж автомобилей.
Взгляд на политику США и FOMC
В феврале 18 я вернулся из двухнедельной маркетинговой поездки в США, где я встретился с несколькими членами FOMC; управляющие реальными деньгами; хедж-фонды; и корпорации.
Одним из следствий этого визита стало решение пересмотреть наш прогноз по ставке федеральных фондов в 2019 с повышения в июне и сентябре до одного повышения, которое будет отложено до декабря.
Мы знали, что в ноябре председатель 28 (Экономический клуб Нью-Йорка) Пауэлл отметил: «Процентные ставки по-прежнему низкие по историческим меркам, и они остаются чуть ниже широкого диапазона оценок уровня, который будет нейтральным для экономики - то есть ни ускорение, ни замедление роста ».
Впоследствии, в декабре 15, он еще больше повысил ставку по федеральным фондам на базовые пункты 25.
С этим движением и ожиданием того, что экономика, вероятно, замедлится с темпов роста 3% в 2018 до темпов 2 – 2.5% в 2019, аппетит к повышению ставок со стороны Федерального резерва рассеивается на рынках.
Хотя считается, что потребитель будет продолжать поддерживать рост, другие, более циклические части экономики, как представляется, замедляются. К ним относятся бизнес-инвестиции; жилье и экспорт.
Даже экономисты, которые уверенно ожидали многократного повышения ставки Федеральной резервной системы еще в начале декабря, теперь отступили, ожидая «возможно» еще одного повышения в конце года.
Принято считать, что FOMC потребуется значительное время для обоснования более высоких ставок. Самая ранняя вероятная возможность будет в августе на конференции Джексон Хоул. Председатель также, вероятно, должен будет связать любые дальнейшие повышения с четкой риторикой вокруг экономики (то есть FOMC не повышал ставки, это была экономика США).
Сторонники подхода «нейтрального» сеттинга признают, что мера нейтрального слишком неточна, чтобы можно было оценить, что ставки находятся на уровне или выше нейтрального.
В 2018 было намного проще - показатели были явно ниже нейтральных; и экономика имела попутные ветра - фискальная политика; глобальный рост и легкие финансовые условия.
В 2019 ставки на 100 выше; стимулирующий эффект фискальной политики рассеивается, и если 2019 H2 истечет срок действия ряда программ расходов (в соответствии с действующим законодательством), фискальная политика станет препятствием. Кроме того, глобальный рост замедляется, а финансовые условия ужесточаются.
В то время как акции обычно имеют относительно низкий вес в индексах финансовых условий (около 5 – 10%), они более важны при оценке перспектив экономики - в качестве показателя риска и перспектив бизнеса на рост. В то время как рынок акций восстановил большую часть потерь в начале декабря, эта волатильность свидетельствует о некоторой осторожности.
«Нейтральный» или R * в широком смысле определяется как установка процентной ставки, которая согласуется с инфляцией 2% (измеряемой по базовой PCE) и потенциальным ростом. Хотя в 2018 инфляция находилась ниже целевого показателя 2%, рост ВВП на 3% был значительно выше показателя потенциала, который составляет 1.75 – 2.0%.
Что касается 2019, ожидается, что рост замедлится до 2 – 2.5%, что немного выше потенциального, но ожидается, что инфляция останется «стабильной» на уровне 2%, что указывает на то, что политика очень близка к «нейтральной». Мы также должны уважать аргумент, что инфляционные ожидания должны быть привязаны к 2%. Как правило, поддерживается рост инфляции выше 2%, чтобы подчеркнуть симметричную политику.
Всеобщая уверенность, почти самодовольство, в том, что перспективы «всплеска» инфляции ограничены. Риски по инфляции продолжают снижаться.
С моей точки зрения, риск этой благоприятной перспективы для политики связан с рынком труда и заработной платой. В ответ на ужесточение условий на рынке труда (хотя и завышенный общим уровнем безработицы из-за продолжающегося спада, связанного с низким уровнем участия), мы наблюдали повышательное давление на рост заработной платы. В 2016 и 2017 средний недельный доход вырос примерно на годовой темп роста 2.5 – 3.0%. Это теперь поднялось примерно до 3.5% в месячном выражении 6. Импульс на рынке труда, похоже, не ослабевает, и есть основания полагать, что рост заработной платы продолжит расти.
Консенсус-перспективы роста заработной платы неоднозначны, но в целом смягчены - рыночная власть труда упала; предприятия имеют ограниченную возможность ценообразования для увеличения заработной платы; бизнес стремится к трудоемким инвестициям; ожидания в отношении заработной платы и цен низкие.
Дискуссии с исследователями подчеркивают отсутствие взаимосвязи между ростом заработной платы и базовой инфляцией PCE (один экономист сказал мне, что он работал в секции заработной платы и цен Вашингтонской ФРС в течение пяти лет и не смог доказать существенную причинно-следственную связь). Кроме того, в основных PCE существует ограниченная «цикличность», где «управляемые» цены и «укрытие» играют важную роль.
Теория, конечно, диктует, что рост заработной платы определяется инфляцией (или инфляционными ожиданиями) и ростом производительности. Прогноз производительности в США не внушает оптимизма, поэтому теория диктует, что повышение заработной платы должно быть связано с ростом инфляции. Никакой ответ от инфляции не может только означать, что инфляция измеряется неправильно или существует какая-то другая объяснительная переменная, такая как «слабость рабочей силы», которая заполняет этот пробел. Безусловно, существует законная обеспокоенность тем, что заработная плата может испытывать некоторый нелинейный скачок как «наверстывание» медленной корректировки на ранних стадиях восстановления - ранее заработная плата не падала, несмотря на падение спроса после GFC. На данный момент меня устраивает доброжелательный консенсус, но я все еще обеспокоен сценарием роста заработной платы / низкой инфляции.
Мы сомневаемся в тезисе рецессии для США. Спад в США, как правило, вызван большим финансовым шоком (точка-ком и GFC) или FOMC, теряющим контроль над инфляцией и чрезмерным ужесточением. На сегодняшний день существует ограниченное количество свидетельств крайнего финансового избытка, в то время как «стабильная» базовая инфляция PCE не представляет явной угрозы превышения. Мы ожидаем, что в связи с 2019 еще одно повышение и отсутствие рецессии на горизонте, мы ожидаем, что ставка по федеральным фондам будет стабильной в течение 2020.
Неделя, которая была
На этой неделе частичные данные по инвестициям за декабрьский квартал бросают тень на ВВП Австралии - ключевой релиз на следующей неделе.
Каждый квартал в Австралии мы получаем два обновления, связанных с инвестициями, перед отчетом о ВВП: выполненные строительные работы; и обследование капитальных затрат. В первом из них описывается деятельность в строительных секторах, а во втором - руководство по инвестициям в оборудование.
В Q4 строительные работы были существенным разочарованием, совокупная активность упала на 3.1% против ожиданий рынка + 0.5%. Основными причинами этого неожиданного ухудшения ситуации стали общественное строительство (которое, как ожидалось, будет расти) и жилищное строительство (которое удивило снижением темпами, превышающими ожидаемые). Впереди, общественная работа собирается отскочить, с конвейером работы на долгие годы в будущее. Жилищное строительство, однако, - это совсем другая история, и в 2019 и 2020 появятся и другие значительные падения. Поскольку строительный сектор составляет 14% нашей экономики, снижение общей активности 3.1% в Q4 должно взять 0.4ppts из роста ВВП. Обратите внимание, что результаты этого опроса не всегда переводят один к одному в ВВП.
Опрос CAPEX, напротив, по существу соответствовал нашим ожиданиям: расходы на оборудование выросли на скромный 0.7% в Q4. Учитывая этот результат, мы быстро сместили акцент на оценку инвестиционных намерений получателей опроса, предусмотренных как для 2018 / 19, так и для 2019 / 20 финансовых лет. Основываясь на средних коэффициентах реализации, мы рассчитываем, что текущие оценки за финансовые годы 2018 / 19 и 2019 / 20 предполагают увеличение инвестиций в бизнес всего на 3% и 1% соответственно. По отраслям конец инвестиционного спада в горнодобывающей отрасли очевиден: инвестиционные намерения для сектора колеблются от –8% в 2018 / 19 до + 5% в 2019 / 20. Между тем перспективный взгляд на производство и услуги указывает на снижение аппетита к инвестициям 2019 / 20. Обратите внимание, что это только первая оценка для 2019 / 20, и часто они оказываются ненадежными. Исторически сложилось так, что фирмы обычно обновляют свои инвестиционные намерения в течение года. Тем не менее, учитывая наши ожидания слабого потребителя и ухудшения жилищного строительства, не говоря уже о глобальной неопределенности, рост инвестиций в бизнес в ближайшие два года, вероятно, останется сдержанным.
Q4 GDP выйдет для Австралии в следующую среду. Учитывая слабое значение для строительства и отсутствие компенсации расходов на оборудование, мы пересмотрели наш прогноз до 0.2%, 2.4% в год. Если он печатает около этого уровня и не имеет существенной ревизии Q3, то рост увеличится более чем вдвое с первой половины 2018 до второй. В рамках подробного отчета о ВВП особое внимание будет уделено состоянию доходов и расходов потребителей. Потребитель играет ключевую роль в нашем призыве к двум снижениям ставок 25bp в 2019 в августе и ноябре.
Перемещаясь за границу, ВВП США превзошел ожидания рынка в Q4, но соответствовал нашему собственному уровню в 2.6% в годовом исчислении. Это хороший результат, который оставляет среднегодовой рост на уровне 2.9%, что значительно выше потенциального. Заглядывая вперед, детали релиза Q4 подчеркивают важный сдвиг в структуре роста. Просто потребитель все больше диктует динамику заголовка, поскольку инвестиции в бизнес замедляются, а строительство жилья падает. Следовательно, значение потребителя будет только возрастать, учитывая, что эти тенденции в сфере бизнеса и жилья будут сохраняться, а поддержка со стороны государственных расходов, вероятно, также закончится в конце 2019. Наиболее вероятным прогнозом для США по-прежнему остается рост чуть выше тренда в 2019 и 2020, около 2.0%. Согласно комментариям Председателя Пауэлла и других членов FOMC на этой неделе, это дает основание полагать, что дальнейшее повышение ставки может оказаться необходимым, но что оно будет осуществлено только после того, как данные по инфляции и деятельности подтвердят это. Мы полагаем, что реальная экономика США потребует еще одного повышения в конце 2019, хотя глобальные и внутренние риски к тому времени должны полностью снизиться, чтобы этот результат проявился.
Наконец, в преддверии Ежегодного Национального Народного Конгресса в Китае на следующей неделе индекс деловой активности в производственном секторе NBS подтвердил, что сектор остается под значительным давлением со стороны слабого внешнего спроса. PMI напечатан ниже 50 в течение третьего последовательного месяца, на трехлетнем минимуме. Хотя рост инвестиций в основной капитал остается исторически слабым, общий объем заказов производителей снова поднялся выше отметки расширения / сокращения 50 в феврале, даже несмотря на то, что внешние заказы еще более ослабли до самого низкого уровня со времени GFC. Наряду с относительной силой PMI в сфере услуг, февральские заказы указывают на рост внутреннего импульса в деловом секторе Китая. Как мы недавно отмечали в нашем прогнозе 2019, худший отстает от Китая в плане роста инвестиций. Скромный, но устойчивый восходящий тренд должен теперь иметь место, поскольку ослабление политики вступает в силу, и власти преследуют качество, долгосрочный рост их основного капитала и для экономики в целом.
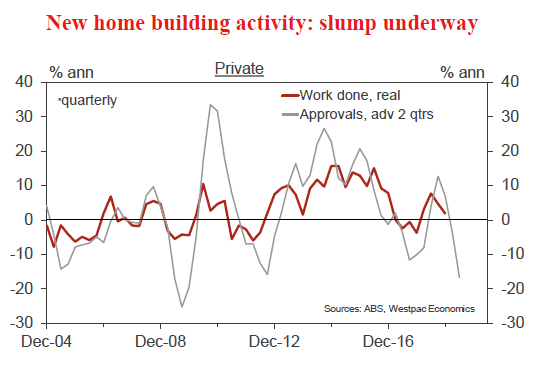
Диаграмма недели: австралийское жилищное строительство
Ухудшение в строительном секторе стало ключевым событием в 2018, что привело к материальной потере импульса в экономике с середины года.
В соответствии с этим, опросы частного бизнеса показали значительное замедление условий ведения бизнеса.
Жилищный сектор в настоящее время находится в состоянии спада, и дальнейшие значительные падения впереди. Это следует за сильным и длительным подъемом за последние годы.
Активность частного строительства новых домов значительно выросла в Q1 и Q2, + 4.3% и + 4.0% соответственно. За этим последовали значительные снижения в Q3 и Q4, -2.5% и -3.6%.
Разрешения на частное жилье рухнули в конце 2018, упав на 17.5% за два месяца до декабря. Утверждения теперь примерно на 30% ниже уровней, преобладающих во второй половине 2017.
Новая Зеландия: на неделю вперед и сворачивание данных
Взлеты и падения
Последние данные по Новой Зеландии приобрели явно смешанный цвет лица. Но, по крайней мере, это оказало некоторую поддержку нашему мнению о том, что прошлогодний скачок цен на бензин стал временным препятствием для деятельности.
В последнее время изменения в расходах домашних хозяйств стали чем-то вроде загадки. Занятость росла уверенными темпами, и рост заработной платы в некоторой степени ускорился. Вдобавок к этому, в июле вступил в силу Правительственный пакет мер для семей, в результате чего в карманы семей с низкими доходами попало больше денег. Тем не менее, объемы розничных продаж в сентябрьском квартале были практически без изменений.
Мы придерживались мнения, что влияние Пакета для семей было отменено резким скачком цен на бензин, который достиг новых рекордных максимумов в сентябре и начале октября. Это увеличение вывело как минимум $ 130 миллионов из кошельков домохозяйств в период с июля по октябрь, оставив им меньше средств на другие предметы.
С тех пор резкий скачок цен на бензин был полностью преодолен, что дало некоторое облегчение бюджетам домашних хозяйств. В сочетании с текущими платежами из семейного пакета, мы ожидали, что розничные расходы снова восстановятся.
Это оказалось так. Розничные продажи в декабрьском квартале выросли на 1.7%, восстановившись еще больше, чем мы ожидали. Были успехи по большинству категорий, в том числе большие успехи в таких областях, как супермаркеты и рестораны.
По-прежнему верно, что темпы роста розничных расходов за последние пару лет вышли на максимумы. Замедление роста населения было одним из факторов. И эффект благосостояния домохозяйств жив и здоров - рост расходов замедлился, поскольку инфляция цен на жилье остыла. Оба эти фактора, скорее всего, еще больше повлияют на рост расходов в ближайшие годы.
В другом месте тема смешанных данных продолжалась на этой неделе. Положительным моментом стало то, что в январе было получено удивительное согласие на строительство, при этом процентный рост на 16 вырос с учетом сезонных колебаний. (В натуральном выражении число согласий немного увеличилось в обычно медленный месяц.) Ежемесячный прирост был в основном сосредоточен на Окленде и был обусловлен как квартирами, так и отдельными домами.
В прошлом году в Окленде были утверждены новые дома в 13,200, самый высокий уровень за несколько десятилетий (официальные данные относятся к 1990). Количество согласованных домов в настоящее время примерно соответствует изменениям в населении. А поскольку в ближайшие годы сам рост населения будет замедляться, мы считаем, что цикл строительства приближается к пику.
Еще одним позитивным событием - своего рода - было повышение прогноза цены молока Fonterra на ферму в этом сезоне до $ 6.30-6.60 за кг (ранее $ 6.00-6.30). Однако более высокие выплаты отражают ожидаемый дефицит сборов молока в оставшуюся часть сезона в результате необычно жаркой и сухой погоды в течение последнего месяца. Цены на аукционах GlobalDairyTrade два раза в месяц выросли на 15% с начала года, что в некоторой степени уже будет отражать осведомленность о последних климатических условиях. Тем не менее, будет интересно посмотреть, как пройдет аукцион на следующей неделе после объявления Fonterra.
Менее обнадеживающие новости на этой неделе пришли из опроса доверия деловых кругов ANZ, где скромное восстановление доверия, которое мы наблюдали в течение последнего квартала 2018, было отменено в феврале (опрос не проводился в январе). Произошло ухудшение по большинству показателей деятельности, включая ожидания прибыльности, занятости, инвестиций и экспортных намерений. Результаты оказались смешанными по секторам, с особенно резким падением ожиданий для фирм в строительном секторе.
Деловая уверенность заметно снизилась после смены правительства в 2017, гораздо больше, чем другие показатели, указывающие на умеренный рост экономической активности. Без сомнения, в ответах на опрос присутствовал элемент «протестного голосования», хотя были признаки того, что этот аспект ослабевал к концу 2018. Будет интересно увидеть, как доверительные тарифы в мартовском обзоре, после публикации окончательного отчета Рабочей группы по налогам, в котором, среди прочего, рекомендовано ввести налог на прирост капитала на инвестиционные объекты, фермы и предприятия.
На следующей неделе будут проведены последние отраслевые обследования, которые будут использованы для расчета ВВП за декабрь, включая производственную, оптовую и строительную деятельность.
Несмотря на сильные показатели розничной торговли, отраслевые данные, которые у нас есть на сегодняшний день, были слабыми; в настоящее время мы прогнозируем рост ВВП только на 0.3%. Но есть хороший шанс, что некоторые из этих недостатков - просто шум при опросе или проблемы с выбором времени. Мы по-прежнему считаем, что рост ВВП снова ускорится после 2019, что будет поддерживаться ростом государственных расходов и ростом строительной активности.
Предварительный просмотр данных
Прибыль компании Aus Q4
- Мар 4, Последнее: 1.9%, WBC f / c: 1.0%
- Mkt f / c: 3.0%, Диапазон: 0.5% до 4.7%
Прибыль растет, чему способствуют более высокие цены на сырьевые товары.
В Q3 прибыль выросла на 1.9%, включая увеличение 3.4% для майнинга и около 1% роста в более широкой экономике.
Что касается Q4, мы ожидаем увеличения прибыли на 1.0% (как сообщается в опросе Business Indicators).
Прибыль от добычи полезных ископаемых, скорее всего, увеличится еще на 5% в соответствии с ростом цен на сырье. После минимума 2015 прибыль от майнинга подскочила почти на 130%.
Для секторов, не связанных с добычей полезных ископаемых, потеря экономического импульса могла привести к боковому движению прибыли. Это все равно оставило бы прибыль более чем на 20% от конца 2015.
Что касается оценки прибыли по национальным счетам (которая абстрагируется от изменений стоимости запасов), мы ожидаем, что прирост Q4 составит около 1.8%.
Запасы Aus Q4
- Март 4, Последнее: 0.0%, WBC f / c: 0.3% (+ 0.1ppt)
- Mkt f / c: 0.3%, Диапазон: 0.0% до 0.8%
За последний год запасы увеличились на умеренный 1.8% в ответ на растущий внутренний спрос.
В июньском квартале запасы выросли на 0.6%, с лифтом в горнодобывающей промышленности (что более чем перевешивало временное падение производства) и с ростом 0.7% в других секторах.
Ожидается, что к сентябрьскому кварталу запасы будут расширяться, хотя и незначительно медленными темпами, с прогнозом 0.5%. В четвертом квартале жилищные и потребительские расходы стали более мягкими, учитывая необходимость добавления в кадастры.
Это означало бы, что инвентаризация делает очень небольшое вычитание из роста в Q3 в порядке -0.1ppt.
Aus Jan утверждает утверждения
- Март 4, последний: –8.4%, WBC f / c: –1.0%
- Mkt f / c: 1.5%, Диапазон: -5.0% до 8.0%
Одобрение жилья резко сократилось к концу года - снижение 8.4% в последнем месяце снизилось на 26% по сравнению с четвертым кварталом. Состав также показал заметный сдвиг с продолжающимся снижением разрешений на высокий рост, но слабость начала проявляться и в других сегментах. Более короткие «лаги» на не высотных работах означают, что эти снижения, вероятно, повлияют на активность в течение первых трех кварталов 2019.
Одобрения высотных зданий, вероятно, обосновываются вокруг текущих низких уровней. Несмотря на то, что существует риск технического отскока после двух крупных негативов, мы ожидаем, что январское обновление отразит «односторонний трафик» на рынках жилья, который проявился в конце 2018. В целом мы ожидаем, что январь продемонстрирует снижение на 1%. Как всегда, риски усугубляются очень низкой активностью в течение курортного сезона, что означает, что движения могут быть значительно усилены сезонной корректировкой.
Aus Q4 чистый экспорт, ppt's cont'n
- Мар 5, последний: + 04, WBC f / c: -0.1
- Mkt f / c: -0.1, Диапазон: -0.4 до 0.2
Чистый экспорт в Q3 был положительным, добавив 0.4ppts к росту. Это было несмотря на стабильный экспорт и было обусловлено падением объемов импорта на 1.5%.
Для Q4 чистый экспорт, скорее всего, будет отрицательным - маленький, вычитающий 0.1ppt из активности.
Объемы экспорта, по-видимому, остановились на второй квартал. Засуха - материальный встречный ветер. Падение экспорта сельскохозяйственных товаров (во главе с зерновыми культурами) компенсирует рост услуг и производства, в то время как ресурсы остаются неравномерными из-за перебоев с поставками.
Объемы импорта, похоже, выросли незначительно, примерно на 0.6%, по нашим оценкам.
Текущая учетная запись Aus Q4, AUDbn
- Мар 5, Last: -10.7, WBC f / c: -9.4
- Mkt f / c: -9.2, диапазон: -11.5 до -8.5
Дефицит текущего счета Австралии в настоящее время относительно хорошо сдерживается: он составляет 2.2% ВВП в сентябре, что значительно ниже среднего значения 1990s после 4.2%.
В Q3 дефицит составлял $ 10.7bn, с положительным сальдо торгового баланса в $ 6.6bn (с пересмотренным снижением до $ 5.8bn) и дефицитом дохода в размере $ 16.9bn (по сравнению с $ 13.7bn годом ранее).
Ожидается, что для Q3 дефицит текущего счета немного сузится до прогноза $ 9.4bn.
Положительное сальдо торгового баланса увеличилось до $ 8.5bn. Ключ к этому улучшению, экспортные доходы были подкреплены более высокими ценами на сырье. Условия торговли выросли примерно на 2.5%, по нашим оценкам.
Ожидается, что дефицит чистого дохода увеличится до $ 17.9bn, так как более высокие цены на сырьевые товары повышают доход для иностранных инвесторов в горнодобывающем секторе.
Общественный спрос Aus Q4
- Мар 5, Последнее: 1.5%, WBC f / c: 0.4%
Государственный сектор, на долю которого приходится почти четверть экономики, был ключевым фактором роста в последние годы, увеличившись на 4.9% в 2015, 6.0% в 2016, 4.5% в 2017 и на 4.5% в год до 2018 Q3 ,
Государственные инвестиции резко выше, с низкими уровнями, с уделением особого внимания давно назревшим транспортным проектам. Расходы на здравоохранение (включены в «потребление») также движутся более быстрыми темпами.
Однако в Q4 общественный спрос, как ожидается, будет расти гораздо более скромными темпами, увеличившись на 0.4%.
Примечательно, что общественное строительство удивило, сообщив о снижении на 6.0% - возможно, из-за узких мест и не по сезону погоды (у Сиднея была особенно влажная весна). Объем работ остается значительным, и вероятен ближайший отскок.
Объявление о политике Aus RBA
- Мар 5, Последнее: 1.50%, WBC f / c: 1.50%
- Mkt f / c: 1.50%, Диапазон: 1.50% до 1.50%
Заседание Правления Резервного банка состоится в марте 5. В феврале 21 Westpac объявил об изменении прогноза по ставке денежной наличности на сокращение 25bps в августе и еще одно снижение 25bps в ноябре. Мы были бы очень удивлены, если бы Правление решило перейти на следующую неделю, но, учитывая наше изменение взгляда, должно признать, что по мере приближения к нашей августовской цели заседания будут становиться все более «живыми».
В среду в 9 утра губернатор Лоу говорит на тему «Рынок жилья и экономика». В своей последней речи в феврале 22nd он отметил возможные побочные эффекты от снижения цен на жилье до ослабления потребления и жилищного строительства. Тем не менее, он повторил мнение РБА о том, что «корректировка на рынке жилья не должна подорвать экономику». Westpac полагает, что эти побочные эффекты будут более существенными, и, действительно, во второй половине 2018, данные уже показали, что строительство жилья стало меньше, слабые розничные продажи и падение продаж автомобилей.
Aus Q4 GDP
- Март 6, последний: 0.3% qtr, 2.8% год, WBC f / c: 0.2% qtr, 2.4% год
- Mkt f / c: 0.5%, Диапазон: 0.1% до 0.6%
Экономика Австралии потеряла значительный импульс между первой и второй половиной 2018, с годового темпа 4% к нашему прогнозу только темпа 1%.
Замедление было сосредоточено на жилье и потребителе, поскольку условия кредитования ужесточились, а заработная плата оставалась вялой.
Для Q4 мы ожидаем, что реальный рост ВВП составит 0.2% квартал, 2.4% год. Арифметика: внутренний спрос, 0.2%, запасы + 0.1ppt и чистый экспорт, -0.1ppt.
Частичные предложения показывают / показывают, что: розничные продажи остановились (+ 0.1%, в том числе -1.1% для NSW); строительная активность резко снизилась, -3.1% (значительное падение жилья, резкое падение общественных работ и мягкость в бизнесе); и экспорт, вероятно, остановился (помеченный сельскими товарами, отражающими продолжающуюся засуху).
Количество рабочих часов выросло, но не сильно, + 0.4%, и производительность могла снизиться из-за погодных условий.
Aus Jan розничная торговля
- Март 7, последний: –0.4%, WBC f / c: –0.1%
- Mkt f / c: 0.3%, Диапазон: -0.1% до 0.7%
Ритейлеры продемонстрировали слабое завершение 2018, ежемесячные продажи упали на 0.4% в декабре. Хотя часть этого, вероятно, отражает «остаточную сезонность», когда АБС изо всех сил пытается скорректировать смещение сроков продаж в период Рождества (в частности, рост популярности «Черной пятницы» и новогодних продаж), основная тенденция по-прежнему явно слабая. , При 2.8% в год ежегодный рост в лучшем случае замедляется, а шестимесячный годовой темп ниже 2%.
Настроения потребителей стали шатким началом для 2019, впервые за период после 2017, но с восстановлением в феврале, он опустился на чистую пессимистичную территорию, но восстанавливается в феврале. Обследования частного сектора показывают, что у розничных предприятий не было передышки с резким ухудшением условий в декабре, которое продолжалось до января. Мы ожидаем, что общий объем розничных продаж продемонстрирует падение 0.1% за декабрь месяц.
Торговый баланс Aus Jan, AUDbn
- Мар 7, последний: 3.7, WBC f / c: 3.1
- Mkt f / c: 3.0, диапазон: 2.2 до 4.5
Ожидается, что австралийский торговый счет начнет год с положительным сальдо 2019 в течение 13-го месяца подряд.
В декабре положительное сальдо подскочило на $ 1.4bn до $ 3.7bn в основном из-за резкого падения импорта.
В январе мы ожидаем частичного восстановления, с профицитом в $ 3.1bn, на вероятном восстановлении импорта.
Ожидается, что в январе счет за импорт восстановится примерно на $ 1.4bn (+ 4%), что в значительной степени остановит падение в $ 2.1bn, очевидное в декабре.
Доходы от экспорта за прошедший год были подкреплены повышением цен на сырьевые товары - динамика, которая распространилась на 2019. Ожидается, что экспорт вырастет примерно на 2.2% в январе, + $ 0.8bn, на: более высокие цены на железную руду; отскок золота (от низкого уровня); но с возможным частичным смещением от слабости сельских товаров.
Завершенные строительные работы NZ Q4
- Март 8, последний 0.7%, Westpac f / c: 1.0%
- Mkt f / c: 1.0%, Диапазон: -0.8% до 1.5%
Строительная активность выросла на 0.7% в сентябре и выросла на 2.1% за год. Рост сентябрьского квартала был обусловлен увеличением жилого здания на 1.2% в центре Окленда, в то время как нежилое строительство в течение квартала было плоским.
Мы ожидаем еще четверть скромного роста в декабре, при этом общая строительная активность вырастет на 1%. Это подтверждается скромными достижениями как в жилых, так и в нежилых зданиях.
Строительная активность собирается сделать еще один шаг вперед по сравнению с 2019, так как строительство домов в Окленде набирает обороты. Тем не менее, цикл строительства близок к пиковому значению, особенно после реконструкции после землетрясения.
Отчет о занятости в США в феврале
- Мар 8, nonfarm payrolls, последний 304k, WBC 175k
- Мар 8, уровень безработицы, последний 4.0%, WBC 3.9%
После сильного 2018 рост занятости начал 2019 с необычайной энергией, заработная плата в несельскохозяйственном секторе выросла на 304k в течение месяца. По общему признанию, занятость в предыдущие два месяца была пересмотрена 70k. Тем не менее, чистое добавление 234k несомненно сильное.
В феврале этого года мы ожидаем, что в месячном исчислении будет достигнут модерации примерно на 175k. Если рассматривать как февраль, так и март, этот темп приведет к ежемесячному среднему темпу Q1 в соответствии с 2018.
Заглядывая вперед, ожидается, что рост занятости в 2019 будет слабее, чем в 2018, но все еще опережает рост рабочей силы. Следствием этого будет устойчивый спад уровня безработицы к 3.5%.
Решение ЕЦБ по еврозоне
- Март 7, депозитная ставка: -0.4%
Март будет посвящен прогнозам, рекомендациям и ликвидности.
Что касается макроэкономических прогнозов, ЕЦБ преуменьшил влияние текущего замедления на среднесрочную перспективу, выделив временные факторы. Главный экономист ЕЦБ Лейн отметил, что последние данные свидетельствуют о «достаточно небольших корректировках прогнозов [ЕЦБ]». Но высокий уровень геополитической неопределенности подчеркивает осторожность.
Говоря о последствиях для руководства по повышению процентной ставки, управляющий Банка Франции отметил, что если спад продолжится летом, то ЕЦБ будет «готов адаптировать свои рекомендации по денежно-кредитной политике». На данный момент в текущем руководстве содержится достаточное «непредвиденное состояние» с отложенными ставками «по крайней мере, до лета 2019».
Обсуждение ликвидности связано с первой операцией TLTRO-II в июне 400 со сроком погашения в 2020. Это повлияет на банки в июне 2019 из-за нормативных нормативов финансирования. Вопрос в том, как ЕЦБ может выдавать кредиты, чтобы избежать «эффекта обрыва».
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


