
Начало недели 11 March 2019
- Вероятная стратегия снижения ставки РБА.
- Австралия: настроения потребителей Westpac-MI, жилищное финансирование, бизнес-опрос NAB, говорит заместитель губернатора РБА Дебель.
- Новая Зеландия: расходы на розничные карты.
- Китай: инвестиции в основной капитал, розничные продажи, прямые иностранные инвестиции.
- Европа: индекс потребительских цен, промышленное производство.
- США: ИПЦ, розничные продажи.
- Основные экономические и финансовые прогнозы.
Информация, содержащаяся в этом отчете, действует как на 8 March 2019.
Вероятная стратегия снижения ставки RBA
Этот отпечаток ВВП для декабрьского квартала 2018 показывает, что австралийская экономика замедлилась во второй половине 2018 с годового темпа 4% в первой половине до годового темпа 1% во второй половине.
Задача Резервного банка будет состоять в том, чтобы достоверно поддерживать свои прогнозы роста ВВП на уровне 3% в 2019 и 2.75% в 2020. Ожидание подъема импульса роста с 1% до 3% может быть действительно оправдано только в том случае, если экономика ожидает выгоды от значительного стимулирования. Но глобальный рост замедляется; цикл жилищного строительства явно изменился; AUD остается в стабильном диапазоне; Денежно-кредитная политика приостановлена, и налогово-бюджетная политика будет по-прежнему ограничена ощущаемой потребностью обеих политических партий в прогнозировании профицита в 2019 / 2020.
Следовательно, Резервный банк, вероятно, увидит необходимость дальнейшего пересмотра своих прогнозов роста, когда он объявит о своих пересмотренных прогнозах в майском заявлении о денежно-кредитной политике.
Вероятно, они имеют верхнюю границу 2.75% в 2019 и 2.5% в 2020. Это прогноз «тренда» для 2019 и немного ниже тренда в 2020. Такие прогнозы, вероятно, все еще будут оцениваться как соответствующие устойчивой политике с явным «смягчением» предвзятости.
С циклом жилищного строительства в настоящее время снижается; смешанные инвестиции в бизнес; норма сбережений теперь повышается; и цены на жилье и новые договоры кредитования, перспективы сохранения этих прогнозов в августе выглядят мрачно. Мы ожидаем, что в августовском заявлении о денежно-кредитной политике прогнозы роста для 2019 и 2020 упадут ниже потенциального (2.75%), вероятно, не в соответствии с текущими прогнозами Westpac о 2.2% в оба года, но достаточно ниже тенденции, чтобы опровергнуть любой прогноз падающий уровень безработицы и устойчивый рост заработной платы.
В таких обстоятельствах, с базовыми точками 150 «гибкости», ожидается, что РБА сократит ставку денежной наличности на базовые точки 25 до 1.25% и последует за этим вторым снижением базовых точек 25 в ноябре, признавая подтверждение устойчивого роста ниже тренда. , При таких благоприятных перспективах роста также необходимо будет дополнительно отодвинуть ожидаемые сроки возврата базовой инфляции в целевую полосу 2 – 3%.
Этот ожидаемый сценарий согласуется с прогнозом Westpac для двух снижений ставок в августе и ноябре.
В отчете по ВВП произошел ряд значительных изменений.
Во-первых, мы увидели продолжение сокращения строительства новых домов с сентябрьского квартала после особенно сильной первой половины. Westpac ожидает, что это начало длительного спада в жилищном строительстве, отражающего спад в утверждении жилья и ожидаемое дальнейшее сокращение, поскольку жесткие условия финансирования и ожидания снижения цен на жилье сдерживают как спрос, так и предложение нового строительства.
Во-вторых, мы увидели второй особенно слабый отпечаток потребительских расходов (0.4% после 0.3%), отражающий слабый рост доходов и некоторые ранние признаки отрицательного эффекта благосостояния, поскольку норма сбережений поднялась с 2.3% до 2.5%. Рост заработной платы замедляется очень медленно, в то время как ожидается, что рост занятости в 2019 замедлится, поскольку политическая неопределенность, глобальная напряженность вокруг торговли и смягчение спроса оказывают давление на занятость бизнеса и инвестиционные намерения. Существуют лаги, но быстрый рост во второй половине 2018, вероятно, отразится на росте занятости в 2019.
Также вероятно, что влияние потребления на потребление будет и дальше, поскольку влияние падения цен на жилье на балансы домохозяйств истощается. Доказательства эффекта благосостояния в период бума цен на жилье очевидны в падении нормы сбережений в штатах Новый Южный Уэльс и Виктория на 1.7 – 1.9. Мы ожидаем, что это будет постепенно уменьшаться по сравнению с 2019 и 2020, сдерживая ежегодный рост потребления примерно до 2.0% как в 2019, так и в 2020 с ожидаемым повышением нормы сбережений с 2.5% до почти 5% к концу 2020. Это увеличение нормы сбережений и связанный с этим низкий рост потребления является основным фактором, влияющим на ожидаемый мягкий рост ВВП.
Цены на жилье будут важны в 2019. Несмотря на то, что цены упали на 13% от своего пика в Сиднее и на 10% в Мельбурне, эти корректировки следуют за совокупным увеличением 60% и 44% соответственно за предыдущие четыре года. Доступность по-прежнему растягивается в обоих городах.
В отличие от предыдущих циклов, где доступность была улучшена за счет резкого снижения процентных ставок и относительно стабильного роста доходов, необходимое восстановление доступности в этом цикле должно исходить от цен. По нашим оценкам, для восстановления доступности потребуется дальнейшее снижение 10% или более в этих городах (по сравнению с 2019 и 2020), учитывая ограниченную гибкость процентных ставок и ограниченную кредитную среду. В предыдущих спадах на рынке жилья процентные ставки играли решающую роль в восстановлении доступности. С учетом того, что ставка RBA в денежном выражении уже снижена до 1.5%, возможности для снижения процентных ставок для выполнения этой традиционной роли весьма ограничены.
Как мы недавно видели в Перте, доступность может быть восстановлена, но цены могут еще упасть, если кредит будет ужесточен. В то время как в официальных кругах наблюдается некоторая обеспокоенность по поводу возможного сжатия кредита, мы ожидаем, что регулирующим органам будет удобно более внимательно следить за практикой кредитования. И это несмотря на решения регулятора об отмене прежних политик, ограничивающих инвестора и процентных ставок только по кредитам.
Есть также проблемы с укоренившейся низкой инфляционной средой. На основе календарного года общий уровень инфляции был ниже целевого диапазона RBA 2 – 3% с 2013. Проблема заключается в том, что такой длительный период низкой инфляции влияет на ожидания. Наши прогнозы показывают, что общий и базовый уровень инфляции не достигнут 2% до июня 2021. Недавно РБА отменил свой прогноз базовой инфляции, достигнув 2.25% с 2019 до 2020.
Положительным моментом является то, что государственные расходы на инфраструктуру продолжают расти, а общие государственные расходы в 6 увеличились на 2018%. Сокращение инвестиций в добычу достигло дна, и есть некоторые свидетельства вероятного умеренного увеличения новых инвестиций в добычу, в основном сосредоточенных на железной руде и литии.
Экспорт услуг находится на подъеме. Расходы на образование выросли на 15% в 2018, в то время как общий объем экспорта услуг поднялся на 9.7%. В целом чистый экспорт услуг способствовал росту ВВП почти на 0.5. Важно отметить, что это не совсем китайская история: Китай объясняет около 20% от общего объема экспорта услуг, включая 33% от экспорта образования. История Китая остается уязвимой для любой политики, направленной на увеличение сальдо торгового баланса Китая.
Ожидается, что рост доходов населения замедлится. Мы ожидаем, что рост занятости замедлится до 0.6% в 2019 по сравнению с 2.2% в 2018, что приведет к росту уровня безработицы до 5.5% к концу года. Рост заработной платы также невелик, отчасти потому, что на рынке труда сохраняется значительный спад. Уровень неполной занятости прогнозируется на уровне 8.5% к концу 2019, практически без изменений с декабря 2014, несмотря на снижение уровня безработицы с 6.1% до 5.0%. Соответственно, ожидается, что рост заработной платы будет оставаться вялым - это имело место даже в штате Новый Южный Уэльс, где уровень безработицы упал чуть ниже 4.0%.
Неделя, которая была
В преддверии публикации национальных счетов за декабрь мы ожидали особенно печального обновления. Это ожидание оказалось предсказуемым, так как результат Q4 в размере 0.2% оставил годовой рост ВВП во второй половине 2018 около 1.0% - часть роста 4.0% в первой половине, а также значительно ниже потенциала в 2.75%.
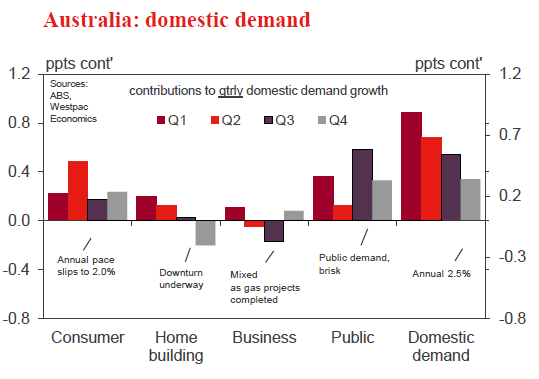
С точки зрения детализации, государственные расходы были единственным положительным фактором, добавив 0.3ppts к росту Q4. В противоположность этому, частный спрос не изменился. В частном секторе информация о потребителе была особенно актуальной: ежегодный рост потребления замедлился до 2.0% в год в Q4 - сразу перед ростом населения в 1.6% в год - и спад в жилищном строительстве набрал обороты. В Q4 также замедлился рост инвестиций в бизнес: инвестиции в оборудование остались на низком уровне, на него повлияли как горнодобывающая промышленность, так и потребитель; в то время как нежилое строительство консолидируется на высоком уровне.
Вслед за ростом ВВП в Q4 январский прирост розничных продаж ниже ожидаемого в размере 0.1% дал еще одну причину для беспокойства по поводу экономического импульса, наступившего 2019, особенно с учетом того, что он последовал за снижением 0.4% в декабре, а рост в январе был ограничен продовольственными суб- категории - непродовольственные товары снизились на 0.1%. Здесь ясно, что потребитель не решается тратить деньги на дискреционные товары, которые, как ожидается, сохранятся, так как цены на жилье продолжают падать, а рост доходов остается слабым.
Вышеуказанные результаты полностью подтверждают наше мнение о том, что совокупный рост активности будет существенно ниже тренда в 2019, около 2.2% в год. Несмотря на то, что РБА придерживался прогноза роста выше тенденции перед этими данными, в ближайшие месяцы им придется пересмотреть свои ожидания ниже. Это устанавливает сцену для двух сокращений денежной ставки, в августе, а затем в ноябре - по мнению Westpac.
В оффшорной зоне мартовская встреча ЕЦБ по политике ознаменовала собой значительный сдвиг в политике. Если раньше ЕЦБ не сомневался в том, что замедление роста будет временным, то в марте они учитывали слабость, сохраняющуюся в первой половине 2019.
В целом, это привело к значительным изменениям в экономических прогнозах в сторону понижения, расширению форвардного руководства по политике процентных ставок до ставок, которые, как ожидается, будут приостановлены, по крайней мере, до конца 2019 (ранее летом 2019), и объявлению о новом Targeted. Пакет долгосрочных операций рефинансирования (TLTRO) в ответ на предстоящие сроки погашения.
До совещания ВВП Q4 был подтвержден на уровне 0.2%, в то время как Q3 был пересмотрен в сторону понижения до 0.1%. В течение года рост 2018 был ниже тренда и составлял 1.1%, с незначительно меньшим вкладом 1.4ppt от внутреннего спроса, компенсированным сокращением 0.3ppt от чистого экспорта (по сравнению с вкладом 1.4ppt в прошлом году).
По сравнению с среднегодовым ростом 2018 на 1.8%, ЕЦБ ожидает, что рост 2019 составит всего 1.1%, что является резким пересмотром их декабрьского прогноза 1.7%. При том, что этот темп ниже тренда, уровень безработицы, как ожидается, вырастет до 7.9% с 7.8%, а инфляция, как ожидается, останется сдержанной.
На фоне повсеместной неопределенности в отношении экономических перспектив политика в настоящее время стала активной, чтобы «опередить кривую». Соответственно, наш предыдущий призыв к повышению ставки по депозитам в декабре 2019 был перенесен на мартовский 2020, при этом ожидается, что рост стабилизируется во второй половине 2019.
Что касается политики TLTRO, сегодняшнее объявление в целом соответствовало нашим ожиданиям, поддерживая ликвидность на более длительный срок и стимулируя кредитование реальной экономики - все детали стимулов должны быть объявлены в должное время.
График недели: Q4 GDP - мягкий частный сектор
Производство выросло только на 0.2% в декабре, что соответствует нашим ожиданиям.
Спрос частного сектора не изменился во второй половине 2018, снизившись на 0.1% в Q3, после чего последовал плоский Q4. На этом фоне государственные расходы в форме общественного спроса продолжают расти быстрыми темпами, увеличившись на 6.2% за год и напрямую добавив 0.3ppts к активности в последнем квартале 2018.
Декабрьский квартал стал еще одним мягким для австралийского потребителя. Доходы выросли на четверть, но шли очень слабо, и в целом все еще не были сильными. Поток к расходам также был приглушен ростом сбережений. Обновленная информация подтвердила существенное замедление потребительских расходов во второй половине года и подчеркнула риски дальнейшего эффекта благосостояния, вызванного ростом ставок сбережений, подрывающим спрос в будущем.
Новая Зеландия: на неделю вперед и сворачивание данных
Сужающийся разрыв
Наш последний Региональный обзор показывает, что рост региональной активности в Новой Зеландии начал сходиться.
Экономическая активность в центральной и южной частях Северного острова и в самых южных районах Южного острова остается высокой, хотя в некоторых местах этот импульс начинает снижаться. Между тем, активность в северных районах была слабее, но признаки улучшения становятся все более очевидными. Дальнейшее сужение разрыва в активности вероятно, поскольку медленный рост населения и инфляция цен на жилье в перегретых регионах начинают остывать.
В течение некоторого времени Новая Зеландия была экономикой двух половин. Центральная и южная части Северного острова и самые южные регионы на Южном острове были горячими, чему способствовал успех экспорта, в частности, связанных с сельским хозяйством и туризмом, строительным бумом, вызванным населением, и здоровым ростом цен на жилье.
Тем не менее, активность в других местах была менее впечатляющей. Цены на жилье в Окленде не изменились, что в значительной степени сказалось на активности на верхнем Северном острове, что привело к распространению инфекции в соседние регионы. Между тем, Кентербери, изо всех сил пытающийся схватиться с восстановлением жизни после землетрясения, остался в депрессии.
Это по-прежнему актуально и сегодня, хотя разрыв между высокоэффективными регионами и остальной частью пакета начал сокращаться.
Нельзя сказать, что традиционные опережающие игроки, такие как Гизборн / Хокс-Бей, Отаго и Саутленд, не работают хорошо. Благодаря некоторому сногсшибательному росту цен на жилье и успехам в области экспорта они все еще остаются, но импульс был потерян.
В то же время бывшие отстающие, такие как Нортленд, Вайкато и Нельсон / Мальборо / Западное побережье, набирают обороты, чему способствует сочетание благоприятных сельскохозяйственных условий, роста цен на жилье и улучшения рынков труда. Окленд также показал признаки роста, с резким повышением уверенности в регионе, розничных расходов и объемов продаж домов. Производители среднего стола, Taranaki / Whanganui-Manawatu, похоже, также получили второе дыхание, отчасти из-за сильного роста цен на жилье, но также подняли цены на сырую нефть.
На национальном уровне экономика потеряла некоторый импульс в конце 2018, но мы ожидаем, что она восстановит импульс в 2019. Основной причиной этого является значительное увеличение государственных трансфертов и расходов, что должно ощущаться по всей стране. К этому следует добавить возможность снижения цен на топливо и прогноз для большинства регионов весьма позитивный.
Три основных населенных пункта, вероятно, будут выделяться из этой тенденции, хотя и по разным причинам. Ожидается, что Веллингтон получит выгоду от расходов правительства на государственный сектор, поэтому перспективы там особенно хорошие. В Окленде было очень большое увеличение числа согласий на новые жилища, что свидетельствует о подъеме строительной активности, которая должна стимулировать местную экономику по сравнению с 2019. С другой стороны главной книги деятельность в Кентербери будет по-прежнему затруднена из-за дальнейшего охлаждения работ по реконструкции.
В настоящее время в ряде сельских районов Новой Зеландии дела идут хорошо, и мы ожидаем, что это продолжится в 2019. Некоторые уже теряют импульс, и это может продолжаться в этом году. Другие, такие как Бухта Изобилия, достигли вершины пара и, как ожидается, будут проходить через 2019 в отличной форме. Многие из этих сельских регионов перегреваются, и мы ожидаем, что они со временем охладятся.
Их успех был обусловлен рядом факторов. Эффективность экспортно-ориентированных отраслей была ключевой. Так же выше тенденция роста населения, рост строительной активности и быстро растущие цены на жилье.
Некоторые из этих факторов могут оказать дальнейшую поддержку сельской активности в течение 2019. Других не так уж и много.
Вероятно, ключевым фактором развития сельских районов будет постоянный успех ориентированных на экспорт отраслей, таких как туризм и сельское хозяйство. Несмотря на замедление роста, мы ожидаем, что рекордное количество туристов из-за рубежа поддержит расходы в туристически зависимых регионах, таких как Отаго, Саутленд и Бухта Изобилия. Даже Окленд, который является нашим крупнейшим туристическим направлением, должен получить выгоду.
Так же и сельское хозяйство, хотя картина здесь немного сложнее. В целом, основы спроса и предложения предполагают довольно позитивный прогноз для большинства товаров в 2019. Как положительно, будет зависеть от преобладающих погодных условий. Как упоминалось в нашем недавнем обновлении Fortnightly Agri Update1, опасения по поводу последствий недавней засушливой погоды, вероятно, стали ключевым фактором, приведшим к снижению прогноза по производству молока, а также повышению цен на молоко. Мы ожидаем, что цены немного раскрутятся, когда погода начнет нормализоваться, но по-прежнему сохраняем немного более высокий прогноз цен на молоко $ 6.40 на этот сезон.
Другие факторы, такие как рост населения, строительная активность и рост цен на жилье, вряд ли будут такими же благоприятными. Рост численности населения во многих сельских районах уже замедляется, и, поскольку он продолжает охлаждаться, строительный бум, который идет в настоящее время, ослабнет. Между тем, двузначная инфляция цен на жилье в настоящее время стимулирует высокие потребительские расходы во многих регионах, но это не продлится долго. Когда инфляция цен на жилье замедляется или идет в обратном направлении, как мы и ожидаем, потребительские расходы во многих регионах будут замедляться по сравнению с текущими темпами роста.
Предварительный просмотр данных
Aus Jan Жилищное финансирование (№)
- Март 12, последний: –6.1%, WBC f / c: –2.5%
- Mkt f / c: –2.0%, диапазон: от –3.0% до 2.1%
Разрешения на финансирование жилищного строительства показали очень слабый результат для 2018 со значительным снижением по всем компонентам. Общее количество ссуд, занимаемых владельцами жилья, упало на 6.1%, снизившись на изрядное количество 8.2% ex – refi и –14.4% за год. Примечательно, что то, что изначально было циклом, ведомым инвестором, в настоящее время демонстрирует явную слабость в деятельности владельца-владельца - как стоимости, так и количества кредитов.
Ожидается, что понижение продолжится в январе, поскольку данные по отрасли, охватывающие основные банки, указывают на дальнейшее снижение на 2.5%. Ожидается, что стоимость займов для инвесторов также снизится. Как всегда, низкая активность в праздничные дни означает, что показания в январе менее надежны, чем обычно.
Aus Mar Westpac – MI Потребительские настроения
- Мар 13 Последнее: 103.8
Индекс Westpac Melbourne Institute вырос в феврале на 4.3% до 103.8, оправившись от падения на слегка пессимистичную территорию в январе (чтение 99.6). Сдвиг РБА к более нейтральной позиции в отношении прогноза процентных ставок в начале февраля, похоже, дал скромное повышение уверенности после шаткого начала года.
В этом месяце опрос проводится в полевых условиях с марта 4 – 9. Основным событием за последний месяц стала очередная серия слабых экономических данных, кульминацией которых стали мягкие декабрьские национальные счета, показывающие, что ежегодный рост ВВП замедлился до 2.3%, при этом освещение в прессе подчеркивает слабость второй половины 2018. Финансовые рынки остаются довольно оживленными, ASX вырос на 3% с момента последнего опроса, но условия на рынке жилья оставались мягкими.
NZ Feb REINZ продажа домов и цены
- Март 11-15 (tbc), объем продаж в последний раз: + 6.7%, цены в последний раз: 3.1% год
Общенациональные продажи домов выросли в январе после необычно слабого декабря. Запрет на иностранных покупателей, вступивший в силу в октябре, вероятно, объясняет некоторую волатильность ежемесячных продаж. Годовая инфляция цен на жилье за это время замедлилась, хотя и незначительно.
Мы ожидаем скромный подъем на рынке жилья в начале этого года. Ограничения РБНЗ в отношении кредитования с высоким LVR были ослаблены в январе, в то время как ставки по ипотечным кредитам снижались с их и без того низких уровней.
Региональные различия в росте цен, вероятно, сохранятся, причем во многих районах за пределами Окленда и Кентербери, вероятно, будет продолжаться сильный рост цен на жилье. Иностранные покупатели играют незначительную роль во многих региональных центрах, и сочетание более низких ставок по ипотечным кредитам и ограничений кредитования даст спрос еще один удар в руку.
NZ Jan расходы на розничную карту
- Март 11, последний: 1.8%, WBC: + 0.3%, Mkt: + 0.3%
Розничные расходы выросли на 1.8% в январе. Это значительное увеличение было сосредоточено на расходах на товары длительного пользования и последовало за необычно большим падением расходов на рождественские покупки, которые могли быть связаны с задержками в обработке. Если смотреть на расходы в целом, то расходы домохозяйств в январе выросли в большинстве категорий. Вероятно, этому способствовало падение цен на бензин, которое вернуло деньги в кошельки домохозяйств. В целом за последний год базовые (расходы на топливо) выросли на 5.3%.
После резких колебаний декабря и января мы ожидаем, что расходы вернутся к тренду в феврале. Мы прогнозируем, что 0.3% увеличит розничные расходы в течение месяца, что подтверждается увеличением 0.4% в основных (бывших в употреблении) категориях.
Великобритания значимых голосов Brexit
- Март 12 в 14
В марте 12 Палата общин будет во второй раз голосовать за предложенное премьер-министром соглашение о выходе, и оно, вероятно, будет снова побеждено.
Премьер-министр заявила, что если ее согласие будет отклонено во втором чтении, она представит ходатайства по двум ключевым вопросам в следующие дни. Во-первых, депутатам будет предложено проголосовать за то, поддерживают ли они выход из ЕС без соглашения о выходе (т. Е. Brexit «без сделок»). Мы ожидаем, что это движение будет побеждено.
Во-вторых, предполагая, что парламентарии отвергают «бездействующий» Брексит, их спросят, стоит ли добиваться короткого продления периода переговоров с ЕС. Мы ожидаем, что это предложение будет одобрено. Соглашение с ЕС по-прежнему будет необходимо, но это проложит путь к тому, что Brexit будет отсрочен сверх нынешнего крайнего срока марта 29.
Розничные продажи в США за январь и индекс потребительских цен за февраль
- Март 11, розничные продажи, последняя: –1.2%, WBC f / c: 0.2%
- Март 12, ИПЦ, последний: 0.0%, WBC ф / к: 0.1%
Декабрьские розничные продажи в США стали значительным разочарованием для рынка, продемонстрировав снижение 1.2%. Примечательно, что это не было результатом волатильности цен: контрольная группа (исключая волатильные товары) снизилась на 1.7%.
Исходя из анекдотов продаж в конце года, положительный пересмотр представляется высокой вероятностью, но, по-видимому, снижение не будет полностью уничтожено. Если, как мы и рынок ожидаем, розничные данные за январь в целом не изменятся, то это приведет к тому, что ВВП установит слабый Q1, ограничив рост 2019 ближе к 2.0% год, чем 3.1% год к 2018.
Для ИПЦ есть две ключевые истории. С точки зрения импульса, волатильность цен на энергоносители остается ключевой. Что касается базовых цен, то инфляция выглядит очень устойчивой к среднесрочному целевому показателю FOMC в 2.0% в год. Это хорошо для политиков, с реакционной позицией, которую можно поддерживать с небольшим риском.
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


