
Основные моменты в США
- Прогресс в торговых переговорах между США и Китаем помог поддержать аппетит к риску на этой неделе: цены на акции и доходность выросли.
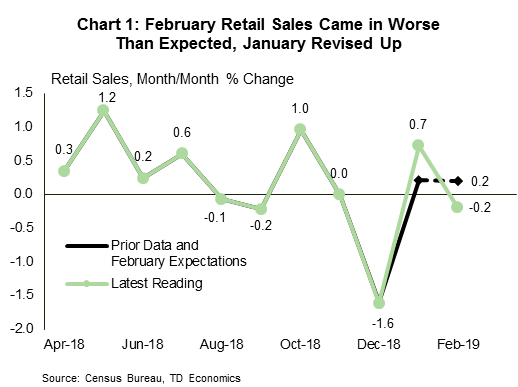
- Розничные продажи в феврале упали на 0.2% в месячном исчислении, но повышение до января сделало его более привлекательным. С другой стороны, рынок труда восстановился в марте (+ 196k), подтверждая, что слабость в феврале была всего лишь ускорением.
- Ожидается, что темпы прироста рабочих мест замедлятся до 150k в месяц в среднем в течение оставшейся части 2019 - медленнее, чем в прошлом году, но все еще достойны и более чем достаточны, чтобы сдерживать давление на уровень безработицы.
Основные события в Канаде
- Это была серьезная неделя риска на канадских финансовых рынках, так как оптимизм в отношении глобального роста и торговли поднял акции и привел к распродаже фиксированного дохода.
- Канадский рынок труда наконец-то вернулся на землю в марте, потеряв скромные рабочие места 7.2k после значительного роста в предыдущие два месяца. Уровень безработицы остался неизменным на уровне 5.8%
- Глава Банка Канады Стивен Полоз выступил на этой неделе в Икалуите с речью, отметив структурные проблемы, с которыми сталкивается канадский экспорт товаров, а также похвалил рост услуг. В комментариях после своего выступления он отметил, что недавняя инверсия в кривой доходности была «невинной» и не показала в его разуме надвигающуюся рецессию.
Прогресс в торговых переговорах между США и Китаем помог поддержать склонность к риску на финансовых рынках на этой неделе. Основные фондовые индексы США, такие как S&P 500, выросшие на 2% за неделю, показали сильный рост. По мере того как деньги текли в акции, казначейские облигации распродавались, что увеличивало доходность облигаций, особенно с более длительными сроками погашения. Это помогло сохранить спрэд между долгосрочной и краткосрочной доходностью на положительной территории, ослабив беспокойство прошлой недели по поводу любого сигнала рецессии от инверсии кривой доходности.
Экономические данные, хотя и не совсем положительные, в целом были благоприятными. Февральские розничные продажи превзошли ожидания рынка, упав на 0.2% м / м, вместо роста на соразмерную сумму. Пропуск знака на печати заголовков казался жестокой шуткой Первоапрельского. Но здоровенный пересмотр в сторону повышения к январю смягчает отрицательную сторону расходов 19Q1 (диаграмма 1). Более конструктивным оказался сильный отскок продаж автомобилей в марте до 17.5 миллионов после двух последовательных ежемесячных падений. Но, несмотря на достойные результаты в марте, рост потребления в первом квартале вряд ли превысит 1% в годовом исчислении. Это мягкое выступление на самом деле не удивительно, учитывая сопротивление «остаточной сезонности» и закрытие правительства.
Снижение процентных ставок и устойчивый ФРС, наряду с сильным рынком труда, должны продолжить поддерживать расходы в ближайшие месяцы. Что касается занятости, то отчет о заработной плате не разочаровал, а в марте возобновился рост рабочих мест (диаграмма 2). Экономика добавила 196k новых рабочих мест в прошлом месяце, в то время как уровень безработицы сумел удержаться на низком 3.8%. Кроме того, данные за предыдущие два месяца были пересмотрены в совокупности с 14k. Другие детали были менее радужными, например, процент участия снизился с 0.2 ppts до 63%, а рост заработной платы ослабил прикосновение.
Мартовские данные о вакансиях подтверждают, что слабая февральская печать была лишь ударом по скорости. Тем не менее, мы по-прежнему ожидаем, что ужесточение рынка труда сократит темпы роста рабочих мест до уровня ниже 150k в среднем в течение оставшейся части 2019. Это медленнее, чем в прошлом году, но все же достойно - тема, которая согласуется с более широким экономическим описанием роста ВВП, который в этом году замедлился до чуть более 2%.
Недавние показатели обрабатывающей промышленности и сферы услуг подтверждают эту точку зрения. Индексы ISM снизились на трендовой основе с прошлогодних максимумов, но оба остаются хорошо на экспансионистской территории. В марте два индекса разошлись, причем непроизводственный индекс не оправдал ожиданий (-3.6 указывает на 56.1) и производственный индекс неожиданно вырос (+ 1.1 указывает на 55.3). Тем не менее, оба сигнализируют о росте экономики в здоровом темпе.
Устойчивость производственного сектора США была замечательной, учитывая спад активности в других странах. Хотя производство в Китае и нескольких региональных партнерах улучшилось в марте, в еврозоне оно сократилось. Старый Континент переживает трудный период, и, поскольку ожидается, что экономический рост в этом году будет на низком уровне 1.3%, он остается источником понижательного риска для глобальных экономических перспектив (см. Здесь).
Это была неделя риска на канадских финансовых рынках, так как оптимизм по поводу глобального роста и перспективы торговой сделки между Китаем и США повысили цены на акции и принесли доходность по облигациям. Экономические данные были относительно скудны, но долгожданное обследование рабочей силы обрушилось с глухим стуком, показав, что рост рабочих мест возвращается на землю после нескольких месяцев роста, не поддающегося гравитации.
Действительно, казалось бы, неутомимый канадский рынок труда в марте пошатнулся, потеряв рабочие места 7.2k. Отставание в работе совпало со столь же скромным оттоком людей из рабочей силы (-11.3k), оставив уровень безработицы без изменений на уровне 5.8%.
По всей стране потери рабочих мест были сосредоточены в центральной Канаде, и Квебек, и Онтарио теряли рабочие места после сильного роста в предыдущие два месяца. В Онтарио потерь было достаточно, чтобы поднять уровень безработицы на два тика до 5.9%, в то время как в Квебеке этот показатель упал до 5.2%, поскольку люди покинули рабочую силу.
Несмотря на разочарование, возможно, данные были готовы к развороту. Рост рабочих мест в предшествующие два месяца казался полностью оторванным от более широкого экономического повествования о замедлении активности. Даже при потере рабочих мест в марте трехмесячное среднее значение прироста составляет 38.5k (или 2.5% в годовом исчислении). Судить о пороге роста занятости, необходимого для поддержания стабильного уровня безработицы, в наши дни сложнее, учитывая ускорение роста населения Канады, но нет никаких сомнений в том, что недавняя тенденция была выше этого. Рост числа рабочих мест в окрестностях 10k в месяц по-прежнему является хорошей оценкой тренда, и если рост не замедлится ниже этого уровня, мы не видим особых причин для беспокойства о состоянии рынка труда.
Еще одна причина, чтобы заглянуть в число главных рабочих мест, заключается в том, что общее количество отработанных часов в марте пошло в обратном направлении, увеличив 1% и частично восстановив три месяца слабости. По этому показателю показатели рынка труда были менее впечатляющими в начале этого года, но в большей степени соответствовали скромным темпам экономического роста.
Выступление управляющего Банком Канады Полоса на этой неделе в Иквалите стало еще одной причиной кажущейся несоответствия между рынком труда и экономическими данными, отметив, что рост был сосредоточен в сферах услуг, где измерение затруднено. Возможно, это не самое удовлетворительное объяснение, но оно имеет свои достоинства. Почти 30% рабочих мест, созданных за последний год в Канаде, были заняты в сфере профессиональных, научных и технических услуг - относительно высокооплачиваемых рабочих мест в сфере услуг. Это позитивный сигнал о том, что, преодолев краткосрочные вызовы, Канада адаптируется к новой экономике.
Тем не менее, до тех пор, пока глобальные перспективы остаются неопределенными, канадский механизм торговли не дает покоя, а домохозяйства очень чувствительны к изменениям процентных ставок, политика, необходимая для того, чтобы держать нас в узком и прямолинейном положении, вероятно, останется благоприятной, а ставка овернайт - неизменной. положить на 1.75%.
Индекс потребительских цен США - март
- Дата выпуска: апрель 10, 2019
- Предыдущий: 0.2% м / м, 1.5% г / г; ядро 0.1% м / м
- TD Прогноз: 0.4% м / м, 1.9% г / г; ядро 0.2% м / м
- Консенсус: 0.3% м / м, 1.8% г / г; ядро 0.2% м / м
Мы ожидаем, что общий индекс потребительских цен увеличится до 1.9% с 1.5%, что отражает сильное увеличение м / м с учетом сезонных колебаний на 0.4%. Основным драйвером является резкое повышение цен на бензин (+ 7.7% м / м). В базовом индексе мы ожидаем печать 0.2% м / м, но со слабой стороны. OER, вероятно, будет умеренным в этом месяце после его увеличения 0.33% м / м в предыдущем месяце. Это должно быть частично компенсировано восстановлением базовых сервисов, что позволит общим базовым сервисам печатать устойчивый рост на 0.2%. Цены на основные товары должны нормализоваться после довольно резкого снижения в феврале, но мы не можем ожидать сильного восстановления благодаря слабым ценам на импортные товары. Влияния, связанные с повышением тарифов, вероятно, к настоящему времени также ослабли.
Февральский индекс потребительских цен и наш прогноз на март предполагают, что нисходящая траектория базовой инфляции PCE будет продолжаться до марта. Напомним, что базовая PCE разочаровалась в 1.8% в годовом исчислении в январе, по сравнению с пересмотренным в сторону повышения 2.0% в декабре. Мы ожидаем, что базовый PCE будет держаться на уровне 1.8% в годовом исчислении в феврале (но упадет на необоснованной основе) и снизится до 1.7% в марте. Нельзя исключать проскальзывание к 1.7% к февралю.
Начало строительства в Канаде - март
- Дата выпуска: апрель 8, 2019
- Предыдущая: 173k
- Прогноз TD: 190k
- Консенсус: 194k
Прогнозируется, что объемы строительства новых домов останутся невысокими в марте темпами 190k, что является скромным повышением с посткризисных минимумов 173k в предыдущем месяце. Запуск нескольких блоков упал в годовом исчислении 30k в феврале, несмотря на устойчивую силу в выдаче разрешений, что указывает на некоторое восстановление в марте; предыдущие снижения аналогичной величины видели коррекцию 60% в следующем месяце. Тем не менее, данные о занятости показали резкое сокращение рабочих часов, отработанных в начале 2019, и выдача разрешений для одной семьи продолжает снижаться, что указывает на дальнейшую слабость в будущем.
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


