
Обзор США
Более мягкий первый квартал в фокусе
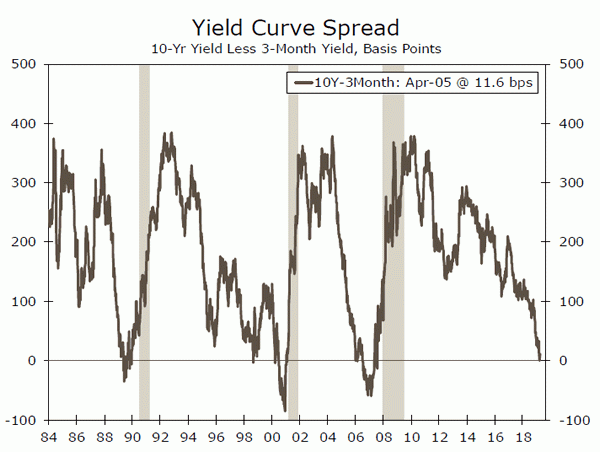
- Недавняя, но временная инверсия кривой доходности усугубила опасения, что следующая рецессия может произойти раньше, чем ожидают многие прогнозисты.
- Последние данные по-прежнему говорят о более мягком первом квартале, но с учетом того, что фундаментальные основы экономики США в целом прочны в настоящее время, на наш взгляд, разговор о неизбежной рецессии несколько преувеличен.
- В условиях замедления роста рабочих мест и роста заработной платы, который в марте не продемонстрировал никаких признаков ускорения, маловероятно, что FOMC изменит свою «терпеливую» позицию в ближайшее время.
Более мягкий первый квартал в фокусе
Слабые экономические данные породили страх перед рецессией, а недавняя, но временная инверсия кривой доходности (график на первой странице) усугубила опасения, что следующая рецессия может наступить раньше, чем ожидают многие прогнозисты. Последние данные по-прежнему говорят о более мягком первом квартале, но с учетом того, что фундаментальные основы экономики США в целом прочны в настоящее время, на наш взгляд, разговор о неизбежной рецессии несколько преувеличен. В отсутствие какого-либо непредвиденного шока «разговоры» о рецессии, по-видимому, являются наиболее реалистичным способом, которым экономика США могла бы пережить его в обозримом будущем. Тем не менее, экономика, безусловно, теряет импульс.
Основной проблемой является потребитель. Учитывая почти 70% ВВП, значительное сокращение потребительских расходов окажет существенное влияние на экономический рост. Данные о потребительских расходах в последние месяцы были необычайно нестабильными, а смешанный февральский отчет о розничных продажах стал последним подтверждением того, что потребитель находится в некотором затруднительном положении. Розничные продажи снизились на 0.2% в феврале, но январский прирост был пересмотрен более чем в три раза выше, чем первоначально сообщалось. Продажи в контрольной группе, которые используются для расчета расходов на личное потребление в оценках ВВП, также упали на 0.2%. Это подтолкнуло трехмесячную годовую ставку к -2.1%, ставке, не замеченной за пределами рецессии в последние годы 15 (верхний график). Другие данные предполагают, что риски для потребительских расходов Q1 ограничены, но мы считаем, что эта слабость, вероятно, временная.
Расходы на оборудование также становятся слабым местом в первом квартале, поскольку производственная активность в США находится под давлением из-за замедления внутреннего спроса и все еще неопределенной торговой среды. Заказы на товары длительного пользования упали на 1.6% в феврале, и в то время как отгрузки неоправданных капитальных товаров выросли на 0.6%, падение 1.5% в январе предполагает только прохладные темпы расходов на оборудование в первом квартале. В то время как производственный сектор все еще сталкивается с проблемами, производственный опрос ISM развеял некоторые опасения, что активность предприятий в США резко замедляется. Индекс непроизводства ISM, с другой стороны, упал до минимума 20-месяца в марте. Тем не менее, как производственные, так и непроизводственные индексы остаются твердо на территории расширения (средняя диаграмма), что согласуется с продолжающимся ростом экономики, лишь более медленными темпами, чем в прошлом году.
Картина занятости оставалась положительной. Работодатели добавили рабочие места 196,000 в марте - отрадные новости после разочаровывающего роста в феврале (нижний график). Несмотря на то, что последний выпуск был немного сильнее, чем ожидалось, он все же говорит о том, что общая тенденция в области найма замедляется по сравнению с высокими темпами роста числа рабочих мест, которые мы наблюдали в прошлом году. Но практически любой показатель рынка труда остается исключительно напряженным, добавляя к нашему мнению, что длительное сокращение потребительских расходов остается маловероятным. В условиях замедления роста рабочих мест и роста заработной платы, который в марте не продемонстрировал никаких признаков ускорения, маловероятно, что FOMC изменит свою «терпеливую» политическую позицию в ближайшее время. В этом году экономический рост будет умеренным. Но после того, что, по нашему мнению, будет слабым первым кварталом, во втором квартале темпы роста ВВП должны вернуться к трендовым темпам.
Перспективы США
Заводские заказы • Понедельник
Замедление роста в стране и за рубежом, наряду с сохраняющейся неопределенностью, связанной с торговой политикой, ослабило производственную активность в США. Предварительный отчет по товарам длительного пользования за февраль показал падение заказов на 1.6%. Необороненные заказы на капитальные товары, бывшие в употреблении самолеты, показатель инвестиций бизнеса в оборудование, держались лучше, но снизились на 3.4% в среднем за три месяца в годовом исчислении.
Отчет за понедельник предоставит обновленную оценку расходов на капвложения за февраль, но новая информация в отчете будет касаться заказов и поставок товаров недлительного пользования. На товары длительного пользования приходится половина производственных заказов в США, и последние несколько месяцев они испытывают давление из-за падения цен на энергоносители, которые влияют на стоимость заказов на нефть и химикаты. Тем не менее, мы ожидаем небольшого увеличения числа непродолжительных заказов в феврале, что должно ограничить снижение общих производственных заказов до -0.6%.
Предыдущий: 0.1% Wells Fargo: -0.6% Консенсус: -0.5%
Индекс потребительских цен • Среда
Инфляция потребительских цен в феврале осталась на прежнем уровне: общие цены выросли на 0.2%, а базовые цены выросли лишь на 0.1%. Мы ожидаем, что в марте рост цен несколько повысится. Цены на газ согласно AAA выросли более чем на 9% в прошлом месяце, что должно помочь поднять общую инфляцию до 0.4%. Между тем, ожидается, что основные цены вырастут на 0.2%, что отчасти объясняется восстановлением расходов на медицинское обслуживание.
Даже с повышением в марте общая тенденция в инфляции должна быть немного изменена. Ожидается, что базовая инфляция останется на уровне 2.1% в годовом исчислении, что близко к цели ФРС. Удивление основного индекса может предположить, что инфляция набирает обороты и снизит рыночные ожидания снижения ставки ФРС в этом году. Тем не менее, упущенное снижение базовой инфляции дало бы FOMC еще одну причину быть терпеливым в корректировке ставок, несмотря на сохраняющуюся силу на рынке труда.
Предыдущий: 0.2% Wells Fargo: 0.4% Консенсус: 0.3% (месяц за месяцем)
Индекс цен производителей • Четверг
С начала года инфляция цен производителей снизилась: индекс цен производителей для конечного спроса снизился до 1.9% по сравнению с прошлым годом по сравнению с 3% в октябре. Замедление частично отражает более низкие цены на энергоносители с прошлой осени, но инфляция ИЦП для непродовольственных товаров и энергоносителей замедлилась, как и рост цен на услуги.
Мы ожидаем, что цены на энергоносители поднимут общий индекс 0.3% в марте. Базовая инфляция также, как ожидается, будет расти быстрее, чем в феврале, поскольку слабость от изменчивого компонента торговых услуг, который измеряется маржой, а не продажными ценами, восстанавливается. Однако продолжительность этого подъема, вероятно, будет ограничена, поскольку в последнее время рост цен на товары и услуги, даже без учета продуктов питания и энергии, ослаб.
Предыдущий: 0.1% Wells Fargo: 0.3% Консенсус: 0.3% (месяц за месяцем)
Глобальный обзор
Более сильные показатели PMI сдерживают опасения глобального роста
- Более сильные, чем ожидалось, данные по индексам менеджеров по закупкам в Китае и Великобритании открыли неделю на позитивной ноте.
- Обнадеживающие данные по розничным продажам в еврозоне также внушали оптимизм, хотя расхождение между сектором услуг и производственным сектором, как представляется, еще больше увеличилось.
- Как и многие другие крупные центральные банки по всему миру, Резервный банк Индии на этой неделе развернулся с голубоватым оттенком, снизив свою базовую процентную ставку 25.
Более сильные показатели PMI сдерживают опасения глобального роста
Более сильные, чем ожидалось, данные по индексам менеджеров по закупкам (PMI) в Китае и Великобритании открыли неделю на позитивной ноте. Китайский производственный PMI-индекс Caixin вырос до 50.8 в марте, по сравнению с 49.9 в феврале и многолетним минимумом 48.3 в январе (см. График на первой странице). Несмотря на то, что показатели по-прежнему были довольно мягкими в абсолютном выражении, улучшение за последние пару месяцев дает некоторые признаки того, что монетарный и фискальный стимул, введенный китайскими политиками, начинает распространяться.
Несколько часов спустя данные PMI по производственному сектору Великобритании также превзошли ожидания, повысившись до 55.1 в марте по сравнению с ожиданиями небольшого снижения до 51.2. Несмотря на то, что мы скептически относимся к таким сильным показателям (см. Раздел «Глобальная перспектива»), положительные отпечатки спонтанной версии спровоцировали некоторые опасения по поводу замедления роста в мире и помогли спровоцировать общий рост рискованных активов в течение недели.
Данные по розничным продажам для еврозоны также были обнадеживающими. Реальные розничные продажи выросли на 0.4% в феврале, что привело к изменению в годовом исчислении до 2.8%. Хотя рост розничных продаж явно замедлился за последние пару лет, в последнее время он демонстрирует признаки стабилизации (верхний график). Этот рост говорит о том, что потребительский сектор в Европе остается в приличной форме, даже несмотря на то, что фабричный сектор испытывает трудности. К этому моменту окончательные показатели PMI за март для Еврозоны показали пересмотр в сторону повышения к услугам (к 53.3 от 52.7), но продолжали слабость в производстве (к 47.5 от 47.6).
Поскольку экономический рост в еврозоне замедлился, рост цен также замедлился. Данные, опубликованные на этой неделе, показали, что базовая инфляция потребительских цен в еврозоне в марте составила всего 0.8%, что является самым низким показателем почти за год. В предисловии к своему годовому отчету, опубликованному в апреле 1, президент Европейского центрального банка (ЕЦБ) Марио Драги отметил, что «существенные стимулы денежно-кредитной политики остаются необходимыми для обеспечения дальнейшего наращивания внутреннего ценового давления в среднесрочной перспективе».
Как и многие другие крупные центральные банки по всему миру, Резервный банк Индии (RBI) на этой неделе повернул голубом, снизив базовые процентные ставки 25. RBI отметил, что внутренняя экономика «сталкивается с препятствиями, особенно на глобальном фронте». Хотя экономический рост остается устойчивым по сравнению с большинством стран, реальный рост ВВП в Индии замедлился за последние пару кварталов, а рост частных инвестиций был вялым. Кроме того, инфляционное давление было довольно приглушенным, так как индекс потребительских цен вырос всего на 2.6% в феврале, на нижнем уровне цели RBI 4% с допустимым диапазоном +/- 2% (средний график). Хотя данные представляются достаточно слабыми, чтобы оправдать некоторое смягчение политики, время наступает накануне национальных выборов в Индии. Учитывая недавние вопросы, связанные с возможным политическим вмешательством в RBI, недавний политический шаг вряд ли ослабит обеспокоенность по поводу независимости центрального банка.
Занятость в Канаде завершила неделю с негативным отпечатком. Занятость упала на 7,200 в марте, хотя это произошло вслед за сильным февральским показателем. Тенденция роста занятости остается стабильной в Канаде (нижний график), и мы считаем, что это должно помочь Банку Канады вновь повысить ставки в конце этого года.
Глобальная перспектива
Валовые инвестиции в Мексику • Понедельник
В течение последних нескольких лет рост валового накопления основного капитала в Мексике был слабым, поскольку неопределенность в торговле и высокие реальные процентные ставки оказали давление на капиталовложения. Релиз на следующей неделе предложит первые ежемесячные данные о накоплении капитала в Мексике в 2019.
Как мы обсуждали в недавнем специальном отчете о перспективах экономики Мексики, накопление основного капитала, возможно, является тем, что мексиканской экономике нужно больше всего в настоящее время. Нефтяная промышленность Мексики сильно отстала от своего надежного аналога в Соединенных Штатах. В середине 3.5 его добыча нефти достигла пика почти в 2000 миллионов баррелей в день, и с тех пор снизилась на 50%, до примерно 1.6 миллионов баррелей в день в настоящее время. В то время как решение проблем нефтяной энергетики, вероятно, будет недостаточно для полного восстановления экономики Мексики, устойчивый рост капиталовложений является ключом к ускорению роста производительности. Без этого Мексике будет намного сложнее вернуться к своим исторически высоким темпам экономического роста.
Предыдущий: -6.8% (в годовом исчислении)
Промышленное производство Великобритании • Среда
Экономика Великобритании оказалась на удивление устойчивой, несмотря на неопределенность вокруг Brexit, по крайней мере, когда данные взяты за чистую монету. В январе рост ВВП восстановился, увеличившись по сравнению с предыдущим месяцем на 0.5% на фоне сильного промышленного производства, в то время как розничные продажи превзошли ожидания первых двух месяцев 2019. В марте производственный PMI Великобритании подскочил до 55.1, самого высокого уровня почти за год.
Хотя эта сила обнадеживает, особенно в том, что касается потребительского спроса, похоже, что, по крайней мере, некоторые из последних сил были результатом наращивания запасов, поскольку производители готовятся к потенциальному Brexit без сделок. В годовом исчислении тенденция промышленного производства вряд ли обнадеживает (см. Диаграмму слева). Несмотря на то, что накопление запасов может ускорить рост реального ВВП Q1 в Великобритании, в течение второго и третьего кварталов возможна некоторая окупаемость. Если бы Brexit был бездействующим, торможение роста из-за запасов, вероятно, было бы последним, что нужно экономике Великобритании.
Предыдущий: -0.9% (в годовом исчислении) Консенсус: -0.8%
Европейский Центральный Банк • Среда
Мы не ожидаем каких-либо серьезных изменений в политике Европейского центрального банка (ЕЦБ) на его заседании на следующей неделе, хотя мы можем получить некоторые дополнительные сведения о следующем этапе целевых долгосрочных операций по переработке (TLTRO). Как обсуждалось в разделе о глобальном обзоре, рост и инфляция в еврозоне остаются холодными, и это, в свою очередь, отбросило любые планы ЕЦБ в отношении ужесточения монетарной политики в 2019.
Мы по-прежнему ожидаем, что экономический рост и инфляция в еврозоне стабилизируются в течение следующих двух кварталов, и это должно помочь предотвратить любое дополнительное прямое смягчение со стороны центрального банка. Однако, даже если ситуация стабилизируется, ЕЦБ, вероятно, будет действовать с осторожностью. Некоторые страны еврозоны, такие как Италия, находятся либо в рецессии, либо близки к ней, а базовая инфляция потребительских цен была ниже 1.5% с августа 2012. Если экономические условия не улучшатся значительно, мы думаем, что первое повышение ставки со стороны ЕЦБ не произойдет, по крайней мере, до Q1-2020.
Предыдущая: -0.40% (ставка по депозитам) Консенсус: -0.40%
Точка зрения
Процентная ставка
ЕЦБ в ожидании в обозримом будущем
Европейский центральный банк обнародовал протокол своего мартовского совещания по политике 7 на этой неделе, на котором была представлена дополнительная информация о нынешнем мышлении Совета управляющих. Как сообщалось в мартовском объявлении о политике 7, Совет управляющих отодвинул сроки, когда он планирует начать повышение ставок, которые удерживались на исторически низких уровнях в течение трех лет (верхний график). Директивные органы ЕЦБ ожидали, что три основных ставки будут оставаться неизменными в течение лета 2019. Однако из-за недавних признаков экономической слабости, которая «указала на значительное замедление темпов экономического роста, которое будет продолжаться в текущем году», а также «сохраняющейся неопределенности», Совет управляющих теперь считает, что ставки будут в ожидании, по крайней мере, до конца этого года. Как обсуждалось на странице 5, мы думаем, что первое повышение ставки со стороны ЕЦБ не произойдет, по крайней мере, до Q1-2020. Следовательно, мы полагаем, что стоимость евро по отношению к доллару США в обозримом будущем останется примерно неизменной (средний график).
Брексит и Банк Англии
Банк Англии не проводит совещание по вопросам политики до мая 2. Но неопределенность, связанная с продолжающейся сагой о Brexit, означает, что Комитет по денежно-кредитной политике (MPC), вероятно, будет продолжать сохранять свою основную процентную ставку неизменной на уровне 0.75% в настоящее время (нижний график). Как обсуждалось на странице 4, неопределенность экономических перспектив проявлялась в мартовских индексах PMI, которые были опубликованы на этой неделе. Хотя на этой неделе британский парламент проголосовал за то, чтобы исключить вариант «жесткого» Brexit, экономическая неопределенность сохраняется. Новые правила, которые будут регулировать экономические и финансовые отношения между Соединенным Королевством и остальными членами Европейского союза 27, еще предстоит обсудить. Мы предполагали, что «жесткого» Брексита можно было бы избежать, но недавно мы понизили наш прогноз роста ВВП для 2019 до 1.3% с 1.5%. Следовательно, мы полагаем, что MPC будет приостановлен до августа этого года, когда мы надеемся, что он повысит свою основную политику еще на 25 бит / с, а затем останется в ожидании до конца года.
Анализ кредитного рынка
Банковский сектор устойчив к падению цен на недвижимость
Финансовые учреждения всех размеров имеют доступ к недвижимости через свои кредитные портфели, предполагая, что значительное снижение цен на недвижимость может создать проблемы для банковского сектора и, возможно, привести к ужесточению кредитования в экономике. Мы писали, что спад цен на коммерческую недвижимость вряд ли станет катализатором следующей рецессии, и последние результаты стресс-тестов ФРС в значительной степени подтверждают этот вывод. Крупнейшие финансовые институты имеют гораздо большую капитализацию, чем они были в период, предшествовавший финансовому кризису - когда в последний раз цены на недвижимость достигли рекордных высот - и результаты стресс-тестов показывают, что они смогут продолжать кредитование, несмотря на кредитный портфель потери. Тем не менее, небольшие банки, которые не проходят стресс-тесты ФРС, которые в совокупности составляют около 20% банковского сектора, как правило, относительно больше полагаются на кредитование недвижимости и меньше получают выгоды от географической диверсификации. Несмотря на этот повышенный риск, новое исследование от ФРС Сан-Франциско показывает, что только около одного процента этих небольших банков будет недостаточно капитализировано в результате наиболее серьезных сценариев потери портфеля, указанных в стресс-тестах ФРС.
Несмотря на широкое удорожание как коммерческой, так и жилой недвижимости, банковский сектор, который ужесточил стандарты кредитования и увеличил амортизацию капитала после финансового кризиса, не слишком подвержен снижению цен. Поэтому мы пока не ожидаем, что эпицентром следующей рецессии станет сектор недвижимости.
Тема недели
Последствия от возможного закрытия границы
Президент Трамп угрожал закрыть американо-мексиканскую границу или, по крайней мере, ее части, из-за притока мигрантов из Центральной Америки, которые устремились в страну. Хотя недавние комментарии свидетельствуют о том, что угроза закрытия границы уменьшилась, вероятность остается. Мало того, что закрытие границы помешает многим мигрантам въехать в страну, но это также может иметь разрушительные последствия для торговых потоков. В недавнем специальном докладе мы обсуждаем некоторые экономические последствия, если президенту придется справиться с этой угрозой.
В прошлом году американский экспорт товаров в Мексику составил 265 млрд. Долларов, а импорт товаров превысил 346 млрд. Долларов. Внутриотраслевая торговля транспортным оборудованием была особенно интенсивной. Как показано на верхнем графике, Соединенные Штаты отправили на юг от границы в прошлом году транспортных грузов на сумму 33 млрд. Долл. США, в то время как из Мексики они получили 120 млрд. Долл. США, подавляющее большинство которых составляли импорт автомобилей. Около $ 64 миллиардов из этого импорта автомобилей были готовыми автомобилями, но примерно $ 50 миллиардов были автозапчастями. Следовательно, закрытие границы может иметь пагубные последствия для автомобильной промышленности США.
Какое влияние это может оказать на экономику США? Как показано на нижнем графике, реальная добавленная стоимость в автомобильной промышленности составила почти 130 миллиардов долларов в 2017, что составляет 0.7% от всей реальной добавленной стоимости в экономике США в этом году. Если исходить из крайнего предположения о том, что закрытие границы приведет к полной остановке всего производства автомобилей в Соединенных Штатах, то прямой удар по экономике США составит около 2.5 млрд. Долл. В неделю. Но были бы эффекты мультипликатора, если бы простаивающие работники автомобильной промышленности сократили свои покупки товаров и услуг. С точки зрения занятости, в американской автомобильной промышленности занято около миллиона человек, что составляет 0.7% от общего числа заработных плат, а в компьютерной индустрии занято сопоставимое количество. Эти работники могут быть бездействующими, если исходить из того, что производство в этих отраслях полностью прекращается.
Реально, однако, закрытие южной границы, вероятно, не будет достаточно разрушительным, чтобы вызвать рецессию в Соединенных Штатах. Но затраты на рост могут начать увеличиваться, если граница будет оставаться закрытой в течение длительного периода времени.
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


