
Начало недели 15 Апрель 2019
- AUD, RBA, FOMC и товары.
- Австралия: ведущий индекс Westpac-MI, занятость, протоколы RBA, Страстная пятница.
- NZ: CPI.
- Китай: ВВП, розничные продажи, промышленное производство, инвестиции в основной капитал.
- Европа: торговый баланс, обзор ZEW.
- США: розничные продажи, промышленное производство.
- Флэш PMI для Японии, Еврозоны и США.
- Основные экономические и финансовые прогнозы.
Информация, содержащаяся в этом отчете, действует как на 12 April 2019.
AUD, RBA, FOMC и товары
Австралийский доллар в течение месяца держался в узком диапазоне от USD0.704 до USD0.716.
Ключевые цены на сырье, особенно железная руда, были стабильными в течение месяца со спотовой ценой около $ 90 / т. Общие ожидания были для этой цены, чтобы скорректироваться вниз. Например, прогноз правительства на цену железной руды (фоб) к марту 2020 составляет 55 долл. США / т (Westpac ожидает спотовую цену 74 долл. США / т).
Поддержку цены на железную руду оказывают текущие сообщения от Vale о возможном выводе из эксплуатации после разрушения хвостохранилища в Брумадинью - общее ожидание состоит в том, что Vale выведет из эксплуатации около 40t добычи, что приведет к снижению общего годового производства с 400Mt до 360Mt.
Однако рынки ожидают еще большего сокращения производства. Еще один крупный производитель, Rio Tinto, также недавно пострадал от шока предложения.
Что касается спроса, то растет уверенность в ответ на приверженность Китая стабилизации роста путем снятия кредитов; ослабление ограничений на теневой банковский сектор; поддержка выпусков облигаций местными органами власти для финансирования новых инвестиций в инфраструктуру; снижение налогов; и некоторая поддержка жилья в отдельных регионах.
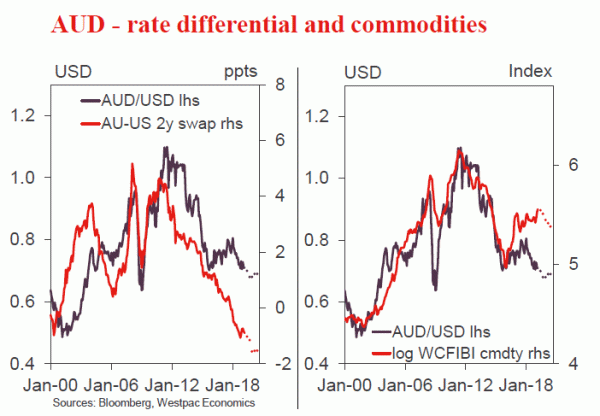
Эта стабильность на высоких уровнях для ключевых цен на сырьевые товары обеспечивает надежную поддержку австралийскому доллару - действительно, справедливая стоимость AUD, измеряемая ценами на сырьевые товары, в настоящее время значительно превышает текущую спотовую цену.
С другой стороны, дифференциалы процентных ставок продолжают оказывать давление на AUD. Когда в феврале 21 Westpac перешел к прогнозу, что РБА снизит ставку наличности на 25bps в августе и ноябре этого года, рынки не ожидали снижения до апреля следующего года.
Это ценообразование теперь перенесено на август / сентябрь с 75% от второго снижения цены к середине следующего года. (ценообразование УДАР среда).
Однако в ходе вопросов и ответов после выступления в среду в Американской торговой палате в Австралии заместитель губернатора Дебелле, как сообщается, отметил: «Мы ожидаем, что мы увидим приличный рост экономики ... так что нам не придется дойти до этой точки [снижения ставок] ».
Проверка этого утверждения будет, когда РБА выпустит свой пересмотренный рост; прогнозы инфляции и занятости в майском заявлении о денежно-кредитной политике на 10 май. В настоящее время РБА прогнозирует рост ВВП в размере 3% в 2019 и 2.75% в 2020. Более низкие темпы роста в 2020 в значительной степени объясняются снижением вклада от экспорта ресурсов, в частности, СПГ.
Эти прогнозы были опубликованы в февральском Заявлении о денежно-кредитной политике, когда РБА прогнозировал рост 2.75% для 2018. Впоследствии рост печатается на 2.3% для 2018.
Было бы очень удивительно, если бы РБА не понизило свои прогнозы роста во время майского обновления. (Westpac ожидает роста 2.2% как в 2019, так и в 2020). С нашей точки зрения на экономику мы ожидаем прогнозы RBA в размере 2.5% и 2.25% (соответственно).
Учитывая замечания д-ра Дебеля, более вероятно, что RBA выберет 2.75% и 2.5%. Но даже эти прогнозы указывают на потенциальный рост 2020 ниже. К маю прогноз 2020 является наиболее важным с точки зрения политики, поскольку монетарная политика действует с отставанием.
Ожидаемым спусковым механизмом для снижения ставки будет дальнейшее пересмотр прогнозов роста в августовском заявлении о денежно-кредитной политике до, возможно, 2.5% (2019) и 2.25% (2020).
Любой прогноз центрального банка ниже потенциального роста должен быть смягчен.
Недавние изменения в заявлении губернатора после апрельского заседания Совета по крайней мере сместили позицию к более гибкому подходу к политике, а не к настроениям, которые поддерживал этот губернатор со времени своего первого заявления в октябре 2016.
Несмотря на укрепление вероятности снижения ставки, AUD остается довольно стабильным. Это, вероятно, отражает товарную среду и пределы форвардных ожиданий валютных рынков.
Перспективы процентных ставок в США также важны. В марте рынки оценивали с вероятностью 70% снижения ставки с FOMC к концу года. Это ценообразование теперь вернулось к более разумному 45%, хотя к сентябрю 80 установит цены примерно на 2020% для двух сокращений.
Westpac пересмотрел свой прогноз по ставке федеральных фондов. Мы больше не ожидаем повышения ставки в конце цикла на декабрьском заседании FOMC. Мой визит в США в феврале дал мне мало уверенности в том, что FOMC, вероятно, увидит необходимость снова повысить ставки в этом цикле. Попутные ветра в 2018, в том числе связанные с глобальным ростом, фискальной политикой и финансовыми условиями, превратились в встречные ветра в 2019.
Уверенность в отношении «липкости» основного показателя инфляции PCE также была очевидной. Действительно, было общее мнение, что FOMC необходимо рассматривать как симметричный относительно целевого показателя 2% для базовой инфляции PCE. Период, в котором он превышал 2%, будет приветствоваться для подтверждения этой симметричной политики.
Мое беспокойство всегда было связано с вероятным постоянным увеличением темпов роста почасовой выручки (с 2.5% до годового темпа роста 3.2% за последний год), поскольку рынок труда остается оживленным. Однако было высказано мнение, что статистические исследования не смогли найти связь между ростом заработной платы и базовой инфляцией PCE.
Концепция нейтральных ставок также была «адаптирована». Больше не было ощущения «долгосрочной / краткосрочной». Нейтральная политика зависела от потенциального роста (около 2%) и базовой инфляции PCE около 2%. Прогноз Westpac и прогноза FOMC по росту ВВП в 2019 составляет около 2%, обеспечивая дополнительное утешение, что ставки могут остаться на текущих уровнях, поскольку сейчас они находятся на нейтральном уровне.
В равной степени мы не согласны с мнением о том, что FOMC будет снижать ставки в течение временного горизонта 2019 и 2020. С более низкими ипотечными ставками; устойчивый рост доходов; некоторые ожидали повышения давления на инфляцию; и фискальная политика, вероятно, будет благоприятной, особенно в год выборов в 2020, наиболее вероятным представляется устойчивый профиль ставок.
Поскольку рынки ожидают снижения ставок в США и снижения ставок по заниженным ценам в Австралии, некоторое текущее понижательное давление на AUD можно ожидать от текущего USD0.715. Но с улучшением прогноза цен на сырье мы не изменили нашу цель USD0.68 для AUD в течение 2019, несмотря на более плоский профиль для ставки по федеральным фондам.
Неделя, которая была
Федеральная избирательная кампания официально стартовала в Австралии на этой неделе вскоре после того, как настроения потребителей Westpac-MI показали, что бюджет был хорошо принят. За границей центральные банки повторили осторожный тон, в то время как срок Brexit был продлен (снова).
Обследование потребительских настроений Westpac-MI в среду с нетерпением ожидалось после публикации на прошлой неделе федерального бюджета 2019 / 20, который включал еще $ 19.5bn в виде подоходного налога.
В то время как ежемесячный рост настроений в 100.7 был довольно приглушенным по сравнению с 98.8 в марте, настроения явно подскочили из бюджета. Действительно, среди опрошенных постбюджетов настроения были на 7.7% выше, чем у опрошенных предбюджетов - самый положительный поворот, поскольку мы начали отслеживать до и после бюджета ответы в 2011.
Тем не менее, важно сделать шаг назад от краткосрочного подъема общего настроения. Постоянный слабый рост заработной платы, падение цен на жилье и предполагаемый рост стоимости жизни все еще оказывают давление на потребителей. Это отражено в компоненте опроса «Семейные финансы по сравнению с прошлым годом», который сократился на 4.9% в апреле (демонстрируя небольшое изменение между ответами до и после Бюджета) и снизился на 9.6% год назад.
В связи с этим разочаровывающий рост потребления стал ключевой темой выступления заместителя губернатора РБА Дебелле «Состояние экономики». В конечном счете, «неожиданно слабое» потребление стало главным сюрпризом в недавних темпах роста, когда «другие части ВВП» развивались «в целом, как и ожидалось».
Здесь Дебель связывала некоторую часть замедления со снижением цен на жилье, но скептически относилась к прямому эффекту «богатства». Вместо этого он считает, что снижение оборота жилья является основным фактором, поскольку потребители тратят меньше средств на предметы домашнего обихода, а также на транспортные средства. В этом году Debelle видит все больше предложений на рынке жилья в Мельбурне и Сиднее, и цены на нее продолжают расти. Хотя во вторник можно найти некоторое утешение в стабильных данных по финансированию жилья во вторник, в сегодняшнем выпуске Обзора финансовой стабильности, который раз в два года по-прежнему подчеркивается, что РБА осторожен и следит за жильем.
Тем не менее, Debelle больше беспокоит перспективы потребления в связи с низким ростом доходов домашних хозяйств и «растущим ожиданием потребителем того, что оно, вероятно, останется низким». РБА по-прежнему считает, что доходы домохозяйств, вероятно, возрастут в течение следующих нескольких лет, но это обусловлено сохраняющейся силой на рынке труда. Действительно, ключевым выводом из речи Дебель является то, что РБА все еще оценивает «противоречивые сигналы, предоставляемые рынком труда, данными по ВВП и бизнес-опросами». Более подробную информацию см. На странице 2.
Обращаясь к офшорным вопросам, основная тематика этой недели связана с тем, что центральные банки остаются в осторожном режиме ожидания и ожидания, что совпадает с тем, что МВФ понижает свой прогноз роста 2019 до 3.3% с 3.5%.
В США протоколы FOMC в значительной степени отражали сообщения членов комитета за последний месяц. Хотя «некоторые» члены отметили, что было бы целесообразно повысить ставки в 2019, а «некоторые» отметили, что их взгляды на ставки могут двигаться вверх или вниз и не идут по заранее установленному курсу, «большинство» видят ставки в режиме ожидания в этом году. - согласно точечному графику.
Еще одним акцентом на способность FOMC поддерживать свой «терпеливый» подход стало опубликование Mar CPI в то же утро. Общая инфляция превзошла ожидания, но основной индикатор не оправился, так как годовая базовая инфляция потребительских цен снизилась до 2.0% с 2.1%. Отсутствие инфляционного давления означает, что FOMC может сохранять устойчивую руку, в то время как результаты различных глобальных неопределенностей разворачиваются.
Через Атлантику апрельское заседание ЕЦБ подтвердило политическую позицию после мартовского сдвига. Новая информация согласуется с «более медленной динамикой роста, распространяющейся на текущий год», и в то время как «характерные внутренние факторы, сдерживающие рост, исчезают, глобальные препятствия продолжают весить». Соответственно, ЕЦБ продолжает полагать, что риски смещены в сторону снижения.
Обсуждение ценообразования нового TLTRO было скудным (объявление должно быть сделано на предстоящих заседаниях), но ЕЦБ в апреле отметил, что они анализируют возможные побочные эффекты отрицательных процентных ставок на фоне недавнего обсуждения возможного движения ЕЦБ. к ставке многоуровневого депозита. Анализ все еще находится на ранних стадиях, и мы не ожидаем, что в ближайшее время произойдет изменение уровня, но, если что-нибудь, открытие дебатов подчеркивает, что ЕЦБ понимает, что ставки, вероятно, являются «низкими на более длинные» в общем смысле. ,
Для Великобритании итогом саммита ЕС на этой неделе является то, что крайний срок Brexit был продлен до октября 31, с возможностью уйти раньше, если парламент Великобритании может договориться о пути вперед. Это больше, чем на июньскую задержку 30, на которую рассчитывал британский премьер-министр Мэй, и будет означать, что Великобритании придется принять участие в выборах Европейского парламента в мае 23, если они к тому времени не достигнут соглашения.
График недели: xt
Наш апрельский обзор рынка был выпущен на этой неделе и содержит исчерпывающее обновление представления Westpac.
Несмотря на то, что с момента нашего мартовского отчета перспективы глобального и локального роста не изменились, в этом месяце мы внесли несколько ключевых изменений в наши рыночные прогнозы.
По официальным ставкам от FOMC больше не ожидается, что она обеспечит одно последнее повышение ставок в конце цикла, и теперь RBNZ, похоже, готовится к снижению 25bp в мае.
Ожидается, что цены на сырьевые товары в Австралии будут лучше, чем ожидалось ранее, в результате чего наш прогноз по австралийскому доллару останется неизменным, несмотря на пересмотренный профиль ставок по федеральным фондам.
Новая Зеландия: на неделю вперед и сворачивание данных
На волосок от
Перспективы денежно-кредитной политики деликатно сбалансированы. После изменения тона Резервного банка в его обзоре OCR в марте мы перенесли наш призыв к снижению ставки еще в майском Заявлении о денежно-кредитной политике, но мы подчеркнули, что это зависит от предстоящих данных и событий. Мы ожидаем, что инфляция на следующей неделе будет подавлена, но мы чувствительны к любым неожиданностям. Между тем, трифект мягких выпусков данных на этой неделе усилит озабоченность РБНЗ по поводу того, есть ли у местной экономики импульс, необходимый для обеспечения устойчивого подъема инфляции.
Комментарии губернатора РБНЗ в интервью для СМИ на этой неделе соответствовали нашему первоначальному прочтению обзора OCR за март. Губернатор Орр отметил, что мартовское заявление должно было отразить, что баланс рисков сместился в сторону снижения. Но он подчеркнул, что майское решение отнюдь не является окончательным.
В целом, мы все еще считаем, что шансы в пользу снижения ставки в мае. РБНЗ выразил обеспокоенность по поводу замедления мировой экономики, в частности, что было подчеркнуто на этой неделе, когда МВФ еще больше понизил свои прогнозы роста в мире. Мы более оптимистичны в отношении глобального роста, чем кажется на рынке, но мы не думаем, что мрачные настроения исчезнут в течение нескольких недель.
Что касается локальных изменений, выпуск ИПЦ за март на следующей неделе представляет наиболее непосредственный риск для нашего взгляда. Мы ожидаем сдержанного роста 0.2% за квартал, что приведет к снижению годовой инфляции с 1.9% до 1.6%.
Ожидаемое замедление обусловлено исключительно ценами на топливо. Цены на бензин резко упали в конце 2018, и, хотя в последнее время они снова начали расти, средний уровень за квартал упал более чем на 6%. По сравнению с прошлым годом цены на бензин практически не изменились, что, в свою очередь, будет тормозить общий уровень инфляции.
Мы ожидаем, что «базовая» инфляция (исключая продукты питания и топливо) останется стабильной на уровне 1.7%. Аналогичным образом, мы оцениваем, что отраслевая факторная модель базовой инфляции РБНЗ останется на уровне 1.7%. Это будет держать эти меры в рамках целевого диапазона RBNZ 1-3%, хотя и в нижней части средней точки.
Наш прогноз ИПЦ соответствует прогнозу РБНЗ в февральском Заявлении о денежно-кредитной политике. Если получится, как ожидалось, или ниже, вполне вероятно, что инфляция останется ниже 2% и до конца этого года. Само по себе это не будет означать сокращение оптического распознавания символов, но это также не помешает. Однако, если годовая инфляция вырастет до 1.8% или выше на следующей неделе, майское сокращение OCR станет более трудным предвидеть.
В прогнозе по инфляции существует напряженность между постепенно усиливающимся внутренним ценовым давлением и сохраняющейся мягкостью цен на торгуемые товары (за исключением периодического роста цен на нефть). Последнее явление является глобальным явлением и, вероятно, отражает комбинацию скромного циклического подъема со времени мирового финансового кризиса и новых технологий, которые помогли освободить потребителей по сравнению с прошлым.
В отличие от этого, инфляция неторгуемых товаров постепенно нарастала - мы ожидаем, что она вырастет до 2.9% в марте по сравнению с 2.3% годом ранее. Мы (и РБНЗ) ожидали такого шага, поскольку экономика приблизилась к полной мощности. Но, учитывая сохраняющуюся слабость цен на торгуемые товары, это все еще несколько не соответствует тому, что соответствовало бы устойчивому возврату к общей инфляции 2%.
Дальнейший рост инфляции, не связанной с торгуемыми товарами, будет зависеть от силы экономики. Во второй половине 2018 рост замедлился, и до сих пор мартовский квартал этого года выглядит столь же подавленным. Мы по-прежнему ожидаем увеличения темпов роста в течение оставшейся части этого года, поддерживаемого ростом государственных расходов, мощным потоком строительных работ и ростом доходов домашних хозяйств. Но есть определенные риски для нижней стороны.
На этой ноте было трио показателей активности на этой неделе, которые были явно на мягкой стороне. Продажи домов еще больше упали в марте и снизились на 13% год назад. Оборот уже снижался в начале этого года, но тогда слабость была сосредоточена в Окленде. В марте, похоже, произошло резкое падение оборота почти во всех регионах. Снижение оборота рынка, наряду с ростом запасов непроданной недвижимости в Окленде и Вайкато, является надежным сигналом снижения цен в будущем.
Опасения относительно изменений налогового режима собственности и снижения активности иностранных покупателей, вероятно, будут оказывать давление на рынок жилья. В ближайшей перспективе мы ожидаем, что недавнее резкое падение ставок по ипотечным кредитам окажет некоторую поддержку ценам на жилье, но в долгосрочной перспективе изменения в налогах, скорее всего, победят.
Расходы на электронные карты в розничных магазинах в марте упали на 0.3%, что оказалось слабее, чем мы ожидали. Ежегодный рост расходов также снизился за прошедший год, снизившись до 0.7%. Это замедление согласуется с недавним ослаблением доверия потребителей, а также с охлаждением на рынке жилья - в марте расходы на товары длительного пользования, включая предметы домашнего обихода, были особенно мягкими.
Наконец, производственный PMI упал до восьмимесячного минимума 51.9 в марте. Индекс PMI является полезным опережающим индикатором ВВП, и, хотя он остается на уровне, соответствующем расширению, он явно сделал шаг ниже в прошлом году.
Предварительный просмотр данных
Ведущий индекс Aus Mar Westpac-MI
- Апрель 17, последний: –0.56%
Годовой темп роста индекса ведущих институтов Вестпэка и Мельбурна за шесть месяцев, который указывает на вероятные темпы экономической активности по отношению к тенденции через три-девять месяцев в будущем, снизился с –0.37% в январе до –0.56% в феврале. Несмотря на прерывистое чтение в последние месяцы, сигнал согласуется со слабым импульсом во второй половине 2018, переходящей в 2019.
Показатель за март, скорее всего, будет более позитивным, так как в этом месяце несколько компонентов зафиксировали сильный рост, в том числе: индекс потребительских ожиданий Westpac-MI, рост на 5.4% против -6.1% в прошлом месяце и одобрение на жилье, рост на 19.1% против 2.3% в прошлом месяце. Другие компоненты были более смешанными, но в основном их скромные улучшения.
Обзор рабочей силы Aus Mar - занятость '000
- Apr 18, Last: 4.6k, WBC f / c: 8k
- Mkt f / c: 15k, Диапазон: 8k до 33k
Занятость подняла 4.6k в феврале, меньше, чем ожидания рынка (медиана + 15k) для трехмесячного среднего прироста 21.1k в месяц. Благодаря 2018 занятость выросла до 274.5k (2.2% в год) с устойчивой динамикой в конце года с шестимесячным годовым темпом 2.3% в год. В течение года по февраль занятость выросла на 284k (2.3% в год), но шестимесячный годовой темп замедлился с 2.9% в январе до 2.3% в год.
Опережающие индикаторы смягчились, ежегодный рост числа объявлений о вакансиях снижается в течение всего года, но это отражает структурный переход на другие методы найма, а не снижение возможностей трудоустройства. Рост рабочих мест в ABS замедлился с 24% в 2018 до 10% в 2019, и наш собственный индекс рабочих мест Westpac показывает, что фирмы могут быть менее уверены в росте занятости, но он остается совместимым с ростом около 2.3% в год. Наш прогноз роста занятости в 8k сохраняет годовой темп на уровне 2.3% в год.
Исследование рабочей силы в Аус-Мар - уровень безработицы,%
- Apr 18, Last: 4.9%, WBC f / c: 5.1%
- Mkt f / c: 5.0%, Диапазон: 4.8% до 5.1%
Несмотря на слабые данные по занятости в феврале, уровень безработицы снизился до 4.9% (медиана рынка составила 5.0%), поскольку снижение уровня участия 0.1ppt до 65.6% привело к снижению рабочей силы на -7.1k.
На данном этапе кажется, что участие как мужчин, так и женщин выравнивается в трендовом смысле, и мы внимательно следим за тем, куда они пойдут дальше. Мы ожидаем, что оба будут снижаться, хотя 2019 замедлит рост занятости, но не настолько, чтобы предотвратить рост безработицы.
Сохранение уровня участия на уровне 65.6% приводит к росту рабочей силы в 31k, и, учитывая наш прогноз мягкого роста занятости в 8k, это должно привести к повышению уровня безработицы до 5.1%.
NZ Q1 CPI
- Apr 17, Last: 0.1%, Westpac f / c: 0.2%, Mkt f / c: 0.3%
Мы ожидаем, что индекс потребительских цен в марте увеличится на 0.2%. Это приведет к замедлению годовой инфляции с 1.9% до 1.6%. Такой результат будет соответствовать прогнозам РБНЗ от февраля.
Резкое падение цен на топливо в конце прошлого года полностью ответственно за замедление инфляции. Мы ожидаем, что различные «базовые» показатели инфляции будут оставаться стабильными на уровне, близком к средней точке 2% целевого диапазона Резервного банка, но чуть ниже.
Выпуск ИПЦ будет иметь решающее значение в преддверии следующего заявления Резервного банка о денежно-кредитной политике. Результат, соответствующий ожиданиям или ниже их, подтвердит наш прогноз сокращения OCR в мае. Тем не менее, существенный сюрприз может привести к снижению маржи OCR в мае.
Китай Q1 ВВП
- Apr 17, последний 6.4%, WBC 6.4%
ВВП Китая медленно замедлился благодаря 2018, с 6.8% в марте в марте до 6.4% в декабре. Эта тенденция к снижению стала следствием смягчения глобального импульса и жесткой позиции властей в отношении качества инвестиций как в государственном, так и в частном секторе.
Сейчас, когда внимание экономики сосредоточено на качестве, власти существенно увеличили ликвидность, предоставив дополнительные льготы по стоимости кредита. Однако в 2019 не ожидается быстрого ускорения роста.
Причина в том, что, хотя инвестиции будут ускоряться в течение года, ожидается, что вклад от потребления сократится. В 2018 рост занятости замедлился (на основе данных PMI), и это отразится на потреблении.
Для 2019 в целом мы ищем среднегодовой прирост 6.1%.
Signal2forex обзор




 Signal2forex.com - лучшие форекс роботы и сигналы


