
Управляющее резюме
- Неопределенность политики ЕЦБ существенно возросла, поскольку центральный банк обдумывает политику смягчения, а рынки размышляют о том, как назначение Кристины Лагард вместо президента ЕЦБ Драги повлияет на политику.
- Отсутствие у Лагард опыта в центральном банке затрудняет определение ее политической позиции. Мы подозреваем, что она будет сильно полагаться на сотрудников ЕЦБ и новоназначенного главного экономиста Филипа Лейна, по крайней мере, в начале своего срока. В целом, мы не думаем, что ее назначение меняет правила денежно-кредитной политики ЕЦБ, и вместо этого видим преемственность.
- В связи с этим мы по-прежнему ожидаем, что одно снижение ставки 10 bps от ЕЦБ на его сентябрьской встрече будет сигнализировано на предстоящей июльской встрече. Тем не менее, мы признаем, что в последние недели повысился риск дополнительного смягчения политики, включая дальнейшее или более быстрое снижение ставок и QE.
Смена Лагард
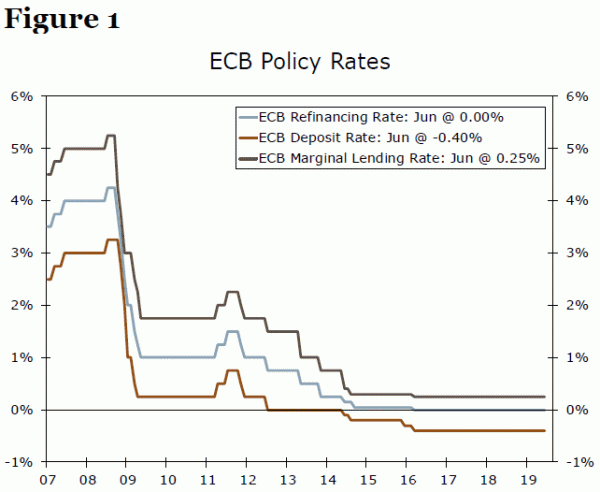
Сокрушающей производительность экономики еврозоны характеризуется вялым ростом ВВП и упорно низкий уровень инфляции, который остается также не хватает целевой цели центрального банка в «близко, но ниже» 2%. Именно на этом фоне президент Европейского центрального банка (ЕЦБ) Драги в середине июня выступил с голубыми комментариями, предполагая, что в случае улучшения экономических данных потребуются дополнительные меры стимулирования. Он также неоднократно заявлял, что ЕЦБ готов использовать все свои инструменты для стимулирования роста еврозоны. В связи с сохраняющейся неопределенностью в регионе и сдержанным ростом мы ожидаем, что ЕЦБ в сентябре снизит ставку по депозитам и основную ставку рефинансирования с 10 bps до -0.50% и -0.10% соответственно. Однако мы не ожидаем дальнейшего снижения ставок или возобновления количественного смягчения (QE) в это время, хотя мы признаем, что риск дополнительного смягчения возрос в последние недели.
Одним из потенциальных источников неопределенности в отношении этих перспектив является смена руководства в ЕЦБ, когда бывшая глава Международного валютного фонда (МВФ) Кристина Лагард была назначена на пост президента ЕЦБ в ноябре для Марио Драги. В настоящее время позиция Лагард в отношении денежно-кредитной политики неясна, и мы, вероятно, не сможем лучше понять цели ее политики до тех пор, пока не займем ее пост. Тем не менее, мы предполагаем, что Лагард не будет существенно менять курс денежно-кредитной политики ЕЦБ и, вероятно, будет сильно полагаться на своих коллег-политиков и более широкий персонал ЕЦБ в начале своего президентства в ЕЦБ.
В частности, одной из ключевых фигур, на которую она, вероятно, будет полагаться, является недавно назначенный главный экономист ЕЦБ Филип Лейн. В своем недавнем выступлении Лейн заявил, что без его нестандартных мер, таких как количественное смягчение (QE) и прогнозное руководство, инфляция и рост будут значительно ниже, предлагая общую поддерживающую позицию по широкому кругу мер по смягчению политики. С учетом комментариев мы подозреваем, что Лейн станет ключевым голосом в поддержку политики аккомодации, как только Лагард станет у руля. Тем не менее, ключевая задача, стоящая перед ЕЦБ в настоящее время - стимулирование экономики Еврозоны с ограниченными возможностями денежно-кредитной политики, - вероятно, останется преобладающей, поскольку Лагард берет на себя управление.
Чего ожидать на июльской встрече
В настоящее время мы ожидаем, что ЕЦБ снизит ставки по депозитам и ставкам рефинансирования с 10 на б.п. на сентябрьском заседании до -0.50% и -0.10% соответственно. Когда центральный банк встретится на следующей неделе, мы ожидаем, что он пересмотрит свои форвардные рекомендации, чтобы сигнализировать о снижении ставки в сентябре. На своем июньском заседании ЕЦБ заявил, что процентные ставки останутся «на своем нынешнем уровне, по крайней мере, в течение первой половины 2020». Мы ожидаем, что центральный банк изменит этот язык в своем заявлении на следующей неделе так, что он сообщит, что ставки останутся « на нынешних уровнях или ниже в течение длительного периода времени ». Это будет соответствовать прошлым периодам, в которых он сигнализировал о краткосрочном снижении процентных ставок.
Как подчеркнул Филип Лейн в своем последнем выступлении, ставка по депозитам играет основную роль в привязке краткосрочных процентных ставок в еврозоне, и, таким образом, у нас относительно высокая степень убежденности в том, что ЕЦБ будет корректировать ставку по депозитам в сентябре ( Рисунок 2) .2 А как насчет основной ставки рефинансирования? Основные операции по рефинансированию были одним из основных инструментов ЕЦБ для корректировки денежно-кредитной политики до глобального финансового кризиса, но, учитывая увеличение избыточной ликвидности в еврозоне, ЕЦБ использовал эту возможность в меньшей степени для корректировки политики. Однако основная ставка рефинансирования важна в том смысле, что она используется в качестве ориентира для процентных ставок, предлагаемых по целевым операциям ЕЦБ по долгосрочному рефинансированию (TLTRO).
TLTRO - это форма дешевого финансирования для коммерческих банков и еще один элемент общего инструментария ЕЦБ в области адаптивной денежно-кредитной политики. На своем июньском заседании ЕЦБ сообщил, что эти кредиты будут предлагаться коммерческим банкам со сроком погашения в два года по процентной ставке, равной средней основной ставке рефинансирования в течение срока действия операции, плюс базисные пункты 10. Например, если бы основная ставка рефинансирования оставалась неизменной на текущем уровне 0.00% в течение срока действия операции, эффективная стоимость заимствования коммерческого банка по кредиту составила бы 0.10% (0.00% + 10 bps). Тем не менее, если, как мы ожидаем, основная ставка рефинансирования будет снижена с 10 бит / с до -0.10% и останется там в течение срока действия операции, эффективная стоимость заимствования коммерческого банка составит 0.00% (-0.10% + 10 бит / с). В этом смысле ЕЦБ может предложить дополнительное размещение за счет снижения основной ставки рефинансирования, а также ставки по депозитам. 3
На наш взгляд, главный риск на заседании на следующей неделе заключается в том, что ЕЦБ снижает ставки немедленно, а не ждет до сентября. Центральный банк мог бы рассматривать это как способ более мощного усиления своей приверженности мандату по инфляции, поскольку широко ожидается сентябрьское сокращение, и оно может не посылать столь же сильное сообщение, как немедленное сокращение. Тем не менее, мы также видим риски того, что ЕЦБ может возобновить свою программу крупномасштабных покупок активов или QE.
Готовится ли ЕЦБ к количественному смягчению?
Поскольку процентные ставки уже отрицательны, ЕЦБ располагает ограниченными традиционными инструментами для реализации дополнительных мер стимулирования. Тем не менее, QE является средством, с помощью которого ЕЦБ может предоставить дополнительные средства денежно-кредитной политики. Центральный банк завершил свою последнюю программу количественного смягчения в декабре 2018, но Драги и другие лица, определяющие политику, предположили, что есть еще место для еще одного раунда количественного смягчения. Если ЕЦБ решит продолжить очередной раунд количественного смягчения, он, вероятно, официально не объявит об этом на следующей неделе, но, возможно, в сентябре или позже.
Однако, есть препятствия для большего количества QE. Первым из них являются лимиты эмитента ЕЦБ, предназначенные для защиты функционирования рынка и предотвращения превращения ЕЦБ в доминирующего кредитора правительств еврозоны. В настоящее время лимиты эмитента ограничивают возможность покупки ЕЦБ более 33% акций любой страны, имеющих право на получение суверенного долга. В странах с небольшим запасом непогашенного государственного долга, таких как Германия и Нидерланды, ЕЦБ уже находится в пределах нескольких процентных пунктов от этого предела 33% на основе наших расчетов. Таким образом, если ЕЦБ возобновит QE и приобретет суверенный долг, ему, вероятно, придется повысить текущий лимит эмитента, возможно, до 50%. Центральный банк предположил, что он будет готов и способен повысить лимиты эмитентов на суверенных акций, хотя мы отмечаем, что предыдущие попытки ЕЦБ изменить параметры QE были встречены политическим сопротивлением. По сообщениям, ЕЦБ также обсуждал правовое решение, которое может позволить ему превысить текущие лимиты эмитента без необходимости их повышения. 4 Таким образом, существуют средства, с помощью которых ЕЦБ может возобновить покупки суверенных облигаций, но некоторые из них методы могут быть трудными или громоздкими для реализации.
Помимо суверенных облигаций, существует также вероятность того, что ЕЦБ приобретет другие инструменты, такие как корпоративные облигации и ценные бумаги, обеспеченные активами, как это было в его последней программе QE. Мы считаем, что покупка этих активов гораздо более осуществима, чем покупка акций еврозоны, которая была бы первой для ЕЦБ (хотя Банк Японии и Швейцарский национальный банк купили внутренние акции) и могла бы быть более сложной с политической точки зрения и труднее осуществить, чем покупки суверенного или корпоративного долга. В целом, кажется, что у ЕЦБ есть возможность перезапустить QE и приобрести ряд активов, но мы считаем, что планка высока, чтобы сделать это, учитывая существующие ограничения и возможные проблемы, связанные с перезапуском программы.
На данный момент мы не считаем, что текущие экономические условия в еврозоне, а именно прогноз инфляции, оправдывают возобновление QE со стороны ЕЦБ. Понятно, что большое внимание уделялось слабости рыночных показателей инфляционных ожиданий, а именно, форвардного свопа 5Y5Y, который чиновники ЕЦБ цитировали в прошлом (Рисунок 3) .5 Эта мера резко упала в течение последние несколько месяцев и торгуется чуть выше исторических минимумов. Однако другие показатели инфляционных ожиданий, в том числе прогнозы домохозяйств и профессиональных прогнозистов, были более стабильными. Чиновники ЕЦБ недавно подчеркнули важность рассмотрения широкого спектра мер инфляционных ожиданий, предполагая, что центральный банк вряд ли придаст чрезмерный вес слабости рыночных инфляционных ожиданий, вместо этого полагаясь на различные меры.
Наконец, мы отмечаем, что фактические результаты инфляции были довольно устойчивыми, хотя и низкими. Базовая инфляция ИПЦ оставалась на уровне 1% в течение последних двух лет или около того, и, хотя она ниже целевого показателя ЕЦБ, она также еще не показала признаков ухудшения или снижения. Напротив, когда ЕЦБ впервые запустил QE в 2015, базовая инфляция потребительских цен в течение многих лет снижалась и составляла в среднем только 0.8% в 2014 (рисунок 4). Таким образом, хотя мы признаем риск возобновления QE, а также другие дальнейшие меры по смягчению, включая дополнительное снижение ставок, мы пока не думаем, что экономические перспективы оправдывают такие действия.
Заключение
Учитывая, что инфляция значительно ниже целевого показателя ЕЦБ, а рост продолжает падать, мы ожидаем, что центральный банк сообщит о снижении ставок на предстоящем заседании на следующей неделе и в конечном итоге поставит снижение в сентябре. На данный момент мы ожидаем только одного снижения ставок, но мы признаем, что в последние недели риск дополнительного смягчения политики увеличился. Учитывая, что процентные ставки в еврозоне уже находятся на отрицательной территории, если ЕЦБ решит, что требуется дальнейшее смягчение, он может вернуться к использованию нетрадиционных методов, таких как введение обновленного количественного смягчения. Также возможно более раннее неожиданное снижение ставки на заседании на следующей неделе, хотя мы не считаем, что экономические условия в еврозоне в настоящее время оправдывают такие агрессивные политические действия со стороны ЕЦБ.
1 Lane, Филипп. «Денежно-кредитная политика и инфляция ниже целевого уровня». Июль 2, 2019.
2 См. Сноску 1.
3 Процентная ставка по кредитам TLTRO может быть такой же низкой, как и ставка по депозитам, плюс 10 bps в течение срока действия кредита, в зависимости от кредитной деятельности банков - чем больше банков кредитует, тем ниже ставка по кредитам. Таким образом, снижение ставки по депозитам также должно сделать условия TLTRO более удобными.
4 Канепа, Франческо. «Лазейка может расчистить путь ЕЦБ к покупке большего количества источников государственного долга». Июнь 26, 2019.
5 Coeuré, Бенуа. «Инфляционные ожидания и проведение денежно-кредитной политики». Июль 11, 2019.
Signal2forex отзывы




 Signal2forex.com - лучшие форекс роботы и сигналы


