
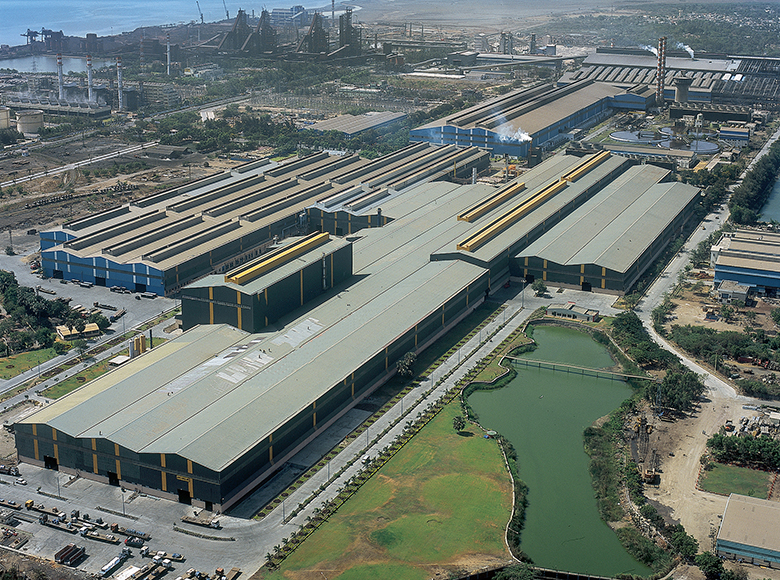
Далеко идущие последствия: комплекс Essar Steel в Хазире, Индия
Решение суда о несостоятельности в Индии на этой неделе может иметь далеко идущие последствия для реструктуризации банков государственного сектора, проблемного долгового рынка и общего аппетита международных фондов к индийским кредитам.
Решение касается Essar Steel India, самого громкого банкротства в стране.
Рассмотрение этого дела рассматривается как лакмусовая бумажка для амбиций Индии по увеличению скорости урегулирования проблем множества обанкротившихся предприятий, которые ухудшают балансы многих кредиторов государственного сектора Индии.
Essar продается ArcelorMittal, а это означает, что кредиторы получат часть своих денег обратно.
Однако Апелляционный трибунал по закону о национальных компаниях (NCLAT) принял постановление, которое мало кто предвидел. Он постановил, что к обеспеченным кредиторам не будут относиться иначе, чем к необеспеченным кредиторам. Наличие залога, очевидно, не повлияет на способ возмещения кредиторам.
Весь процесс CIR в отношении корпоративного должника, являющегося одним из крупнейших неработающих активов страны, оказался под угрозой
– Консорциум кредиторов
Хорошо это или плохо, очевидно, зависит от вашей позиции. Большинство обеспеченных кредиторов являются государственными банками; большинство его операционных кредиторов или необеспеченных кредиторов являются продавцами и поставщиками.
Standard Chartered, например, имела необеспеченный кредит через кредит дочерней компании Essar Steel и рассчитывала вернуть 2% своего требования.
Однако другие кредиторы, начиная от Государственного банка Индии (SBI) и заканчивая специализированными иностранными проблемными кредитными фирмами, такими как гонконгская SC Lowy, рассчитывали получить обратно до 90%. Теперь вместо этого каждый получит около 60.7%.
«В плане урегулирования было предложено выплатить 0% долга [операционного кредитора], тогда как финансовым кредиторам было предложено выплатить 92.5% их долгов и требований», — заявил апелляционный трибунал.
«Мы вносим изменения в план, чтобы защитить права операционных кредиторов и других финансовых кредиторов».
Последствия этого решения многочисленны.
|
Нарендра Моди, |
Установление более упрощенного судебного процесса по делам о несостоятельности и банкротстве стало ключевой реформой премьер-министра Индии Нарендры Моди.
Предполагалось, что он разгрузит банковскую систему и, разрешив безнадежные долги, позволит банкам государственного сектора снова начать кредитование, что, в свою очередь, должно было дать толчок экономике, особенно в секторе малого и среднего бизнеса.
Дела, которые раньше годами зависали в судах, должны были рассматриваться в течение 270 дней. Фактически, Essar Steel преодолела отметку в 600, но это было бы прощено, если бы она давала четкое указание на функционирующую систему, которую можно было бы со временем усовершенствовать.
Однако сейчас нет ничего определенного.
Essar Steel, по крайней мере, будет решена, но тот факт, что крупные индийские государственные кредиторы, такие как SBI, получат гораздо меньше, чем они ожидали, означает, что, если один и тот же принцип будет использоваться во всех случаях возмещения, они не будут восстанавливать свои балансы и высвобождая капитал такими темпами, как они ожидали. Это, в свою очередь, влияет на размер кредита.
Последствия
В более широком смысле, международные инвесторы, работающие с проблемными долгами, внимательно следят за этим, и не только те, кто имеет отношение к Essar. Уже больше года многие международные компании ждут подходящего момента, чтобы вмешаться и начать покупать проблемные активы. (Тем временем Kotak Mahindra, самый умный отечественный инвестиционный банк, собрал фонд, готовый инвестировать.)
Однако это решение может заставить инвесторов оставить свой порох сухим или полностью исключить его из игры.
Обычно считается непреложным законом финансов, согласно которому обеспеченные кредиторы имеют преимущество перед необеспеченными кредиторами при ликвидации.
Это имеет и другие последствия: банки кредитуют под разные процентные ставки по обеспеченным и необеспеченным рискам, чтобы отразить тот факт, что они должны быть в более выгодном положении в ситуациях, когда у них есть залог.
Логично, что если кредиторы в Индии почувствуют, что безопасность больше ничего не значит, они будут брать больше за свои кредиты.
Эта ситуация также, вероятно, отпугнет иностранные фонды прямых инвестиций и фонды-стервятники. SC Lowy, например, выкупила свои активы у Bank of Baroda в надежде, что обеспеченные ценные бумаги станут почти целыми или, по крайней мере, намного лучше, чем необеспеченные.
Если это не так, вернутся ли они и им подобные?
Группы, в том числе Deutsche Bank, Barclays и Credit Suisse, мечутся вокруг в поисках хороших возможностей. Вряд ли их это тоже увлечет.
Вероятность отмены решения остается. Консорциум кредиторов во главе с SBI подал в Верховный суд иск против этого решения.
«Весь процесс CIR [урегулирования корпоративной несостоятельности] в отношении корпоративного должника, являющегося одним из крупнейших неработающих активов страны, оказался под угрозой», — заявил консорциум.
Индия всегда поступала по-своему, но бывают моменты, когда было бы полезно быть немного более предсказуемым.
ВНИМАНИЕ: Вы хотите профессионально торговать на форексе? торговля с помощью нашего форекс роботы разработано нашими программистами.
Signal2forex отзывы




 Signal2forex.com - лучшие форекс роботы и сигналы


