
Обзор США
Устойчивый сейчас
- В протоколах октябрьского заседания FOMC указывалось, что ФРС намерена оставаться в стороне до конца этого года, поскольку более слабые финансовые условия, вызванные снижением ставок на трех последовательных заседаниях, отражаются на экономике.
- На этой неделе неоднозначные отчеты о перспективах торговой сделки на Фазе I частично взяли верх над недавним ралли на рынке. Мы по-прежнему ожидаем безвыходного положения, признавая при этом существенные риски снижения ухудшения торговых переговоров.
- Жилищное строительство начинается, и продажи существующего жилья в октябре существенно выросли, поскольку более низкие ставки по ипотечным кредитам повышают активность населения.
Устойчивый сейчас
В протоколах октябрьского заседания FOMC указывалось, что ФРС намерена оставаться в стороне до конца этого года, поскольку более слабые финансовые условия, вызванные снижением ставок на трех последовательных заседаниях, отражаются на экономике.
Члены комитета оценили текущую позицию денежно-кредитной политики как «соответствующую», хотя и признали, что «риск того, что замедление глобального роста еще больше скажется на национальной экономике, остается значительным». Однако снижение ставки 75 не было единодушным, поскольку некоторые Члены парламента расценили последнее снижение ставок как «закрытое требование». Более того, план дальнейшего смягчения был установлен достаточно высоким - ФРС должна будет увидеть «существенное» ухудшение экономических перспектив, чтобы еще больше смягчить политику.
Перспективы, по крайней мере, в глазах финансовых рынков, немного ухудшились на этой неделе после сообщений о том, что в этом году торговая сделка I этапа может быть не достигнута. Однако наш прогноз не изменился, поскольку мы придерживались нашего предположения о том, что дополнительные тарифы вступят в силу в декабре 15. Фондовые рынки стремились скупиться на слухи о сделке, и на этой неделе вернули себе некоторую прибыль после достижения исторического максимума в понедельник. Однако финансовые условия остаются благоприятными, и рынки не ожидают очередного снижения ставки ФРС до второй половины следующего года. Но с учетом того, что статус торговых переговоров остается неопределенным, мы по-прежнему видим возможности для сокращения в первом квартале. С учетом того, что инвестиции в основной бизнес, вероятно, останутся слабыми, многое зависит от динамики потребительских расходов в конце года. Тем не менее, даже если потребительский сектор будет зависеть от того, что мы ожидаем, мы признаем те же риски снижения, что и ФРС, и подозреваем, что если он снова сократится, он сделает это раньше, а не позже, особенно с приближением выборов.
FOMC также отметил, что «данные о строительстве и продажах свидетельствуют о снижении ставок по ипотечным кредитам с конца 2018, который начал проявлять активность в сфере жилищного строительства». Мы согласны с этим. Жилищные старты выросли на 3.8% в октябре, в то время как разрешения выросли на 5.0% до самого сильного темпа с мая 2007. Некоторая сила была обусловлена скачком в сегменте нестабильных многоквартирных домов, но разрешения на одну семью, которые менее подвержены статистическому шуму и изменчивости, связанной с погодой, теперь росли в течение шести последовательных месяцев, что явно указывает на восходящий импульс в жилищном строительстве. Продажи на вторичном рынке жилья также неплохо выросли в октябре, поднявшись на 1.9% до уровня 5.46 в миллионах. Однако товарно-материальные запасы снова очень ограничены, особенно для домов начального уровня, где спрос наиболее высок. Это, в свою очередь, подтолкнуло рост цен еще раз - средняя цена перепродажи выросла на 6.2% за год, самым сильным темпом с июля 2017. После солидного вклада в Q3, похоже, что жилье снова увеличит рост ВВП в Q4 после полутора лет торможения.
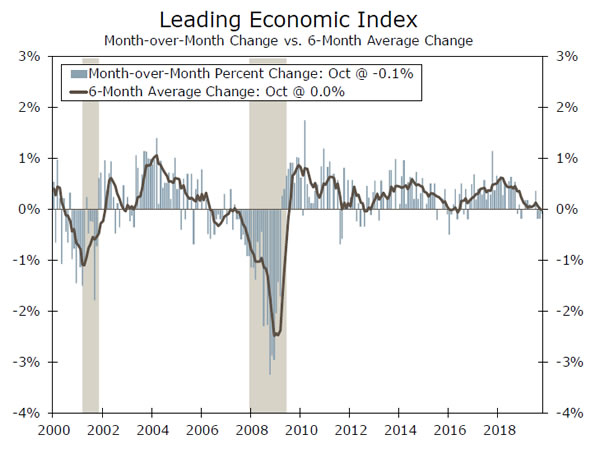
Следующие несколько недель будут поучительными, так как данные Q4 начнут поступать. Ведущий экономический индекс (LEI) упал в октябре третий месяц подряд - впервые, что произошло после 2009. Поскольку неопределенность в торговле вряд ли будет устранена в ближайшее время, продолжаются процедуры импичмента и свежая память о четвертом квартале прошлого года, важно будет внимательно следить за поступающими экономическими данными на наличие признаков разрыва в любом направлении.
Перспективы США
Доверие потребителей • Вторник
В октябре потребительское доверие 2018 выросло до 137.9, отметив наивысший уровень доверия со времени бурного роста эйфории доткомов в 2000. В ту более раннюю эпоху дно стало неуверенным, когда лопнул технический пузырь и последовал спад. На этот раз было по-другому. Хотя доверие достигло своего пика с момента своего пика в прошлом году, оно оставалось ограниченным диапазоном между 121 и 138 в течение последних месяцев 12.
В типичном цикле основными факторами доверия являются уровень безработицы, фондовый рынок и цены на газ. Фондовый рынок остается вблизи исторического максимума, безработица приближается к минимуму 50-года, а цены на газ снижаются с мая. Само собой разумеется, что в октябре мы увидим улучшение доверия, но, учитывая постоянную обеспокоенность по поводу торговой войны, мы не рассчитываем на возвращение к рекордно высоким показателям прошлого года.
Предыдущая: 125.69 Wells Fargo: 131.3 Consensus: 126.5
Заказы на товары длительного пользования • Среда
На следующей неделе среда будет напряженным днем, так как и Министерство торговли, и Министерство труда торопятся вывести ряд индикаторов накануне Дня Благодарения в США в четверг.
Товары длительного пользования за октябрь вышли в эфир на 8: 30 AM вместе со вторым анализом показателей ВВП за третий квартал. На соседнем графике показан уровень основных капитальных товаров и отгрузок. Вы можете видеть, что обе серии вышли на плато за прошедший год на фоне торговой войны. Мы ожидаем второго ежемесячного снижения заказов на товары длительного пользования, но после поддержки нестабильного транспортного сектора мы ожидаем небольшой отскок после падения в прошлом месяце.
Заявки на пособие по безработице будут опубликованы в среду (на день раньше) на следующей неделе. За последние пару недель мы наблюдали резкий рост, поэтому будем внимательно следить за этим опережающим индикатором, чтобы увидеть, действительно ли компании сокращаются или эти последние две недели - всего лишь всплеск.
Предыдущий: -1.2% Wells Fargo: -0.7% Консенсус: -0.5% (месяц за месяцем)
Личный доход и расходы • Среда
После того, как партия индикаторов 8: 30 AM была обработана в среду, парад перед Днем благодарения продолжается в 10 AM с публикацией данных о личных доходах и расходах за октябрь.
По аналогии с тенденцией к выравниванию уверенности потребителей, расходы все еще растут, но более медленными темпами. Розничные продажи за октябрь уже были опубликованы, и ритейлеры сообщили об увеличении на 0.3%, хотя некоторые из этих улучшений были связаны с ростом цен. Тем не менее, ряд ритейлеров превзошли ожидания в недавних отчетах о доходах корпораций. Мы ожидаем увеличения расходов выше консенсуса, хотя реальное (с поправкой на инфляцию) количество расходов будет меньше.
Наблюдатели ФРС будут обращать внимание на основной показатель дефлятора PCE, который, как мы ожидаем, составит 1.4% в годовом исчислении. В случае реализации это, скорее всего, не окажет существенного влияния на ожидания ФРС. Мы считаем, что FOMC будет сидеть сложа руки и оставит ставки без изменений на своем декабрьском заседании 11.
Предыдущий: 0.2% Wells Fargo: 0.4% Консенсус: 0.3% (PCE за месяц)
Глобальный обзор
USMCA приближается?
- Отрадно, что в последнее время перспективы USMCA улучшились: ключевые лидеры демократов в Палате представителей дали понять, что они могут подписать торговый договор в ближайшее время, возможно, даже к концу года, хотя мы сомневаемся, что за него можно будет быстро проголосовать.
- Базовая инфляция в Японии в октябре оставалась теплой, составив всего 0.3% в годовом исчислении, несмотря на увеличение НДС в стране. Внедрение бесплатного дошкольного образования помогло компенсировать повышательное давление НДС на индекс потребительских цен.
- Поскольку данные продолжают выходить, становится все более вероятным, что четвертый квартал станет еще одним кварталом слабого, но позитивного экономического роста в Великобритании и еврозоне.
USMCA приближается?
На этой неделе канадская инфляция оставалась стабильной, а общий индекс потребительских цен и два из трех основных показателей, отслеживаемых Банком Канады (BoC), оставались стабильными относительно прошлого месяца в годовом исчислении. Инфляция в Канаде удерживается на уровне целевого диапазона BoC 1% -3%, что частично объясняет, почему центральный банк сохранил процентные ставки в этом году, в отличие от других центральных банков развитых рынков, таких как ФРС и ЕЦБ , Тем не менее, экономический рост был шатким, тема, которую мы рассмотрим на следующей странице, и неопределенность в торговле остается проблемой для Канады.
Отрадно, что в последнее время перспективы USMCA улучшились, и ключевые лидеры демократов в Палате представителей США дали понять, что они могут подписать торговый договор в ближайшее время, возможно, даже к концу года, хотя мы сомневаемся, что за него так быстро проголосуют. , Администрация Трампа может отправить законодательный текст в Конгресс в любое время, но как только это произойдет, он запустит часы, которые потребуют, чтобы за него проголосовали в палате и Сенате в течение законодательных дней 90. Таким образом, администрация Трампа, похоже, ждет, чтобы запустить часы, пока она не получит заверения от демократических лидеров в том, что эта мера пройдет через Дом, возглавляемый демократами. Как только соглашение между двумя сторонами достигнуто, реальное голосование, возможно, не потребует полного выделения дня 90. По нашему мнению, если USMCA станет законом, влияние на экономический и финансовый рынок будет более значительным для Канады и Мексики, чем для Соединенных Штатов.
Базовая инфляция в Японии в октябре оставалась теплой, составив всего 0.3% в годовом исчислении. Хотя низкая инфляция в Японии не является чем-то новым, некоторые ожидали большего скачка, учитывая, что Япония увеличила свой налог на добавленную стоимость (НДС) до 10% с 8% в октябре 1. Когда Япония увеличила свой НДС до 8% с 5% в 2014, инфляция взлетела (хотя и временно) до самого высокого уровня за последние десятилетия (верхний график). Почему на этот раз не было подобного движения? Очевидно, что в этот раз повышение налогов было меньше, но это все же привело к значительному росту цен; Например, цены на мебель и домашнюю утварь выросли на 2.5% за месяц, а цены на одежду и обувь выросли на 1.6%. НДС был не единственным изменением политики, вступившим в силу в октябре 1, так как бесплатное дошкольное образование также было введено в прошлом месяце в Японии. Соответственно, образовательный компонент японского индекса потребительских цен упал на 8.4%, компенсируя значительную часть повышения НДС.
Предварительные данные по индексам менеджеров по закупкам для еврозоны и Великобритании были опубликованы сегодня утром и показали, что в ноябре сохранялись прохладные условия роста. В еврозоне более слабый производственный сектор продемонстрировал незначительное улучшение, поскольку производственный PMI вырос до 46.6 с 45.9 в октябре (средний график). Однако индекс PMI для более крупного сектора услуг упал до 51.5, самого низкого значения с января. История не сильно отличалась в Великобритании; производственный индекс PMI вырос, но остался ниже 50, в то время как компонент услуг упал до самого низкого уровня с июля 2016, когда произошло голосование Brexit (нижний график). Поскольку данные продолжают выходить, становится все более вероятным, что четвертый квартал станет еще одним кварталом слабого, но позитивного экономического роста в Великобритании и еврозоне.
Глобальная перспектива
Еврозона CPI • Пятница
Базовая инфляция в еврозоне продолжает колебаться вблизи 1%. С одной стороны, обнадеживает тот факт, что базовая инфляция ИПЦ в течение прошлого года была более или менее постоянной, учитывая экономическую слабость в еврозоне за этот период. Но, поскольку как общий, так и базовый уровень инфляции все еще не соответствуют цели Европейского центрального банка 2%, центральному банку, вероятно, еще далеко до отмены чрезвычайно легкой денежно-кредитной политики, которая в настоящее время преобладает в еврозоне. Фактически, мы ожидаем, что в декабре ЕЦБ будет сокращен еще на 10, поскольку новый президент Кристина Лагард заявляет о своей готовности сделать все возможное для оживления роста и инфляции в Европе.
На наш взгляд, крупномасштабный фискальный стимул во главе с Германией сделает больше для оживления европейской экономики, чем дополнительное смягчение денежно-кредитной политики на данный момент. Пока что в большинстве стран еврозоны ожидается лишь скромное смягчение налогово-бюджетной политики.
Предыдущий: 0.7% Консенсус: 0.9% (по сравнению с предыдущим годом)
Индия Q3 ВВП в пятницу
Индийская экономика, обычно одна из самых быстрорастущих в мире, не была защищена от глобального замедления роста. Рост реального ВВП во втором квартале составил всего 5.0% в годовом исчислении, самый медленный темп со времени Q1-2013. Частный внутренний спрос был относительно слабым: потребление и валовое накопление основного капитала выросли на 3.1% и 4.0% в годовом исчислении соответственно. Индийские политики как на фискальном, так и на денежном уровнях предприняли шаги по стимулированию экономики. В этом году Резервный банк Индии снизил свою основную учетную ставку до 110, в то время как премьер-министр Моди ввел снижение корпоративного налога еще в сентябре. Что касается расходов, фискальная политика уже довольно стимулирующая; конечное потребление правительства выросло на 8.8% в годовом исчислении в Q2-2019.
Несмотря на то, что рост Q3-2019 вряд ли значительно улучшится, мы ожидаем, что в ближайшие кварталы центральное банковское банкротство будет еще более ослаблено, и ожидаем, что в 2020 экономика Индии будет ускоряться.
Предыдущее: 5.0% Wells Fargo: 5.2% Консенсус: 4.6% (по сравнению с предыдущим годом)
ВВП Канады Q3 в пятницу
Экономический рост в Канаде составил устойчивый 3.7% в годовом исчислении на четверть квартала в Q2, но его сила несколько вводила в заблуждение. На экспорт приходилась практически вся выгода, поскольку некоторый скромный рост потребления был компенсирован сокращением валового накопления основного капитала. На своем октябрьском заседании 30 Банк Канады заявил, что ожидает замедления роста во второй половине года до уровня ниже потенциального, обвиняя в неопределенности, связанной с торговыми конфликтами и продолжающейся перестройкой в энергетическом секторе. Обнадеживающе, Совет директоров также отметил, что «жилищная активность растет на большинстве рынков». Жилье представляет собой постоянную угрозу, учитывая горячий рынок недвижимости Канады и высокий уровень задолженности домохозяйств в этом цикле. В последнее время строительство жилья и перепродажи были особенно активными в Квебеке и Онтарио, где рынки труда были сильны. Мы ожидаем, что в ближайшие несколько кварталов в Канаде экономический рост составит около 1.5% -2.0%.
Предыдущий: 3.7% Wells Fargo: 1.3% (квартал за квартал, в годовом исчислении)
Точка зрения
Процентная ставка
Понизить - может быть, отрицательный - вряд ли
Протоколы, опубликованные на этой неделе для октябрьского заседания FOMC, подчеркнули мысль о том, что чиновники довольно спокойно относятся к текущей позиции политики и не видят надвигающейся необходимости корректировать ставки после ослабления 75 в б.п. с июля. Несмотря на некоторое публичное давление со стороны президента Трампа, в ближайшем будущем, похоже, существует высокая планка для дальнейшего снижения ставок, не говоря уже о набеге на отрицательные ставки.
Было ясно, что дополнительное сокращение в октябре имело меньшую поддержку, чем два предыдущих снижения ставок. Хотя риски для перспективы «оставались повышенными», они в некоторой степени уменьшились. В то же время, все еще низкие показатели роста, запаздывающий эффект предшествующего смягчения и обеспокоенность по поводу финансовых дисбалансов побудили некоторых членов высказаться за то, чтобы политика оставалась неизменной. Эти факторы также внесли свой вклад в то, что большинство участников считают, что политика в настоящее время «хорошо откалибрована» в соответствии с текущей средой и, по-видимому, удобна для сохранения политики в ожидании, если перспективы существенно не изменятся.
В рамках постоянного обзора Федеральной резервной системы своей политической стратегии и инструментария участники обсудили потенциальные выгоды и риски отрицательных ставок в Соединенных Штатах. Протокол показал небольшой аппетит к инструменту в данный момент.
Опасения по поводу искажения финансовой системы США и кредитования предприятий и домашних хозяйств заставили всех участников рассматривать отрицательные ставки в качестве непривлекательного инструмента политики в настоящее время. Однако чиновники ФРС не полностью исключают их использование в будущем. В конце концов, они предоставили некоторое минимальное жилье в других странах, как отметили сотрудники ФРС на встрече.
Но, как мы уже говорили, отрицательные ставки, вероятно, будут использованы последними из потенциальных инструментов ФРС в следующий спад. Хотя и не без собственных недостатков или рисков, чиновники считали, что использование форвардных указаний и приобретение активов сработало благоприятно после финансового кризиса. Когда речь заходит о новых инструментах, ограничение ставок по доходности казначейства посредством покупки активов, известного как контроль кривой доходности, выглядело как собирающее больший интерес, и его можно попробовать, прежде чем подтолкнуть ставку ФРС на отрицательную территорию.
Анализ кредитного рынка
«Финансовый сектор выглядит устойчивым»
В своем последнем отчете о финансовой стабильности Федеральная резервная система пришла к выводу, что не было никаких непосредственных угроз, исходящих от финансовой системы США, и что общие риски были довольно умеренными. Сообщалось, что со времени последней оценки ФРС в мае мало что изменилось, и были названы самые большие риски, связанные с прибытием из-за рубежа, такие как Brexit и другие геополитические проблемы.
Повышенные цены на активы были определены как уязвимые места, особенно для коммерческой недвижимости и сельскохозяйственных угодий. Но после учета низкой доходности казначейства аппетит к риску рассматривался в соответствии с историческими нормами. С точки зрения долга, займы домохозяйств выросли примерно в соответствии с ВВП и считаются на скромном уровне относительно дохода. Но рекордно высокие уровни корпоративного долга были определены как растущая проблема, особенно рост на самом низком уровне кредитного спектра. Мы разделяем озабоченность ФРС по поводу корпоративного долга и направляем заинтересованных читателей в «Тему недели» для более подробной информации.
В целом, левередж в финансовом секторе считался низким, а крупнейшие банки США были сильно капитализированы. Ожидается, что капитал несколько уменьшится, поскольку некоторые банки объявили о планах распределения капитала среди акционеров. Банки остаются в хорошем положении для кредитования, а кредитное качество банковских кредитов остается сильным. Риск финансирования также продолжает оставаться скромным. Финансовые условия США остаются удовлетворительными, при этом ни одна из областей не определена как неизбежная угроза стабильности экономики.
Тема недели
Корпоративный долг собирается вырастить свою уродливую голову?
Рост долга среди компаний нефинансового корпоративного сектора (NFC) продолжает вызывать опасения, что эти фирмы могут угрожать устойчивости текущего расширения. При 46.7% ВВП нефинансовый корпоративный долг находится на самом высоком уровне за всю историю наблюдений. Хотя увеличение левереджа действительно дает повод для беспокойства, одни лишь большие суммы долга вряд ли приведут экономику к рецессии. При этом в следующем спаде бремя высоких уровней задолженности может помешать последующему восстановлению.
Сногсшибательные уровни долга могут часто захватывать заголовки, например, триллион долларов в сумме 3.6, добавленный сектором NFC за последнее десятилетие. Однако способность компаний обслуживать эту задолженность является, пожалуй, более важной. В недавнем специальном отчете мы предоставили обновление нашего индекса корпоративного финансового здоровья, который включает восемь показателей финансового здоровья для сектора NFC. Индекс продолжает снижаться с тех пор, как мы его впервые разработали год назад, но, заглянув под капот, можно понять, почему колокола тревоги еще не звучат. В целом компании все еще могут позволить себе долговую нагрузку. Коэффициент покрытия процентов, который измеряет, сколько денежных потоков производят ЯТЦ для обслуживания своих долгов, ухудшился, но остается на достойном уровне. Кроме того, маловероятно, что в ближайшем будущем он существенно ухудшится. Чтобы это произошло, нужно будет увидеть изменение недавнего смягчения денежно-кредитной политики ФРС, что приведет к повышению процентных ставок или значительному ухудшению корпоративных доходов, что, по-видимому, не исключает более широкого экономического спада. Помимо доходов, многие компании также имеют наличные деньги, которые они могут использовать для покрытия своих расходов по займам. Фактически, за последнее десятилетие ликвидные активы взлетели до рекордных триллионов долларов США. Хотя это поставило компании в более выгодное положение, чем они могли бы быть в противном случае, оно не смогло компенсировать растущий долг. Глядя на график справа, можно увидеть, что отношение чистого долга к EBIT за последние несколько лет ухудшилось. В целом, эти показатели предполагают, что, хотя сектор NFC может не спровоцировать следующую рецессию, он не в состоянии выдержать экономические трудности.




 Signal2forex.com - лучшие форекс роботы и сигналы


