
Экономический календарь в предстоящую неделю будет лишь незначительно оживлен, и ожидается, что объемы торгов не увеличатся, поскольку начнутся празднования Нового года. Однако ключевые индикаторы производства из Китая и США могут испортить праздничное ралли в акциях, поскольку оптимизм торговых сделок продолжает поддерживать рискованные активы в 2020 году. Между тем, на валютных рынках существует угроза еще одного внезапного краха, подобного тому, который наблюдается в Январь 2019 года, вероятно, будет держать трейдеров на краю.
В китайских индексах PMI улучшения не ожидается
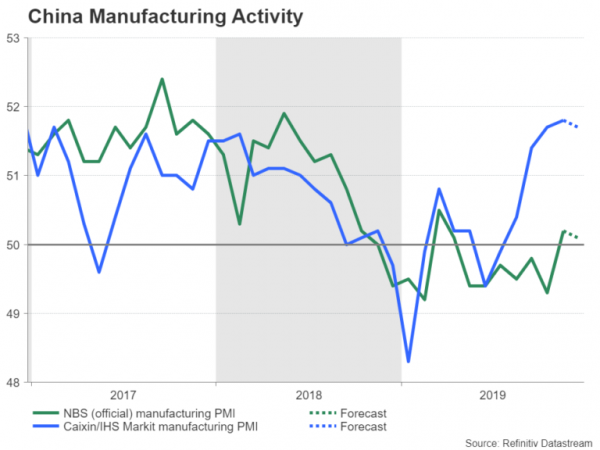
Официальный производственный PMI Китая появится на рынках во вторник, но, учитывая, что экономика все еще замедляется, данные могут не соответствовать тому, как трейдеры хотели бы попрощаться с 2019 в последний торговый день года. Непроизводственный PMI также публикуется в тот же день, в то время как производственный PMI Caixin / Markit должен выйти в пятницу.
Несмотря на то, что как в официальном PMI, так и в индексе Caixin / Markit были отмечены признаки стабилизации в производственном секторе, пострадавшем от торговой войны в Китае, существуют сомнения относительно устойчивости этой улучшающейся картины, заключающейся в том, что сделка «первой фазы» не снимет большую часть тарифов. США навязывают импорт из Китая, а мировая экономика остается на шаткой почве.
Официальный производственный PMI, согласно прогнозам, упадет на 0.1 пункта до 50.1 в декабре, а индекс Caixin / Markit, как ожидается, снизится на ту же величину до 51.7.
Более худшие, чем ожидалось, цифры в индексе деловой активности могут вызвать некоторые новогодние колебания, при этом австралийский доллар является главной жертвой любого скачка неприятия риска, хотя, вероятно, потребуется большой промах в прогнозах, чтобы компенсировать нынешние позитивные настроения. На прошлой неделе австралийский доллар достиг 5-месячного максимума, и, учитывая, что валюта выглядит немного перекупленной, распродажа может привести к падению к уровню 0.69 доллара.
Тихая неделя в Европе
Это будет еще одна сонная неделя в Европе, единственным показателем которой станут итоги производственного индекса IHS Markit за декабрь. Недостаточная повестка дня может обратить внимание рынков на данные по Германии, так как инвесторы беспокоятся о здоровье двигателя роста еврозоны.
Немецкие данные начнут неделю в понедельник, с розничных продаж в ноябре, которые будут расти первыми, за ними последуют данные по безработице за тот же месяц в пятницу, а также данные по инфляции в декабре.
В четверг публикуются окончательные производственные PMI за декабрь для еврозоны и Великобритании. Ожидается, что в предварительном чтении Еврозоны 45.9 пересмотра не ожидается, но PMI Великобритании, по прогнозам, будет немного пересмотрен до 47.6. Великобритания также увидит релиз PMI по строительству за декабрь в пятницу.
Недавние данные из еврозоны были в основном обнадеживающими с нарастающими признаками замедления экономического роста. Тем не менее, нет также никаких свидетельств того, что экономический рост начнет набирать обороты, и риски рецессии сохраняются, особенно в Германии.
Опасения по поводу рецессии также сохраняются в Великобритании, поскольку угроза «бездействия» или «жесткого» Brexit заставляет инвесторов нервничать по поводу перспектив британской экономики, поскольку законодатели готовятся к прорыву через соглашение Бориса Джонсона о снятии в парламенте до января 31 срок.
Следовательно, выпуски следующей недели способны вызвать некоторые скачки евро и фунта, если есть большие отклонения от прогнозов, на фоне все еще неопределенности и слабой ликвидности в праздничный период. Фунту удалось стабилизироваться от его крутой распродажи, которая была вызвана тем, что Джонсон установил жесткий крайний срок, чтобы заключить торговую сделку с ЕС после Брексита, и готов завершить год с ростом более чем на 2% по отношению к доллару США. Однако недавнего отскока евро было недостаточно, чтобы компенсировать свои текущие потери по отношению к доллару США и находится на пути к концу 2019 года почти на 3%.
В центре внимания производственный индекс деловой активности ISM
В США семь дней будут несколько напряженными, что обеспечит некоторое оживление на рынках, когда празднества начнут сворачиваться. Основное внимание будет уделено производственному PMI, который внимательно следит за производством, в пятницу, но индекс доверия потребителей Conference Board во вторник также будет иметь важное значение.
Индекс менеджеров по закупкам ISM указывает на сокращение в производственном секторе с августа, и консенсус-прогноз для пятого подряд ниже 50 в декабре. Тем не менее, прогнозируется, что индекс PMI немного вырастет, с 48.1 до 49.0, что предполагает замедление темпов снижения производственной активности.
Любая неожиданная слабость может вызвать новые опасения по поводу американской экономики, а также вызвать сомнения относительно скорости любого восстановления сейчас, когда торговая сделка «первой фазы» в значительной степени уже сделана. Однако, пока данные о потреблении остаются достоверными, реакция на плохие производственные показатели, вероятно, будет сдерживаться.
Ожидается, что после оптимистичных данных о доходах и расходах на прошлой неделе показатель доверия потребителей еще больше убедит инвесторов в том, что потребление в США все еще остается высоким. Прогнозируется увеличение индекса до 128.5 в декабре с 125.5 в ноябре.
Прежде всего, чикагский PMI за декабрь и ожидаемые продажи домов в ноябре привлекут некоторое внимание в понедельник. Также посмотреть протокол Федерального резерва на декабрьском заседании в пятницу. Ожидается, что протоколы не откроют ничего нового о текущей позиции ФРС в отношении денежно-кредитной политики, поэтому трейдеры будут в основном сосредоточены на том, что будут говорить данные о состоянии экономики США, когда она вступит в 2020 году.
Доллар находится на пятой позиции с тех пор, как впервые появились новости о временной торговой сделке с Китаем, поскольку он потерял часть своего убежища, оставаясь твердым только против японской иены - еще одной валюты-убежища. И хотя, если в ближайшие недели появятся более позитивные отчеты по США, это должно по-прежнему ограничивать продажи доллара, существует риск более резкого снижения, если сохранится торговый оптимизм и экономические перспективы для остального мира начнут улучшаться. С другой стороны, если данные США разочаровывают, но они происходят на фоне более слабого роста в других странах, это, вероятно, окажет более сильную поддержку доллару США, так как это подпитывает повествование о том, что у США наименее уродливая экономика в мире.




 Signal2forex.com - лучшие форекс роботы и сигналы


