
Предварительные индексы PMI за февраль будут в центре внимания на следующей неделе, поскольку они предоставят первое представление о возможном воздействии коронавируса на мировую экономику. Флэш-релизы в Еврозоне, Японии, Великобритании и Соединенных Штатах должны показать, как эта вспышка повлияла на предприятия за пределами Китая, и существует риск того, что сбежавшие фондовые рынки могут быть подвергнуты жесткой проверке реальности. По другим данным, за занятостью в Австралии и розничными продажами в Канаде и Великобритании будут внимательно следить, в то время как в Японии показатели ВВП в четвертом квартале, вероятно, возобновят давление на политиков в отношении дополнительных мер стимулирования.
Австралийский рынок труда в центре внимания
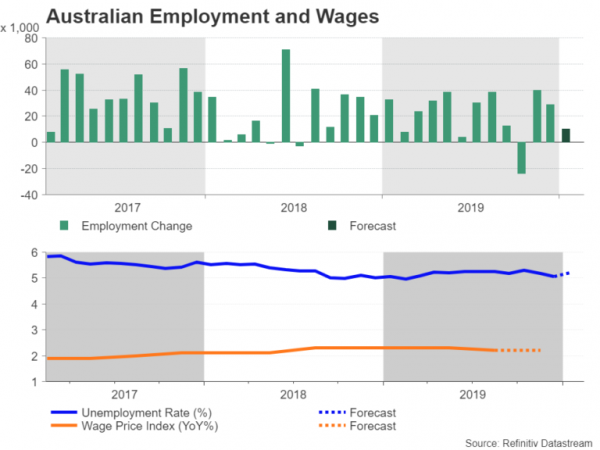
Рынок труда в Австралии будет тщательно изучен в течение следующей недели, поскольку в среду будут опубликованы квартальные данные о росте заработной платы, а последний отчет по занятости будет опубликован в четверг. В связи с тем, что Резервный банк Австралии все в большей степени не желает делать более глубокие сокращения процентных ставок, индикаторы рынка труда будут проверять сомнительный экономический оптимизм политиков.
Помимо разрушительных лесных пожаров, которые до сих пор не оказали заметного влияния на рост, австралийские предприятия также столкнулись с эпидемией коронавируса, которая неизбежно нарушит торговлю с Китаем - крупнейшим торговым партнером Австралии. Австралийский доллар отскочил от 11-летних минимумов в надежде, что вспышка может замедлиться, но любые свидетельства того, что спрэд далек от снижения, могут подтолкнуть валюту к новым минимумам.
Инвесторы также будут следить за производственными и сервисными PMI за февраль, которые должны выйти в пятницу, чтобы лучше понять, как различные препятствия могут повлиять на австралийскую экономику, а также за протоколы февральского заседания РБА, которое будет опубликовано на Вторник.
Экономика Японии, вероятно, сократилась в 4 квартале
Несмотря на годовой спад экспорта, Япония сообщила о впечатляющих темпах роста за первые три квартала 2019 года. Однако ожидается, что в последние три месяца 2019 года рост сильно пострадает, поскольку потребительские расходы поддерживали экономику. до октябрьского повышения налога с продаж рухнуло, в то время как затяжная торговая война продолжала наносить ущерб экспортерам.
Ожидается, что отчет по ВВП в понедельник покажет, что экономика сократилась на 0.9% в квартальном исчислении и на 3.7% в годовом исчислении, что станет самым большим падением производства со второго квартала 2014 года, когда в последний раз был повышен налог с продаж. Пересмотренные данные по промышленному производству за декабрь также должны быть опубликованы в понедельник, и в ближайшее время на повестке дня будут декабрьские заказы на машины и экспортные данные за январь в среду. Поток данных продолжится в пятницу с индексом потребительских цен за январь и индексом производственной активности Jibun за февраль.
Восстановление экспорта в январе возможно, так как ранние данные свидетельствуют о том, что в начале года произошел мировой рост производственной активности. Тем не менее, производственный PMI может показать ухудшение условий в феврале.
Отрицательный набор выпусков, вероятно, отразится на аппетите к риску, особенно если данные в других местах также не очень обнадеживающие, и это будет означать только увеличение спроса на безопасное убежище для японской иены.
Индексы деловой активности в еврозоне могут создать больше проблем для потрепанного евро
Показатели Flash PMI от IHS Markit станут основным событием европейского календаря на фоне сомнений относительно зеленых выстрелов в зоне евро. Индекс деловой активности в производственном секторе Еврозоны неуклонно восстанавливается с октября, а в январе он несколько ускорился. Однако восстановление может быть прервано из-за вспышки вируса, поэтому пятничные индексы PMI для производственного сектора и сектора услуг будут очень важны для выявления любых изменений в прогнозах экономики Еврозоны.
Также в этот же день будут опубликованы итоговые данные по инфляции за январь, и в преддверии пятничных данных во вторник выйдет индекс экономических настроений ZEW, а протоколы заседаний Европейского центрального банка за январь могут привлечь некоторое внимание.
Евро рискует ускорить падение, если цифры на следующей неделе не дадут повода для оптимизма. Курс евро / доллар упал до 33-месячного минимума в 1.0826 доллара на этой неделе на фоне мрачных показателей промышленного производства, которые совпали с оптимистичными показателями из США. Если контрастная картина не изменится, пара, вероятно, будет оставаться под давлением в сторону снижения.
Занятая неделя в Великобритании
В Великобритании флеш-PMI будут столь же важны, поскольку выпадение вируса может создать новую головную боль для британских предприятий, так же как они встают на ноги после прошлогоднего хаоса Brexit. Тем не менее, перед публикацией индекса деловой активности будет ряд других данных, которые будут проливать свет на показатели экономики Великобритании.
Во вторник данные по рабочим местам растут первыми, и после неожиданного скачка роста занятости в прошлом месяце инвесторы будут искать, сохранится ли аналогичный импульс в течение трех месяцев до декабря. Рост заработной платы также будет внимательно отслеживаться с учетом недавней слабости потребительских расходов. В среду настанет черед январских показателей инфляции, прежде чем внимание перейдет на последние данные по розничным продажам в четверг. Розничные продажи в Великобритании не росли с июля прошлого года, поскольку домохозяйства стали более осторожными в условиях политической нестабильности, вызванной Brexit. Отскок розничных продаж в январе предполагает, что решающие итоги выборов в декабре каким-то образом восстановили доверие потребителей.
Но большей уверенностью для рынков в том, что рост возвращается к нормальному состоянию, будут положительные значения PMI в пятницу. И производственный и сервисный PMI резко восстановились в январе, и расширение восстановления в феврале укрепило бы мнение о том, что мягкое пятно в Великобритании закончилось.
Это также еще больше ослабит ожидания снижения ставки в этом году, что, вероятно, пойдет на пользу фунту. На этой неделе стерлинг уже получил повышение на предположениях о том, что неожиданная отставка министра финансов Великобритании проложит путь к ослаблению налогово-бюджетной политики, помогая кабелю восстановиться с минимумов за два с половиной месяца.
Несколько экономических драйверов для доллара
Это будет несколько приглушенные семь дней в США, с выпусками второго уровня, составляющими график. Неделя начнется с тихого начала, так как рынки будут закрыты в понедельник в связи с Днем президента, а производственный индекс Эмпайр-Стейт за февраль - первый из нескольких деловых опросов на следующей неделе - проведет раунды во вторник. Численность жилья будет доминировать в среду с разрешениями на строительство и жильем, запланированным на январь, наряду с последним индексом цен производителей. В четверг производственный индекс ФРС-Филадельфии даст еще один взгляд на состояние производственного сектора в феврале, а в пятницу итоговые индексы PMI и продажи существующих домов подведут итоги недели. Хотя индексы PMI IHS Markit не имеют такого же веса, как индексы PMI ISM, они, тем не менее, могут сдвинуть доллар в менее скучную неделю, особенно если в феврале наблюдается глобальная тенденция ухудшения экономической активности в результате коронавируса в индексах PMI. ,
Маловероятно, что реакция рынка будет в значительной степени отражена в протоколе ФРС об их январском заседании в среду. После показаний председателя Пауэлла в Конгрессе на этой неделе протокол будет считаться несколько устаревшим и, вероятно, будет проигнорирован трейдерами.
Инфляция и розничные продажи в Канаде растут
Перемещение к северу от границы в Канаду, инфляция и розничные продажи будут отслеживаться в среду и пятницу, соответственно. Производственные продажи во вторник также будут рассмотрены. Но в лучшем случае ожидается, что данные вызовут коленную реакцию в канадском долларе, поскольку инвесторы сворачивают свои ожидания снижения ставки в ближайшие месяцы. На этой неделе глава Банка Канады Стивен Полоз выступил с нейтральным тоном в комментариях, что усилило ожидания снижения ставки в ближайшем будущем. Тем не менее, канадский доллар по-прежнему уязвим для снижения цен, если цены на нефть не стабилизируются после недавнего падения, и инвесторы будут внимательно следить за тем, насколько хорошо содержится коронавирус, и решат ли ОПЕК и ее союзники продолжить сокращение производства.




 Signal2forex.com - лучшие форекс роботы и сигналы


