
Обзор США
Взгляд на отскок, который мог бы быть
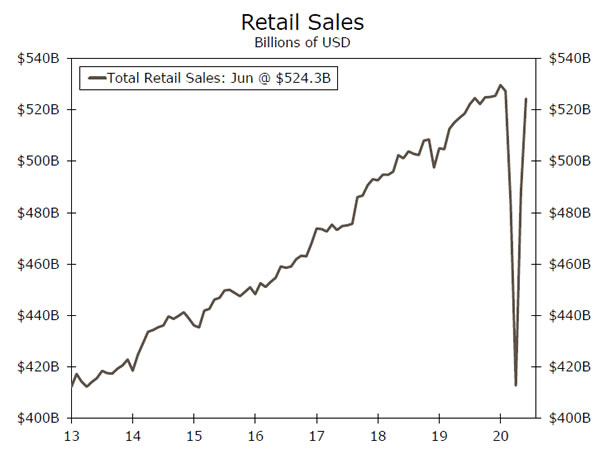
- На этой неделе на финансовых рынках за внимание боролись две противоположные темы. Во-первых, по большей части экономические данные продолжают удивлять и показывают позитивный эффект, но пока не исключают перспектив неуловимого V-образного восстановления. Диаграмма справа, показывающая уровень розничных продаж, представляет собой отличный пример: это примерно как можно ближе к V.
- Но восстановление находится под угрозой из-за того, что его сдерживает то самое, что изначально привело нас в эту неразбериху. Заражения коронавирусом продолжают расти и в четверг даже достигли однодневного рекорда к северу от 78 тысяч, поскольку чиновники и предприятия все чаще требуют от жителей и клиентов носить маски, чтобы помочь остановить распространение.
Как раз тогда, когда уверенность в малом бизнесе возвращалась
Индекс оптимизма малого бизнеса NFIB подскочил на 6.2 пункта до 100.6 в июне, поскольку возобновление работы предприятий укрепило ожидания и найм персонала. Восстановление оптимизма в малом бизнесе обнадеживает, но мы опасаемся, что оно может оказаться несколько преждевременным. Опрос, вероятно, был проведен слишком рано, чтобы отразить устойчивый рост новых случаев заболевания COVID-19, который теперь вызвал новый раунд отключений.
Ежедневный прирост новых случаев, зарегистрированных в США в четверг, составил рекордные 78,389 8.5. Хотя отчасти это увеличение может быть связано с увеличением количества тестов, уровень положительных результатов составил 4.3% по сравнению с XNUMX% ранее в июне. Таким образом, частично тестирование возросло, но почти в два раза больше людей, прошедших тестирование, уходят с положительным диагнозом.
Резкий поворот в сфере интеллектуальной собственности никогда не был возможен
Поскольку в июне вновь открылось больше заводов страны, промышленное производство выросло на 7.2%. Производство автомобилей и запчастей продемонстрировало еще один значительный рост (рост на 105%), поскольку потребители начали возвращаться к дилерским партиям. Однако по сравнению с маем восстановление распространилось не только на автомобильный сектор: в июне производство во всех основных обрабатывающих отраслях выросло. Несмотря на это, объем промышленного производства по-прежнему снижается на 11% с января.
Общий объем промышленного производства (ИП) вырос на более скромные 5.4%, поскольку низкие цены на нефть продолжают оказывать давление на добычу энергии. Майнинг, на долю которого приходится около 15% IP, упал на 2.9%. Однако эти темпы снижения меньше, чем в мае, поскольку спрос на нефть и, следовательно, цены немного укрепились по мере возобновления экономики.
V-образное восстановление розничных продаж
Июньский отчет о розничных продажах оказался намного лучше ожиданий. Рост на 7.5% в июне легко превзошел ожидания и поднял общий уровень розничных продаж почти до предкризисного пика. Большая часть прироста пришлась на магазины одежды (+105.1%), продажи автомобилей (+8.2%) и рестораны (+20.0%). Магазины спортивных товаров в июне прибавили еще 26.5%, подняв эту категорию до уровня, который более чем на 20% превышает докризисный пик.
Согласно июньскому отчету, общий объем розничных продаж составляет всего 1.0% от пика до вируса, а контрольная группа — на 1.4% выше пика. Если бы не возвращение вируса, розничные продажи были бы готовы к полному восстановлению.
Этот отчет может стать лучшим примером на этой неделе восстановления, которое могло бы быть. Это не означает, что продажи обречены на падение, но справедливо сказать, что восстановление может быть мимолетным, поскольку страна борется с повторным ускорением в случае, если рост может привести к новым закрытиям. Предстоящие месяцы могут оказаться не такими гладкими для перспектив розничной торговли. В то время как показатели за май и июнь улучшились благодаря эффектам низкой базы, а также постепенному ослаблению режима самоизоляции во многих частях страны, в июле в парусах уже не будет такого же ветра. «Легкие выгоды», ставшие возможными благодаря резкому сокращению расходов, уже реализованы. Возвращение к исходной точке с массовым закрытием экономики маловероятно по многим причинам, но простое замедление процесса повторного открытия экономики приведет к менее устойчивому восстановлению не только потребительских расходов, но и других частей экономики.
Перспективы США
Существующие продажи дома • Среда
Хотя в мае большая часть страны все еще находилась в режиме изоляции, мы ожидаем значительного восстановления продаж вторичного жилья в июне. Ожидаемые продажи домов, которые опережают существующие продажи на месяц или два, выросли в мае на 44%. Кроме того, в прошлом месяце количество заявок на ипотеку для покупки жилья выросло до самого высокого уровня за 11 лет. Ожидается, что продажи новых домов, которые будут опубликованы в пятницу, также немного восстановятся в июне.
Поскольку отложенный спрос после весенних заказов на домоседство высвобождается, мы ожидаем, что дальнейший рост продаж будет более значительным в ближайшие месяцы. Тем не менее, рекордно низкие процентные ставки и рынок труда, который менее сурово относится к работникам старшего возраста, которые с большей вероятностью будут покупателями, позволяют предположить, что рынок жилья должен оставаться относительно ярким пятном в экономике.
Предыдущая: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
Первичные заявки на пособие по безработице • Четверг
Первоначальные заявки на пособие по безработице мало изменились за неделю, закончившуюся 11 июля, но остаются ошеломляюще высокими – 1.30 миллиона. Еще более обнадеживающим стало снижение количества первичных обращений в рамках программы помощи по безработице в связи с пандемией, которая охватывает самозанятых работников, независимых подрядчиков и рабочих, работающих по контракту. За неделю, закончившуюся 4 июля, общее число работников, получающих пособия по обычным государственным программам по безработице, сократилось на 422 тыс., но на уровне 17.3 млн человек подчеркивает повсеместную слабость рынка труда.
Данные по выплатам на следующей неделе дадут своевременное представление о том, в какой степени восстановление рынка труда может замедлиться. Поскольку все больше штатов и населенных пунктов отказываются от повторного открытия или увеличения мощности некоторых предприятий, может ожидаться всплеск увольнений.
Предыдущий: 1.30M Консенсус: 1.28M
Опережающий экономический индекс • Пятница
Индекс опережающих экономических показателей (LEI) может показаться немного устаревшим в наши дни, поскольку ежедневные отчеты о запросах маршрутов, проверках пассажиров TSA и бронировании открытых столов внимательно отслеживаются. Тем не менее, он по-прежнему предлагает краткий взгляд на то, как предприятия, домохозяйства и участники финансового рынка смотрят в будущее. В мае рост LEI на 2.8% подтвердил, что экономическая активность начала восстанавливаться. Мы ожидаем увидеть еще один рост в июне. Новые заказы для производителей подскочили в июне, как и ожидания потребителей относительно экономики. Тем временем цены на акции продолжали расти, а первоначальные требования падали.
Хотя ряд традиционных прогнозных индикаторов указывают на рост активности в июне, мы ожидаем увидеть более умеренный рост в ближайшем будущем после повторного ускорения роста числа случаев, отмены некоторых повторных открытий и того, что потребители немного останутся дома. больше в последние недели.
Предыдущий: 2.8% Wells Fargo: 2.1% Консенсус: 2.4%
Глобальный обзор
Центральные банки приостановили работу; Данные по Китаю несколько неоднозначны
- Европейский центральный банк и Банк Канады встретились на этой неделе. Как и ожидалось, никаких серьезных изменений в политике сделано не было, и оба центральных банка по-прежнему привержены сохранению низких процентных ставок и покупке активов на данный момент.
- Данные по ВВП Китая превзошли ожидания, сигнализируя о том, что восстановление второй по величине экономики мира набирает обороты. Хотя общие данные по ВВП за второй квартал были звездными, розничные продажи в июне не оправдали консенсусных ожиданий и могут поставить под сомнение силу восстановления экономики в преддверии второй половины года.
ЕЦБ сохраняет стабильность политики
Европейский центральный банк (ЕЦБ) провел заседание в четверг, но политики объявили об отсутствии серьезных изменений в денежно-кредитной политике. Вместо этого политики ЕЦБ предпочли оставить процентные ставки без изменений. Президент ЕЦБ Кристин Лагард отметила, что политики не допустят ограничения денежно-кредитной политики, поскольку центральный банк стремится поддержать экономику еврозоны после кризиса Covid-19. В заявлении ЕЦБ также упоминается, что программа экстренных покупок ЕЦБ (PEPP) останется в силе как минимум до июня 2021 года, и он продолжит реинвестировать любые ценные бумаги с наступающим сроком погашения как минимум до конца 2022 года. Что касается программы количественного смягчения, Лагард прямо упомянул, что центральный банк приобретет активы на общую первоначальную цель в 1,350 млрд евро, а темпы покупки активов каждый месяц останутся постоянными на уровне 20 млрд евро. Возможно, более важными были комментарии Лагард о потенциальной скоординированной финансовой реакции во всех странах еврозоны. Она продолжала подчеркивать важность фонда восстановления ЕС. Мы считаем, что будет достигнут прогресс в направлении официального одобрения дополнительных финансовых стимулов ЕС.
Никаких изменений со стороны Банка Канады
Как и ЕЦБ, Банк Канады (БК) решил не вносить существенных изменений на своем заседании на этой неделе. На фоне замедления внутренней экономики, вызванного Covid-19, Банк Канады снизил ставку «овернайт» до 0.25% и дал понять, что планирует пока сохранять ставки на этом уровне. Фактически, предложенное Банком Канады повышение ставок не будет рассматриваться как минимум до 2023 года или до тех пор, пока безработица не вернется к допандемическому уровню, а инфляция не вернется к целевому показателю центральных банков в 2%. Банк Канады также приступил к программе количественного смягчения, первой в своей истории, и по-прежнему привержен покупке государственных облигаций на сумму 5 миллиардов канадских долларов в неделю. Кроме того, Банк Канады дал прогноз, что покупка активов будет продолжаться до тех пор, пока восстановление экономики не пойдет полным ходом. Согласно нашим последним прогнозам, мы ожидаем, что канадская экономика сократится примерно на 8% в этом году, поэтому покупка активов и низкие процентные ставки, безусловно, потребуются в целях борьбы с экономическими последствиями COVID-19.
ВВП Китая превзошёл ожидания, но риски остались
Поздно вечером в четверг Китай опубликовал данные по ВВП за второй квартал, причем основные цифры превзошли консенсус-прогнозы и вселили оптимизм в отношении того, что восстановление экономики в Китае продолжается. ВВП увеличился на 2% по сравнению с предыдущим кварталом во втором квартале, превысив наш прогноз в 11.5%, в то время как некоторые другие показатели, такие как промышленное производство и инвестиции в основной капитал, также укрепились больше, чем ожидалось. Опубликованные данные по Китаю были в основном позитивными, хотя розничные продажи в июне были немного менее впечатляющими и могли указывать на замедление темпов роста. Розничные продажи в июне не оправдали ожиданий и сократились на 2% в годовом исчислении против консенсус-ожиданий роста на 9.5%. Несмотря на отсутствие консенсуса, мы по-прежнему конструктивно оцениваем перспективы китайской экономики. На данный момент мы прогнозируем, что в этом году экономика вырастет примерно на 1.8%; однако в ближайшие недели мы сосредоточимся на публикации дополнительных данных, чтобы оценить силу восстановления. Кроме того, напряженность в отношениях с Соединенными Штатами может сыграть свою роль в восстановлении экономики, и мы будем обращать внимание на любую новую эскалацию.
Глобальная перспектива
ВВП Южной Кореи • Среда
Южная Корея является одной из первых стран, опубликовавших данные по ВВП за второй квартал. Мы ожидаем, что экономический спад будет весьма серьезным. На протяжении большей части второго квартала в Корее действовали строгие меры изоляции и социального дистанцирования для сдерживания распространения COVID-2. Со временем ограничения в основном были сняты, и мобильность по всей стране вернулась к докризисному уровню. Однако экономика Кореи сильно зависит от экспортеров, и, учитывая сдержанный характер мировой экономики, спрос на корейские товары и услуги, вероятно, рухнул. На этой неделе мы стали свидетелями исторического сокращения ВВП во втором квартале Сингапура, еще одной азиатской страны, зависящей от экспорта. Хотя данные Кореи могут быть немного лучше, чем Сингапура, мы ожидаем довольно резкого снижения, которое должно привести к ежегодному спаду экономики Кореи. Мы ожидаем, что восстановление мировой экономики начнется в третьем квартале, что должно помочь экономике восстановиться в будущем.
Предыдущий: -1.3% (за квартал) Консенсус: -2.3%
Индексы еврозоны • Пятница
За последний месяц или около того появились признаки того, что худшее замедление экономического роста из-за Covid-19 может остаться позади еврозоны. На следующей неделе мы получим дополнительные доказательства того, как происходит восстановление, благодаря публикациям PMI в обрабатывающей промышленности и сфере услуг. Данные PMI довольно сильно отскочили от апрельских минимумов; однако они остаются ниже уровня 50, что указывает на то, что они все еще находятся на территории спада. Поскольку меры по блокировке постепенно снимаются, а распространение COVID-19 продолжает сдерживаться, мы считаем, что существуют веские причины, по которым экономика еврозоны продолжит восстанавливаться, а данные о настроениях могут улучшиться и дальше. Кроме того, мы считаем, что дополнительные бюджетные стимулы, вероятно, будут применены по всей еврозоне, что будет способствовать дальнейшему восстановлению экономики. Мы стали менее пессимистичны в отношении еврозоны по мере улучшения данных и теперь полагаем, что в этом году экономика сократится чуть более чем на 7.5%.
Предыдущий: 47.4 (производство); 48.3 (Услуги) Консенсус: 50.0; 51.0
Денежно-кредитная политика России • Пятница
Ближе к концу следующей недели ЦБ России соберется, чтобы определить монетарную политику. По всей вероятности, российские политики предпримут еще одно снижение основной процентной ставки, вопрос в том, насколько сильно. По консенсус-оценкам ожидается снижение ставки на 25 б.п.; однако риски смещены в сторону дальнейшего смягчения. Инфляция индекса потребительских цен выросла, но остается значительно ниже целевого показателя центрального банка в 4.00%, в то время как цены на нефть остаются низкими, а валюта на данный момент стабилизировалась. На наш взгляд, мы считаем, что у центрального банка есть достаточное политическое пространство для более агрессивного сокращения, если он того пожелает, не причиняя при этом серьезного ущерба валюте. Оглядываясь назад на заседание на следующей неделе, мы также полагаем, что, скорее всего, центральный банк продолжит цикл смягчения политики до конца года и продолжит снижать процентные ставки. До тех пор, пока инфляция не начнет существенно расти и местная экономика не продемонстрирует признаки восстановления, денежно-кредитная политика после COVID, вероятно, останется довольно мягкой.
Previous: 4.50% Consensus: 4.25%
Точка зрения
Процентная ставка
Центральные банки пока приостановили работу
Как мы более подробно обсуждали на странице 4, на этой неделе состоялись политические встречи в Европейском центральном банке (ЕЦБ) и Банке Канады (БК). Ни для кого не стало сюрпризом, что оба центральных банка не внесли каких-либо существенных изменений в свою политику. Тем не менее, оба центральных банка заявили, что они готовы предоставить дополнительные меры, если это необходимо. Следующее заседание по политике запланировано на 9 сентября в Банке Канады и 10 сентября в ЕЦБ.
Федеральный комитет по открытому рынку (FOMC) встретится 29 июля, и мы ожидаем, что комитет сохранит целевой диапазон ставки по федеральным фондам на уровне от 0.00% до 0.25%. Тем не менее, FOMC потенциально может принять некоторые другие стимулирующие меры. Мы обсудим различные варианты политики, с которыми сталкивается FOMC, в нашем следующем «Отчете ФРС», который мы намерены опубликовать на следующей неделе.
Банк Англии (BoE) проведет свое следующее заседание по политике 6 августа. Комитет по денежно-кредитной политике снизил банковскую ставку до 0.10% в марте (верхний график), и нынешний уровень, вероятно, настолько низок, насколько MPC готов принять. это. Однако в распоряжении MPC есть и другие инструменты. В частности, Банк Англии, как и многие другие центральные банки, принял участие в программе количественного смягчения скупки активов. До марта Банк Англии держал на своем балансе активы на сумму 375 миллиардов фунтов стерлингов, в основном государственные облигации Великобритании (средний график). За последние несколько месяцев MPC увеличил целевой объем активов до 745 миллиардов фунтов стерлингов, и Банк Англии находится на пути к достижению этой цели.
Экономика Великобритании сильно пострадала от пандемии. Экономика сократилась на 2.2% (не в годовом исчислении) в первом квартале, и, по нашим оценкам, реальный ВВП резко упал примерно на 15% во втором квартале. Эта оценка кажется разумной в свете данных, опубликованных на этой неделе, показывающих, что ВВП вырос всего на 2% в мае после падения на 1.8% в апреле (нижний график).
Учитывая текущую слабость экономики и неопределенность, связанную с Брекситом, который может сдержать рост в конце этого года, мы ожидаем, что Банк Англии увеличит целевой показатель для своих активов еще на 100 миллиардов фунтов стерлингов в четвертом квартале этого года.
Анализ кредитного рынка
Просрочка: признак проскальзывания
Рынок жилья оставался ярким пятном во время кризиса Covid-19, но недавно опубликованные данные о просрочках указывают на первый признак возможного спада. Согласно отчету CoreLogic Loan Performance Insights Report, общий уровень просрочек по ипотечным кредитам в апреле вырос до 6.1%, что является самым высоким показателем с 2016 года. Прирост на 2.5 процентных пункта (п.п.) по сравнению с мартом прервал двухлетний период спадов.
Наибольший рост наблюдался в просрочках на ранней стадии. Доля ипотечных кредитов с текущей просрочкой на 30 дней увеличилась в апреле до 3.4%. В перспективе это самый высокий показатель за более чем 20 лет, значительно превосходящий предыдущий пик в 2% в ноябре 2008 года. Доля ипотечных кредитов, просроченных на 30-59 дней, выросла на 2.5 п.п. по сравнению с годом ранее. Хотя ситуация, похоже, ухудшается, более серьезные показатели преступности остаются низкими. Доля ипотечных кредитов, просроченных на 90 и более дней, оставалась самой низкой с 2000 года, а доля ипотечных кредитов, находящихся на той или иной стадии обращения взыскания, была самой низкой за более чем 20 лет.
Несмотря на рекордную потерю рабочих мест, в последние месяцы домохозяйства в основном выздоровели благодаря увеличению пособий по безработице. Поскольку срок действия некоторых льгот истекает в конце июля, домохозяйства могут оказаться под давлением необходимости выполнять выплаты по ипотечным кредитам, что потенциально может привести к дальнейшему увеличению просрочек. Однако ставки по ипотечным кредитам продолжают снижаться – 30-летняя фиксированная ставка упала до рекордно низкого уровня на этой неделе – что позволяет предположить, что спрос на покупки и рефинансирование может продолжать расти. Мы будем отслеживать просрочки в ближайшие месяцы.
Тема недели
Выборы 2020 года: летний обзор
Президентские выборы в США 2020 года запланированы на 3 ноября, и на горизонте есть несколько ключевых дат, которые сигнализируют о том, что сердце предвыборной кампании скоро наступит. В настоящее время Джо Байден имеет значительное преимущество в национальных опросах (верхний график), почти в три раза превышающее преимущество Хиллари Клинтон в середине июля 2016 года. Результаты опросов на уровне Конгресса выглядят столь же сильными для демократов. Но насколько мы действительно можем доверять опросам? Разве результаты опросов в 2016 году не были слишком плохими?
В какой-то степени неожиданное избрание Дональда Трампа в 2016 году стало результатом проблем с опросами общественного мнения. Но, общаясь с клиентами, мы пришли к выводу, что некоторые участники финансового рынка склонны переоценивать роль ошибок опросов. На национальном уровне среднее значение опроса Real Clear Politics (RCP) в 2016 году было более точным, чем на нескольких предыдущих выборах.
Итак, что случилось? Одним из основных факторов было то, что в последние несколько недель Дональд Трамп отыгрался (нижний график). Экзитполы предоставляют дополнительные доказательства того, что президент Трамп показал хорошие результаты среди избирателей, принявших решение поздно. Кроме того, было больше проблем с опросами на уровне штатов, особенно в Висконсине и Мичигане, где кандидат в президенты от республиканцев не выдвигался с 1980-х годов. В четырех штатах, в которых Трамп победил с наименьшим перевесом, средний опрос РКП занижал поддержку Трампа в среднем на 3.7 процентных пункта. Но в настоящее время преимущество Байдена в этих штатах колеблется от +5.2 во Флориде до +7.5 в Мичигане.
Если бы выборы состоялись сегодня, мы подозреваем, что Джо Байден по праву считался бы здоровым фаворитом при подсчете голосов. Но выборы происходят нестабильно, с неожиданными поворотами и переломными моментами даже в обычное время. В 2020 году, когда бушует историческая пандемия и существует значительная неопределенность относительно того, как будет выглядеть мир в ноябре, мы считаем, что еще важнее оставаться внимательными к изменениям в избирательной среде.




 Signal2forex.com - лучшие форекс роботы и сигналы


