
Обзор США
Число заявок на пособие по безработице растет, рынок недвижимости восстанавливается
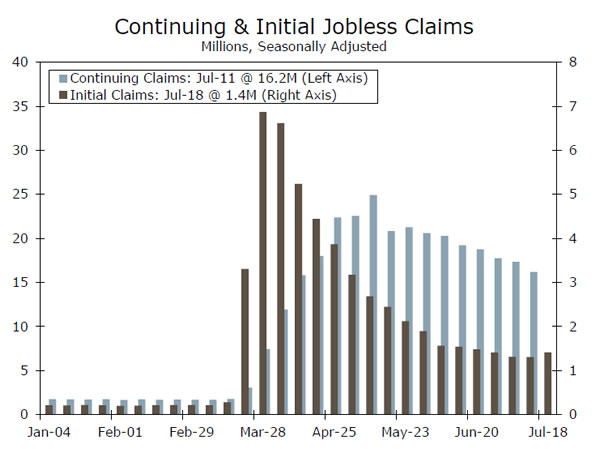
- За неделю, закончившуюся 1.4 июля, число первичных обращений за пособиями по безработице возросло до чуть более 18 млн. Продолжительность обращений сократилась до 16.2 млн. Первоначальные заявления о повышении цен свидетельствуют о том, что возрождение COVID-19 может сказаться на восстановлении рынка труда.
- Рекордно низкие ставки по ипотечным кредитам подстегнули восстановление на рынке жилья. Продажи существующих домов подскочили на 20.7%, а продажи новых домов выросли на 13.8% в июне. Дальнейшее улучшение находится на пути, поскольку заявки на покупку ипотеки продолжают расти.
- Индекс опережающих экономических индикаторов (LEI) немного снизился, но все же вырос на 2.0%. В целом восстановление экономики США продолжается, но темпы улучшения, похоже, замедляются.
Число заявок на пособие по безработице растет, рынок недвижимости восстанавливается
Это была относительно легкая неделя с точки зрения новых экономических данных. Первичные заявки на пособие по безработице за неделю, закончившуюся 18 июля, выросли до чуть более 1.4 миллиона, что стало первым повышением с конца марта. Продолжающиеся претензии, которые отстают на неделю, упали до 16.2 миллиона.
Увеличение числа первоначальных претензий, вероятно, является результатом более ограничительных мер, принятых в последние недели для борьбы с возобновлением новых случаев COVID-19 по всей стране. Сезонные факторы, возможно, создали некоторый шум в последнее время (число претензий несколько снизилось за неделю на основе несезонной корректировки), однако тенденция к улучшению претензий, наблюдаемая в последние несколько месяцев, вероятно, затормозилась.
Крайне важно, что рост числа заявок произошел всего за неделю до истечения срока действия федеральных пособий по безработице. На этой неделе начались дискуссии об очередном раунде финансовой помощи, но ничего не набросилось. Эти льготы были благом для доходов домохозяйств, помогая ускорить восстановление потребительских расходов. Сейчас, когда увольнения снова растут, и 32 миллиона человек в настоящее время получают государственные или федеральные льготы, мы сомневаемся, что Конгресс позволит им полностью исчезнуть.
Более того, финансы домохозяйств, подкрепленные Законом CARES, могут помочь объяснить относительно быстрый отскок на рынке жилья. Продажи на вторичном рынке жилья подскочили на 20.7% в июне до 4.72 млн. Единиц. Этот темп по-прежнему ниже пикового уровня в феврале, но неуклонный рост числа заявок на ипотеку свидетельствует о том, что ожидается еще большее улучшение. Еженедельные заявки на покупку ипотеки выросли почти на 20% в течение года за неделю, закончившуюся 17 июля. Ставки по ипотечным кредитам в последние недели оказались рекордно низкими, что дает стимул для большего числа арендаторов становиться домовладельцами.
В последнее время устойчивость жилья может показаться несовместимой с высоким уровнем безработицы. Однако потери рабочих мест были сосредоточены в секторах гостеприимства и розничной торговли, где работники, как правило, моложе и чаще становятся арендаторами, а не покупателями жилья. Остаточные последствия пандемии также, по-видимому, влияют на тип и местоположение домов, арендованных и проданных. Арендаторы на плотных городских рынках, похоже, стекаются в пригороды, где социальные дистанции легче. Рост удаленной работы также сделал более важным наличие дополнительной комнаты и дополнительных квадратных метров. Кроме того, жизнь в городе, вероятно, потеряла свой блеск, так как бары, ночные клубы и культурные достопримечательности в настоящее время закрыты по большей части.
Однако одним из потенциальных препятствий для дальнейшего улучшения ситуации на рынке жилья является постоянное отсутствие домов, доступных для продажи. Товарно-материальные запасы незначительно выросли в июне, увеличившись на 1.3% до 1.57 млн. Единиц, но это по-прежнему оставило товарно-материальные запасы примерно на 18% ниже, чем их год назад. Тесные поставки существующих домов для продажи могут подталкивать покупателей к новым домам. Продажи новых домов выросли на 13.8% в июне до 776,000 2007 единиц, самый быстрый с XNUMX года.
Жилищное строительство - это яркое светлое пятно, но более широкое восстановление экономики может начать терять темп. Повторное появление COVID-19 во многих частях страны привело к ужесточению ограничений для предприятий, и потребители, похоже, становятся все более осторожными. Ведущий экономический индекс (LEI) вырос в июне на 2.0%, что немного медленнее, чем прирост на 3.2%, зафиксированный в мае, когда многие части экономики начали вновь открываться. Короче говоря, восстановление экономики продолжается, но темпы улучшения, похоже, замедляются.
Перспективы США
Заказы на товары длительного пользования • Понедельник
Заказы на товары длительного пользования резко выросли в мае, и мы ожидаем еще одного серьезного роста в июне. Компонент новых заказов в производственном индексе Института управления поставками (ISM) подскочил на 24.6 пункта в июне до 56.4, что является первым показателем роста (выше 50) за 12 месяцев. Этот отскок является хорошим предзнаменованием для увеличения заказов на товары длительного пользования. Заказы на транспортировку могут поднять заголовок, поскольку автомобили и запчасти продолжают расти с недавних минимумов, но заказы самолетов, вероятно, останутся на низком уровне. Данные Boeing показали, что в июне был заказан только один новый самолет, а с учетом изменений в контрактах и отмены заказов Boeing за месяц обнаружил отрицательные чистые заказы. Заказы и поставки основных средств производства, вероятно, также продолжили расти. Хотя эти показатели полезны для измерения коммерческих расходов (данные за 2 квартал были опубликованы в четверг), резкое снижение в начале квартала означает, что слабые результаты за 2 квартал в значительной степени решены.
Предыдущий: 15.7% Wells Fargo: 6.4% Консенсус: 7.0% (месяц за месяцем)
Q2 ВВП • четверг
Данные по реальному ВВП должны показать, что во втором квартале объем производства снизился с необычайной скоростью примерно 35% (в годовом исчислении). Каждый сектор экономики был охвачен кризисом коронавируса и сопутствующими мерами по сдерживанию. Но последние ежемесячные данные свидетельствуют о том, что экономика достигла дна в мае, так как многие штаты начали ослаблять ограничения, и что ВВП должен резко подскочить в третьем квартале. Однако риски для этого вызова возрастают. Повторное ускорение в подсчетах случаев COVID-19 представляет серьезный риск для восстановления экономики. Данные по высокочастотной мобильности предполагают, что активность начала снижаться в середине июня, и, если она будет сохраняться, это может отразиться на ожидаемом восстановлении Q3. Наш прогноз остается основанным на предположении, что общая блокировка экономики, такая как произошедшая в марте и апреле, не произойдет, хотя могут возникнуть локальные неудачи, такие как повторное наложение закрытия предприятий в Калифорнии.
Предыдущий: -5.0% Wells Fargo: -36.8% Консенсус: -35.0% (квартал за квартал, в годовом исчислении)
Личный доход и расходы • Пятница
В пятницу мы получаем полный отчет о личных доходах и расходах, который, как мы ожидаем, покажет, что личные расходы в июне выросли на 6.2%. Данные о розничных продажах сильно выросли в течение месяца, но, напомним, розничные продажи в основном состоят из потребления товаров, а реальные расходы на товары составляли всего около 1% от своего пикового уровня до мая. Расходы на услуги особенно сильно пострадали от заказов на дому, поэтому мы вряд ли увидим столь заметный рост личных расходов, как в данных по розничным продажам.
Личные доходы, вероятно, упали на 1.3% в июне. В то время как заработная плата и доходы от заработной платы, вероятно, продолжали восстанавливаться, ожидается, что государственные трансфертные платежи окажут давление на заголовок. Пособия по безработице и другие государственные пособия (в том числе выплаты по экономическим последствиям) более чем компенсируют снижение вознаграждений работникам в последние месяцы. Внимание рынка остается на том, будет ли прямая поддержка домохозяйств включена в очередной раунд налоговых стимулов.
Предыдущий: -4.2%; 8.2% Уэллс Фарго: -1.3%; 6.2% Консенсус: -0.8%; 5.3% (вкл .; тратить, месяц за месяцем)
Глобальный обзор
Вспышка COVID-19 может нарушить глобальную активность Q2
- Выпуски данных на этой неделе позволили лучше понять серьезность экономического спада, вызванного пандемией COVID-19, а также последующими мерами по локализации и социальному дистанцированию. Южная Корея - одна из первых стран, опубликовавших свои данные по ВВП за второй квартал, - впала в рецессию с ростом во втором квартале, сократившемся на 2% по сравнению с предыдущим кварталом.
- Поскольку количество случаев COVID-19 в Южной Африке продолжает расти, Южноафриканский резервный банк (SARB) решил сократить свою ставку репо в пятый раз, снизив ключевую ставку с 25 б.п. до 3.50%. В других странах индекс деловой активности в производственной сфере и сфере услуг Еврозоны в июле восстановился больше, чем ожидалось, и вернулся на экспансионистскую территорию.
Спад ВВП Южной Кореи во втором квартале
Опубликованные на этой неделе данные позволили лучше понять серьезность экономического спада, возникшего в результате пандемии COVID-19 и последующих мер изоляции и социального дистанцирования. Мы получили первое представление о данных о росте ВВП во втором квартале по Южной Корее. В первой половине года экономика страны впала в рецессию, при этом ВВП во втором квартале упал на 2% по сравнению с предыдущим кварталом, что соответствует спаду в четвертом квартале 2 года. Экономика Южной Кореи сильно зависит от торговли, и, учитывая спокойное состояние мировой экономики, экспорт упал на 3.3%, при этом значительно сократились автомобили, уголь и нефтепродукты. Как и в других частях мира, Южная Корея ввела меры изоляции и социального дистанцирования, чтобы сдержать распространение вируса. Однако, поскольку большинство ограничений было снято и началось восстановление, мы ожидаем резкого восстановления экономики Южной Кореи в третьем квартале 4 года, что также должно поддержать корейский вон в будущем.
SARB снижает ставки в пятый раз
Южноафриканский резервный банк (SARB) решил сократить свою ставку репо в пятый раз, снизив ключевую ставку с 25 б.п. до 3.50%, самого низкого уровня с момента ее введения в 1998 году. Комитет был разделен по решению с тремя из пять голосующих членов высказались за снижение ставки на 25 б.п., в то время как два предпочитали не снижать ставку. В сопроводительном заявлении центральный банк отметил, что текущая ситуация остается крайне неопределенной и что сила восстановления мировой экономики будет частично зависеть от способности страны контролировать новые вспышки вируса. Случаи COVID-19 продолжают расти в Южной Африке. В стране уже имеется более 408,000 XNUMX подтвержденных случаев, что является одним из самых высоких показателей в мире.
Комитет пересмотрел свой прогноз внутреннего экономического роста ниже, в результате чего экономика Южной Африки сократилась на 7.3% за полный 2020 год по сравнению с его предыдущей оценкой в 7.0% в мае, когда экономика восстановилась в 2021 и 2022 годах. Она практически не изменилась. к его прогнозу инфляции, и ожидает, что инфляция останется в пределах целевого банка до 2022 года. На данный момент мы можем увидеть еще одно снижение ставки от SARB, но, похоже, центральный банк приближается к концу цикла смягчения.
Индексы PMI Еврозоны вернулись в экспансионистскую территорию
Опубликованный на этой неделе индекс деловой активности в производственной сфере и сфере услуг в еврозоне укрепил идею о том, что худшее из связанного с COVID-19 снижения может закончиться для региона, и намекнул, что отскок назад в Q3-2020 может быть быстрее, чем предполагалось ранее. Индексы PMI Еврозоны в июле выросли больше, чем ожидалось, что указывает на расширение. Индекс деловой активности в производственном секторе вырос на 3.7 пункта до 51.1, в то время как индекс деловой активности в сфере услуг подскочил почти на семь пунктов до 55.1, самого высокого уровня с середины 2018 года. Улучшение отражает ослабление мер по блокировке и расширение деловых открытий по всему региону. Спрос, похоже, увеличился, так как поступление новых заказов увеличилось впервые с февраля. Кроме того, ожидания будущего производства продолжали улучшаться в июле, поднявшись до пятимесячного максимума как в производственном, так и в сервисном секторах. И Германия, и Франция зафиксировали существенный рост в своих индексах деловой активности, вернувшись на экспансионистскую территорию. Примечательно, что индекс деловой активности в сфере услуг Германии восстановился на 9.4 пункта до 56.7, а производственный индекс деловой активности вырос до 50.0.
Глобальная перспектива
Австралийский индекс потребительских цен • Вторник
Индекс потребительских цен в Австралии вырос быстрыми темпами со второго квартала 2 года. Инфляция в первом квартале выросла до 2014% в годовом исчислении, вернувшись к целевому показателю Резервного банка Австралии (РБА) в 1-2.2%. Значительное повышение цен на овощи (+ 2%), фармацевтическую продукцию (+ 3), среднее образование (+ 9.1%) и табак (+ 5.1%) способствовало увеличению. Несмотря на солидные данные в первом квартале, некоторые аналитики ожидают, что цены второго квартала будут отягощены резким падением цен на нефть и слабым мировым спросом.
Перспективы экономики Австралии в целом остаются неопределенными и, вероятно, будут зависеть от способности правительства Австралии сдерживать новую вспышку COVID-19, возникшую в наиболее населенных районах страны. Мы продолжаем искать в Австралии первую рецессию с начала 1990-х годов.
Предыдущий: 2.2% Консенсус: -0.5% (в годовом исчислении)
ВВП Мексики • четверг
Экономика Мексики резко упала в первом квартале 2020 года, поскольку меры по социальному дистанцированию и локализации сказались на экономической активности. ВВП в первом квартале упал на 1% по сравнению с предыдущим кварталом, после трех последовательных падений в 1.2 году, что стало первым сокращением за весь год с 2019 года. Мексиканская экономика находилась под давлением в течение нескольких лет, но распространение COVID-2009 усилило замедление. Рост ВВП во втором квартале, вероятно, будет еще хуже. Несмотря на то, что данные об активности и настроениях остаются мрачными и могут повлиять на общий рост, администрация AMLO отказалась от развертывания каких-либо значимых пакетов расходов для поддержки экономики. Учитывая ограниченную реакцию фискального стимулирования Мексики и сбои COVID-19, мы понизили наш прогноз по ВВП Мексики и теперь ожидаем, что мексиканская экономика сократится на 2% в течение всего 19 года.
Предыдущий: -1.2% (квартал за квартал)
ВВП еврозоны • пятница
Поскольку COVID-19 усилился и правительства приняли строгие меры по локализации и социальному дистанцированию в Италии, Германии, Франции и Испании, в Еврозоне произошло резкое сокращение в 1–2020 гг., Сократившись на 3.6% по сравнению с предыдущим кварталом. ВВП Германии упал на 2.2%, в то время как Франция, Испания и Италия упали примерно на 5% и более. Тем не менее, перспективы экономики еврозоны были более обнадеживающими, поскольку новые случаи COVID-19 продолжают стабилизироваться, а показатели активности и уверенности указывают на менее серьезное снижение во 2-м квартале 2020 года, чем предполагалось ранее. Обследования доверия в июне восстановились больше, чем ожидалось, в то время как данные о непростой активности также улучшились больше, чем ожидалось, при этом розничные продажи в мае подскочили на 17.8% по сравнению с предыдущим месяцем, что является самым большим увеличением с начала серии в 1999 году. Учитывая обнадеживающие события, мы теперь ищем меньшее снижение ВВП в 2 квартале и более быстрое восстановление ВВП в 3 квартале. Мы также скорректировали наш прогноз на полный год до 2020 года и теперь прогнозируем меньшее снижение ВВП на 7.7% по сравнению с падением на 8.9%, которое мы видели ранее.
Предыдущий: -3.6% Wells Fargo: -10% Консенсус: -12% (четверть за кварталом)
Точка зрения
Процентная ставка
FOMC: прямое руководство или YCC?
На своем последнем заседании 10 июня Федеральный комитет по открытым рынкам обязался сделать все возможное для оживления экономики США. С тех пор увеличение числа случаев COVID-19 привело к тому, что многие штаты приостановили или, в некоторых случаях, откатили планы повторного открытия. Директивные органы ФРС смирились с тем фактом, что по мере того, как в стране вновь проявляется осторожность, недавние улучшения экономических данных могут оказаться мимолетными.
Несмотря на то, что в последние недели количество случаев выздоровления было вызвано растущим числом случаев заболевания, экономические данные существенно не ослабли, по крайней мере, до сих пор. ФРС также близка к тому, чтобы завершить обзор своей стратегии, инструментов и коммуникаций, который ведется чуть более года назад. Поэтому мы считаем, что любые формальные сдвиги в политике с точки зрения форвардного руководства или контроля кривой доходности (YCC), скорее всего, преждевременны на совещании, которое завершится в среду.
Тем не менее, принятие «предварительных указаний» может быть в карточках на последующих заседаниях в этом году. Цель перспективных указаний состоит в том, чтобы изменить ожидания общественности относительно того, когда FOMC может в конечном итоге сократить поддержку, помогая снизить долгосрочные процентные ставки. Предварительное руководство может прийти в форме обещания FOMC не менять курс до определенной даты (на основе календаря) или до тех пор, пока ключевые экономические переменные не достигнут определенного значения (на основе порога). Более неявным было бы использование «точечного графика» для информирования о том, куда в течение следующих нескольких лет будут ориентироваться процентные ставки в рамках «соответствующей денежно-кредитной политики».
Контроль кривой доходности является еще одной идеей, которая серьезно рассматривается, хотя мы также сомневаемся, что она будет реализована на этой встрече. Тем не менее, заслуги YCC рекламировались различными спикерами ФРС в последние недели. У него были некоторые желательные результаты политики в странах, где это было опробовано. Ограничение доходности на переднем крае кривой а-ля Резервный банк Австралии может служить продолжением форвардного ориентира, помогая удерживать кривую доходности в восходящем наклоне. В частности, YCC может привести к более медленному расширению баланса центрального банка.
Анализ кредитного рынка
Правительство штата и местные власти все еще борются
Хотя возможности ликвидности Федерального резерва и общее улучшение настроений в отношении рисков ослабили волатильность рынка муниципальных облигаций, проблемы остаются для многих государственных и местных органов власти.
Дефицит доходов и увеличение расходов оказали давление на правительства и агентства для финансирования операций. Например, столичное транспортное управление Нью-Йорка (MTA) сталкивается с четырехлетним дефицитом в размере 16.2 млрд. Долларов США из-за сокращения количества пассажиров, связанного с COVID-19, увеличения затрат на дезинфекцию общественного транспорта и снижения налоговых поступлений.
MTA лоббирует получение дополнительных 10.4 млрд. Долл. США в виде помощи Федерального COVID-19 в любом предстоящем законопроекте о стимулировании, чтобы покрыть текущий и будущий дефицит в следующем году, одновременно с этим ожидая сокращения бюджета до 350 млн. Долл. США. Аналогичным образом, государства используют различные способы финансирования своих обязательств. Иллинойс, первый штат, который заимствовал у Муниципального кредитного фонда Федеральной резервной системы (MLF), смог занять 1.2 млрд. Долл. США под 3.82% после того, как майское предложение не смогло снизить ставки от частных инвесторов.
Тем не менее, поступления в муниципальные облигации взаимных фондов были положительными для потенциальных эмитентов. После достижения минимума в конце марта муниципальный выпуск также неуклонно повышался, так как доходность облигаций с рейтингом от А до ААА снизилась. Спрэд между облигациями BBB и A расширился в апреле и сохранился, что станет дополнительным вызовом для правительств и агентств, сталкивающихся с понижением рейтингов после кризиса.
Тема недели
COVID-19 вырисовывается на рынке квартир
Кризис COVID-19 усугубил дисбаланс на рынке квартир. В марте и апреле в стране наблюдалось рекордное сокращение занятости, поскольку люди оставались дома, чтобы ограничить распространение вируса, а второстепенные предприятия были закрыты. Хотя рынок труда начал улучшаться, до полного восстановления еще далеко, и в целом слабые условия занятости сказываются на спросе на аренду. Более того, потеря рабочих мест до сих пор была сконцентрирована среди почасовых работников в сфере отдыха, гостиничного бизнеса и розничной торговли, которые непропорционально чаще всего были арендаторами. Не меньшее беспокойство вызывает сторона предложения. За последнее десятилетие наблюдался бум строительства новых квартир, сосредоточенный в горстке густонаселенных городских районов на основных рынках доступа и быстрорастущих вторичных рынках. В то время как новые разработки начали откатываться, многие из этих рынков готовы к волне новых поставок, поскольку в этом году завершаются крупные проекты.
Растущий дисбаланс между спросом и предложением начинает сказываться на арендной плате. Согласно данным CoStar, с начала кризиса COVID-19 арендодатели на многих крупнейших рынках квартир снижали арендную плату. Тенденция наиболее очевидна на относительно дорогих рынках Сан-Франциско, Нью-Йорка и Лос-Анджелеса. Арендные ставки были более оживленными в Далласе-Форт-Уэрте, Шарлотте и Нэшвилле. Еще до кризиса в области общественного здравоохранения эти районы долгое время были бенефициарами жителей, а предприятия покидали районы с высокими затратами, и в настоящее время эта тенденция поддерживает арендную плату. Арендная плата за квартиры в Майами, где количество случаев COVID-19 продолжает расти, похоже, снижается. За последние три года в Майами было зарегистрировано рекордное количество единиц, и их еще больше. В дополнение к избыточному предложению, экономика Майами частично обусловлена разрушенными секторами международной торговли и туризма, что означает, что спрос, вероятно, будет медленно возвращаться.
Сложные времена для владельцев квартир, вероятно, сохранятся в течение некоторого времени. Отскок в росте рабочих мест в последние месяцы, вероятно, уже спал. Несмотря на то, что строительство новых квартир, безусловно, будет замедляться, в ближайшие месяцы планируется сдать новые квартиры. Мы ожидаем, что доля вакантных площадей в следующем году вырастет, и ожидаем, что замедление роста арендной платы продолжится, причем рынки с более высокими затратами пострадают больше всего.




 Signal2forex.com - лучшие форекс роботы и сигналы


