
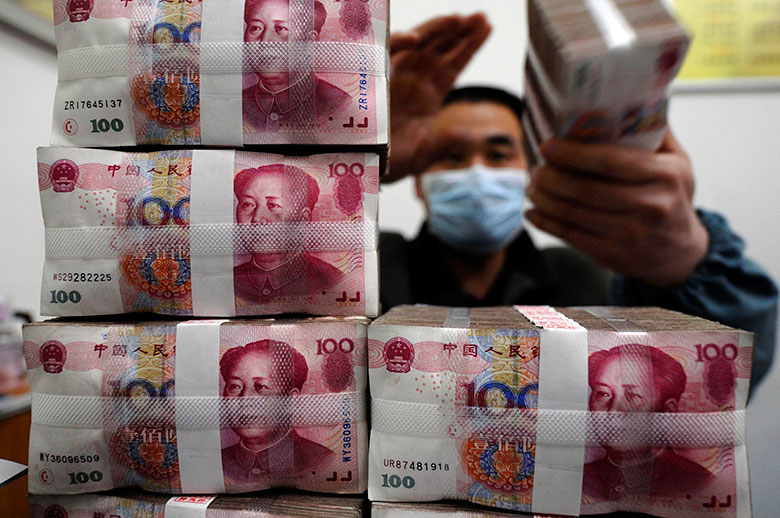
В разгар мирового финансового кризиса (GFC) Китай предотвратил рецессию, повернув шкалу стимула до 11.
На этот раз, когда правительства западных стран пообещали выделить триллионы долларов государственной помощи, поскольку коронавирус угрожает превратить замедление в спад, Пекин отреагировал, подтолкнув стрелку до четырех или пяти. Почему?
Не похоже на Китай проявлять такую осторожность. В 2008 году министр финансов Се Сюжэнь: «Увидел GFC таким, какой он есть, намного раньше, чем его глобальные партнеры, и оказал миру услугу», - говорит Таймур Байг, главный экономист сингапурского DBS Bank.
Последовавший за этим пакет стимулов на сумму 4 триллиона юаней (563 миллиарда долларов), направленный дружественными государственными банками в новые механизмы финансирования местных органов власти (LGFV) с чистыми балансами, позволил сэкономить рабочие места и спасти экономику.
На этот раз все действия будут в Вашингтоне и Франкфурте.
В рамках программы «Экстренная закупка в случае пандемии» Европейский центральный банк будет покупать суверенные и корпоративные облигации до тех пор, пока требуется программа. Его цена составляет 750 миллиардов евро, но фактически он неограничен. Даже это было омрачено пакетом стимулов на 2 триллиона долларов, одобренным 27 марта Палатой представителей США.
Китай медленнее действовал. На нее нападают со всех сторон: из-за прогнозов экономического кризиса (инвестиционный банк CICC сообщает, что объем производства вырастет на 2.6% в 2020 году, и говорит, что это число может быть равно нулю или даже хуже, если рецессия наступит и продлится долго); широко распространенным осуждением его неспособности сдержать коронавирус, когда у него была такая возможность; и угрозой его собственным планам по преобразованию Народной Республики к 2030 году в высокотехнологичную экономику с высокими доходами.
Правительство не было полностью бездействующим. Кредитная линия в размере 1 триллиона юаней будет направлена центральным банком мелким кредиторам. Это позволяет банкам пролонгировать ссуды, закрывать глаза на пропущенные платежи и регистрировать неработающие ссуды как «работающие». И похоже, что это приведет к увеличению бюджетного дефицита и позволит местным властям продавать больше инфраструктурных облигаций.
Но в совокупности все это далеко не дотягивает до «большой базуки», которую она выстрелила в себя в 2008 году, удивив всех своим успехом.
Непродуктивная экономика
Проблема Китая - причина, по которой он не может задействовать тяжелую артиллерию - тройная.
Во-первых, это не та страна, которая была в 2008 году. Она по-прежнему богата, с валютными резервами на конец февраля 2020 года в размере 3.115 триллиона долларов. Но эти цифры далеко от пика 2014 года в 4 триллиона долларов. Его непродуктивная экономика пожирает капитал и выплевывает его, а его бюджетный дефицит, равный 4.9% ВВП в прошлом году, рекордно высокий, будет только увеличиваться.
«В отличие от 2008/09 года, у Китая нет« мощи », чтобы на этот раз начать гигантские меры финансового стимулирования [меры], чтобы спасти мир», - говорит Байг из DBS. Он ссылается на данные Института международных финансов (IIF) за январь 2020 года, согласно которым общий внутренний долг как доля ВВП составляет 310%, что является самым высоким уровнем в развивающемся мире.
Китай столкнется с беспрецедентным шоком внешнего спроса
– Таймур Байг, DBS Bank
Аналитики Rhodium Group Логан Райт и Дэниел Розен заявили в отчете от 24 марта, что политики были: «Ограничены ослабленной финансовой системой, неспособной генерировать хоть сколько-нибудь близкий к тому же объему кредита, как в прошлом». По их словам, большая часть кредита, создаваемого Китаем, идет только на выплату процентов по долгам, возникшим после 2008 года.
По их словам, отложенные реформы, растущие долги и экономика, в которой доминируют плохо управляемые государственные компании, ставят Китай перед «уродливым выбором». Он может действовать либо: «Менее героически со стимулом сегодня, либо вытащить все стопы, чтобы поддержать текущий спрос, продолжая идти в долговую ловушку дома». Даже тогда, добавляют они, нет уверенности в том, что завтра будет лучше, чем сегодня.
Банковская система
Это подводит нас ко второй причине: состояние банковской системы. Двенадцать лет назад Китай обратился к своим кредиторам за стимулом. Они сделали, как им сказали, и увеличились в размерах. По данным Центрального банка, на начало марта 292.5 года активы сектора составляли 2020 трлн юаней по сравнению с 64.2 трлн юаней в конце 2008 года.
Это делает банковский сектор Китая сегодня в 4.5 раза больше, чем он был в начале мирового финансового кризиса. Или, другими словами, если измерять общую сумму активов, это составляет около половины всего мирового ВВП. Увеличившись в четыре раза с 2008 года, отечественные банки больше не могут этого сделать.
Многих кредиторов также ждет шаткое будущее. Неработающие кредиты быстро растут: с 1.7% в сентябре 2019 года до 2.1% в феврале 2020 года. По данным CBIRC, основной банковский регулятор, проблемное кредитование за вычетом кредитов специального назначения в феврале составило 3.3 трлн юаней по сравнению с 2.4 месяцев назад - XNUMX трлн юаней.
За последний год Пекин оказал помощь трем кредиторам, включая Baoshang Bank и Bank of Jinzhou. В конце концов, как говорят аналитики Rhodium, количество неудач станет «слишком большим, чтобы правительство могло его поддержать». Этот момент должен был наступить в 2021 году. Они предупреждают, что это может произойти в этом году.
Стимул
Это приводит нас к третьей причине: попросту неясно, может ли стимул работать, не говоря уже о том, что он будет делать.
Западная государственная помощь направлена на сохранение корпораций на плаву, оплату труда людей и сохранение рабочих мест. Этот кризис превращает банки, как отмечалось в редакционной статье Euromone, в «неотъемлемую часть решения», переводя капитал через экономическую и финансовую экосистему.
Китай сталкивается с другой, но гораздо более серьезной проблемой. Первая страна, пострадавшая от коронавируса, теперь в значительной степени возвращается к работе. Заводы и бары снова открываются, государственные СМИ призывают людей тратить, считая потребление признаком лояльности. Сильный отскок официального индекса менеджеров по закупкам до 52 в марте с рекордного минимума в 35.7 в феврале превзошел большинство ожиданий.
Проблема заключается во внешнем спросе, и контроль над этим не в его руках. Он пришел к Лунному Новому году в конце января из-за растущего числа погибших от коронавируса и шока поставок из-за закрытых офисов и фабрик. Власти предусмотрели, что «к апрелю все стабилизируется», - говорит Байг из DBS. «Вы можете понять, почему тогда они не ввели меры массового стимулирования».
Но затем Covid-19 распространился и был назван глобальной пандемией после того, как достиг берега на Западе. Теперь проблема меняет направление, поскольку Китай сталкивается с головной болью производства товаров, которые нельзя отправить, перевезти или вывезти из страны. «Китай столкнется с беспрецедентным шоком внешнего спроса», - предупреждает Байг.
Это немаловажный фактор в экономике, сильно зависящей от экспорта и функционирующих цепочек поставок. По данным Главного таможенного управления, экспорт упал на 17.2% в годовом исчислении в первые два месяца 2020 года до 292 миллиардов долларов, и эти данные, вероятно, будут ухудшаться.
Делеверидж по-прежнему остается в повестке дня Пекина
– Джеймс Дилли, PwC
Есть последняя причина, по которой Китай так осторожно подходит к очередному гигантскому раунду стимулов, и это говорит об уровне внутреннего конфликта внутри партии.
Пекин стоит перед дилеммой. Он знает, что не может позволить себе открывать полнопроходные краны. С другой стороны, он опасается первой с 1976 года рецессии, резкого спада в собственности и, прежде всего, кризиса рабочих мест. Уровень безработицы в городах в феврале был рекордно высоким - 6.2% - факт, который никто на материке не упустил.
То, что он не может реагировать так, как хотелось бы, также объясняется сокращением доли заемных средств, которое началось в 2016 году и, по крайней мере официально, остается в силе.
Четыре года назад Пекин с опозданием признал, что его банки не могут вечно продолжать кредитование все более быстрыми темпами. Это вынудило крупные банки сократить объемы кредитования, затруднило получение средств мелкими фирмами и вытеснило теневых кредиторов из бизнеса - и все это под бдительным присмотром его главного банковского регулятора Го Шуцина. Какое-то время это работало. Но затем к власти пришел Дональд Трамп, и началась торговая война, и ее экономика, нуждающаяся в капитале, пошатнулась.
Китай по-прежнему питает надежды вывести из системы всю токсичность - безнадежные долги банков, управляющих компаний, государственных фирм и LGFV. «Удаление заемных средств по-прежнему занимает важное место в повестке дня Пекина», - отмечает Джеймс Дилли, партнер-консультант по сделкам в PwC в Гонконге.
По крайней мере, такова его публичная позиция. Реальность такова, что, несмотря на четырехлетний цикл сокращения доли заемных средств, страна вошла в кризис Covid-19 в худшей, а не лучшей форме. Согласно данным IIF, суверенный долг в 2019 году рос самыми высокими темпами за десятилетие.
«Спасение и хеджирование»
Куда отсюда пойдет Китай? Слушая выступление 20 марта Лю Шанси, президента ключевого правительственного аналитического центра Китайской академии финансовых наук, можно предположить, что простое упоминание стимулов в 2020 году будет запрещено. «Природа нынешней политики - это скорее спасение и хеджирование, чем стимулирование», - сказал он.
До сих пор ответ Пекина заключался в том, чтобы следовать «половинчатому стимулу», по словам Байга из DBS, который пытается стимулировать потребление, повышать ликвидность и управлять безнадежными долгами, не затопляя экономику слишком большим количеством свежих кредитов. По словам Дилли из PwC, даже если это ясная стратегия, «осторожный баланс», совсем не ясно, сработает ли она.
Несомненно то, что Китай, как и все остальные, переживает беспрецедентный период экономического спада, предупреждает Байг. «Они должны что-то сделать, чтобы поддержать внутренний спрос».
Повысить налоги? Вряд ли. Пытаться распечатать выход из беды? Возможно. Бейг считает, что вероятность нового раунда стимулов «все более высока», учитывая ухудшение глобальных условий, но что любые новые меры не будут приближаться к масштабам 2008 года.
И не зря Китай больше не может себе этого позволить.




 Signal2forex.com - лучшие форекс роботы и сигналы


