
Основные моменты в США
- На этой неделе финансовые рынки были более оптимистичными, поскольку инвесторы приветствовали обнадеживающие новости о вакцинах и начало смены президента. S&P 500 приближается к завершению недели с ростом на 2.3% по сравнению с закрытием прошлой недели.
- Влияние нынешней волны инфекций продолжает оказывать давление на экономические данные. В ноябре потребительское доверие снизилось, а количество обращений за пособием по безработице увеличилось вторую неделю подряд.
- Личный доход сократился на 0.7% в октябре, отражая постепенный рост со стороны федеральных программ помощи. Между тем, личные расходы увеличились на 0.5%, что является самым медленным ростом за месяц с мая.
Основные события в Канаде
- Вторая волна продолжает буйствовать по Канаде. В ответ провинции ужесточают ограничения и в некоторых случаях вводят региональные ограничения.
- Оптимизм малого бизнеса в отношении предстоящего года неожиданно вырос на фоне обнадеживающих новостей о вакцинах. Однако краткосрочные перспективы остаются слабыми, что отражает трудности, с которыми сталкиваются малые предприятия в условиях возобновления ограничений.
- Процесс внутреннего утверждения вакцин уже начался, но, учитывая отсутствие у Канады возможностей для внутреннего производства, другие страны могут получить приоритет.
США - пандемия ослабляет праздничное настроение
Настроения на рынке на этой неделе были оптимистичными, поскольку инвесторы приветствовали обнадеживающие события на фронте вакцины и официальное начало президентской смены. На момент написания S&P 500 приближается к завершению недели с ростом на 2.3% по сравнению с закрытием прошлой недели.
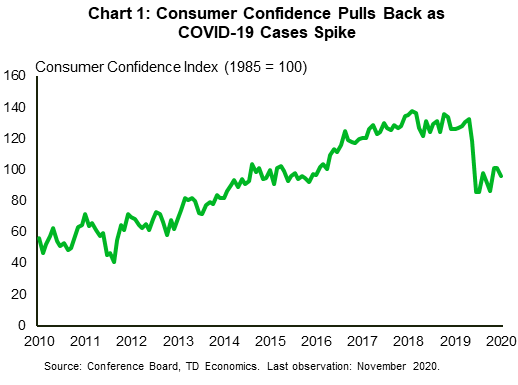
С сообщениями о том, что эффективная вакцина, вероятно, не за горами, перспектива более раннего, чем предполагалось, прекращения пандемии набирает обороты. Однако до тех пор баланс рисков, по-видимому, смещен в обратную сторону. Действительно, вирус продолжает распространяться беспрецедентными темпами во многих штатах, что побудило к введению нового раунда ограничений. Высокочастотные данные уже оказывают влияние на восстановление экономики. После трех месяцев роста уверенность потребителей в ноябре снизилась (диаграмма 1), что свидетельствует о том, что в 2021 году рост, вероятно, замедлится.
Аналогичным образом, количество первичных обращений за пособием по безработице увеличилось вторую неделю подряд до 778,000 XNUMX, что является самым высоким уровнем с середины октября. Недавний рост показывает, что нынешняя волна инфекций замедляет восстановление рынка труда. Если эта тенденция сохранится и влияние предыдущей финансовой поддержки быстро ослабнет, многие американские домохозяйства рискуют столкнуться с дополнительным давлением по мере приближения праздничного сезона. Более того, срок действия оставшейся поддержки по Закону CARES истекает в конце года. Примечательно, что эти программы продолжают предоставлять льготы и поддержку рабочим и самозанятым, которых не покрывают государственные программы страхования от безработицы.
Подтверждением вышеизложенного стали данные о личных доходах и расходах за октябрь. Доходы сократились на 0.7% по сравнению с предыдущим месяцем, что отражает снижение темпов роста со стороны федеральных программ помощи. Для сравнения, расходы продолжали расти (+ 0.5%), хотя и самыми медленными темпами с начала восстановления. Между тем норма личных сбережений снизилась до 13.6% (График 2). Когда разразилась пандемия, домохозяйства сэкономили значительную часть своего дохода, в результате чего норма сбережений достигла рекордного уровня в 33.7% в апреле. С тех пор он снизился, но по историческим меркам остается высоким.
Другие экономические данные, опубликованные на этой неделе, включали вторую оценку реального ВВП за третий квартал. В отчете почти не было сюрпризов, за исключением незначительных изменений компонентов ВВП, подтверждающих сильное восстановление экономического роста на 33.1% (в годовом исчислении) в прошлом квартале. Вместе с отчетом были опубликованы данные о корпоративной прибыли, которая выросла на 27.1% (без учета годовых) в третьем квартале по сравнению с предыдущим кварталом, в основном благодаря поддержке, предоставленной Программой защиты зарплат.
Забегая вперед, маловероятно, что темпы роста в прошлом квартале повторится. Фактически, протокол заседания Федерального комитета по открытым рынкам 4-5 ноября показал, что его члены готовятся к краткосрочному замедлению активности. Важно отметить, что официальные лица ФРС продолжали рассматривать экономические перспективы как омраченные высокой неопределенностью и подчеркивали важность дополнительной фискальной поддержки. Однако перспективы нового законопроекта о стимулировании экономики за последние несколько недель значительно потускнели. Мы ожидаем, что без дополнительной помощи экономический рост существенно замедлится в этом и следующем квартале.
Канада - пандемия разрастается, но вакцины сохраняют надежду
Финансовые рынки на этой неделе показали хорошие результаты. S & P / TSX Composite вырос на 2% за неделю (на момент написания) на фоне роста в технологическом, металлургическом и горнодобывающем секторах. Индекс показывает положительный рост четвертую неделю подряд, поднявшись в ноябре на 11%. В других странах нефтяные рынки выросли до восьмимесячного максимума на фоне недавних достижений в области вакцины против COVID-19, ослабления доллара и неожиданного сокращения поставок сырой нефти в США. На момент написания статьи цена на нефть составляла 45.2 доллара, что более чем на 7% выше, чем на прошлой неделе.
Что касается экономических данных, бизнес-барометр CFIB, показатель уверенности малого бизнеса в следующие 12 месяцев, вырос на 2.4 пункта до 55.7 - первое улучшение с июля (Диаграмма 1). Улучшение вселяет надежду на получение вакцины раньше, чем ожидалось. Между тем, краткосрочная уверенность оставалась слабой, отражая трудности, с которыми сталкиваются малые предприятия в условиях роста числа случаев и последующих ограничений. Поскольку эти данные были собраны до введения последних ограничений в Торонто и других регионах, краткосрочные перспективы, вероятно, ухудшатся в ближайшие недели, что ускорит закрытие предприятий.
На фронте пандемии вторая волна продолжает свирепствовать по всей Канаде (Диаграмма 2). Поднимающаяся вторая волна уже больше и географически более распространена по сравнению с первой волной. В Западной Канаде, в которой ранее относительно хорошо справлялись с вирусом, на этот раз наблюдается всплеск. Тем временем в атлантических провинциях, которые до сих пор сдерживали пандемию, наблюдается взрыв «Атлантического пузыря» по мере роста числа случаев заболевания. Если эта тенденция сохранится, больницы по всей стране скоро вырастут на полную мощность.
В результате провинции продолжают ужесточать ограничения; Альберта ввела новые ограничения, запрещающие все общественные собрания в помещении, Британская Колумбия распорядилась о временном закрытии занятий фитнесом в помещениях; и Торонто был заблокирован. Новые ограничения были введены и в атлантических провинциях. Эти меры не могут не сказаться на экономической активности, что отражено в последних данных о мобильности и бронировании мест в ресторанах. Однако более адресный характер этих мер ограничит экономический ущерб по сравнению с весной.
На этом суровом зимнем фоне вакцины дают надежду. Канада начала внутреннее одобрение Pfizer, Moderna и AstraZeneca. Тем не менее, вполне вероятно, что страны, в которых базируются эти вакцины, получат первое предпочтение. Премьер-министр признал, что Канада находится в невыгодном положении, потому что у нее «больше нет внутренних производственных мощностей» для производства собственных вакцин и ей приходится полагаться на другие страны. Это может быть причиной того, что Канада - чтобы застраховаться от рисков - заказала больше всего вакцин (на человека) по сравнению с любой другой страной.
Между тем, управляющий Банка Канады Тифф Маклем заявил, что экономика может восстановиться быстрее, чем ожидалось, если потребительские расходы вырастут в результате успешных усилий по вакцинам. Губернатор также сказал, что процентные ставки могут несколько снизиться, и заверил рынки, что «затраты по займам будут оставаться очень низкими в течение длительного времени».
США: предстоящие ключевые экономические релизы
Работа в США - ноябрь *
Дата выпуска: 4 декабря 2020 г.
Предыдущая: NFP 638k; Ставка ЕП 6.9%; AHE 0.1% м / м, 4.5% г / г
Прогноз TD: NFP 200k; Ставка ЕП 6.9%; AHE 0.0% м / м, 4.1% г / г
Консенсус: NFP 500k, ставка UE 6.8%; AHE 0.1% м / м, 4.2% г / г
Количество рабочих мест быстро растет по стандартам до COVID, но темпы замедляются, и с февраля уровень все еще ниже более чем на 10 миллионов. Вероятно, в ноябре темпы снова замедлились. Связанные индикаторы послали смешанные сигналы, но новые ограничения COVID, похоже, сказываются. Нисходящий импульс, вероятно, продолжится; мы видим высокую вероятность сокращения в декабрьском отчете. Мы ожидаем, что тенденция к снижению уровня безработицы, по крайней мере, остановится в ближайшие несколько месяцев, прежде чем вакцины помогут снова вернуть положительную динамику занятости в течение 2021 года.
Индекс промышленного производства США ISM - ноябрь *
Дата выпуска: 1 декабря 2020 г.
Назад: 59.3
Прогноз TD: 57.3
Консенсус: 57.6
Региональные опросы ФРС в производственной сфере, уже опубликованные за ноябрь, сигнализируют о некотором замедлении, в отличие от данных Markit, но при этом данные все еще сигнализируют о достаточно хорошем росте. В нашем прогнозе ISM больше внимания уделяется региональным данным. Мы ожидаем дальнейшего замедления роста в декабре, хотя новые ограничения COVID, вероятно, повлияют больше на услуги, чем на производство.
Индекс услуг ISM в США - ноябрь *
Дата выхода: 3 декабря 2020 г.
Назад: 56.6
Прогноз TD: 56.1
Консенсус: 56.0
Как и в случае с производством, первые ноябрьские опросы по сфере услуг были неоднозначными: данные Markit улучшились, но данные ФРС по регионам ослабли. В нашем прогнозе ISM больше внимания уделяется региональным данным ФРС. Мы ожидаем дальнейшего замедления роста в декабре, поскольку новые ограничения COVID, вероятно, повлияют на услуги больше, чем на производство.
Канада: предстоящие ключевые экономические релизы
Канадский реальный ВВП - 3 квартал и сентябрь *
Дата выпуска: 1 декабря 2020 г.
Предыдущее: -38.7% кв / кв, 1.2% м / м
Прогноз TD: 46.4% q / q, 1.0% м / м
Консенсус: нет
После беспрецедентного спада во втором квартале канадская экономика готова к рекордному росту в третьем квартале. Мы ожидаем, что ВВП вырастет на 46.4% (в годовом исчислении), поскольку провинции отменили ограничения и высвободили отложенный спрос в летние месяцы. По всем компонентам ВВП, вероятно, будет наблюдаться значительный рост, при этом лидером роста станут инвестиции в жилищное строительство. Потребление домашних хозяйств и инвестиции в бизнес также должны продемонстрировать невероятный рост за квартал, отчасти благодаря чрезвычайной поддержке, оказываемой налогово-бюджетной и денежно-кредитной политикой. Тем не менее, экономика по-прежнему, вероятно, не достигнет полного восстановления. Мы ожидаем, что уровень ВВП будет примерно на 5% ниже, чем он был в конце 2019 года. Вероятно, пройдет еще несколько кварталов, прежде чем активность вернется к уровню, предшествующему пандемии, особенно с учетом недавнего всплеска числа случаев и возобновления ограничений. Мероприятия.
Что касается сентября, то канадская экономика продолжает демонстрировать устойчивость: прогноз ВВП на уровне отрасли вырастет на 1.0% м / м, что, если оно будет реализовано, ознаменует пятый месяц подряд, когда рост ВВП опережает прогнозы. Более сильное производство энергии будет поддерживать рост в секторе производства товаров наряду с устойчивым увеличением объемов промышленных поставок, в то время как услуги получат попутный ветер от возврата к обучению в классе и дальнейшего восстановления в сфере общественного питания / отдыха. Рост реального ВВП на 5% м / м обеспечит сильную передачу обслуживания с третьего квартала и обеспечит некоторый буфер против риска сокращения в четвертом квартале, даже если новые ограничения COVID повлияют на ежемесячный объем производства в ноябре / декабре.
Работа в Канаде - ноябрь *
Дата выпуска: 4 декабря 2020 г.
Предыдущая: 83.6k, уровень безработицы: 8.9%
Прогноз TD: -25k, уровень безработицы: 9.0%
Консенсус: нет
TD ожидает, что восстановление рынка труда в ноябре может потерпеть неудачу из-за потери 25 тысяч рабочих мест, поскольку новый всплеск инфекций COVID и последующие меры общественного здравоохранения сказываются на себе. Потеря рабочих мест будет ощущаться в первую очередь в сфере услуг, причем больше всего пострадают услуги по размещению / питанию и рекреационные услуги (тренажерные залы, кинотеатры и т. Д.), В то время как розничная торговля может быть снижена за счет сезонной корректировки в преддверии праздников вместе с региональными мерами COVID. Манитоба должна быть ниже относительно показателей после закрытия рынка в преддверии контрольной недели, и потеря рабочих мест будет еще больше, если контрольная неделя не предотвратит возврат к (измененной) блокировке в Торонто. Снижение на 25 тыс. Приведет к дрейфу уровня безработицы до 9.0%, в то время как количество отработанных часов должно по-прежнему привлекать внимание для понимания условий роста в ноябре.
Канадская международная торговля товарами - октябрь *
Дата выпуска: 4 декабря 2020 г.
Предыдущий: - $ 3.25bn
Прогноз TD: - $ 3.50bn
Консенсус: нет
TD рассчитывает, что дефицит международной торговли товарами вырастет до 3.50 млрд долларов в октябре с 3.25 млрд долларов, поскольку как экспорт, так и импорт продолжают расти. Рост экспорта должен происходить за пределами автомобильного сектора; Производство автомобилей в октябре не изменилось, а к сентябрю экспорт автомобилей уже превысил уровни до COVID. Тем не менее, другие категории выиграют от более сильного промышленного производства к югу от границы, при этом индекс деловой активности в обрабатывающей промышленности в октябре будет близок к недавним максимумам.




 Signal2forex.com - лучшие форекс роботы и сигналы


