
Основные моменты в США
- Финансовые рынки на этой неделе оставались оптимистичными, не обращая внимания на краткосрочные риски, связанные с продолжающимся кризисом в области здравоохранения.
- Экономические данные оказались неоднозначными. Оба индекса активности ISM остались на территории роста, а число обращений за пособием по безработице продемонстрировало улучшение, однако число рабочих мест в несельскохозяйственном секторе разочаровало более низкий, чем ожидалось, рост в ноябре.
- Ожидается, что всплеск заболеваемости продолжится до начала января. К счастью, на этой неделе перспективы дополнительной бюджетной поддержки улучшились, что будет иметь большое значение для поддержки восстановления экономики в новом году.
Основные события в Канаде
- Экономика Канады уверенно восстановилась в третьем квартале, увеличившись в годовом исчислении на 40.5%. Несмотря на то, что высококонтактные службы не могут работать в полную силу, экономика все еще не находится в полном состоянии.
- Восстановление рынка труда продолжается: более 80% рабочих мест, потерянных во время первоначального спада, теперь восстановлены. Тем не менее, темпы улучшения замедляются, и рабочие места были потеряны в отраслях, столкнувшихся с новыми ограничениями в ноябре.
- Правительство Канады опубликовало свое осеннее экономическое заявление, отметив, что в 18 финансовом году дефицит составит почти 2020% ВВП. Без учета дополнительных стимулов (подробности будут опубликованы позже), ожидается, что в 2 году дефицит упадет до 2022% по мере истечения временной поддержки.
США – декабрьское затишье перед бурей
Первая неделя декабря принесла смешанные экономические и финансовые данные. На финансовом фронте индекс S&P 500 продолжал бросать вызов гравитации, устанавливая рекордные максимумы почти каждый день недели, несмотря на резкий рост случаев коронавирусных инфекций и связанных с ними смертей. Рынки не обратили внимания на краткосрочные риски, связанные с продолжающимся кризисом в области здравоохранения, и сосредоточились на положительных моментах. «Возобновление торговли», начавшееся с позитивных новостей о вакцинах, продолжалось и четвертую неделю, в то время как возобновившиеся надежды на дополнительный бюджетный пакет подлили масла в огонь. Вероятность заключения сделки до конца года повысилась на этой неделе, когда появились новости о компромиссе на сумму 908 миллиардов долларов, предложенном двухпартийной группой сенаторов.
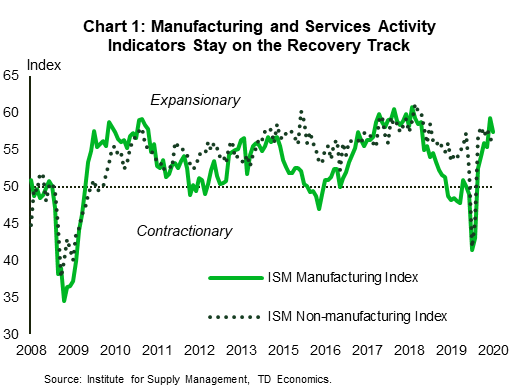
С экономической точки зрения данные на этой неделе были богаты. Институт управления поставками опубликовал ноябрьские обновления индексов менеджеров по закупкам в производственном и непроизводственном секторе. Оба индекса продемонстрировали умеренное снижение, но остались в зоне роста, что указывает на замедление, но все же положительные темпы улучшения (рис. 1). Замедление производства было вызвано новыми заказами, производством и запасами, в то время как субиндекс занятости вернулся на территорию спада всего через месяц после публикации значения выше 50 в октябре. В целом индекс остается на верхнем уровне исторических значений, что указывает на то, что производственный спрос остается сильным в большинстве секторов. Тем временем восстановление сферы услуг продолжается шестой месяц подряд, несмотря на усиление ограничений в нескольких штатах в ноябре. Секторы, чувствительные к мерам социального дистанцирования, продолжают сокращаться и вряд ли получат импульс к восстановлению, пока не будет достигнут больший прогресс в борьбе с пандемией.
Что касается занятости, данные были неоднозначными. Число заявок на пособие по безработице на прошлой неделе снизилось после двухнедельного последовательного роста. Однако показания могут быть завышены из-за сложностей с обработкой во время праздника Дня Благодарения. Что еще хуже, еженедельный отчет о претензиях оказался под пристальным вниманием из-за отчета GAO, в котором отмечались «ошибочные оценки количества лиц, получающих пособия».
Ноябрьский отчет о занятости в несельскохозяйственном секторе больше соответствовал эпидемиологическим данным. Занятость выросла на 245 тыс. – примерно вдвое меньше, чем ожидали экономисты. Рост занятости был особенно скромным в секторе отдыха и гостеприимства, который остается одним из наиболее пострадавших секторов экономики (диаграмма 2). Уровень безработицы снизился до 6.7% с 6.9%, но был отмечен значительным сокращением рабочей силы. Число людей, не считающихся безработными, но желающих трудоустроиться, выросло почти на 450 тысяч до 7.1 миллиона, что на 2.2 миллиона больше, чем в феврале 2020 года.
Умеренные данные по занятости предоставляют больше свидетельств раздвоенного восстановления, предполагая, что необходимы дополнительные меры помощи для поддержки американских домохозяйств, которые борются с этой пандемией. Согласно последнему опросу домохозяйств, 32% семей сообщили о некоторых трудностях с оплатой обычных домашних расходов во время пандемии коронавируса. Поскольку ожидается, что всплеск заболеваемости не пойдет на убыль, по крайней мере, до начала января, есть веские аргументы в пользу дополнительной финансовой поддержки. Скрестив пальцы, кажется, сообщение дошло.
Канада – неполное восстановление
Экономика Канады уверенно восстановилась в третьем квартале этого года, увеличившись в годовом исчислении на 40.5%. Свет снова включили, но в части фабрики по-прежнему темно. Услуги с высоким уровнем контакта по-прежнему сильно ослаблены, работая примерно на 70% от докризисного уровня. В результате восстановление является неполным, и по состоянию на сентябрь реальный валовой внутренний продукт все еще был на 4.2% ниже докризисного уровня.
В то же время на других участках завода работают дополнительные смены. Подстегиваемые низкими процентными ставками, домохозяйства увеличили расходы на товары длительного пользования и жилье. Эти достижения способствовали экономическому росту летом, но не повторятся и могут даже повернуть вспять в ближайшие месяцы.
Канадская экономика добилась лучших результатов в сфере занятости, восстановив более 80% рабочих мест, утраченных на начальном этапе карантина. Тем не менее, в данных по занятости в ноябре была очевидна слабая сторона. Хотя в ноябре было создано 62 тыс. рабочих мест, а уровень безработицы снизился на 0.4 процентных пункта (диаграмма 1), наблюдались заметные различия в показателях занятости по отраслям и регионам. На долю товаропроизводящих отраслей пришлось более 70% рабочих мест, созданных за месяц. В то же время сфера услуг была сильно раздвоенной. Достойный рост произошел в секторах, способных справиться с новой операционной средой (финансы и недвижимость, профессиональные услуги и даже оптовая и розничная торговля, транспорт и складирование). С другой стороны, отрасли, на которые непосредственно повлияли ограничения, такие как отдых, проживание и питание, понесли огромные потери.
К сожалению, ситуация, скорее всего, ухудшится, прежде чем станет лучше. Поскольку ограничения в Торонто и регионе Пил вступят в силу после контрольной недели опроса (с 8 по 14 ноября), а также дополнительные ограничения, объявленные в западных провинциях в последние недели, дальнейшие потери, вероятно, произойдут в декабре.
Чтобы поддержать восстановление экономики, федеральное правительство потратило в этом финансовом году почти 400 миллиардов долларов (чуть меньше 18% ВВП). Ответ, который ни для кого не бледнеет по размеру. Он увеличил этот дефицит своим Осенним экономическим заявлением (FES) и ожидает добавить еще 100 миллиардов долларов в течение следующих нескольких лет, чтобы обеспечить «полное восстановление экономики». Этот процесс не может начаться, пока вирус не будет взят под контроль. До тех пор политики будут обороняться, пытаясь удержать на плаву пострадавшие домохозяйства и предприятия. Расширение субсидий на заработную плату и продление субсидий на коммерческую аренду были двумя инициативами, объявленными на этом фронте.
В какой-то момент срок действия этих временных программ поддержки истечет, и откат будет столь же разительным. Правительство прогнозирует, что в отсутствие дополнительных стимулов его дефицит упадет до 5% ВВП в 2021 финансовом году и до 2% в 2022 финансовом году. Частично это улучшение связано с возвращением к положительному экономическому росту, но сокращение программных расходов будет составлять большая часть этого. Ожидается, что они будут резкими: с 28% ВВП в 2020 финансовом году до 18% к 2021 финансовому году и 15% к 2022 финансовому году. Это сдвиг в позиции налогово-бюджетной политики на 13 процентных пунктов за два года, и он будет впечатляющим, если снял.
США: предстоящие ключевые экономические релизы
Индекс потребительских цен в США - ноябрь
Дата выпуска: декабрь 10 г.
Предыдущее: 0.0% м / м, 1.2% г / г; керн 0.0% м / м, 1.6% г / г
Прогноз TD: 0.1% м / м, 1.1% г / г; керн 0.1% м / м, 1.5% г / г
Консенсус: 0.1% м / м, 1.1% г / г; керн 0.1% м / м, 1.5% г / г
COVID оказал как положительное, так и отрицательное влияние на инфляцию, но мы твердо убеждены, что чистое воздействие является и будет дезинфляционным. Такая же тенденция наблюдалась и в октябре, и мы не ожидаем какого-либо существенного нового сигнала от ноябрьских данных по индексу потребительских цен. Недавний всплеск цен на подержанные автомобили, похоже, исчерпал себя, тенденция в компоненте медицинского страхования в ИПЦ резко пошла вниз (отрицательная в утреннем/месячном исчислении), расходы на проживание в гостиницах, вероятно, снижаются из-за последнего COVID-0.1. волна, и арендная плата, вероятно, только начинает замедляться. Наш прогноз 0.1%/1.1% в месячном исчислении для общих/базовых цен предполагает 1.5%/1.2% в годовом исчислении по сравнению с 1.6%/2.3% в годовом исчислении в октябре и 2.4%/XNUMX% в годовом исчислении в феврале (ранее -COVID-XNUMX).
Канада: предстоящие ключевые экономические релизы
Решение Банка Канады о ставке *
Дата выпуска: декабрь 9 г.
Предыдущее: 0.25%
Прогноз TD: 0.25%
Консенсус: 0.25%
Мы не ожидаем каких-либо существенных изменений после заявления Банка Канады на следующей неделе: ставка «овернайт» должна оставаться на уровне эффективной нижней границы (ELB) в 25 б.п., при этом прогнозы по-прежнему указывают на то, что она останется там до тех пор, пока не будет полностью поглощено снижение ставок. Кроме того, мы ожидаем, что Банк еще раз укажет, что он ожидает полного погашения резерва только в 2023 году. Программа количественного смягчения должна оставаться на уровне минимум $4 млрд в неделю без каких-либо дальнейших изменений в составе обратных выкупов правительства Канады. Ожидайте, что Банк продолжит указывать на то, что QE останется в силе до тех пор, пока восстановление не пойдет полным ходом. Не будет ни MPR, ни пресс-конференции, но мы услышим выступление заместителя губернатора Бодри в отчете об экономическом прогрессе в четверг.




 Signal2forex.com - лучшие форекс роботы и сигналы


