
Обзор США
Инфляция начинается с весеннего расцвета
- Инфляция, похоже, накаляется. В феврале индекс потребительских цен (ИПЦ) вырос на 0.4%, а индекс цен производителей (ИЦП) - на 0.5%. Индекс оптимизма малого бизнеса NFIB поднялся до 95.8 в феврале, что отражает растущий оптимизм в отношении вакцинации и смягчение ограничений для бизнеса, связанных с COVID.
- Количество заявок на пособие по безработице упало до 712 тыс. В течение недели, закончившейся 6 марта. Количество вакансий (JOLTS) в январе подскочило до 6.9 млн. Человек, что является максимальным показателем с периода до пандемии. Потребительские настроения (Мичиганский университет, по предварительным данным) выросли до 83 на фоне сокращения случаев заболевания COVID и новостей о новых бюджетных стимулах.
Глобальный обзор
Европейские экономические тенденции пока остаются неурегулированными
- Экономика еврозоны вступила в 2021 г. на неопределенной ноте. Полные показатели ВВП за 4 квартал показали снижение на 0.7% по сравнению с предыдущим кварталом, а также, в деталях, значительное падение потребительских расходов и общего конечного внутреннего спроса. В условиях неопределенности экономических тенденций Европейский центральный банк выступил против повышения доходности, заявив, что в ближайшие месяцы он значительно увеличит темпы покупки облигаций. Эффект от возобновления ограничений в Великобритании был очевиден в данных по ВВП за январь, которые показали падение на 2.9% по сравнению с предыдущим месяцем.
- Данные на следующей неделе за пределами Европы могут быть более оптимистичными. Ожидается, что Китай сообщит о значительном росте розничных продаж и промышленного производства в начале 2021 года, а Австралия сообщит об очередном росте занятости в феврале.
Обзор США
Инфляция начинается с весеннего расцвета
Погода - это не единственное, что начинает нагреваться. Индекс потребительских цен (ИПЦ) вырос на 0.4% в феврале, что является самым сильным ежемесячным ростом с августа прошлого года. Главный индекс вырос на 1.7% по сравнению с прошлым годом. Хотя инфляция в целом остается низкой, ценовое давление начинает усиливаться. Рост в феврале в значительной степени был обусловлен ростом цен на энергоносители на 3.9%, однако цены на продукты питания также выросли в течение месяца. Базовая инфляция немного выросла по сравнению с неизменными показателями последних нескольких месяцев, но все же выросла на 0.1% в течение месяца.
Несмотря на то, что в настоящее время инфляция остается достаточно благоприятной, похоже, что ее ждет весенний расцвет. В течение следующих нескольких месяцев годовые сравнения, вероятно, будут завышены из-за простых базовых сравнений (цены упали во время периода блокировки прошлой весной), но более фундаментальные факторы, вероятно, усилят ценовое давление. Во-первых, инфляция в сфере услуг может вновь пробудиться вместе с высвободившимся потребительским спросом на услуги с большим количеством контактов, которые на протяжении большей части прошлого года ограничивались протоколами безопасности COVID.
Кроме того, цены на сырьевые товары растут, и инфляция у заводских ворот начинает расти. Индекс цен производителей (PPI), который отслеживает средние отпускные цены, полученные производителями, в феврале вырос на 0.5%. Индекс цен производителей вырос за год на 2.8%. PPI не включает налоги с продаж, розничные наценки и транспортные расходы, поэтому он не является надежным средством прогнозирования изменений потребительских цен. Более того, похоже, что предприятия стремятся нести более высокие затраты. Исследование NFIB Small Business Optimism показало, что 34% предприятий планируют поднять цены в следующие три месяца, что является самой большой долей за более чем 12 лет.
Несмотря на недавний резкий рост операционных расходов, общий оптимизм малого бизнеса, похоже, растет. В феврале индекс оптимизма малого бизнеса NFIB поднялся на 0.8 пункта до 95.8. Суровая зимняя погода, с которой столкнулась большая часть центральной части США, вероятно, повлияла на настроения, но предприятия становятся все более оптимистичными. Доля владельцев малого бизнеса, ожидающих улучшения в экономике, выросла в феврале на четыре пункта, хотя показатель остается исключительно низким - -19%. Более того, пять из 10 показателей исследования выросли, во главе с увеличением числа вакансий на семь пунктов.
Похоже, что не только малые предприятия увеличивают найм. Количество вакансий (согласно исследованию вакансий и текучести кадров, или JOLTS) в январе подскочило до 6.9 миллиона человек. Неожиданный всплеск привел к тому, что общее количество вакансий вернулось к уровню, который примерно соответствует уровню до пандемии. Заявки на пособие по безработице в течение первой недели марта также упали, что является еще одним признаком того, что восстановление рынка труда начинает возвращаться в нужное русло. Количество обращений за пособием по безработице в первый раз упало до 712 тыс., В то время как количество людей, подающих постоянные заявки, упало до 4.14 млн за последнюю неделю февраля. Заявки на пособие по безработице остаются очень высокими по историческим меркам, но постепенное улучшение, наблюдаемое за последние несколько недель, является обнадеживающим признаком того, что прием на работу начинает расти в преддверии всплеска отложенного спроса, который, как мы ожидаем, произойдет наряду с широко распространенными вакцинациями.
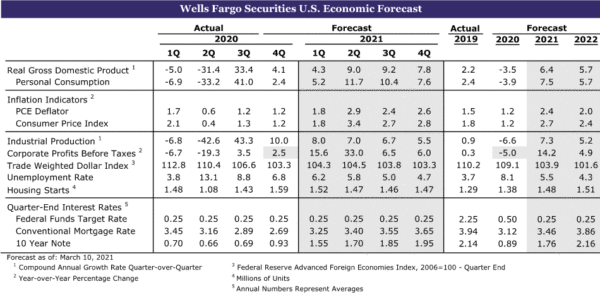
Мы ожидаем, что законопроект о финансовой помощи в связи с COVID на сумму 1.9 триллиона долларов, подписанный на этой неделе, обеспечит дополнительный рост расходов. Главной особенностью пакета является отправка прямых чеков многим домашним хозяйствам, что должно укрепить доверие потребителей. Предварительный индикатор настроений потребителей Мичиганского университета за март вырос до 83 с 76.8. Продолжающееся снижение числа случаев COVID и новости об очередном раунде налогово-бюджетных стимулов сыграли свою роль в повышении уверенности. Поскольку проверки стимулов начнут поступать на банковские счета только на следующей неделе, окончательные данные о настроениях, опубликованные к концу месяца, вероятно, могут дать еще более высокие значения. Очередной раунд бюджетной поддержки также привел к тому, что мы повысили наши ожидания в отношении роста реального ВВП в этом году. Теперь мы ожидаем, что годовой рост ВВП в 2021 году составит 6.4% выше консенсуса. В случае реализации этот показатель станет самым быстрым темпом роста экономики США с 1984 года.
Перспективы США
Розничные продажи • Вторник
Мы ожидаем некоторой скромной отдачи от данных по розничным продажам за февраль после резкого роста расходов в предыдущем месяце. Прямые чеки из декабрьского пакета налоговых льгот прожигли дыру в карманах потребителей в январе и привели к наибольшему увеличению расходов с июня для большинства розничных торговцев. Когда мы получим данные о розничных расходах за февраль на следующей неделе, мы ожидаем, что некоторая окупаемость будет в порядке. Автомобили, вероятно, сыграют большую роль в снижении продаж с января на основе отката данных о продажах автомобилей за месяц. Фактически, без учета автомобилей мы ожидаем роста продаж на 0.2%. Некоторая слабость также может проявляться в компоненте ресторана, основываясь на высокочастотных данных OpenTable о сидячих посетителях. Но другие показатели указывают на то, что в феврале активность и потребление в целом продолжили улучшаться.
Если потребление в феврале окажется лучше, чем ожидалось, быстрое улучшение ситуации с вирусами и оптимизм по поводу улучшения экономического фона на фоне дальнейших стимулов уже стимулируют потребление. Худший отпечаток может означать даже большую отдачу от январского всплеска расходов, чем мы прогнозировали. Суть в том, что после того, как на этой неделе прошел еще один раунд бюджетных стимулов, и многие домохозяйства намерены получить еще один раунд прямых чеков, которые более чем вдвое превышают сумму, полученную в январе, мы ожидаем, что расходы получат еще один скачок всего через несколько месяцев. После этого рекордная сумма «избыточных» сбережений должна обеспечить достаточную поддержку для финансирования потребления по мере улучшения ситуации в области общественного здравоохранения и снятия ограничений на деятельность. Мы прогнозируем превышение тренда потребления до 2022 года.
Предыдущее: 5.3% (в месячном исчислении); Уэллс Фарго: -0.1%; Консенсус: -0.3%
Промышленное производство • Вторник
Мы ожидаем, что промышленный сектор приостановит свое впечатляющее восстановление в феврале. Производственный сектор продолжает сообщать об улучшении активности, чему способствуют низкие запасы и увеличивающееся количество невыполненных заказов. Но производство в обрабатывающей промышленности, вероятно, столкнется с трудностями в феврале из-за нехватки вводимых ресурсов, особенно полупроводниковых микросхем, что, вероятно, сказалось на выпуске автомобилей и компьютеров в прошлом месяце. Однако проблемы с поставками и дефицит выходят за рамки чипов и, похоже, опустошают сектор. Сообщается о более длительных сроках поставки от поставщиков, и отдельные комментарии производителей в последних отчетах ISM по-прежнему подчеркивают трудности в цепочке поставок. Суровая зимняя погода по всей стране в феврале, вероятно, также оказала влияние на производство в течение месяца.
Мы ожидаем, что промышленное производство в феврале упало на 0.2%. Если объем производства был хуже, чем ожидалось, то проблемы с поставками и нехватка рабочей силы, вероятно, повлияли на активность в большей степени, чем мы ожидали. Однако более высокие, чем ожидалось, результаты говорят о том, что промышленный сектор продолжал производить, несмотря на эти встречные ветры. После паузы в выпуске в феврале активность должна снова вырасти, поскольку бережливые запасы и незавершенные заказы заставляют промышленный сектор бурно развиваться в этом году.
Предыдущее: 0.9% (в месячном исчислении); Уэллс Фарго: -0.2%; Консенсус: 0.4%
Начало жилья • Среда
Жилищное строительство остается одним из самых сильных секторов экономики, но мы можем увидеть некоторую краткосрочную слабость в февральских данных, опубликованных на следующей неделе. Суровая зимняя погода по всей стране в феврале, вероятно, повлияла на старт по всей стране. Однако даже при некоторой краткосрочной слабости жилищное строительство по-прежнему имеет большой импульс. Строители сохраняют оптимизм: индекс рынка жилья NAHB / Wells Fargo в феврале вырос до 84, что остается на уровне среднего показателя за последние шесть месяцев. Исключительно скудный запас жилья для одной семьи и наши ожидания высокого спроса должны продолжать стимулировать ввод жилья в эксплуатацию в этом году. В частности, мы ожидаем, что строительство домов получит импульс от снятия ограничений по всей стране этой весной. Тем не менее, в этом секторе есть свои проблемы. Строители домов продолжают сталкиваться с растущими производственными затратами, особенно с учетом цен на пиломатериалы, и нехваткой рабочей силы, что остается одним из основных препятствий для развития сектора.
Предыдущий: 1,580 тыс. (SAAR); Уэллс Фарго: 1,587 1,570 тысяч; Консенсус: XNUMXK
Международное обозрение
Европейский центральный банк остается стабильным, индикаторы еврозоны по-прежнему неоднозначны
Европейский центральный банк (ЕЦБ) не изменил своей денежно-кредитной политики на заседании по вопросам политики на этой неделе, сохранив ставку по депозитам на уровне -0.50% и не изменив размер своих программ покупки активов. Однако ЕЦБ внес важную корректировку в политику, заявив, что «ожидает, что закупки в рамках Программы чрезвычайных закупок на случай пандемии (PEPP) в следующем квартале будут проводиться значительно более быстрыми темпами, чем в первые месяцы этого года», что в целом голубиный тон. Усовершенствование ЕЦБ произошло после того, как несколько политиков заявили, что они внимательно следят за рынками облигаций, и выразили некоторую обеспокоенность по поводу преждевременного роста доходности облигаций. Между тем обновленные экономические прогнозы ЕЦБ мало изменились по сравнению с предыдущим декабрьским прогнозом. ЕЦБ прогнозировал более высокую инфляцию ИПЦ на 1.5% на 2021 год, но его прогнозы ИПЦ на 2022 и 2023 годы в основном не изменились по сравнению с предыдущими.
Данные по еврозоне на этой неделе были неоднозначными, подчеркивая некоторые из краткосрочных проблем, с которыми экономика все еще сталкивается. Были опубликованы подробные данные по ВВП еврозоны за 4 квартал - они показали, что общий ВВП упал на 0.7% по сравнению с предыдущим кварталом, а потребительские расходы упали на 3.0%. Таким образом, даже с учетом роста инвестиций в основной капитал на 1.6%, по нашим оценкам, конечный внутренний спрос (потребительские, государственные и инвестиционные расходы) упал на 1.2% по сравнению с предыдущим кварталом, что указывает на все еще слабое положение экономики еврозоны. Что касается начала 2021 года, то в январе производственная активность также была явно неоднородной. Германия и Испания сообщили о ежемесячном снижении промышленного производства, а Франция и Италия сообщили о ежемесячном росте. По региону еврозоны в целом промышленное производство в январе выросло на 0.8% по сравнению с предыдущим месяцем.
Соединенное Королевство: экономическая боль до экономического роста
Степень ущерба, нанесенного экономике Великобритании от последней волны случаев COVID и связанных с ней мер изоляции, была раскрыта на этой неделе после публикации данных по ВВП за январь. В январе экономика Великобритании упала на 2.9% по сравнению с предыдущим месяцем, что было отмечено ранее сообщенным резким снижением розничных продаж в январе. Действительно, большая часть экономической слабости была сосредоточена в секторе услуг, который сократился на 3.5%, в то время как падение промышленного производства составило 1.5%. Январское падение ВВП заставляет экономику сокращаться в первом квартале в целом, при этом уровень ВВП Великобритании в январе примерно на 1% ниже среднего показателя за 3.0 квартал. Правительство Великобритании также объявило только в конце февраля о осторожном графике возобновления экономики в течение следующих нескольких месяцев.
Тем не менее, экономическая боль, которую мы наблюдаем в Великобритании в начале 2021 года, опережает то, что должно быть экономическим успехом в конце года. По международным стандартам Великобритания до сих пор добилась хороших успехов в вакцинации населения от COVID, в то время как финансы домохозяйств показывают, что потребители будут в хорошем положении, чтобы тратить, когда экономика откроется. Это одна из причин, которые могут отговорить Банк Англии от дальнейшего смягчения денежно-кредитной политики. Центральный банк соберется на следующей неделе и должен сохранить свою учетную ставку на уровне 0.10%, а также сохранить неизменным целевой показатель покупки активов. Заглядывая дальше, чем на следующей неделе, в настоящее время наш базовый вариант состоит в том, что Банк Англии не будет смягчать денежно-кредитную политику дальше своей текущей политики.
Латинская Америка: процентные ставки наверху или внизу?
События этой недели в Бразилии подтверждают мнение о том, что Центральный банк Бразилии (BCB) может начать повышение процентных ставок в ближайшее время, возможно, уже на следующей неделе. Показатели инфляции в феврале показали дальнейшее ускорение, при этом индекс потребительских цен вырос на 5.20% в годовом исчислении. Хотя рост инфляции может частично быть вызван некоторым смягчением курса валюты Бразилии с начала 2021 года, движение в сторону более экспансивной фискальной политики также может поддержать цены. На этой неделе Палата представителей приняла первое голосование по возобновлению прошлогодних ежемесячных выплат лицам с низкими доходами, которые, как ожидается, обойдутся в 44 миллиарда реалов. Эти выплаты могут стать долгожданным стимулом для экономики - даже несмотря на рост ВВП в 4 квартале в целом, темпы роста в последние месяцы замедлились. Например, розничные продажи в Бразилии в январе упали на 0.2% по сравнению с предыдущим месяцем после значительного падения на 6.2% в декабре. Учитывая более быструю инфляцию, более слабую валюту и надвигающуюся фискальную поддержку, консенсус-прогноз заключается в том, что центральный банк Бразилии повысит свою ставку Selic на 50 базисных пунктов до 2.50% при объявлении денежно-кредитной политики на следующей неделе.
Напротив, Центральный банк Мексики единогласно проголосовал за снижение ставки овернайт на своем последнем заседании по вопросам политики, что повысило ожидания возможного дальнейшего снижения ставок. Февральская инфляция в Мексике несколько ускорилась: общий индекс потребительских цен укрепился до 3.76% в годовом исчислении, а базовый индекс инфляции вырос до 3.87%. Хотя это может дать Центральному банку Мексики хотя бы некоторую причину для паузы перед дальнейшим смягчением мер, наш базовый вариант остается для дальнейшего снижения ставки на 25 базисных пунктов на мартовском заседании центрального банка по денежно-кредитной политике.
Международный прогноз
Розничные продажи и промышленное производство в Китае • Понедельник
Розничная и промышленная активность в Китае на следующей неделе предложит ранние данные о состоянии экономики в начале 2021 года, хотя отделить сигнал от шума для оценки основной тенденции экономики может быть непросто. Напомним, что экономика Китая сильно пострадала от вспышки COVID в первом квартале 1 года, а это означает, что резкий скачок активности будет вызван исключительно базовыми эффектами. Кроме того, изменчивое время празднования китайского Нового года также может повысить волатильность данных.
Показатели внешней торговли за январь-февраль были оптимистичными: экспорт за двухмесячный период вырос на 60.6% в годовом исчислении по сравнению с январем-февралем 2020 года. Напротив, опросы доверия были умеренно мягкими по тону, поскольку в феврале наблюдался рост. снижение индексов производства и услуг как для официального PMI, так и для Caixin PMI. Поскольку основную тенденцию, возможно, трудно определить, рынок может просто сосредоточиться на том, превзойдут ли розничные продажи и промышленное производство консенсус-прогноз, как это сделали данные по экспорту. В этой связи мы отмечаем, что согласно консенсус-прогнозу розничные продажи вырастут на 32.0% в годовом исчислении в январе-феврале, в то время как прогнозируется рост промышленного производства на 32.2%.
- Предыдущее: -3.9% (Розничные продажи); 2.8% (Промышленное производство), с начала года
- Консенсус: 32.0%; 32.2%
Занятость в Австралии • Четверг
Отчет о занятости в Австралии за февраль может продолжить серию в целом убедительных экономических данных. Занятость увеличивалась четыре месяца подряд, в основном за счет увеличения числа рабочих мест с полной занятостью, в то время как в целом ВВП Австралии за 4 квартал стал приятным сюрпризом, увеличившись на 3.1% по сравнению с предыдущим кварталом. В феврале консенсус-прогноз ожидает увеличения занятости на 30,000 6.3 человек, в то время как уровень безработицы, как ожидается, упадет до 0.6%. На следующей неделе будут опубликованы данные о розничных продажах за февраль, при этом консенсус прогнозирует рост на XNUMX% за месяц.
Согласно другим данным Down Under, Новая Зеландия опубликует данные по ВВП за 4 квартал на следующей неделе. Экономика Новой Зеландии сильно восстановилась в третьем квартале, так как ВВП вырос на 3% по сравнению с предыдущим кварталом. Показатели ВВП за 14.0 квартал были неоднозначными, включая хороший отчет о занятости и умеренный прирост реальной производственной активности, но падение реальных розничных продаж. В результате, согласно консенсус-прогнозу, ВВП Новой Зеландии в четвертом квартале вырос лишь на скромные 4% по сравнению с предыдущим кварталом после значительного роста в третьем квартале.
- Предыдущее: 29,100 6.4; XNUMX% (ежемесячное изменение занятости; уровень безработицы)
- Консенсус: 30,000 6.3; XNUMX%
Объявление политики Банка Японии • Пятница
Банк Японии (BoJ) объявляет о своем решении по денежно-кредитной политике на следующей неделе, и, что касается его ключевых инструментов политики, мы не ожидаем каких-либо изменений. Мы ожидаем, что Банк Японии сохранит свою учетную ставку на уровне -0.10%, в то время как мы ожидаем, что целевой показатель доходности 10-летних государственных облигаций останется на уровне «около нуля процентов».
Больший интерес для участников рынка будут представлять результаты обзора стратегии центрального банка, о которых также должно быть объявлено. Поскольку инфляция ИПЦ вернулась на отрицательную территорию и далеко от цели центрального банка в 2%, политики проводят более глубокий анализ того, как проводится денежно-кредитная политика. В преддверии этих результатов председатель Банка Японии Курода высказал мнение, что нет необходимости расширять диапазон допустимых отклонений для 10-летнего целевого показателя доходности, который в настоящее время составляет +/- 20 базисных пунктов, хотя другие политики призывали к более свободному колебанию доходности в этом диапазоне. Среди других областей, на которых инвесторы могут сосредоточить внимание, - это то, может ли центральный банк указать на то, что процентные ставки по политике еще существуют, для дальнейшего снижения, а также масштабы и состав (краткосрочные и долгосрочные) покупок государственных облигаций. В целом мы ожидаем, что результаты обзора политической стратегии будут скорее «голубиными», чем «ястребиными», что может оказать давление на японскую валюту.
- Предыдущее: -0.10% (учетная ставка); 0.00% (10-летний целевой показатель доходности для правительства)
- Уэллс Фарго: -0.10%; 0.00%
Процентная ставка
Инфляционные ожидания делают большую часть тяжелой работы по повышению урожайности
4 августа 2020 года 10-летние казначейские ценные бумаги завершили день с доходностью всего 0.51%, что является рекордным минимумом. С тех пор доходность 10-летних казначейских облигаций выросла примерно на 100 б.п. Насколько это изменение доходности связано с более высокой ожидаемой инфляцией, а какая - с другими факторами, повышающими реальную доходность?
Помимо эталонных казначейских ценных бумаг с фиксированным купоном, Казначейство США также выпускает казначейские ценные бумаги с защитой от инфляции (TIPS). В отличие от казначейских ценных бумаг на основе купонов, TIPS корректируют реализованную инфляцию, отсюда и название. Разница в цене / доходности между 10-летними казначейскими ценными бумагами с фиксированным купоном и 10-летними TIPS служит приблизительным показателем ожидаемой рынками инфляции в течение следующих 10 лет. Эту разницу часто называют «ставкой безубыточности», поскольку она измеряет, насколько реализованная инфляция сделает инвесторов безразличными между двумя ценными бумагами. С 4 августа 10-летние безубытки выросли примерно на 70 базисных пунктов, а реальная доходность выросла примерно на 30 базисных пунктов. Таким образом, кажется справедливым утверждать, что увеличение общей доходности 100-летних казначейских облигаций на 10 базисных пунктов в основном было вызвано более высокой, чем ожидалось, инфляцией.
Однако, глядя в будущее, мы подозреваем, что реальная доходность должна будет сделать больше тяжелой работы, если процентные ставки будут расти, как мы ожидаем. Как видно из графиков, 10-летние безубыточные показатели уже превзошли свои докандемические уровни и достигли семилетнего максимума. Реальная доходность, как следует из 10-летних TIPS, в последние недели выросла, но по историческим меркам остается довольно низкой. Возможно, 10-летние безубытки могут немного подняться, но мы скептически относимся к тому, что они могут значительно повысить номинальную доходность казначейских облигаций. Да, новый режим таргетирования средней инфляции Федеральной резервной системы предполагает, что ФРС будет терпеть инфляцию немного выше 2% в течение определенного периода времени, но будет ли центральный банк терпеть инфляцию, которая в среднем составляет 2.5–3.0% в течение всего десятилетия? Мы подозреваем, что ответ, вероятно, нет. Мы ожидаем, что доходность 10-летних казначейских облигаций вырастет еще на 50 базисных пунктов к концу 2021 года, а затем вырастет на 25 базисных пунктов в 2022 году и завершит год на уровне 2.25%.
Тема недели
Выберите, чтобы бросить вызов
В Международный женский день мы отмечаем права и достижения женщин в социальной, экономической и политической сферах. Этот день часто служит призывом к действию для ускорения и повышения осведомленности о гендерном равенстве. В связи с этим мы размышляем о влиянии пандемии на участие женщин в рабочей силе США.
Пандемия подчеркнула важность вклада женщин в экономику и несоразмерное бремя, которое они несут. До пандемии женщины не были в равных условиях, но, по крайней мере, по многим параметрам дела шли в правильном направлении. Этот импульс изменился за последний год. В отличие от предыдущих спадов, женщины испытали особенно резкую потерю рабочих мест во время спада, связанного с COVID.
С февраля прошлого года более 2.4 миллиона женщин покинули рабочую силу по сравнению с 1.9 миллиона мужчин. Более широкий исход, вероятно, связан, по крайней мере частично, с тем, что женщины больше несут ответственность за неоплачиваемую работу по дому и уход за детьми. Даже в семьях, где оба родителя работают полный рабочий день, матери тратят на уход за детьми в среднем на четыре часа в неделю больше, чем их партнеры. Хотя участие женщин в рабочей силе в целом резко сократилось, разрыв между матерями и отцами увеличился больше, чем между мужчинами и женщинами, не имеющими детей.
Не только проблемы ухода за детьми вытеснили женщин из числа работающих в прошлом году. Женщины составляют более половины занятых в отраслях, которые предоставляют дискреционные услуги, наименее совместимые с социальным дистанцированием, такие как досуг, гостиничный бизнес и личные услуги. Резкое сокращение рабочих мест в этих областях привело к сокращению возможностей трудоустройства для женщин. Женщины также составляют значительную долю занятости в таких передовых отраслях, как здравоохранение, что вынуждает многих принимать трудные решения между работой и потенциальным воздействием COVID.
Штраф в заработной плате, связанный с перерывами в работе, может усугубить существующий разрыв в заработной плате и уменьшить стимул к возвращению на работу. Это неудача не только для женщин, но и для экономики в целом. Потенциальный экономический рост можно свести к увеличению количества отработанных часов и производительности труда. И то, и другое может пострадать от неравномерного ущерба, который пандемия нанесла женщинам на рынке труда.
Заглядывая в будущее, участие женщин в рабочей силе и предпринимательство могут выиграть от рабочей среды после COVID. Пандемия сделала работодателей более комфортными в отношении удаленной работы, которая могла бы создать гибкую среду работы на дому, которая могла бы привлечь больше женщин к рабочей силе. Кроме того, сильная фискальная поддержка оставляет экономику США, и особенно сильно пострадавший сектор услуг, в лучшем положении после выхода из этого кризиса, чем после финансового кризиса. Ожидания быстрого восстановления активности в сфере услуг также могут стимулировать найм в отраслях, где женщины составляют большую долю работников.
Обеспечение того, чтобы женщины могли в полной мере участвовать в рабочей силе, жизненно важно для поддержания роста и повышения потенциальных темпов роста экономики в целом.




 Signal2forex.com - лучшие форекс роботы и сигналы


