
На прошлой неделе в заголовках новостей преобладала инфляция, поскольку индекс потребительских цен в США оказался намного выше, чем ожидалось. Может ли это последний гвоздь в гроб, который поставил вершину фондовых индексов? Эта тема, вероятно, продолжится на этой неделе, поскольку трейдеры получают множество данных по инфляции со всего мира. Если высокая инфляция не может привести к росту акций, что может стать следующим катализатором или событием «черного лебедя», которое может вызвать распродажу? Нефть также по-прежнему в заголовках новостей, поскольку цена на нефть WTI упала до отметки 80 долларов. Это просто коррекция, или на этой неделе цены продолжат падать? В дополнение к данным по инфляции на этой неделе США, Великобритания и Канада сообщат о розничных продажах, а ведущие розничные магазины сообщат о прибыли. Люди сократили расходы из-за роста цен?
Инфляция
В связи с перерывом в работе крупных центральных банков на прошлой неделе рынки обратились к «наблюдению за данными» в поисках признаков того, что центральные банки ошибаются и что они будут вынуждены повысить ставки раньше, чем они прогнозировали. Рынки могли найти то, что искали, в виде инфляции. Во-первых, во вторник был опубликован индекс цен производителей в США, соответствующий сентябрьскому показателю 8.6%, что является самым высоким показателем с ноября 2010 года. Затем в среду был опубликован индекс потребительских цен в США, который показал рост заголовка на 6.2%, самый высокий показатель с ноября 1990 года. ! Наконец, в пятницу было опубликовано предварительное значение ноябрьского индекса настроений потребителей Мичигана, который упал до 66.8 с 71.7, самого низкого уровня с ноября 2011 года. Низкое значение было в основном основано на более высоких инфляционных ожиданиях. Годовое ожидание инфляции выросло до 1%, в то время как пятилетнее ожидание инфляции осталось неизменным и составило 4.9%. Напоминаем, что ФРС планирует инфляцию в 5%. Исходя из текущих темпов сокращения ставок по облигациям ФРС, программа завершится в июне 2.9 года. Рынки быстро изменили свои ожидания относительно повышения ставки ФРС до июня. Председатель ФРС Пауэлл заявил, что центральный банк примет меры, если это будет оправдано. Однако на момент последнего заседания FOMC инфляция все еще была преходящей.
S & P 500
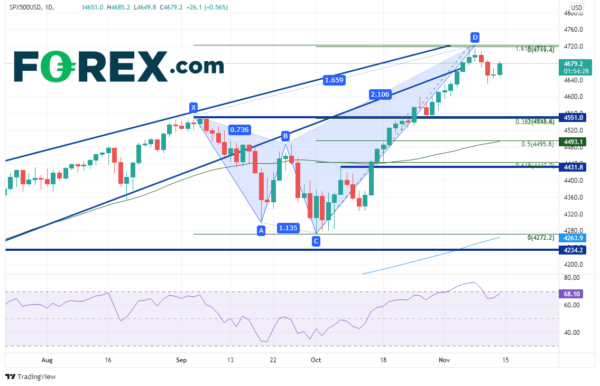
Фондовые индексы США отступили перед выходом данных по инфляции, поскольку индекс S&P 500 направился к расширению Фибоначчи на 161.8% максимумов с 3 сентября.rd к минимумам 1 октябряst.
Источник: Tradingview, Stone X
Это гармоническая формация, известная как модель акулы, нацелена на откаты Фибоначчи на откате, около 4551, 4495.6 и 4443. Однако фондовые индексы к концу недели поднялись, при этом большинство основных индексов США в среднем закрылись с понижением. , почти 1%.
Европейские индексы
Многие европейские индексы были около своих рекордных максимумов на прошлой неделе, в том числе FTSE 100, DAX 40 и CAC 40. Однако не пора ли европейским индексам откатиться? И если да, то что могло вызвать это? На этой неделе ряд стран представят данные об инфляции не только в Европе, но и во всем мире. В среду Великобритания избавляется от инфляции, поскольку ЕС публикует индекс потребительских цен. Германия также публикует индекс цен производителей в пятницу. Кроме того, на этой неделе будет опубликована информация об инфляции из Канады, США и Новой Зеландии. Если данные по инфляции будут такими же сильными, как в США, индексы, вероятно, упадут, в то время как валюты могут вырасти по сравнению с долларом США (доллар США на прошлой неделе поднялся до 16-месячных максимумов).
Масло
Нефть по-прежнему в заголовках новостей, так как цена на нефть WTI упала почти до 80 долларов. ОПЕК понизила прогноз спроса на нефть на 2022 год. В пятницу президент США Джо Байден обратился к ОПЕК с просьбой выпустить больше нефти. Будь то ОПЕК, поставляющая больше нефти в США, или Джо Байден, высвобождающий запасы из SPR, нефтетрейдеры полагают, что их предложение на рынках будет больше. Следите за другими комментариями на этой неделе!
Смотрите заголовки
Другие заголовки, которые могут повлиять на рынки на этой неделе, следующие:
- Всплеск случаев коронавируса в Европе (Германия находится на рекордно высоком уровне по количеству новых случаев)
- Иммиграционная проблема в Беларуси.
- Россия наращивает войска на границе с Украиной?
- Свалка данных Китая в понедельник
- Выбор председателя ФРС: Пауэлл или Брейнард?
Розничная неделя
Это еще и «Неделя розничной торговли»! На этой неделе будут опубликованы данные о розничных продажах в США, Великобритании и Канаде. Мой коллега Мэтт Веллер пишет следующее относительно предстоящих данных по розничным продажам:
В первую очередь, занимаясь розничными продажами в США, ожидается, что потребители увеличат свои расходы на 1.2% м / м, при этом базовый показатель (без учета автомобилей) вырастет на 1.0% м / м. Поскольку глобальные цепочки поставок все еще скованы, есть вероятность, что многие потребители перенесли свои рождественские покупки с обычного ноябрьского окна на октябрь, чтобы избежать любого риска, связанного с задержками доставки, испорченными их праздниками (... или это была только моя жена?), Так что потенциал роста. неожиданность возможна из отчета США, и аналогичная динамика наблюдается также в Великобритании и Канаде.
Если посмотреть на результаты конкретных ритейлеров, то на следующей неделе «Большая четверка» будет выглядеть следующим образом (все релизы до открытия):
- Уолмарт (WMT): Вторник - ожидается 1.39 доллара на акцию при выручке 135.7 млрд долларов
- Хоум Депо (HD): Вторник - ожидается 3.38 доллара на акцию при выручке 34.5 млрд долларов
- Цель (TGT): Среда - ожидается 2.81 доллара на акцию при выручке в 24.6 млрд долларов
- Lowes (НИЗКИЙ): Среда - ожидается 2.40 доллара на акцию при выручке в 21.6 млрд долларов
Заработок
Сезон отчетности подходит к концу. Однако на следующей неделе есть несколько отчетов о доходах, за которыми стоит следить в дополнение к упомянутой выше Большой четверке. Это следующие: HD, WMT, NTES, BIDU, CSCO, TGT, LOW, MANU, BABA, AMAT, INTU, JD.
Экономические данные
Мы уже упоминали данные по инфляции и данные по розничным продажам, которые будут опубликованы на этой неделе. Кроме того, Япония публикует свой первый обзор ВВП за третий квартал, Великобритания - отчет «Количество заявителей за октябрь», а Австралия публикует протокол последнего заседания РБА. Другие важные экономические данные следующие:
понедельник
- Новая Зеландия: Services NZ PSI (OCT)
- Япония: темпы роста ВВП (3 квартал)
- Китай: Промышленное производство (OCT)
- Китай: Розничные продажи (OCT)
- Китай: уровень безработицы (OCT)
- Япония: финал промышленного производства (SEP)
- Германия: оптовые цены (октябрь)
- ЕС: торговый баланс (SEP)
- США: Индекс промышленного производства Нью-Йорка (NOV)
вторник
- Австралия: протокол заседания РБА
- Австралия: Речь губернатора РБА Лоу
- Великобритания: изменение количества заявителей (OCT)
- ЕС: изменение занятости (3 квартал)
- ЕС: темпы роста ВВП 2nd Оценка (3 квартал)
- Канада: PPI (OCT)
- Канада: начало строительства жилья (октябрь)
- США: Розничные продажи (октябрь).
- США: импортные цены (октябрь)
- США: экспортные цены (октябрь)
- США: Промышленное производство (OCT)
- США: промышленное производство (OCT).
- США: использование емкости (OCT)
- США: Индекс рынка жилья NAHB (ноябрь).
среда
- Япония: торговый баланс (OCT)
- Япония: заказы на оборудование (SEP)
- Австралия: индекс цен на заработную плату (первый квартал)
- Великобритания: данные по инфляции (OCT)
- ЕС: ИПЦ (октябрь)
- ЕС: объем строительства (SEP)
- Канада: ИПЦ (октябрь).
- США: Начало строительства жилья (октябрь)
- США: разрешение на строительство (OCT)
- Сырье
четверг
- Новая Зеландия: индекс цен производителей (3 квартал)
- Новая Зеландия: ожидания деловой инфляции (второй квартал)
- США: производственный индекс ФРБ Филадельфии (ноябрь).
пятница
- Япония: ИПЦ (октябрь).
- Германия: PPI (OCT)
- Великобритания: Розничные продажи (октябрь).
- Канада: индекс цен на новое жилье (OCT)
- Канада: Розничные продажи (SEP)
График недели: недельный индекс доллара США (DXY)
Источник: Tradingview, Stone X
Индекс доллара США (DXY) пробил ключевое сопротивление до самого высокого уровня с июля 2020 года! DXY рос с недели 24 мая.th, когда она достигла минимума 89.535. На этой неделе. DXY торговался выше уровня восстановления Фибоначчи 38.2% от максимумов марта 2020 года до минимумов января 2021 года на уровне 94.47. Кроме того, он пробил линию долгосрочного восходящего тренда (красная), которая датируется апрелем 2011 года. У DXY есть место для бега, однако он должен преодолеть горизонтальное сопротивление на 95.71 и 50% -ный откат от недавно упомянутого таймфрейма на 96.10. . Выше находится коррекция Фибоначчи 61.8% на 97.73. Если прорыв выше оказывается ложным прорывом, минимум недели обеспечивает сначала поддержку на 93.87, а затем восходящую линию тренда от минимумов мая на 93.28. Ниже находится горизонтальная поддержка на 91.78. (Помните, что DXY имеет высокую корреляцию с EUR / USD, поэтому пара торгуется на самом низком уровне за 16 месяцев!)
По словам Кристин Лагард, «Инфляция, инфляция и инфляция» - это все, о чем они говорили на заседании ЕЦБ несколько недель назад. На прошлой неделе, похоже, только об инфляции говорят рынки. Тема должна быть продолжена на этой неделе, поскольку будут опубликованы новые данные по инфляции из других частей земного шара, помимо США. Следите за признаками продолжающегося роста инфляции, а также за данными по розничным продажам. Люди откладывали покупки из-за завышенных цен? Узнаем на этой неделе!
Имейте большие выходные!




 Signal2forex.com - лучшие форекс роботы и сигналы


