
Основные моменты в США
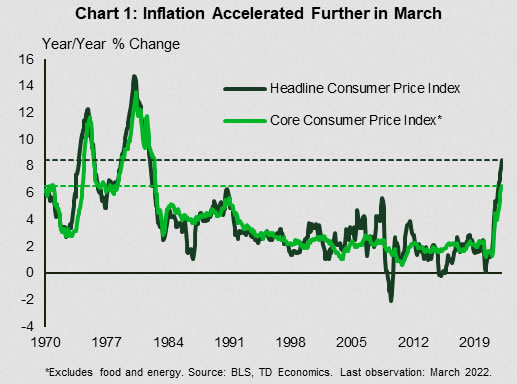
- Общая инфляция, измеряемая индексом потребительских цен, ускорилась до 8.5% в годовом исчислении (г/г) в марте, отметив еще один многолетний максимум. Базовая инфляция, которая не включает продукты питания и энергию, выросла на десятую процентного пункта до 6.5% в годовом исчислении.
- Уверенность в малом бизнесе продолжала снижаться в марте, поскольку доля предприятий, ожидающих улучшения в экономике, упала до рекордно низкого уровня. Между тем, инфляция стала восприниматься как главная проблема бизнеса.
- Розничные продажи выросли на 0.5% в месячном исчислении (м/м) в марте, что в целом соответствует ожиданиям рынка. Без учета волатильных категорий продажи в «контрольной группе» (используемой при расчете расходов на личное потребление) упали на 0.1% за месяц.
Основные события в Канаде
- На этой неделе Банк Канады агрессивно поднял ставки на 50 базисных пунктов. Банк также объявил, что начнет «количественное ужесточение» (QT) с 25 апреля.
- Ожидается, что индекс потребительских цен Канады превысит отметку в 6%, когда данные будут опубликованы на следующей неделе. Учитывая усиление ценового давления и напряженность на рынке труда, мы ожидаем, что в июне Банк повысит ставки еще на 50 базисных пунктов.
- Более высокие процентные ставки укротят аппетит канадцев к кредитам, но они также приведут к более высоким выплатам по долгам для существующих заемщиков. Ожидается, что затраты на обслуживание долга резко возрастут в течение следующих двух лет (отчет).
США – рост инфляции продолжается
Инфляция оставалась в центре внимания на этой неделе, поскольку отчет об индексе потребительских цен (CPI) еще раз напомнил нам, что ценовое давление усилилось в марте. Общая инфляция росла как в месячном (+1.2% м/м), так и в годовом исчислении (г/г), причем последняя достигла в марте 8.5% – нового многолетнего максимума. Энергия, особенно, и пища, в меньшей степени, способствовали ускорению. Тем не менее, даже если исключить эти более волатильные категории, базовая инфляция (поднявшаяся всего на одну десятую процентного пункта до 6.5% в годовом исчислении) была на самом высоком уровне с начала 1980-х годов (рис. 1). В дополнение к свидетельствам того, что ценовое давление продолжало нарастать в течение марта, цены поставщиков также резко выросли в прошлом месяце, ускорившись до 11.2% в годовом исчислении — рекордно высокого уровня для данных, начиная с 2010 года.
Опасения по поводу инфляции нашли отражение в отчете о малом бизнесе Национальной федерации независимого бизнеса (NFIB). Деловое доверие продолжило снижаться, упав в марте до 93.2 — самого низкого уровня с 2016 года, не считая временного падения в начале пандемии. Предприятия были наиболее пессимистичны в отношении улучшения экономики по сравнению с текущими уровнями (хотя планка для улучшения темпов восстановления после пандемии очень высока). Тем не менее, пожалуй, наиболее поразительным аспектом отчета является тот факт, что опасения по поводу инфляции, которые в начале прошлого года едва ли были фактором, резко возросли, обогнав в последнее время опасения по поводу «качества рабочей силы» (Диаграмма 2). Этот сдвиг предполагает, что управление влиянием инфляции теперь является главным приоритетом, в то время как обеспечение талантов в условиях ужесточения рынка труда играет важную роль на втором месте.
Вакансий в малом бизнесе по-прежнему много, несмотря на тенденцию к снижению после пика в сентябре. Между тем, предприятия продолжают повышать заработную плату и планируют дальнейшее повышение, причем оба этих субпоказателя в опросе NFIB в прошлом месяце выросли. Растущая доля предприятий также перекладывает дополнительные расходы на потребителей за счет повышения цен. Так поступают 72% опрошенных – рекордно высокий показатель за почти 50-летнюю историю опроса. Все эти факторы, наряду с возможностью новых сбоев в цепочке поставок из-за войны на Украине и остановок в Китае, позволяют предположить, что в ближайшей перспективе инфляция будет продолжать расти.
Склон к розничным продажам, рост на 0.5% в марте и значительное повышение по сравнению с предыдущим месяцем были положительными событиями. Прибыль в марте также, по-видимому, была смещена в сторону категорий «ухода» — модель, согласующаяся с возобновлением работы экономики. Резкое падение внемагазинных продаж (прокси для онлайн-продаж) еще больше подкрепляет этот тезис. Однако если копнуть глубже, картина окажется менее радужной. Продажи в контрольной группе, исключающей волатильные категории и используемые при расчете расходов на личное потребление, снизились на 0.1% м/м. Между тем, при корректировке основных показателей по ИПЦ данные указывают на снижение «реальной» оценки продаж как в месячном, так и в годовом исчислении.
В целом, учитывая, что инфляция набирает обороты, а в экономической броне все еще нет серьезных трещин, ФРС необходимо будет быстро отменить монетарные стимулы, чтобы попытаться обуздать инфляцию. Секторы, чувствительные к процентным ставкам, такие как жилищный сектор, который уже демонстрирует некоторые признаки охлаждения (см. здесь), первыми в списке ощутили давление со стороны более высоких процентных ставок.
Канада – Чаша для пунша покинула здание
Говорят, что центральные банки должны забрать чашу с пуншем как раз в тот момент, когда вечеринка разгорается. Подождав, пока экономическая вечеринка в Канаде будет в полном разгаре, прежде чем начать ужесточать политику, Банк Канады (BoC) в своем заявлении на этой неделе агрессивно поднял ставки на 50 базисных пунктов – монетарная чаша для пунша покинула здание.
Банк также объявил, что начнет «количественное ужесточение» (QT) с 25 апреля. Это означает, что он позволит погасить свои вложения в облигации правительства Канады, что со временем сократит размер его баланса. Это еще один канал, через который денежно-кредитная политика станет более ограничительной, поскольку QT усилит повышательное давление на доходность облигаций. Доходность пятилетних облигаций правительства Канады недавно превысила максимум 2018 года и сейчас находится на самом высоком уровне с 2011 года.
Подняв учетную ставку на 50 базисных пунктов впервые за 22 года, Банк Канады подтвердил свою приверженность сдерживанию безудержной инфляции, но также задает темп для более агрессивных действий. Действительно, заявление, сопровождающее решение, было ястребиным. Банк выразил оптимизм в отношении экономических перспектив Канады, отметив, что «экономика движется к избыточному спросу» и что напряженный рынок труда приводит к ускорению роста заработной платы.
Даже с учетом рисков для глобального роста, связанных с войной на Украине и карантином в Китае, Банк ожидает, что экономический рост в Канаде останется устойчивым, а реальный ВВП вырастет на 4.2% в этом году — чуть медленнее, чем 4.6% в прошлом году. и на 3.2% в 2023 г.
В то же время Банк пересмотрел свой прогноз по инфляции, заявив, что «в настоящее время ожидается, что инфляция ИПЦ составит в среднем почти 6% в первой половине 2022 года и останется значительно выше контрольного диапазона в течение этого года». Инфляция в США достигла 8.5% в годовом исчислении в марте, и ожидается, что ИПЦ Канады превысит отметку в 6%, когда данные будут опубликованы на следующей неделе (Диаграмма 1). В условиях продолжающегося роста ценового давления, полной занятости на рынке труда и необходимости охлаждать внутренний спрос, а также рынок жилья, Банк будет твердо настаивать на повышении ставок. Мы ожидаем повышения еще на 50 базисных пунктов 1 июня, при этом учетная ставка достигнет 2% к концу года.
Более высокие процентные ставки укрощают аппетит канадцев к кредитам, замедляя рост долга домохозяйств. Однако они также приведут к увеличению выплат по долгам существующих заемщиков (отчет). Ожидается, что расходы на обслуживание долга резко возрастут в течение следующих двух лет и достигнут пика до пандемии к концу 2023 года (рис. 2). Банк Канады, похоже, не обеспокоен, поскольку обсуждение долга домохозяйств отсутствует в отчете о денежно-кредитной политике. Возможно, сейчас правильно не беспокоиться. Пока Банк может осуществлять мягкую посадку и рост рабочих мест сохраняется, большинство заемщиков должны иметь возможность приспосабливаться к более высоким процентным ставкам и оставаться в курсе своих долговых обязательств.




 Signal2forex.com - лучшие форекс роботы и сигналы


