
Основные моменты в США
- Общий объем розничных продаж в июле не изменился, что свидетельствует о замедлении роста по сравнению с июнем. Тем не менее, продажи в контрольной группе, которые исключают несколько волатильных категорий и используются при расчете ВВП, выросли на солидные 0.8% м/м.
- Жилье продолжало остывать в июле. Продажи существующих домов упали на 5.9%, а средняя цена на жилье с учетом сезонных колебаний снизилась второй месяц подряд. Строители жилья также продолжали снижать темпы роста: в июле запуски упали на 9.6%.
- Протокол заседания FOMC в прошлом месяце показал, что многие участники признали риски того, что Комитет может ужесточить политику «больше, чем необходимо».
Основные события в Канаде
- Общая инфляция немного снизилась до 7.6% г/г в июле благодаря снижению цен на топливо. Однако инфляция остается неприемлемо высокой и затрагивает не все домохозяйства в равной степени.
- Показатели базовой инфляции выросли в прошлом месяце, подтверждая аргументы в пользу агрессивного повышения ЦБ в сентябре.
- Опубликованные на этой неделе показатели роста в целом подтвердили, что экономический рост замедляется. Перед BoC стоит все более сложная задача по разработке мягкой посадки.
США – как быстро поднять ставки? Вот в чем вопрос
Третья неделя августа была насыщенной неделей данных для США, с обновлениями по жилью и потребителю за июль. Потребитель потратил немного больше, чем ожидалось, в розничных магазинах (исключая автодилеров и автозаправочные станции) благодаря успешному мероприятию Amazon Prime Day, но жилье продолжает перенастраиваться на среду с более высокими ставками.
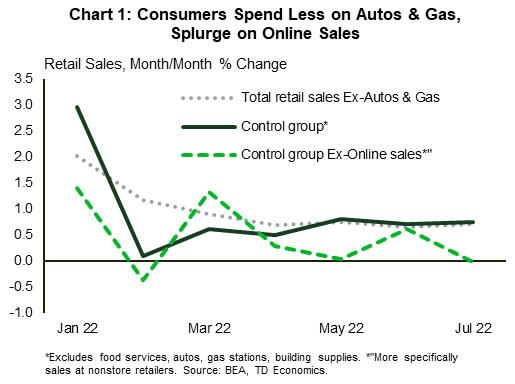
Общие розничные продажи в июле не изменились, что свидетельствует о замедлении роста по сравнению с июньским приростом на 0.8% по сравнению с предыдущим месяцем (м/м). Тем не менее, общий показатель был снижен благодаря продажам автомобилей и запчастей (-1.6%) и автозаправочным станциям (-1.8%), что отражает более низкие цены на заправке. Розничные продажи во всех других категориях выросли на 0.7% м/м. Точно так же продажи в контрольной группе, которые исключают из общей суммы еще пару категорий и используются при расчете расходов на личное потребление и ВВП, выросли на 0.8% в месячном исчислении благодаря росту продаж в немагазинных розничных сетях (Диаграмма 1). ). Общая инфляция ИПЦ в июле не изменилась, поэтому, судя по этим показателям, реальные потребительские расходы на товары, по-видимому, имели достойное начало третьего квартала.
В прошлом месяце потребители также тратили большие деньги у продавцов строительных материалов и товаров (+1.5% м/м), что идет вразрез с продолжающимся ослаблением рынка жилья. Продажи существующих домов упали почти на 6% в июле, увеличив падение с начала года до ошеломляющих 26%. Цены на жилье также ощущали влияние более высоких ставок, при этом медианная цена на жилье с учетом сезонных колебаний снижалась каждый из последних двух месяцев (Диаграмма 2). Тот факт, что ставки по ипотечным кредитам немного снизились за последние несколько недель, может дать возможность передышку жилищному кризису. Тем не менее, ФРС не собирается повышать ставки, поэтому доступность, вероятно, останется значимым ограничением в обозримом будущем. В результате мы ожидаем, что продажи домов продолжат умеренно снижаться в первой половине следующего года.
Жилищные застройщики продолжали снижать скорость на фоне этого сложного рыночного фона: в июле старты упали на 9.6%. Слабость жилищного строительства за последние несколько месяцев была сосредоточена на рынке индивидуальных домов. Недавнее резкое снижение уверенности строителей жилья в этом секторе свидетельствует о том, что эта тенденция сохранится.
Последствия спада на рынке жилья — только один фактор, который ФРС должна учитывать, готовясь снова повысить ставки в следующем месяце. Протокол заседания FOMC в прошлом месяце показал, что многие члены признали риски того, что комитет может ужесточить политику «больше, чем необходимо». Кроме того, участники пришли к выводу, что по мере дальнейшего ужесточения директивной ставки «в какой-то момент станет целесообразным замедлить темпы повышения директивной ставки» для оценки последствий. Рынки восприняли это как сигнал о том, что темпы повышения ставок скоро замедлятся, но несколько чиновников ФРС (например, Буллард, член с правом голоса, поддерживает следующее повышение на 75 базисных пунктов), похоже, выступили против этого предположения. На данный момент рынки ожидают повышения на 50 б.п. на следующем заседании. Будет внимательно следить за речью председателя Пауэлла в Джексон Хоуле в следующую пятницу, чтобы оценить последние мысли ФРС относительно того, куда направляется повышение ставок.
Канада - Горячая до мозга костей
Канадские финансовые рынки внимательно следили за отчетом об инфляции на этой неделе – последним перед решением Банка Канады по процентной ставке от 7 сентября. Рынки облигаций отреагировали на это повышением краткосрочной доходности на неделе, поскольку в июле усилилось базовое инфляционное давление. Мы ожидаем, что Банк Канады повысит учетную ставку на 50 базисных пунктов (б.п.) на своем сентябрьском заседании, но данные по инфляции действительно склоняют риск к повышению на 75 б.п.
Будь то 50 или 75 базисных пунктов, этот шаг, скорее всего, не вызовет такого же шока, как их неожиданное повышение на 100 базисных пунктов в июле. Тем не менее, это все равно будет означать агрессивное увеличение и будет соответствовать заявлению губернатора Маклема о том, что лучше начать ужесточение сейчас, чем действовать более агрессивно позже. Вероятно, это будет не последний их поход. Как подробно описано в нашем последнем квартальном обзоре, они сообщили о необходимости поднять ставки выше их оценки нейтрального диапазона (т.е. выше 3%), чтобы сохранить доверие.
Глядя на детали данных ИПЦ за июль, общая инфляция немного снизилась до 7.6% в годовом исчислении (г/г) из-за значительного падения цен на топливо. Однако метрикой, которой политики склонны придавать большее значение, является базовая инфляция. Почти все показатели базовой инфляции в июле оживились (График 1). Даже показатели, которые не поднялись выше, такие как CPI-trim, остались неприятно высокими, подчеркивая аргументы в пользу агрессивного сентябрьского залпа.
Инфляция в 7.6% все еще слишком высока, и высокая инфляция влияет на всех, хотя и не в одинаковой степени. Наше исследование, опубликованное на этой неделе, отмечает, что, вероятно, больше всего от инфляции пострадали домохозяйства со средним доходом, учитывая их относительно высокую долю расходов на еду и транспорт.
В конечном счете, инфляция подрывает покупательную способность и оказывает давление на рост в реальном выражении, и на этой неделе была выпущена серия релизов, вносящих ясность в то, как идет рост. Основной вывод почти всех этих индикаторов состоит в том, что рост замедляется (рис. 2), что согласуется с прогнозной оценкой ежемесячного роста ВВП в июне. Вдобавок ко всему, высокочастотные внутренние данные о расходах по кредитным и дебетовым картам TD демонстрируют признаки ослабления по мере приближения лета.
Банк Канады прогнозировал замедление роста в третьем квартале в своем июльском MPR, и для снижения инфляции требуется некоторое ослабление экономической активности. Как и ФРС, Банк Канады пытается разработать сценарий «мягкой посадки», при котором экономический рост какое-то время отстает от тренда, но остается положительным, а инфляция снижается. Это невероятно сложный баланс, и из-за постоянной жары базовой инфляции шансы на развитие этого исхода, вероятно, уменьшаются.




 Signal2forex.com - лучшие форекс роботы и сигналы


